
Da oggi, 4 luglio 2017, è in vigore il decreto legislativo 25 maggio 2017, n. 90, pubblicato nel supplemento ordinario n. 28 alla Gazzetta Ufficiale n. 140 del 19 giugno. Recepisce la direttiva (UE) 2015/849, la IV direttiva antiriciclaggio, e attua il regolamento (UE) 2015/847 sui dati che accompagnano i trasferimenti di fondi. Lo fa riscrivendo quasi per intero il d.lgs. 231/2007.
Per chi opera con bitcoin e altre criptovalute è una data storica: per la prima volta una legge italiana definisce la valuta virtuale e porta chi la scambia con gli euro dentro il sistema antiriciclaggio. L’Italia anticipa così una scelta che a livello europeo è ancora in discussione: la proposta della Commissione del luglio 2016 di modificare la IV direttiva, su cui si è espressa anche la BCE, non è stata ancora approvata.
La definizione di valuta virtuale
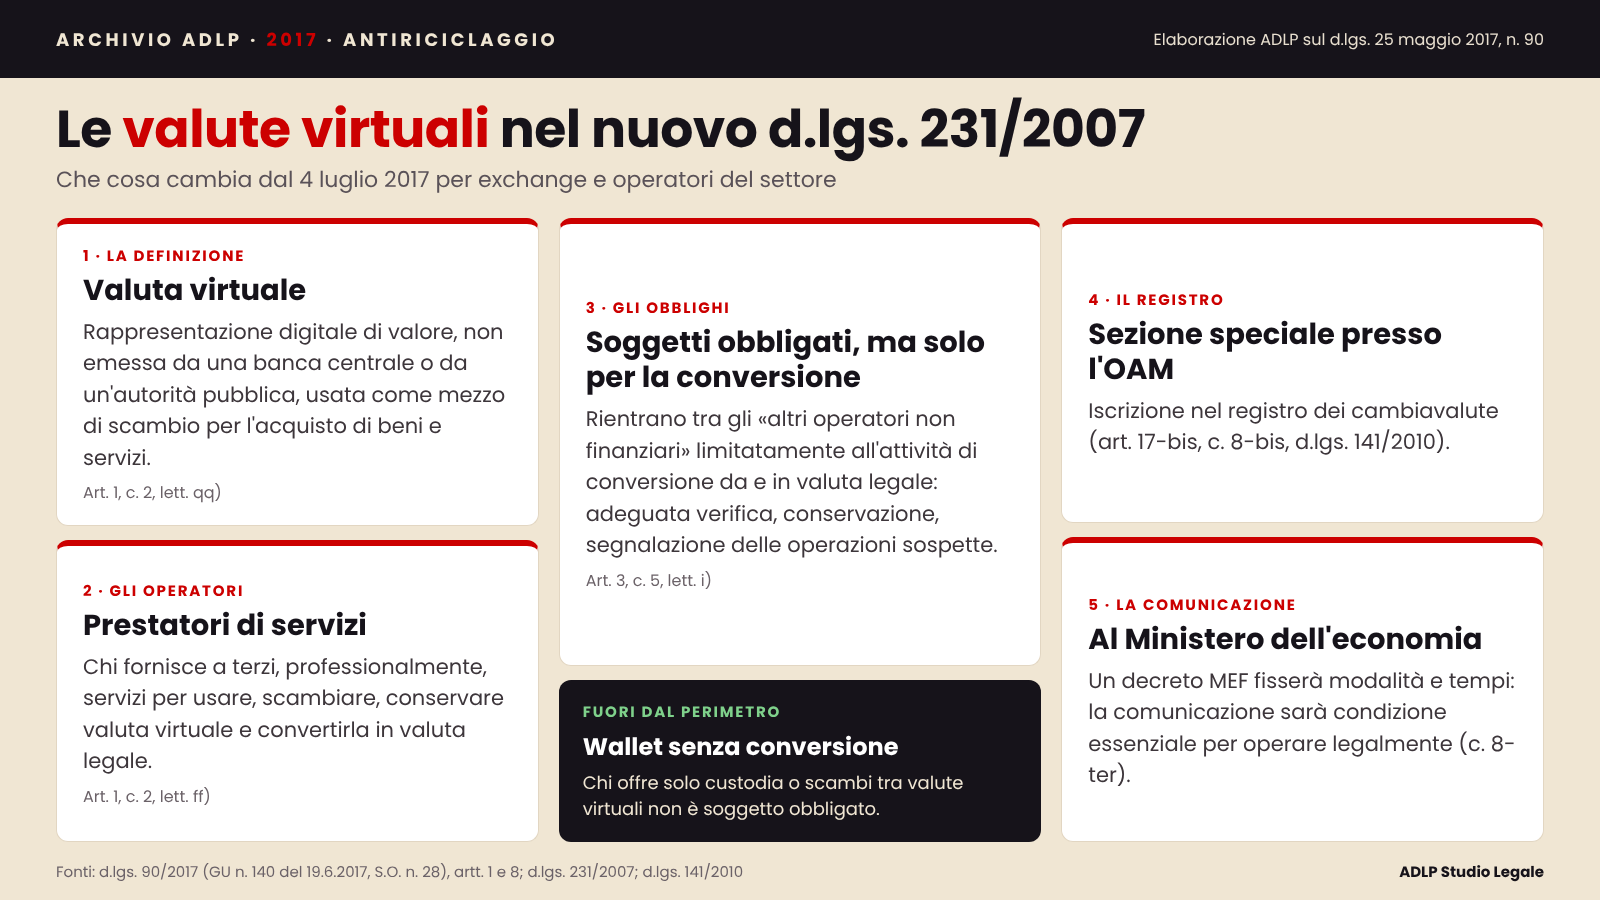
Il nuovo art. 1, comma 2, lettera qq), del d.lgs. 231/2007 definisce la valuta virtuale come «la rappresentazione digitale di valore, non emessa da una banca centrale o da un’autorità pubblica, non necessariamente collegata a una valuta avente corso legale, utilizzata come mezzo di scambio per l’acquisto di beni e servizi e trasferita, archiviata e negoziata elettronicamente».
Due scelte meritano attenzione. La prima: si parla di mezzo di scambio e non di mezzo di pagamento, come aveva chiesto la BCE nel suo parere. La seconda: la definizione guarda solo all’uso per acquistare beni e servizi, mentre nella pratica le valute virtuali sono usate anche come investimento o riserva di valore.
Chi sono i prestatori di servizi
La lettera ff) definisce i prestatori di servizi relativi all’utilizzo di valuta virtuale: «ogni persona fisica o giuridica che fornisce a terzi, a titolo professionale, servizi funzionali all’utilizzo, allo scambio, alla conservazione di valuta virtuale e alla loro conversione da ovvero in valute aventi corso legale». La nozione è ampia: comprende exchange, piattaforme di scambio e, almeno in apparenza, chi offre servizi di custodia.
Gli obblighi, però, non si applicano a tutti. L’art. 3, comma 5, lettera i), inserisce i prestatori tra gli altri operatori non finanziari soltanto «limitatamente allo svolgimento dell’attività di conversione di valute virtuali da ovvero in valute aventi corso forzoso». Il testo parla di corso «forzoso», mentre la definizione parla di corso «legale»: un probabile refuso, che non cambia il senso. Chi converte bitcoin in euro e viceversa è soggetto obbligato; chi offre soltanto un portafoglio o scambi tra criptovalute, almeno per ora, no.
| Tema | Norma | Che cosa dice |
|---|---|---|
| Definizione | Art. 1, c. 2, lett. qq), d.lgs. 231/2007 | Rappresentazione digitale di valore usata come mezzo di scambio, non emessa da banche centrali o autorità pubbliche |
| Operatori | Art. 1, c. 2, lett. ff), d.lgs. 231/2007 | Chi fornisce professionalmente servizi di utilizzo, scambio, conservazione e conversione |
| Obblighi | Art. 3, c. 5, lett. i), d.lgs. 231/2007 | Soggetti obbligati solo per la conversione da e in valuta legale |
| Registro | Art. 17-bis, c. 8-bis, d.lgs. 141/2010 | Iscrizione in una sezione speciale del registro dei cambiavalute tenuto dall’OAM |
| Comunicazione | Art. 17-bis, c. 8-ter, d.lgs. 141/2010 | Decreto MEF su modalità e tempi; la comunicazione è condizione essenziale per operare |
Registro OAM e comunicazione al Ministero
L’art. 8 del decreto modifica l’art. 17-bis del d.lgs. 141/2010, la norma sui cambiavalute. Il nuovo comma 8-bis estende quelle regole ai prestatori di servizi relativi all’utilizzo di valuta virtuale, che dovranno iscriversi in una sezione speciale del registro tenuto dall’Organismo degli Agenti e dei Mediatori (OAM). È la stessa logica della risoluzione 72/E dell’Agenzia delle Entrate, che già nel 2016 aveva accostato l’exchange di bitcoin a un cambiavalute.
Il comma 8-ter rinvia a un decreto del Ministro dell’economia e delle finanze, che stabilirà modalità e tempi con cui i prestatori dovranno comunicare la propria operatività sul territorio nazionale. La comunicazione, dice la norma, «costituisce condizione essenziale per l’esercizio legale dell’attività»; lo stesso decreto prevederà forme di cooperazione con le forze di polizia per interdire i servizi di chi non la effettua. Fino al decreto, il registro non è operativo.
Le altre novità della riforma
- Approccio basato sul rischio. Ogni soggetto obbligato deve valutare i propri rischi di riciclaggio e graduare di conseguenza l’adeguata verifica della clientela.
- Titolare effettivo. Imprese dotate di personalità giuridica, persone giuridiche private e trust dovranno comunicare i dati sul titolare effettivo a una sezione del Registro delle imprese (art. 21).
- Contante. Resta vietato il trasferimento di denaro contante tra soggetti diversi per importi pari o superiori a 3.000 euro (art. 49).
- Professionisti. Avvocati, commercialisti e notai restano soggetti obbligati e dovranno aggiornare procedure e controlli interni.
Che cosa devono fare gli operatori
Per un exchange che opera in Italia la conseguenza pratica è immediata: chi converte valute virtuali in euro deve organizzarsi come un soggetto obbligato. Servono una procedura di adeguata verifica della clientela, la conservazione dei dati e dei documenti, la capacità di riconoscere e segnalare all’UIF le operazioni sospette, una formazione adeguata del personale. Per molte imprese del settore, piccole e nate in ambienti tecnologici, sono presidi nuovi, che conviene impostare subito anche affidandosi a professionisti esterni, senza aspettare il decreto ministeriale.
I documenti
Area di attività dello Studio: Regolamentazione finanziaria · Crypto-Asset, MiCA e DLT.
Domande frequenti
Che cos’è la valuta virtuale per la legge italiana?
Dal 4 luglio 2017 il d.lgs. 231/2007 la definisce come rappresentazione digitale di valore, non emessa da una banca centrale o da un’autorità pubblica, usata come mezzo di scambio per acquistare beni e servizi.
Gli exchange di bitcoin sono soggetti all’antiriciclaggio?
Sì, ma solo per l’attività di conversione da e in valuta legale: devono fare l’adeguata verifica, conservare i dati e segnalare le operazioni sospette.
Bisogna già iscriversi al registro OAM?
La norma prevede una sezione speciale del registro dei cambiavalute, ma modalità e tempi saranno fissati da un decreto del Ministero dell’economia.
Una questione simile da valutare oggi?
Il quadro normativo è cambiato dal 2017: possiamo aiutarti a capire quali regole valgono oggi per il tuo caso.
Redazione ADLP — luglio 2017. Fonti: d.lgs. 25 maggio 2017, n. 90; direttiva (UE) 2015/849.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2017 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).



