Il 29 ottobre 2026 il Consiglio dell’Unione europea ha adottato la posizione in prima lettura su PSD3 e PSR, la direttiva e il regolamento che sostituiranno la PSD2 e la direttiva sulla moneta elettronica. Il voto è arrivato come punto «A», senza discussione, nella sessione Trasporti, telecomunicazioni ed energia di Lussemburgo (esito del voto sulla PSD3 e sul PSR). Il testo è quello concordato con il Parlamento europeo: per IMEL e istituti di pagamento il quadro di autorizzazione, capitale, frodi e accesso ai conti è ormai scritto. Restano la seconda lettura e la pubblicazione. Qui mettiamo in fila cosa è fermo, cosa manca e cosa conviene preparare adesso.
PSD3 e PSR: a che punto è l’iter dopo il 29 ottobre
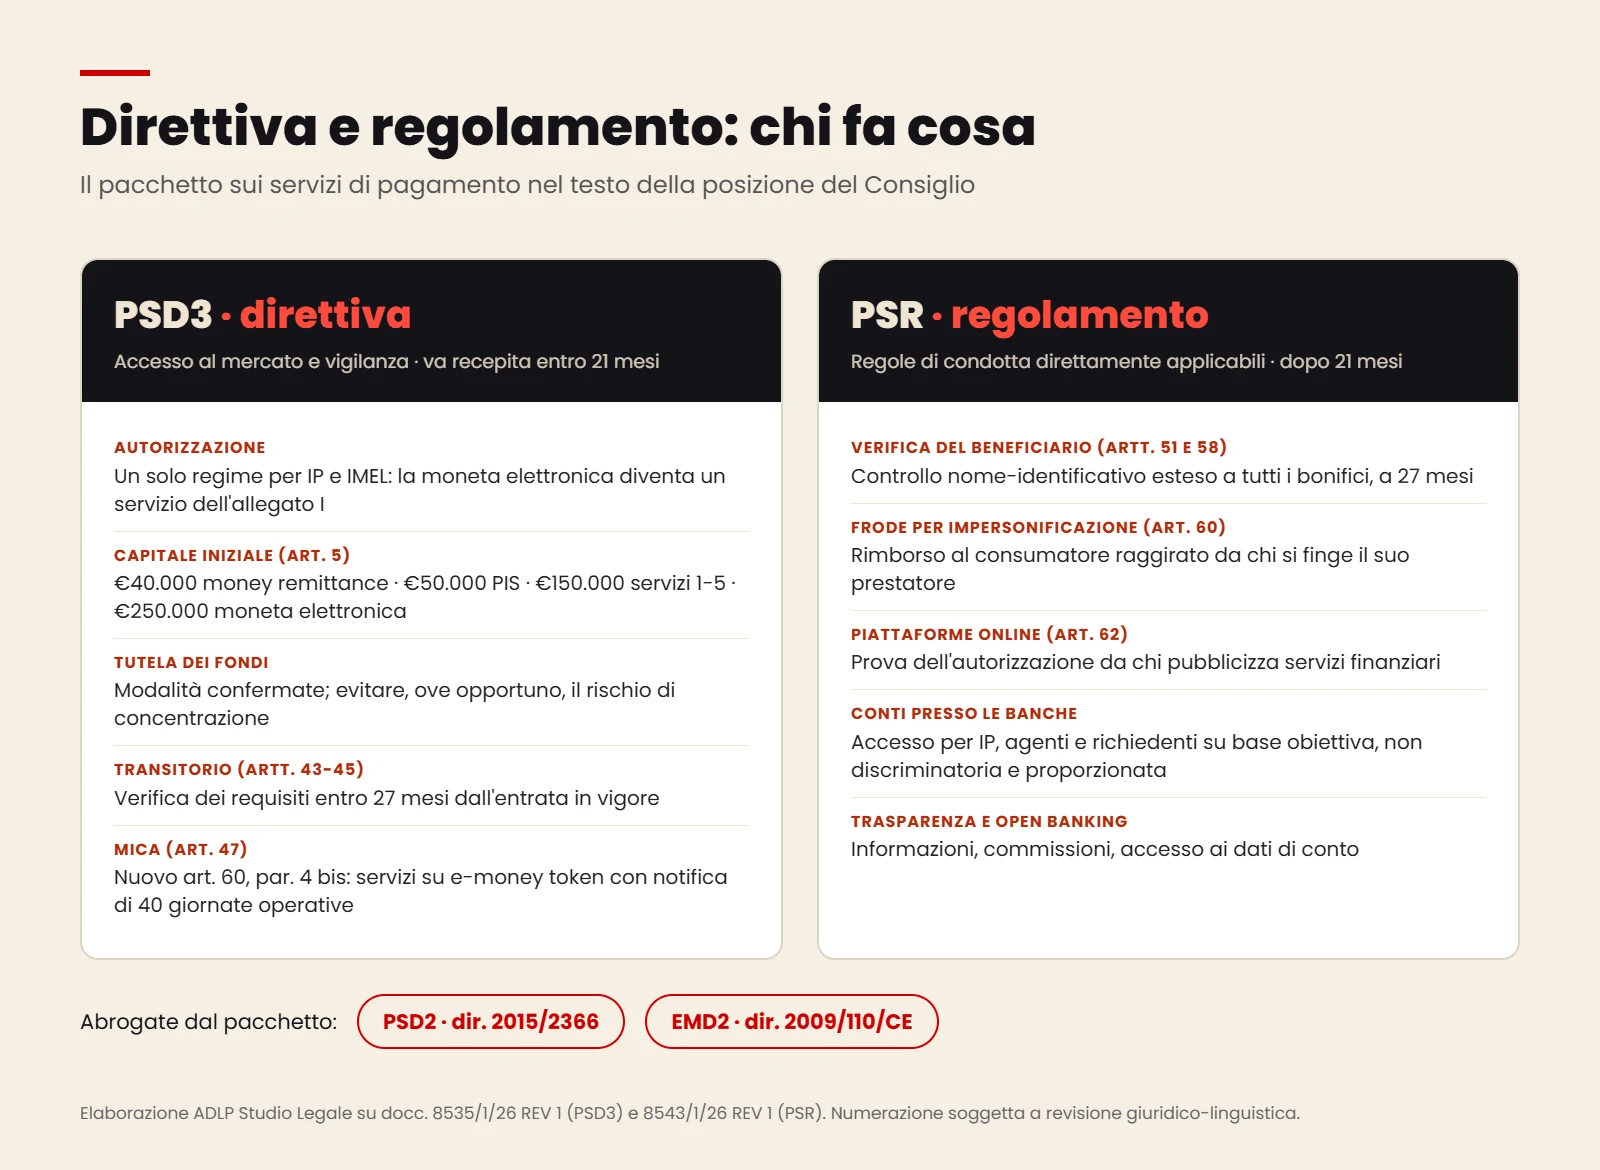
Il pacchetto è composto da due atti. La PSD3 è una direttiva: va recepita dagli Stati membri e regola soprattutto autorizzazione e vigilanza. Il PSR è un regolamento, direttamente applicabile: raccoglie le regole di condotta, trasparenza, open banking e prevenzione delle frodi. Le tappe sono queste:
| Data | Passaggio |
|---|---|
| 28 giugno 2023 | Proposte della Commissione: COM(2023) 366 (PSD3) e COM(2023) 367 (PSR) |
| 23 aprile 2024 | Posizione del Parlamento europeo in prima lettura |
| 18 giugno 2025 | Mandato negoziale del Consiglio |
| 27 novembre 2025 | Accordo provvisorio tra Parlamento e Consiglio (comunicato del Consiglio) |
| 22 aprile 2026 | Il Coreper approva i testi di compromesso |
| 29 ottobre 2026 | Il Consiglio adotta la posizione in prima lettura: doc. 8535/1/26 REV 1 (PSD3) e doc. 8543/1/26 REV 1 (PSR) |
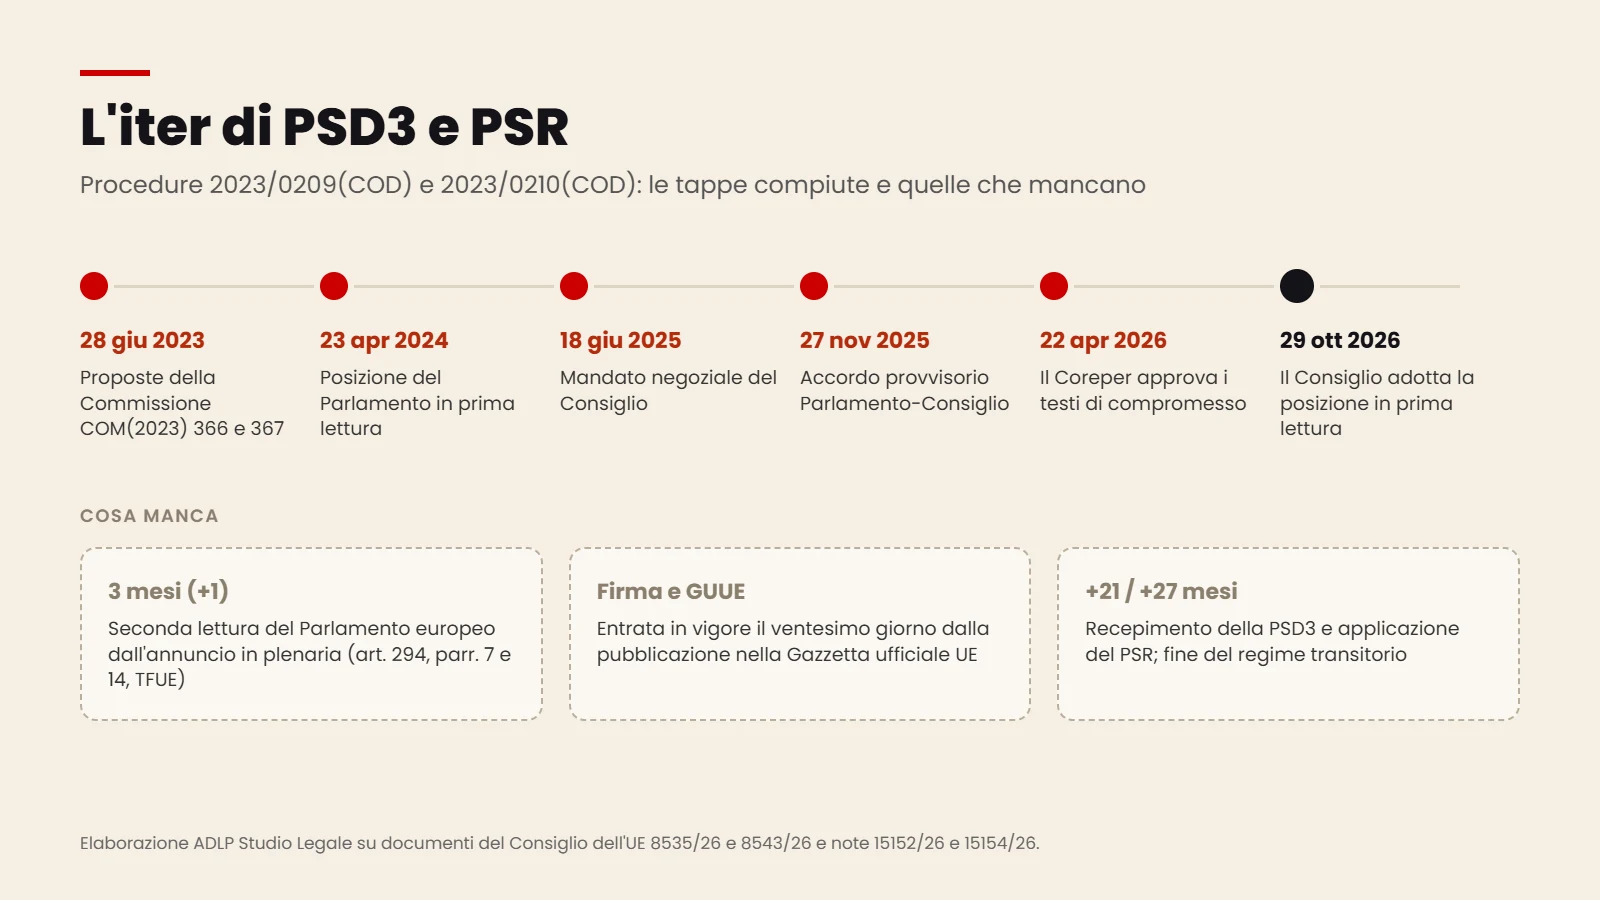
È una seconda lettura «anticipata»: nella motivazione della posizione il Consiglio riferisce che la presidente della commissione ECON si è impegnata a raccomandare all’Aula di accogliere il testo senza emendamenti, salvo la revisione giuridico-linguistica (doc. 8535/26 ADD 1). Il Parlamento ha tre mesi dall’annuncio in plenaria, prorogabili di un mese (art. 294, parr. 7 e 14, TFUE); se approva o non si pronuncia, l’atto è adottato nel testo del Consiglio. Seguono firma e pubblicazione nella Gazzetta ufficiale dell’Unione europea.
Per questo i testi non contengono date di calendario. Entrambi gli atti entrano in vigore il ventesimo giorno dalla pubblicazione e le scadenze si contano in mesi da quel momento: la PSD3 va recepita e applicata entro 21 mesi (art. 49 PSD3); il PSR si applica dopo 21 mesi, con la verifica del beneficiario a 27 mesi (artt. 51 e 58) e alcune norme dall’entrata in vigore (art. 124 PSR). Fino ad allora restano pienamente in vigore la PSD2, la direttiva 2009/110/CE, il D.Lgs. 11/2010 e il TUB.
IMEL: la moneta elettronica entra nella PSD3
Il cambiamento più strutturale per gli IMEL è l’abrogazione della direttiva 2009/110/CE. L’emissione di moneta elettronica diventa uno dei servizi elencati nell’allegato I della PSD3 e gli IMEL diventano istituti di pagamento che prestano anche quel servizio. In Italia l’emissione è oggi riservata a banche e IMEL dall’art. 114-bis TUB, e IMEL e istituti di pagamento hanno albi distinti (artt. 114-quater e 114-septies TUB): con il recepimento questa architettura andrà riscritta.
Cambia il capitale iniziale (art. 5 PSD3): 40.000 euro per la sola rimessa di denaro, 50.000 euro per la disposizione di ordine di pagamento (invariato), 150.000 euro per i servizi dei punti 1-5 dell’allegato I, 250.000 euro per la moneta elettronica, contro i 350.000 euro di oggi. Gli importi si sommano se si prestano servizi di più categorie. Sulla tutela dei fondi le modalità restano quelle già note, compreso il deposito presso una banca centrale, a sua discrezione, già introdotto dal Reg. (UE) 2024/886; la novità è che va evitato, ove opportuno, il rischio di concentrazione.
C’è poi un raccordo con MiCA: l’art. 47 PSD3 inserisce l’art. 60, par. 4 bis, che consente a un istituto di pagamento di prestare servizi su e-money token, ai fini della prestazione di servizi di pagamento, senza separata autorizzazione MiCA, previa notifica di 40 giornate operative. Chi vuole entrare nel mercato può fare una prima verifica dei requisiti con lo strumento gratuito IMEL Readiness; il perimetro degli operatori italiani è nella directory IMEL e IP autorizzati.
Il regime transitorio: verifica dei requisiti, non nuova autorizzazione
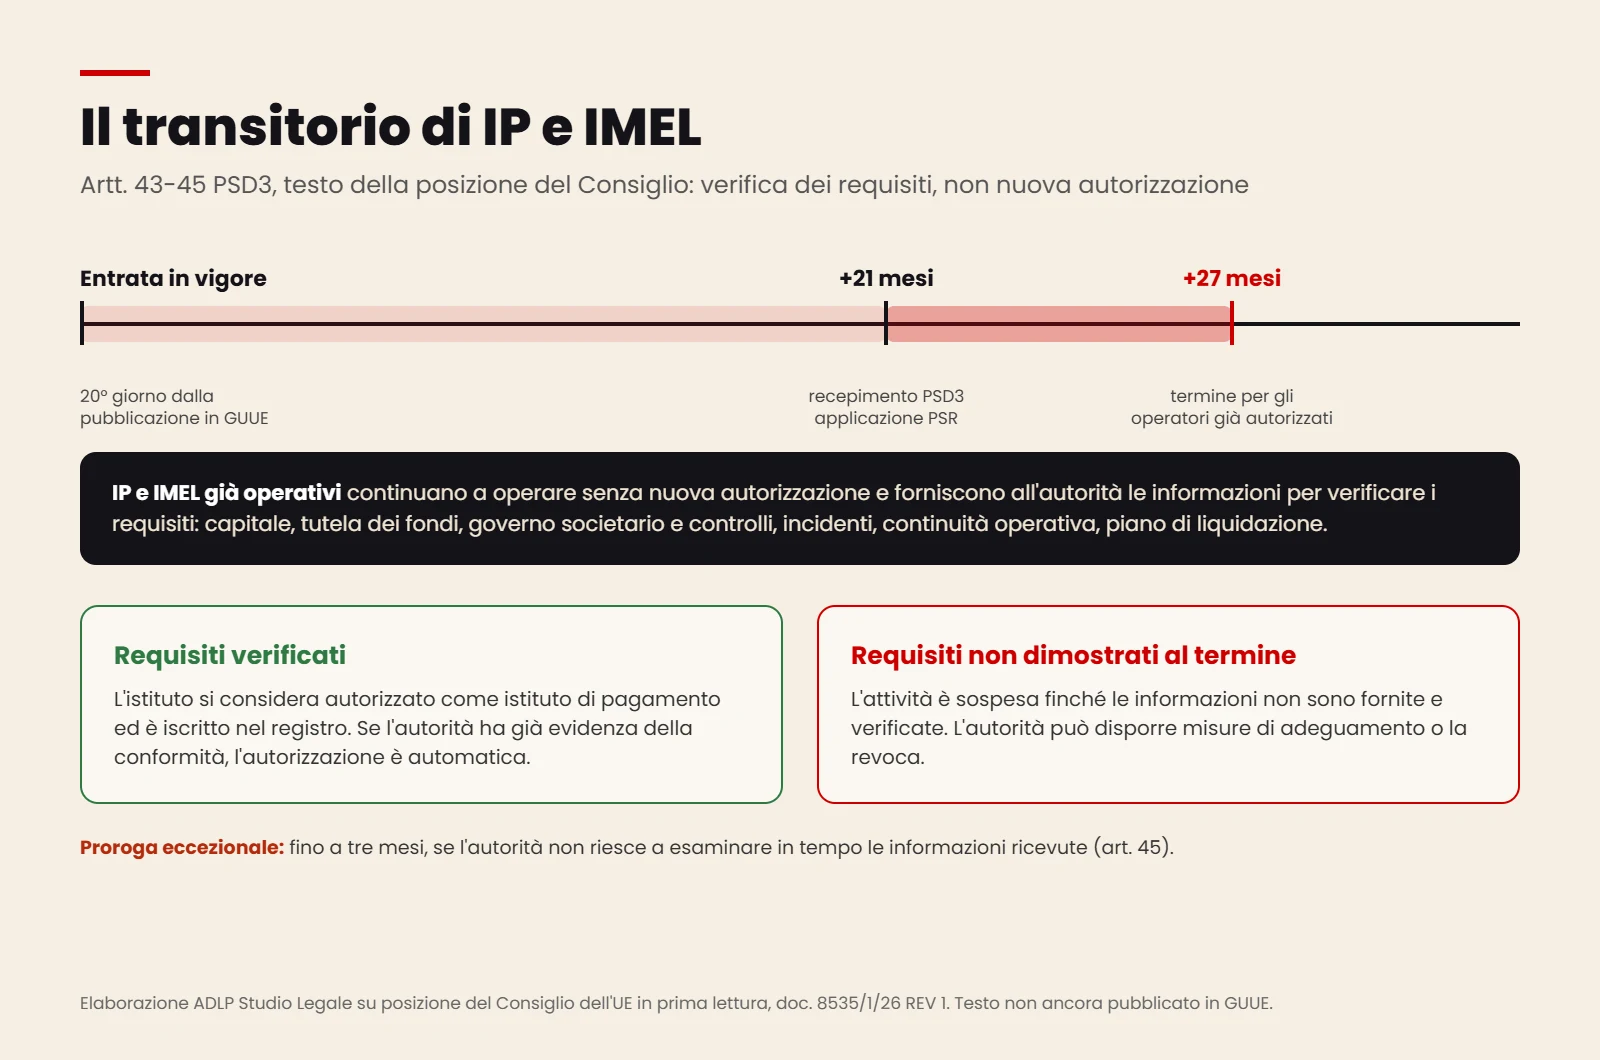
Le autorizzazioni esistenti non decadono, ma non passano neppure in automatico. Secondo gli artt. 43-45 PSD3, nel testo della posizione del Consiglio:
- istituti di pagamento e IMEL già operativi continuano a operare fino a 27 mesi dall’entrata in vigore senza chiedere una nuova autorizzazione;
- entro quel termine forniscono all’autorità le informazioni per verificare i requisiti: capitale, tutela dei fondi, governo societario e controlli interni, gestione degli incidenti, continuità operativa, piano di liquidazione;
- chi li rispetta si considera autorizzato come istituto di pagamento ed è iscritto nel registro; se l’autorità ha già evidenza della conformità, l’autorizzazione è automatica;
- chi non è in regola alla scadenza è sospeso fino alla verifica; l’autorità può disporre misure di adeguamento o la revoca (artt. 43, par. 1, e 44, par. 2) e, in via eccezionale, prorogare il termine fino a tre mesi (art. 45).
In pratica, ogni istituto dovrà ricostruire un dossier di verifica dei requisiti. Chi ha un’autorizzazione di molti anni fa e un’operatività cambiata nel frattempo farà bene a partire subito: per gli operatori già autorizzati lo Studio ha costruito la Transition Gap Analysis.
Cosa porta il PSR: frodi, verifica del beneficiario, conti bancari
- Verifica del nome del beneficiario. L’art. 51 PSR estende a tutti i bonifici il controllo di corrispondenza tra nome e identificativo del conto, oggi previsto per i bonifici in euro dal Reg. (UE) 260/2012 come modificato dal Reg. (UE) 2024/886; se il prestatore non fornisce correttamente il servizio, risponde del bonifico eseguito in modo difettoso (art. 58). Entrambe le norme si applicano dopo 27 mesi.
- Frode per impersonificazione. Il consumatore raggirato da chi si finge il suo prestatore, usandone i canali di comunicazione, ha diritto al rimborso se ha denunciato il fatto alla polizia e lo ha comunicato al prestatore senza indebito ritardo; il prestatore risponde entro 15 giornate operative e il rimborso non spetta in caso di frode o colpa grave del consumatore (art. 60).
- Piattaforme online. Piattaforme e motori di ricerca molto grandi dovranno chiedere a chi pubblicizza servizi finanziari regolamentati la prova dell’autorizzazione (art. 62).
- Accesso ai conti presso le banche. Le banche dovranno aprire conti di pagamento a istituti di pagamento, loro agenti e richiedenti l’autorizzazione su base obiettiva, non discriminatoria e proporzionata; rifiuto e chiusura sono ammessi solo in casi eccezionali, con motivazione scritta e possibilità di rivolgersi all’autorità. Chi opera nel settore conosce bene il problema.
- Sistemi di regolamento. L’accesso di IP e IMEL ai sistemi designati, già aperto dal Reg. (UE) 2024/886, è confermato (art. 46 PSD3).
PSD3 e PSR: cosa conviene fare già adesso
Il testo di PSD3 e PSR è stabile, anche se la numerazione può cambiare con la revisione giuridico-linguistica. Ci sono attività che non conviene rinviare:
- mappare i servizi effettivamente prestati sulle categorie dell’allegato I della PSD3, perché da lì dipendono capitale e requisiti;
- preparare il dossier di verifica dei requisiti (capitale, tutela dei fondi, governance e controlli, incidenti, continuità operativa, piano di liquidazione) e individuare chi in azienda ne è responsabile;
- rivedere i processi antifrode e i canali di comunicazione con i clienti alla luce della responsabilità per impersonificazione;
- censire i rapporti con le banche di appoggio e le chiusure di conto subite;
- coordinare il lavoro con gli altri cantieri aperti, a partire da DORA e dalla qualificazione dei servizi dopo la sentenza ABC Projektai.
Sugli ultimi punti possono essere utili le nostre note su cosa devono mettere a posto gli istituti di pagamento dopo ABC Projektai, sul confine tra conto di pagamento e moneta elettronica e su DORA e outsourcing ICT negli IMEL. Il quadro completo è nella guida PSD3 & PSR.
In sintesi
Con la posizione del Consiglio del 29 ottobre 2026 PSD3 e PSR hanno un testo stabile: manca la seconda lettura del Parlamento, poi la pubblicazione. Gli IMEL diventano istituti di pagamento che emettono moneta elettronica, con un capitale iniziale di 250.000 euro, e le autorizzazioni esistenti vanno confermate con la verifica dei requisiti entro 27 mesi dall’entrata in vigore. Il PSR estende la verifica del nome del beneficiario, introduce il rimborso per le frodi da impersonificazione e regola l’accesso degli istituti ai conti bancari. Fino all’applicazione valgono la PSD2 e le norme del TUB.
Fonti
- PSD3, posizione del Consiglio in prima lettura, doc. 8535/1/26 REV 1 — Consiglio dell’Unione europea; motivazione, doc. 8535/26 ADD 1 — Consiglio dell’Unione europea
- PSR, posizione del Consiglio in prima lettura, doc. 8543/1/26 REV 1 — Consiglio dell’Unione europea; motivazione, doc. 8543/26 ADD 1 REV 1 — Consiglio dell’Unione europea
- Esito del voto del 29 ottobre 2026, note 15152/26 e 15154/26 — PSD3, PSR
- Proposte COM(2023) 366 e COM(2023) 367 — EUR-Lex PSD3, EUR-Lex PSR
- Procedure 2023/0209(COD) e 2023/0210(COD) — Osservatorio legislativo del Parlamento europeo
- Art. 294 TFUE — EUR-Lex
- Direttiva 2009/110/CE — EUR-Lex; Reg. (UE) 2024/886 — EUR-Lex; Reg. (UE) 2023/1114 (MiCA) — EUR-Lex
Pagamenti e moneta elettronica sono seguiti nelle aree Regolamentazione finanziaria e Fintech e IMEL, con il percorso IMEL e PSD3. Gli atti sono schedati nell’Osservatorio (scheda PSD3 e scheda PSR) e le scadenze sono nel Regulatory Radar.
Domande frequenti
PSD3 e PSR sono già in vigore?
No. Il 29 ottobre 2026 il Consiglio ha adottato la posizione in prima lettura; mancano la seconda lettura del Parlamento europeo e la pubblicazione nella Gazzetta ufficiale dell’Unione europea. Fino all’applicazione restano in vigore la PSD2, la direttiva sulla moneta elettronica e le norme del TUB.
Gli IMEL perderanno l’autorizzazione?
Non automaticamente. Gli IMEL già autorizzati continuano a operare fino a 27 mesi dall’entrata in vigore e forniscono all’autorità le informazioni per la verifica dei requisiti: se conformi sono considerati istituti di pagamento autorizzati, altrimenti vengono sospesi fino alla verifica. L’autorità può disporre misure di adeguamento o la revoca e, in via eccezionale, prorogare il termine fino a tre mesi.
Quando si applicheranno le nuove regole?
Il PSR si applica 21 mesi dopo l’entrata in vigore, con la verifica del beneficiario a 27 mesi; la PSD3 va recepita entro 21 mesi. Le date di calendario si conosceranno solo con la pubblicazione nella Gazzetta ufficiale.
Vuoi capire che cosa cambia per il tuo istituto?
Per una valutazione sul caso concreto puoi scrivere allo Studio o fissare un appuntamento.
Testo a cura dell’Avv. Giulia Arangüena, founder di ADLP Studio Legale — aggiornato al 30 ottobre 2026.
Nota informativa. I contenuti hanno finalità esclusivamente informative e non costituiscono parere legale né sollecitazione di clientela ai sensi degli artt. 17 e 17-bis del Codice Deontologico Forense. Per ogni valutazione sul caso concreto è necessario un confronto professionale. PSD3 e PSR non sono ancora adottati in via definitiva: i riferimenti sono al testo della posizione del Consiglio del 29 ottobre 2026 e vanno verificati sul testo pubblicato nella Gazzetta ufficiale dell’Unione europea.
© 2026 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).