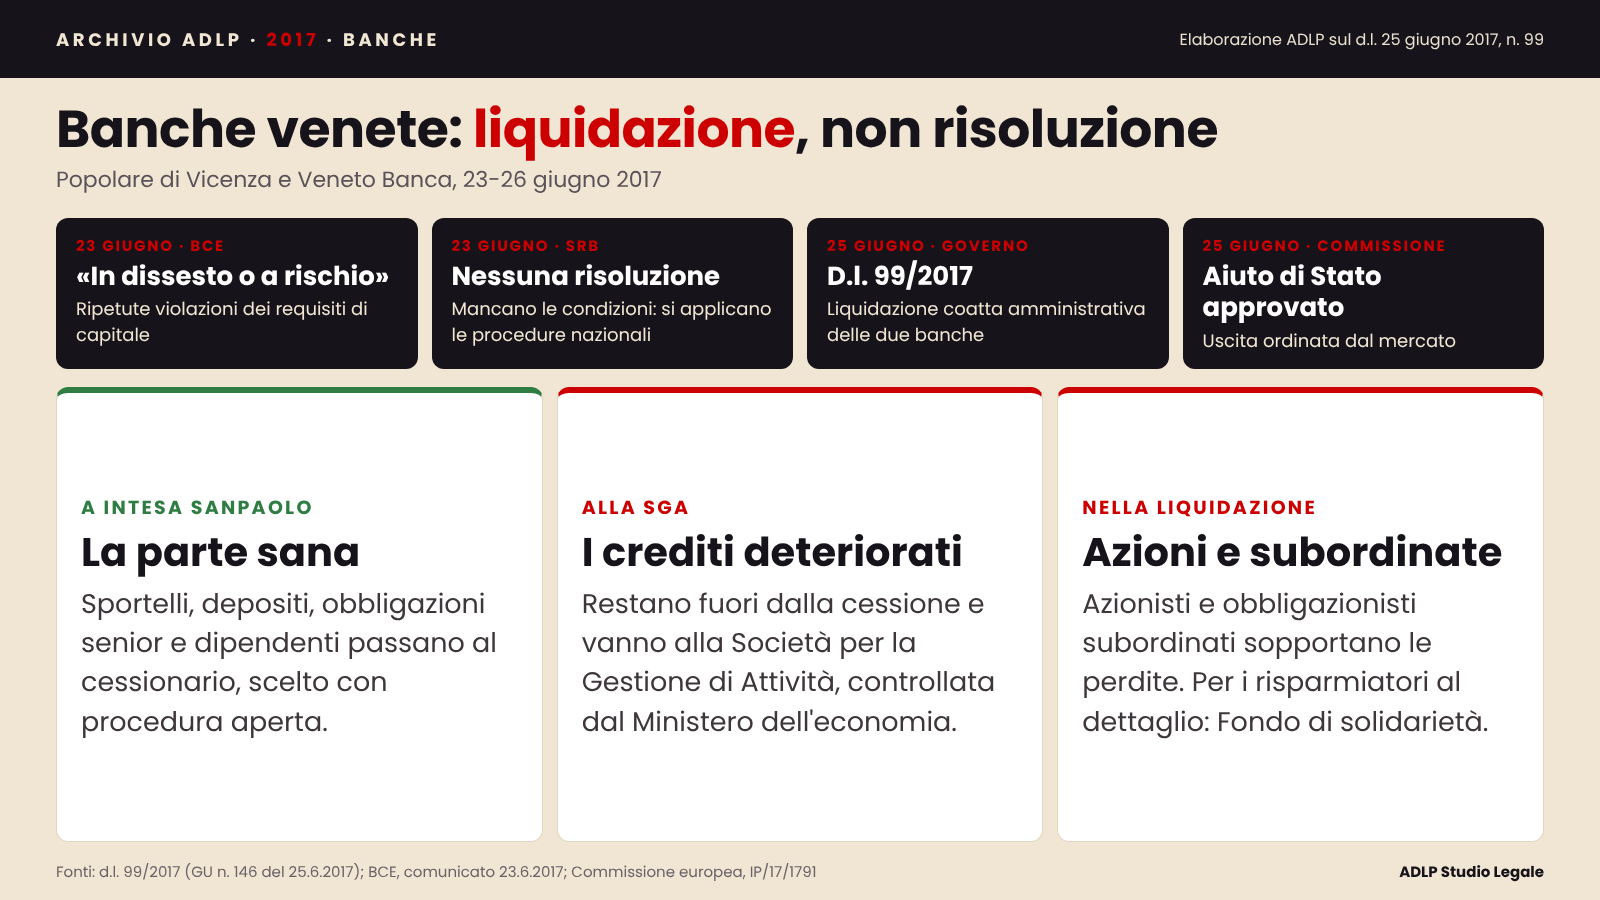
In tre giorni la crisi di Banca Popolare di Vicenza e Veneto Banca è arrivata al suo esito. Venerdì 23 giugno la BCE le ha dichiarate in dissesto o a rischio di dissesto; domenica 25 il Consiglio dei ministri ha approvato il decreto-legge 25 giugno 2017, n. 99, pubblicato lo stesso giorno nella Gazzetta Ufficiale n. 146 e subito in vigore; lunedì 26 è stato firmato il contratto con cui le attività sane passano a Intesa Sanpaolo.
Due banche «significative», vigilate direttamente dalla BCE, escono così dal mercato senza passare per la risoluzione prevista dalla direttiva BRRD, di cui avevamo parlato a proposito del bail-in. Si è scelta invece la strada nazionale della liquidazione coatta amministrativa, accompagnata da un intervento pubblico.
Perché non la risoluzione
Secondo la BCE, le due banche «hanno ripetutamente violato i requisiti patrimoniali di vigilanza» e non sono state in grado di presentare soluzioni credibili. A quel punto la parola è passata al Comitato di risoluzione unico (SRB), che ha concluso che «le condizioni per un’azione di risoluzione non erano soddisfatte»: le banche dovevano essere liquidate secondo le procedure d’insolvenza italiane.
La risoluzione, infatti, si applica solo se è necessaria nell’interesse pubblico. Quando manca questa condizione, la crisi torna nel perimetro del diritto nazionale: per le banche italiane è la liquidazione coatta amministrativa del Testo unico bancario (artt. 80 ss.), qui adattata dal decreto-legge alle esigenze del caso.
Che cosa prevede il d.l. 99/2017
- Liquidazione coatta (art. 2): le due banche sono sottoposte a liquidazione coatta amministrativa, con continuità dell’esercizio dell’impresa per il tempo necessario alla cessione.
- Cessione (art. 3): l’azienda bancaria, o rami di essa, passa a un cessionario individuato con una procedura aperta, concorrenziale e non discriminatoria. Il cessionario è Intesa Sanpaolo.
- Interventi dello Stato (art. 4): garanzie pubbliche sul finanziamento erogato dal cessionario alla liquidazione e apporti di denaro a sostegno della cessione.
- Crediti deteriorati (art. 5): restano fuori dalla cessione e sono trasferiti alla Società per la Gestione di Attività (SGA), che si occuperà del recupero.
- Ristoro (art. 6): le persone fisiche, gli imprenditori individuali e i coltivatori diretti che avevano acquistato dalle banche obbligazioni subordinate possono accedere al Fondo di solidarietà istituito dalla legge di stabilità 2016.
La Commissione europea ha approvato l’intervento lo stesso 25 giugno, come aiuto di Stato per l’uscita ordinata dal mercato: circa 4,785 miliardi di euro di apporti in denaro e garanzie statali fino a circa 12 miliardi. Il ministro dell’Economia ha parlato di risorse mobilitate fino a 17 miliardi.
| Soggetto | Che cosa succede | Fonte |
|---|---|---|
| Depositanti | Passano a Intesa Sanpaolo, pienamente tutelati | Commissione, IP/17/1791 |
| Obbligazionisti senior | Passano a Intesa Sanpaolo, nessuna perdita | Commissione, IP/17/1791 |
| Azionisti | Restano nella liquidazione e sopportano le perdite | D.l. 99/2017; Commissione |
| Obbligazionisti subordinati | Restano nella liquidazione; i risparmiatori al dettaglio possono chiedere il ristoro | D.l. 99/2017, art. 6 |
| Crediti deteriorati | Esclusi dalla cessione, trasferiti alla SGA | D.l. 99/2017, art. 5 |
| Sportelli e dipendenti | Trasferiti al cessionario | Commissione, IP/17/1791 |
Le questioni aperte
- Il perimetro della BRRD. Se una banca vigilata dalla BCE può essere liquidata con fondi pubblici fuori dalla risoluzione, il bail-in si applica solo alle crisi che rilevano per l’interesse pubblico europeo. Il dibattito su questa asimmetria è appena cominciato.
- La tutela dei risparmiatori. Gli azionisti, spesso clienti delle stesse banche, perdono l’investimento; per i subordinati il ristoro è limitato e condizionato.
- Il contenzioso. I debiti delle banche verso azionisti e obbligazionisti subordinati derivanti dal collocamento di azioni e subordinate, o dalla violazione delle regole sui servizi di investimento, sono esclusi dalla cessione (art. 3) e restano nella liquidazione: è uno dei punti più delicati per chi ha comprato azioni e obbligazioni.
- La conversione. Il decreto dovrà essere convertito in legge dal Parlamento entro sessanta giorni.
I documenti
Area di attività dello Studio: Regolamentazione finanziaria · Contenzioso.
Domande frequenti
Perché le banche venete non sono andate in risoluzione?
Il Comitato di risoluzione unico ha ritenuto che non ricorressero le condizioni, in particolare l’interesse pubblico: le banche sono quindi state liquidate con la procedura nazionale.
Che cosa succede ai depositi e alle obbligazioni senior?
Passano a Intesa Sanpaolo insieme agli sportelli: depositanti e obbligazionisti senior non subiscono perdite.
Chi ha obbligazioni subordinate può essere rimborsato?
I risparmiatori persone fisiche che le avevano acquistate dalle banche possono chiedere l’accesso al Fondo di solidarietà, alle condizioni previste dalla legge.
Una questione simile da valutare oggi?
Il quadro normativo è cambiato dal 2017: possiamo aiutarti a capire quali regole valgono oggi per il tuo caso.
Redazione ADLP — giugno 2017. Fonti: d.l. 25 giugno 2017, n. 99; BCE, 23.6.2017; Commissione europea, IP/17/1791.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2017 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).