Il 9 dicembre 2016 è stato pubblicato in Gazzetta ufficiale il parere della Banca centrale europea del 12 ottobre 2016 (CON/2016/49) sulla proposta di modifica della IV direttiva antiriciclaggio. È la proposta con cui la Commissione, il 5 luglio, ha chiesto di rendere soggetti obbligati gli exchange di valute virtuali e i wallet provider, e di cui abbiamo scritto qui.
Il parere è breve, quattro pagine, ma per il nostro settore dice molto. La BCE appoggia l’estensione degli obblighi antiriciclaggio, ma chiede di riscrivere la definizione di valuta virtuale. E mette in guardia il legislatore europeo dal dare l’impressione di incoraggiarne l’uso.
Sì agli obblighi per exchange e wallet provider
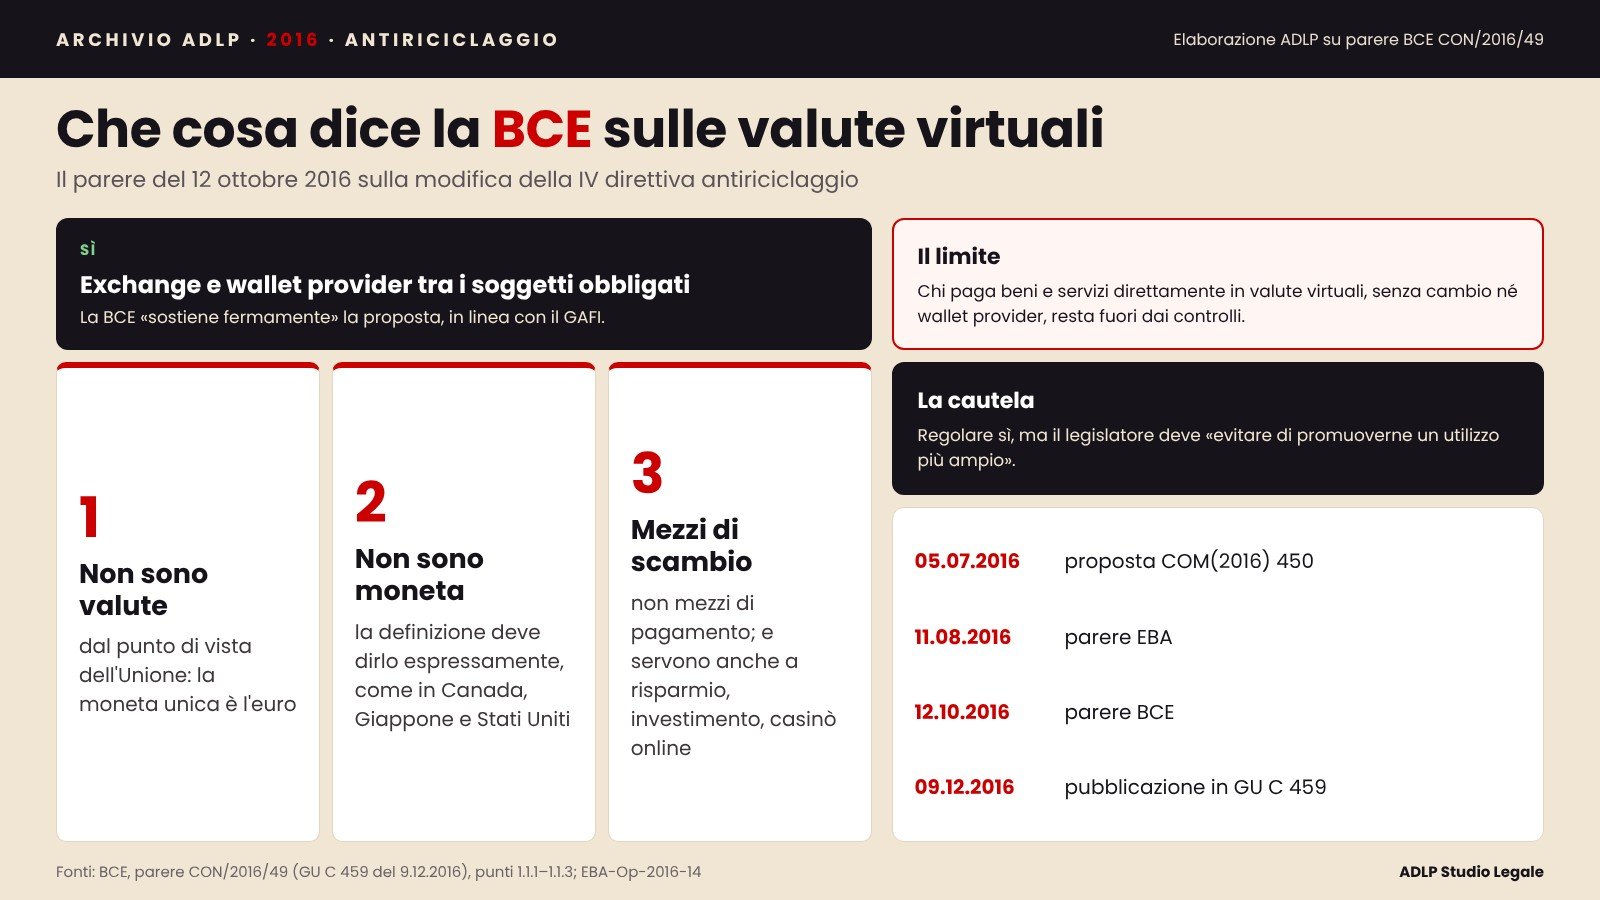
Sul punto centrale la BCE non ha dubbi: «sostiene fermamente» l’inclusione tra i soggetti obbligati dei prestatori di servizi di cambio tra valute virtuali e valute legali e dei prestatori di portafogli digitali, e l’obbligo per gli Stati di prevedere per loro una licenza o una registrazione. La posizione è in linea con le raccomandazioni del GAFI: terroristi e organizzazioni criminali, scrive la BCE, possono oggi trasferire denaro nelle reti delle valute virtuali «dissimulando i trasferimenti o beneficiando di un certo livello di anonimato».
La BCE segnala però un limite che non va sottovalutato. Le valute virtuali non devono necessariamente essere cambiate in euro: si possono usare per comprare beni e servizi direttamente, senza passare da un exchange o da un wallet provider. Queste operazioni «sfuggirebbero alle misure di controllo previste nella proposta».
La definizione: non sono valute, non sono moneta
La parte più interessante per il giurista è il punto 1.1.3. La Commissione aveva definito le valute virtuali come una rappresentazione di valore digitale «accettata da persone fisiche e giuridiche come mezzo di pagamento». La BCE propone tre correzioni.
- Non sono valute. Dal punto di vista dell’Unione la moneta unica è l’euro, ai sensi del regolamento (CE) n. 974/98; la BCE richiama anche la nozione di «valuta» della direttiva 2014/62/UE sulla protezione dell’euro contro la falsificazione.
- Non sono moneta. La definizione dovrebbe chiarire espressamente che le valute virtuali «non costituiscono moneta legalmente istituita o denaro», come già fanno Canada, Giappone e Stati Uniti.
- Sono mezzi di scambio, non di pagamento. E la definizione dovrebbe ricordare che servono anche ad altro: riserva di valore, risparmio, investimento, perfino casinò online.
| Elemento | Proposta della Commissione | Osservazione della BCE |
|---|---|---|
| Natura | «Rappresentazione di valore digitale» | Non sono valute dal punto di vista dell’Unione |
| Emittente | Non emessa da una banca centrale o da un ente pubblico | Dire espressamente che non sono moneta legale né denaro |
| Funzione | «Mezzo di pagamento» | «Mezzi di scambio» piuttosto che mezzi di pagamento |
| Usi | Pagamento | Anche riserva di valore, risparmio, investimento, casinò online |
Regolare senza promuovere
Al punto 1.1.2 la BCE riconosce che la tecnologia a registro distribuito su cui si basano le valute virtuali può aumentare l’efficienza e la scelta dei metodi di pagamento. Ma elenca le sue preoccupazioni: una volatilità più alta di quella delle valute legali e spesso slegata da fattori economici; nessuna garanzia per chi le detiene di poterle cambiare in futuro; e, se il loro uso crescesse molto, un possibile effetto sul controllo dell’offerta di moneta e sulla stabilità dei prezzi. Per questo il legislatore europeo dovrebbe regolarle ai fini antiriciclaggio, ma «evitare, in questo particolare contesto, di promuoverne un utilizzo più ampio».
Il parere tocca anche un secondo tema: i registri centrali dei conti bancari e di pagamento. Se uno Stato affida il registro alla propria banca centrale, la BCE chiede un meccanismo di recupero dei costi, perché si tratta di una funzione di governo e non di un compito di banca centrale, e va evitato il rischio di finanziamento monetario.
Il parere dell’EBA: un primo passo, non una disciplina
Due mesi prima, l’11 agosto, si era espressa anche l’Autorità bancaria europea, con il parere EBA-Op-2016-14. L’EBA accoglie con favore la proposta, ma ricorda che la maggior parte dei rischi indicati nella sua Opinion del 2014 resta senza risposta: gli obblighi antiriciclaggio non danno ai consumatori alcuna tutela, né introducono presidi prudenziali. Per una disciplina completa servirebbe un regime separato o modifiche profonde alla PSD2, che oggi non è adatta. Anche l’EBA, come la BCE, nota che chiamarle «valute» suggerisce un’analogia con la moneta legale che non è giustificata.
E adesso?
La proposta è ora nelle mani del Parlamento europeo, dove i relatori delle commissioni ECON e LIBE hanno presentato il progetto di relazione il 7 novembre, e del Consiglio, che ne ha discusso all’ECOFIN del 6 dicembre. In Italia la legge di delegazione europea 2015 (L. 170/2016) ha delegato il Governo a recepire la IV direttiva, ma senza criteri specifici sulle valute virtuali. Intanto l’Agenzia delle Entrate, con la risoluzione 72/E di settembre, ha già assimilato un exchange di bitcoin ai cambiavalute previsti dal d.lgs. 231/2007.
Le domande per il giurista
- Mezzo di scambio o di pagamento? La distinzione non è solo lessicale: se le valute virtuali non sono mezzi di pagamento, restano più chiaramente fuori dal perimetro dei servizi di pagamento e della moneta elettronica.
- Chi controlla i pagamenti diretti? Il limite indicato dalla BCE resta aperto: un esercente che accetta bitcoin senza convertirli non è un soggetto obbligato.
- Licenza o registrazione? Né la BCE né l’EBA risolvono la scelta, che toccherà agli Stati membri e, in Italia, al decreto di recepimento.
- Regolare senza legittimare? È l’equilibrio che BCE ed EBA chiedono al legislatore, e che le imprese del settore dovranno tenere presente anche nella loro comunicazione.
I documenti
Area di attività dello Studio: Regolamentazione finanziaria · Crypto-Asset, MiCA e DLT.
Domande frequenti
Che cosa dice la BCE sulle valute virtuali nel parere del 12 ottobre 2016?
Sostiene gli obblighi antiriciclaggio per exchange e wallet provider, ma chiede di chiarire che le valute virtuali non sono valute né moneta e di definirle mezzi di scambio.
Perché la BCE vuole cambiare la definizione?
Perché nell’Unione la moneta è l’euro e le valute virtuali non hanno corso legale; inoltre sono usate anche per risparmio e investimento, non solo per pagare.
Che cosa ha detto l’EBA?
Nel parere dell’11 agosto 2016 accoglie la proposta, ma ricorda che gran parte dei rischi resta scoperta e che servirebbe un regime specifico.
Una questione simile da valutare oggi?
Il quadro normativo è cambiato dal 2016: possiamo aiutarti a capire quali regole valgono oggi per il tuo caso.
Redazione ADLP — dicembre 2016. Fonti: BCE, parere CON/2016/49; EBA-Op-2016-14; COM(2016) 450.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2016 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).