Il 5 luglio 2016 la Commissione europea ha presentato la proposta di modifica della IV direttiva antiriciclaggio, la direttiva (UE) 2015/849 (COM(2016) 450). Per chi, come me, segue le valute virtuali dal 2012, è la notizia che aspettavamo: per la prima volta il diritto europeo dà una definizione di valuta virtuale e rende soggetti obbligati gli exchange e i wallet provider.
Ci sono voluti due anni. Il GAFI e l’Autorità bancaria europea lo chiedevano dall’estate del 2014; la BCE, nel suo secondo rapporto del 2015, registrava che il legislatore europeo non aveva seguito l’indicazione. Sono stati gli attentati di Parigi e il Piano d’azione contro il finanziamento del terrorismo a cambiare le cose. In questo articolo ricostruisco il percorso, leggo la proposta insieme ai documenti che la accompagnano e provo a indicare che cosa cambierà per gli operatori italiani.
Perché le valute virtuali interessano l’antiriciclaggio
Il problema è uno solo: l’anonimato. Nel suo primo rapporto, del giugno 2014, il GAFI descriveva due narrazioni opposte: le valute virtuali come futuro dei sistemi di pagamento, e le valute virtuali come «a powerful new tool for criminals, terrorist financiers and other sanctions evaders to move and store illicit funds, out of the reach of law enforcement». Nei sistemi decentrati come Bitcoin gli utenti sono identificati solo da indirizzi, non c’è un soggetto centrale da vigilare né a cui sequestrare i fondi, e la rete non conosce confini.
I casi non mancavano: Liberty Reserve, accusata nel 2013 di aver riciclato oltre 6 miliardi di dollari; Silk Road, il mercato del dark web chiuso nello stesso anno con il sequestro di circa 174.000 bitcoin. Nell’ottobre 2015 il GAFI, nel rapporto sui nuovi rischi di finanziamento del terrorismo, ha aggiunto la storia di Ali Shukri Amin, condannato negli Stati Uniti per aver spiegato su Twitter come usare bitcoin per finanziare l’ISIS.
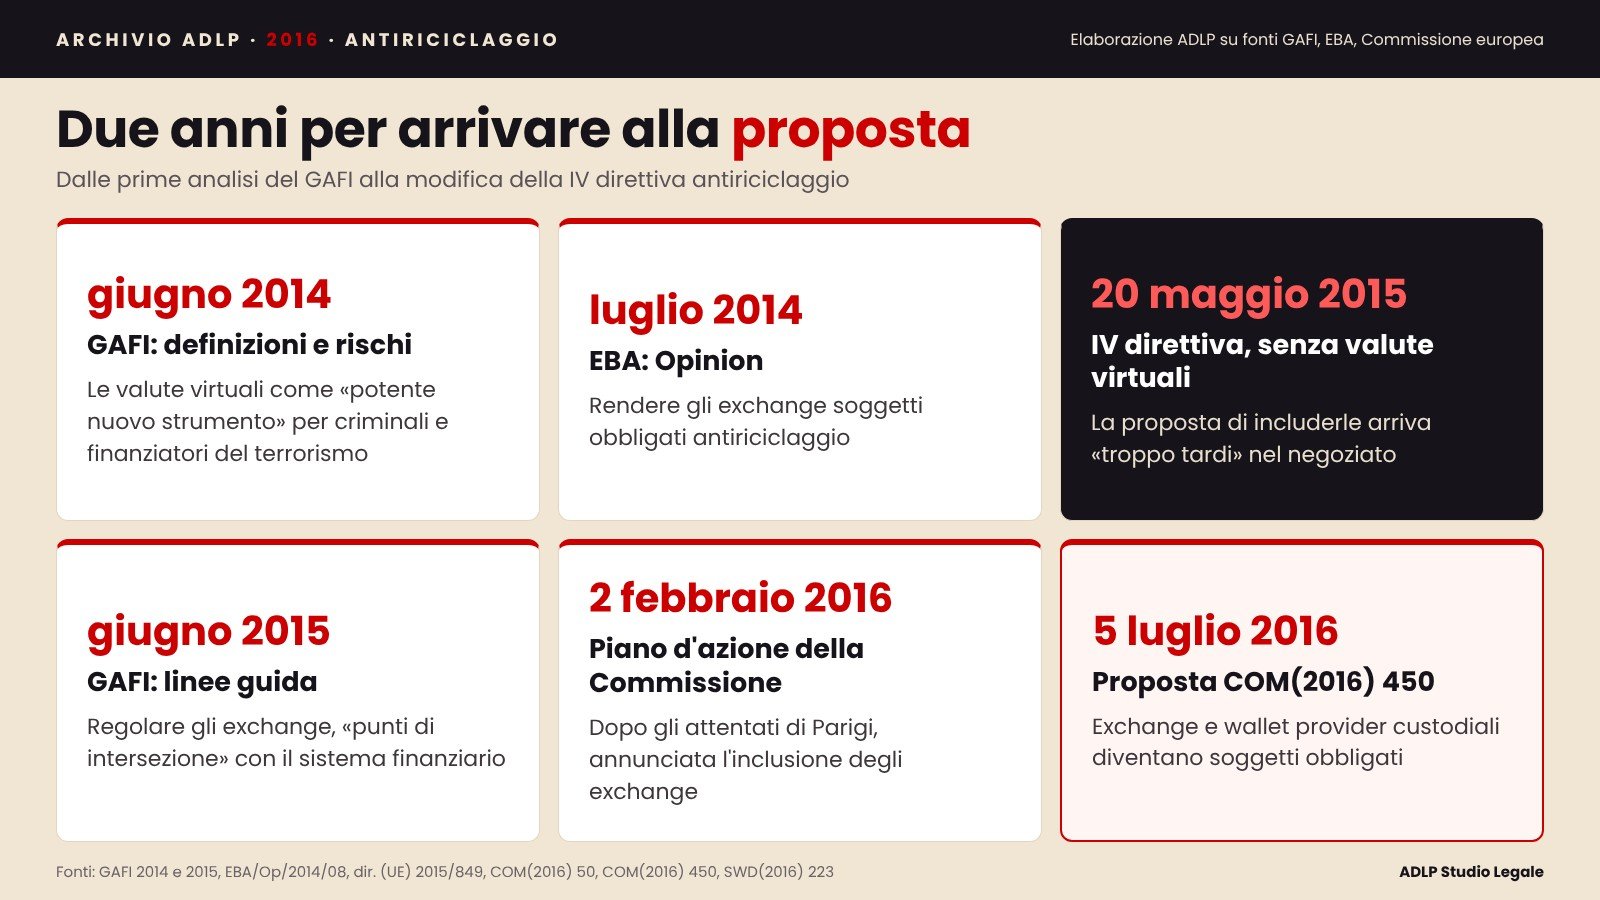
Due anni per arrivare alla proposta
Il percorso europeo è stato lento. L’EBA, nella Opinion del 4 luglio 2014, aveva raccomandato di rendere gli exchange soggetti obbligati. La Commissione aveva proposto di farlo durante il negoziato della IV direttiva, ma, come riconosce oggi nella sua valutazione d’impatto, la proposta era arrivata «too late in the process» per ottenere il sostegno di Stati membri e Parlamento. La direttiva 2015/849 è stata adottata il 20 maggio 2015 senza alcun riferimento alle valute virtuali.
Poi gli attentati di Parigi del 13 novembre 2015. Il Consiglio Giustizia e affari interni del 20 novembre ha chiesto di rafforzare i controlli sui mezzi di pagamento non bancari. Il 2 febbraio 2016 la Commissione ha adottato il Piano d’azione contro il finanziamento del terrorismo, che constatava: «Virtual currencies are currently not regulated at EU level», e annunciava l’inclusione degli exchange nella direttiva. Il 26 maggio il Parlamento europeo ha approvato una risoluzione sulle valute virtuali che chiede un approccio proporzionato, per non soffocare l’innovazione, e accoglie l’idea di includere le piattaforme di scambio nella direttiva antiriciclaggio.
Che cosa chiede il GAFI
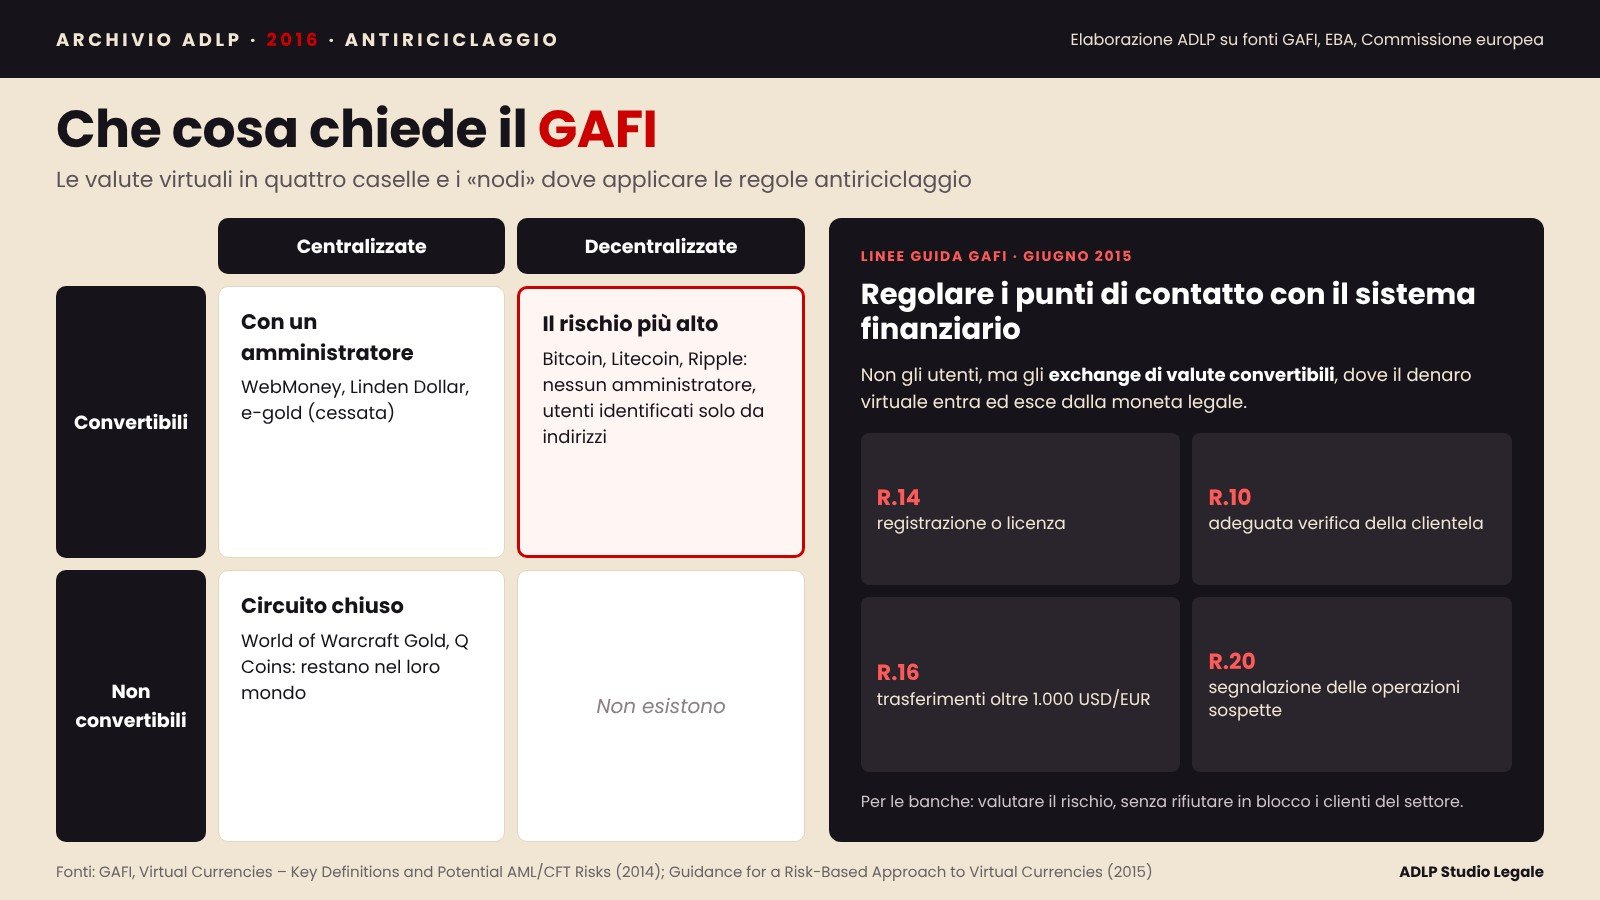
Il rapporto del 2014 ha dato al dibattito un lessico comune. Le valute virtuali sono convertibili o non convertibili, secondo che si possano scambiare con moneta reale, e centralizzate o decentralizzate, secondo che abbiano o no un amministratore. Il rischio più alto sta nelle convertibili decentralizzate, come Bitcoin.
Le linee guida del giugno 2015 sull’approccio basato sul rischio indicano dove intervenire: non sugli utenti, ma sugli exchange di valute convertibili, che sono i «points of intersection that provide gateways to the regulated financial system». A loro i Paesi dovrebbero applicare registrazione o licenza, adeguata verifica, conservazione dei dati e segnalazione delle operazioni sospette. C’è anche un’indicazione per le banche, che in Italia conosciamo bene: l’approccio basato sul rischio «does not imply the automatic or wholesale denial of services» agli operatori del settore.
La proposta del 5 luglio 2016
La proposta introduce nella direttiva la prima definizione europea: le valute virtuali sono «una rappresentazione di valore digitale che non è né emessa da una banca centrale o da un ente pubblico né è necessariamente legata a una valuta legale, ma è accettata da persone fisiche e giuridiche come mezzo di pagamento e può essere trasferita, memorizzata o scambiata elettronicamente». È, quasi parola per parola, la definizione dell’EBA del 2014.
I nuovi soggetti obbligati sono due: i «prestatori di servizi la cui attività principale e professionale consiste nella fornitura di servizi di cambio tra valute virtuali e valute legali» e i «prestatori di servizi di portafoglio digitale che offrono servizi di custodia delle credenziali necessarie per accedere alle valute virtuali». Gli Stati membri dovranno assicurare che ottengano una licenza o siano registrati.
| Tema | Proposta della Commissione |
|---|---|
| Valute virtuali | Definizione europea; exchange e wallet provider custodiali tra i soggetti obbligati, con licenza o registrazione |
| Carte prepagate | Soglia di esenzione dall’adeguata verifica ridotta da 250 a 150 euro; niente esenzione online oltre 50 euro |
| Paesi terzi ad alto rischio | Misure rafforzate di adeguata verifica armonizzate |
| Unità di informazione finanziaria | Più poteri di accesso alle informazioni presso i soggetti obbligati |
| Conti bancari e di pagamento | Registri centralizzati o sistemi di reperimento dei dati |
| Titolari effettivi | Accesso pubblico ai registri di società e trust commerciali |
| Recepimento | Anticipato al 1° gennaio 2017, anche per la IV direttiva |
Le scelte della Commissione
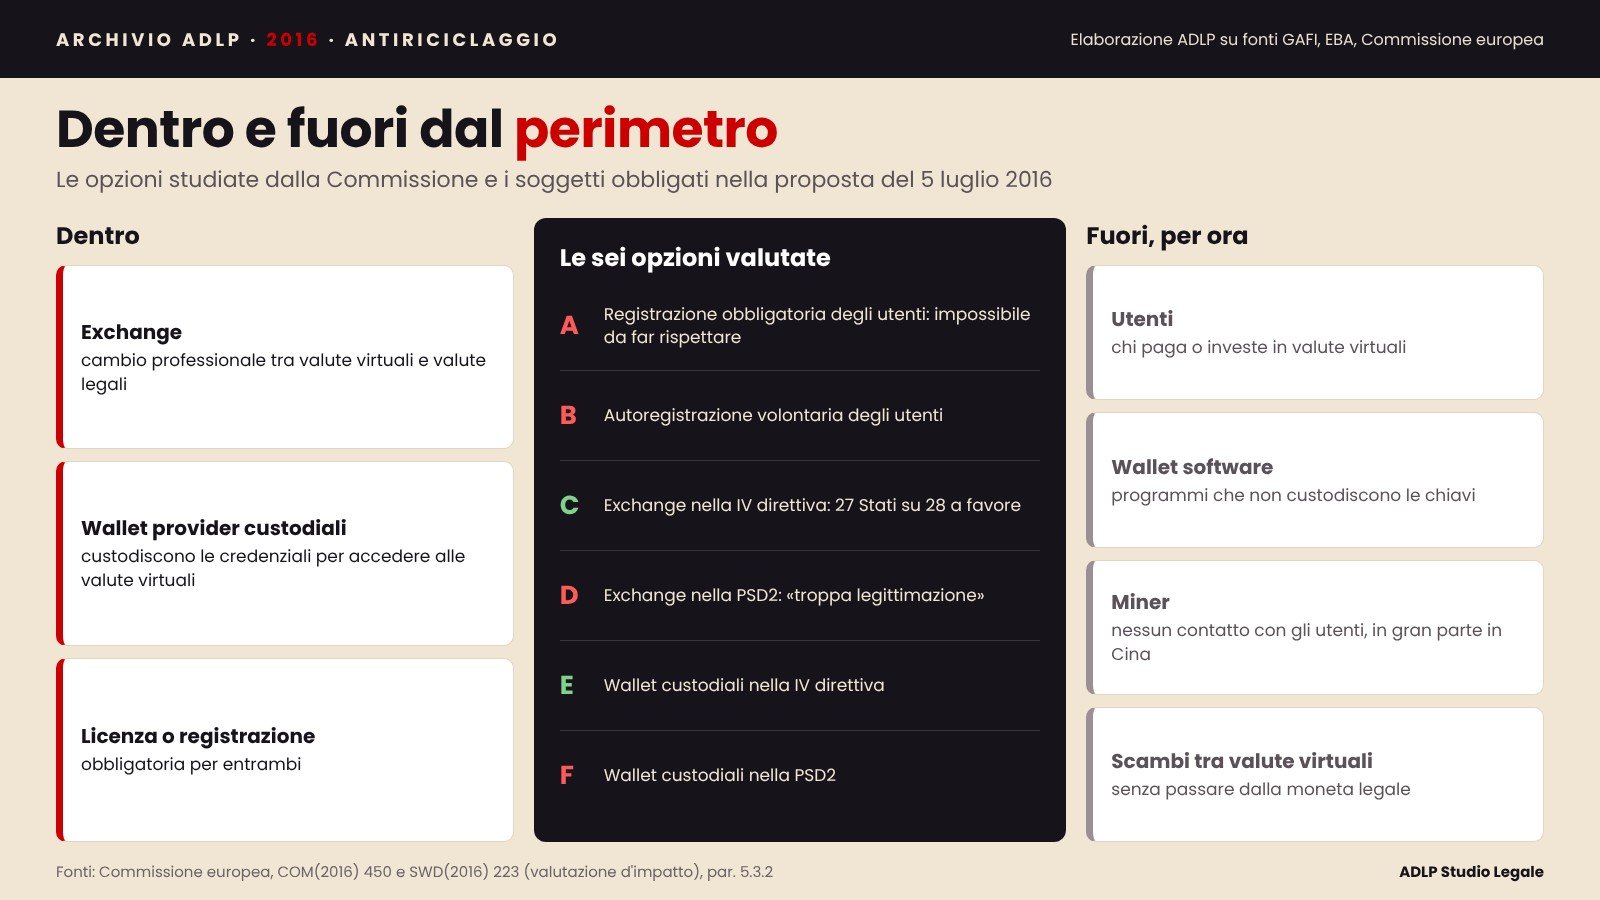
La parte più istruttiva è la valutazione d’impatto che accompagna la proposta (SWD(2016) 223). La Commissione ha esaminato sei opzioni per ridurre l’anonimato: registrare gli utenti, in modo obbligatorio o volontario; portare exchange e wallet custodiali sotto la direttiva antiriciclaggio; oppure sotto la PSD2, con licenza, capitale e tutela dei clienti.
La registrazione degli utenti è stata scartata perché impossibile da far rispettare: per accedere alla rete basta un software. La strada della PSD2 è stata respinta dalla maggior parte degli Stati membri perché, si legge, avrebbe dato alle valute virtuali troppa legittimazione, inducendo i consumatori a crederle sicure. Ventisette Stati su ventotto hanno sostenuto l’opzione antiriciclaggio per gli exchange. I miner restano fuori: non hanno rapporti con gli utenti e, nota la Commissione, sono in gran parte in Cina.
Che cosa resta fuori
La scelta è coerente con l’impostazione del GAFI, ma lascia aperti alcuni spazi. Restano fuori gli utenti, i portafogli software che non custodiscono le chiavi, gli scambi tra una valuta virtuale e l’altra e, più in generale, tutto ciò che avviene senza passare dalla moneta legale. Restano fuori anche gli operatori che offrono il cambio come attività accessoria, se la formula dell’attività «principale e professionale» resterà nel testo finale. Il presidio è nel punto di ingresso e di uscita, non dentro la rete.
E in Italia?
Oggi il d.lgs. 231/2007 non menziona chi scambia valute virtuali. Il 30 gennaio 2015 la Banca d’Italia ha pubblicato un’avvertenza per il pubblico e una comunicazione agli intermediari che fa propria l’Opinion dell’EBA; lo stesso giorno la UIF ha diffuso la comunicazione sull’utilizzo anomalo di valute virtuali. Il risultato è un paradosso: gli obblighi gravano sulle banche e sugli istituti di pagamento che hanno gli exchange come clienti, non sugli exchange.
Il recepimento della IV direttiva passa per il disegno di legge di delegazione europea 2015, approvato dalla Camera il 27 aprile e ora all’esame del Senato. Nulla impedisce al legislatore delegato di andare oltre: la direttiva consente agli Stati di estendere gli obblighi ad altre categorie esposte al rischio. Lo hanno già fatto, in forme diverse, Germania, Francia, Svezia ed Estonia, come riporta la stessa valutazione d’impatto. Dopo il tentativo del gennaio 2014 con l’emendamento al decreto Destinazione Italia, sarebbe l’occasione per dare finalmente una cornice a chi in Italia lavora con le valute virtuali.
Le domande per il giurista
- Licenza o registrazione? La proposta lascia la scelta agli Stati. Una licenza implica requisiti e vigilanza; una registrazione, solo un controllo formale. In Italia, chi terrà l’elenco?
- Chi è un exchange? Il criterio dell’attività «principale e professionale» rischia di lasciare fuori chi offre il cambio insieme ad altri servizi, come chi gestisce ATM bitcoin o accetta pagamenti per conto degli esercenti.
- Come si fa l’adeguata verifica a distanza? Gli exchange operano online: servirà chiarire quali strumenti di identificazione a distanza sono ammessi.
- Che cosa fanno le banche nel frattempo? Finché gli exchange non saranno soggetti obbligati, il rischio resta in capo agli intermediari che li servono. L’indicazione del GAFI è valutare caso per caso, non chiudere i conti in blocco.
- E dopo l’antiriciclaggio? L’EBA aveva proposto un regime completo per il lungo periodo. La Commissione ha scelto di non passare per la PSD2: per ora le valute virtuali entrano nel diritto europeo solo dalla porta dell’antiriciclaggio.
Una nota personale. Ho cominciato a occuparmi di bitcoin quando la BCE pubblicava il suo primo rapporto e ne ho parlato, tra l’altro, al public hearing di Montecitorio del 2014. L’antiriciclaggio è il primo terreno su cui le valute virtuali incontrano davvero il diritto: chi le usa per lavoro farà bene a prepararsi da subito.
I documenti
La proposta, la valutazione d’impatto e i principali documenti del GAFI, dell’EBA e del Parlamento europeo.
Area di attività dello Studio: Regolamentazione finanziaria · Crypto-Asset, MiCA e DLT.
Domande frequenti
Che cosa prevede la proposta del 5 luglio 2016 sulle valute virtuali?
Rende soggetti obbligati antiriciclaggio gli exchange tra valute virtuali e valute legali e i wallet provider che custodiscono le credenziali, con obbligo di licenza o registrazione.
Perché la IV direttiva non comprendeva le valute virtuali?
La proposta di includerle era arrivata troppo tardi nel negoziato e non aveva ottenuto il sostegno di Stati membri e Parlamento.
Gli exchange italiani hanno oggi obblighi antiriciclaggio?
Il d.lgs. 231/2007 non li menziona. Gli obblighi gravano sulle banche e sugli intermediari che li hanno come clienti.
Una questione simile da valutare oggi?
Il quadro normativo è cambiato dal 2016: possiamo aiutarti a capire quali regole valgono oggi per il tuo caso.
Avv. Giulia Arangüena — luglio 2016. Fonti: COM(2016) 450; SWD(2016) 223; GAFI 2014; GAFI 2015; EBA/Op/2014/08.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2016 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).