Dichiarare cripto-attività non è complicato come sembra, ma gli errori costano, e oggi il Fisco ha più strumenti per accorgersene: dal 1° gennaio 2026 si applicano le regole europee sullo scambio automatico di informazioni relative alle cripto-attività (direttiva (UE) 2023/2226, nota come DAC8, recepita in Italia con il D.Lgs. 10 dicembre 2025, n. 194), che coinvolgono direttamente i prestatori di servizi per le cripto-attività. Vediamo cosa serve sapere per dichiarare cripto-attività come privato, non come impresa. Per il quadro più ampio sulla gestione del patrimonio digitale puoi consultare la nostra area Patrimoni privati e digitali e Clienti privati.
Dichiarare cripto-attività: due obblighi diversi (e spesso confusi)
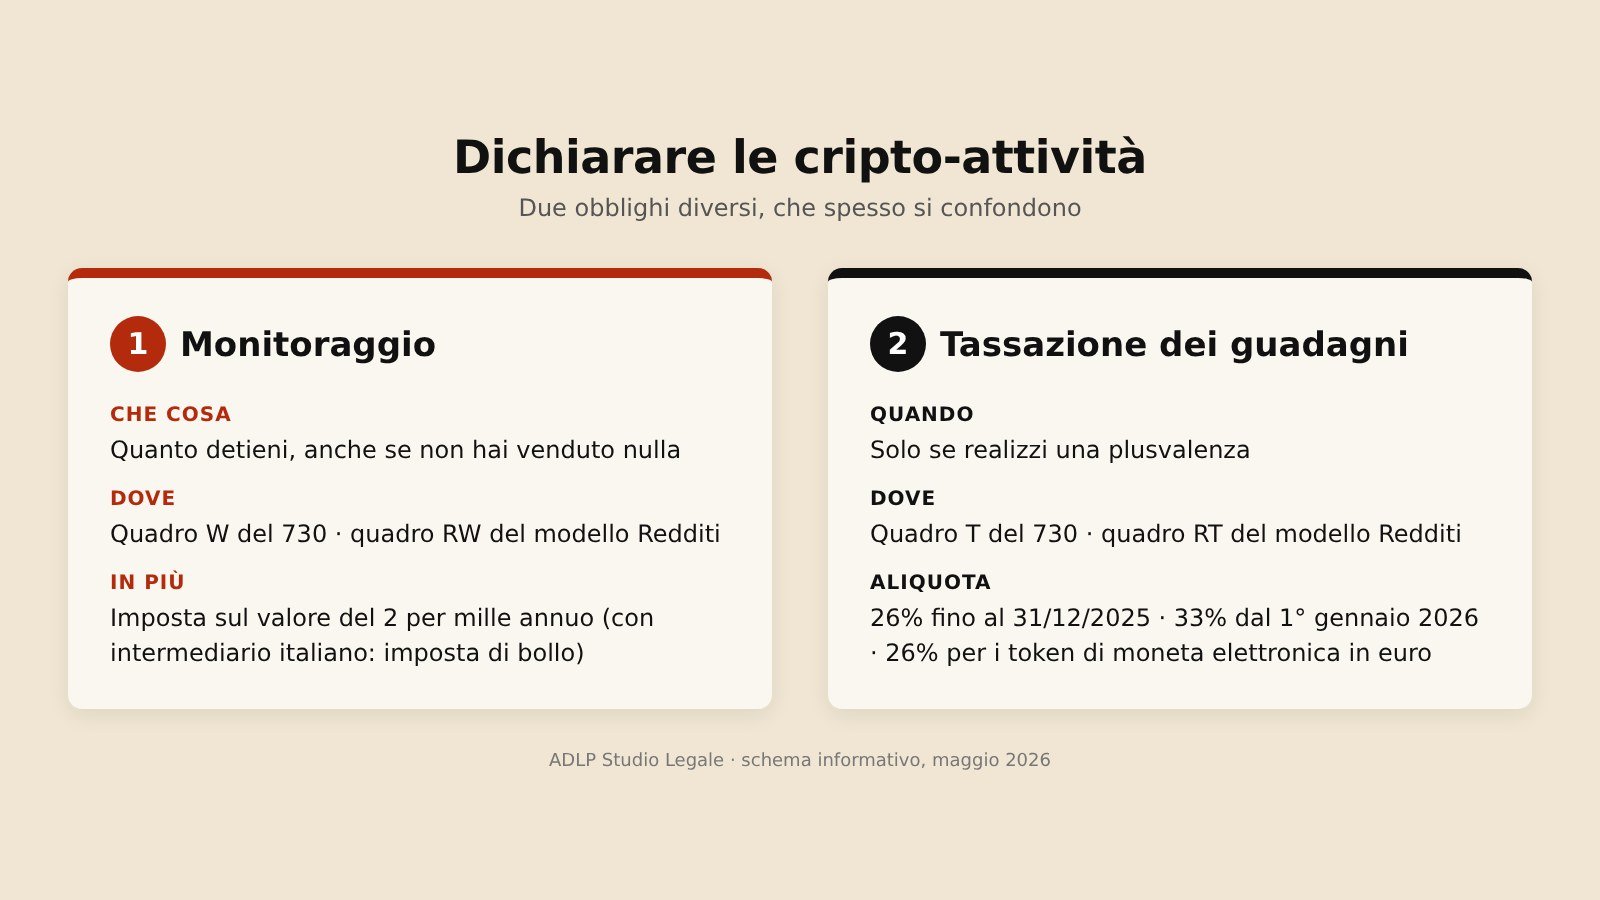
Quando si parla di dichiarare cripto-attività si mescolano due cose che invece sono separate:
- Il monitoraggio del possesso. Va indicato quanto detieni, a prescindere dal fatto che tu abbia guadagnato o no. Nel modello 730 si usa il quadro W; nel modello Redditi Persone Fisiche resta il quadro RW. Lo stesso quadro serve anche a calcolare l’imposta sul valore delle cripto-attività (vedi sotto).
- La tassazione dei guadagni. Scatta solo quando realizzi una plusvalenza, e si indica nel quadro T del 730 oppure nel quadro RT del modello Redditi Persone Fisiche.
Il monitoraggio non è richiesto per le cripto affidate in gestione o in amministrazione a un intermediario residente in Italia che applica lui stesso l’imposta sostitutiva sui redditi che ne derivano.
Puoi avere il primo obbligo senza il secondo: se per tutto l’anno hai tenuto fermi 2 ETH in un hardware wallet senza muoverli, non c’è alcuna plusvalenza da tassare, ma vanno comunque indicati ai fini del monitoraggio e, salvo il caso dell’intermediario italiano, su di essi è dovuta l’imposta annuale del 2 per mille sul valore.
Quando si paga l’imposta sui guadagni
L’imposta sulle plusvalenze non scatta perché “possiedi” cripto, ma quando le realizzi. Sono eventi rilevanti, per esempio:
- vendere cripto in cambio di euro;
- scambiare una cripto con un’altra che non ha le stesse caratteristiche e funzioni (lo scambio tra cripto-attività con caratteristiche e funzioni uguali, invece, non è fiscalmente rilevante);
- usare cripto per pagare beni o servizi.
La plusvalenza tassabile è la differenza tra quanto incassi (o il valore normale delle cripto ricevute in permuta) e il costo di acquisto, che va documentato con elementi certi e precisi: se manca la documentazione, il costo si considera pari a zero. Le minusvalenze si compensano con le plusvalenze e l’eventuale eccedenza si può riportare nei quattro anni successivi, a condizione di indicarla nella dichiarazione dell’anno in cui si è realizzata.
Per i token di moneta elettronica denominati in euro (le stablecoin ancorate all’euro qualificate come “e-money token” dal Regolamento MiCA, con riserve detenute integralmente in attività in euro presso soggetti autorizzati nell’Unione), la legge di bilancio 2026 ha precisato che la semplice conversione tra euro e questi token, così come il rimborso in euro del loro valore nominale, non genera plusvalenze né minusvalenze. Per capire in quale categoria MiCA rientra un token puoi usare il nostro MiCA Token Classifier.
Quanto si paga
Qui c’è la novità che molti non hanno ancora messo a fuoco:
- sulle plusvalenze realizzate fino al 31 dicembre 2025 l’imposta sostitutiva è del 26% (sono queste le operazioni che si dichiarano nel 2026, nei modelli relativi all’anno 2025);
- per le plusvalenze realizzate dal 1° gennaio 2026 l’aliquota sale al 33% (legge di bilancio 2025, L. 30 dicembre 2024, n. 207);
- restano al 26% anche dal 2026 i redditi derivanti da detenzione, cessione o impiego di token di moneta elettronica denominati in euro (novità introdotta dalla legge di bilancio 2026, L. 30 dicembre 2025, n. 199).
Dal 2025 è inoltre sparita la vecchia soglia di esenzione di 2.000 euro: per le operazioni realizzate dal 1° gennaio 2025 anche una plusvalenza minima è tassabile.
A questo si aggiunge l’imposta sul valore delle cripto-attività, pari al 2 per mille annuo del valore, calcolata in proporzione ai giorni di detenzione. Se le cripto sono custodite presso un intermediario italiano, nella stessa misura si applica di norma l’imposta di bollo, prelevata dall’intermediario; altrimenti l’imposta si liquida in dichiarazione, nel quadro W o RW.
Tre cose che ti semplificano la vita
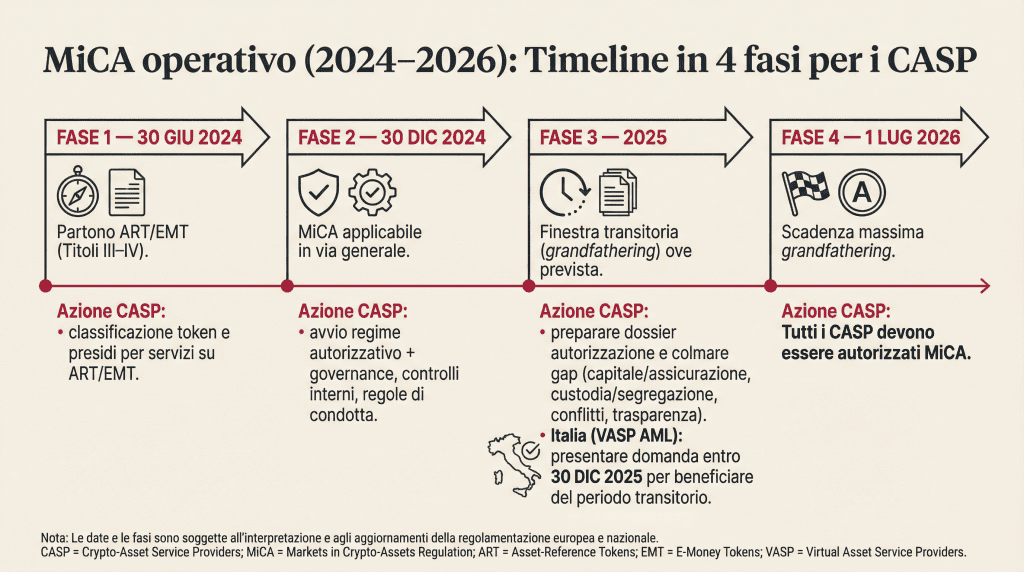
Il regime del risparmio amministrato. Se detieni le cripto presso un intermediario italiano con cui hai un rapporto stabile di custodia o amministrazione, puoi chiedere per iscritto di optare per questo regime: è l’intermediario ad applicare e versare l’imposta sostitutiva al momento del realizzo, e per quelle operazioni non devi compilare i quadri delle plusvalenze. Tieni presente che il 30 giugno 2026 si è chiuso il periodo transitorio: da allora i prestatori di servizi per le cripto-attività possono operare in Italia solo se autorizzati ai sensi del Regolamento MiCA. Prima di contare su questa possibilità, verifica che il tuo operatore sia autorizzato e offra il regime amministrato.
L’affrancamento (opzione 18%). Chi possedeva cripto al 1° gennaio 2025 ha potuto assumere come costo fiscale il valore a quella data, pagando un’imposta sostitutiva del 18% su tale valore, da versare entro il 30 novembre 2025 (anche in tre rate annuali). Chi se ne è avvalso deve tenerne conto nel calcolo delle plusvalenze future; il valore rideterminato non consente però di far emergere minusvalenze.
Il quadro W nel 730. Chi presenta il 730 (per esempio dipendenti e pensionati) può assolvere il monitoraggio e calcolare l’imposta sul valore delle cripto-attività direttamente nel modello 730, nel quadro W, senza dover presentare il modello Redditi solo per dichiarare cripto-attività.
Dichiarare cripto-attività degli anni passati: il ravvedimento
Capita spesso: cripto comprate anni fa, mai indicate in dichiarazione. Le sanzioni per omesso monitoraggio (in misura percentuale sugli importi non dichiarati) e per omessa o infedele dichiarazione dei redditi possono essere pesanti, ma esiste una via d’uscita ordinata: il ravvedimento operoso, che permette di regolarizzare il pregresso pagando sanzioni ridotte, di regola finché non ti è stato notificato un atto di liquidazione o di accertamento. La riduzione è tanto maggiore quanto prima si interviene. Se il tema riguarda anche la successione delle cripto, può esserti utile la nostra guida su successione e crypto-asset. Per le decisioni dei giudici sulle cripto, anche in materia fiscale, vedi la nostra rassegna giurisprudenziale 2025.
Quando conviene rivolgersi a un avvocato
- Hai cripto su più exchange e wallet e non sai come ricostruire costi e plusvalenze.
- Non hai mai dichiarato e vuoi metterti in regola con il ravvedimento.
- Vuoi capire se ti conviene detenere le cripto presso un intermediario in regime amministrato.
- Hai ricevuto una comunicazione dall’Agenzia delle Entrate.
Domande frequenti
Devo dichiarare cripto-attività che non ho mai venduto?
Sì. Il monitoraggio va fatto comunque (quadro W del 730 o quadro RW del modello Redditi) e, salvo che le cripto siano presso un intermediario italiano che applica l’imposta di bollo, è dovuta l’imposta annuale del 2 per mille sul valore. Le plusvalenze, invece, si tassano solo quando le realizzi.
Quanto si paga sulle plusvalenze in cripto nel 2026?
Sulle plusvalenze realizzate fino al 31 dicembre 2025 si applica il 26%; su quelle realizzate dal 1° gennaio 2026 il 33%. Restano al 26% i redditi da token di moneta elettronica denominati in euro.
Esiste ancora la soglia di esenzione di 2.000 euro?
No. È stata eliminata per le operazioni realizzate dal 1° gennaio 2025: oggi anche una plusvalenza di pochi euro è tassabile.
Cripto in regola, senza sorprese
Dichiarazione, ravvedimento per gli anni passati, scelta del regime fiscale: possiamo aiutarti a mettere ordine nella tua posizione cripto, con un’analisi su misura.
Testo a cura della Redazione ADLP — aggiornato a luglio 2026.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale. La materia fiscale è in continua evoluzione: verifica sempre la situazione aggiornata con un professionista.