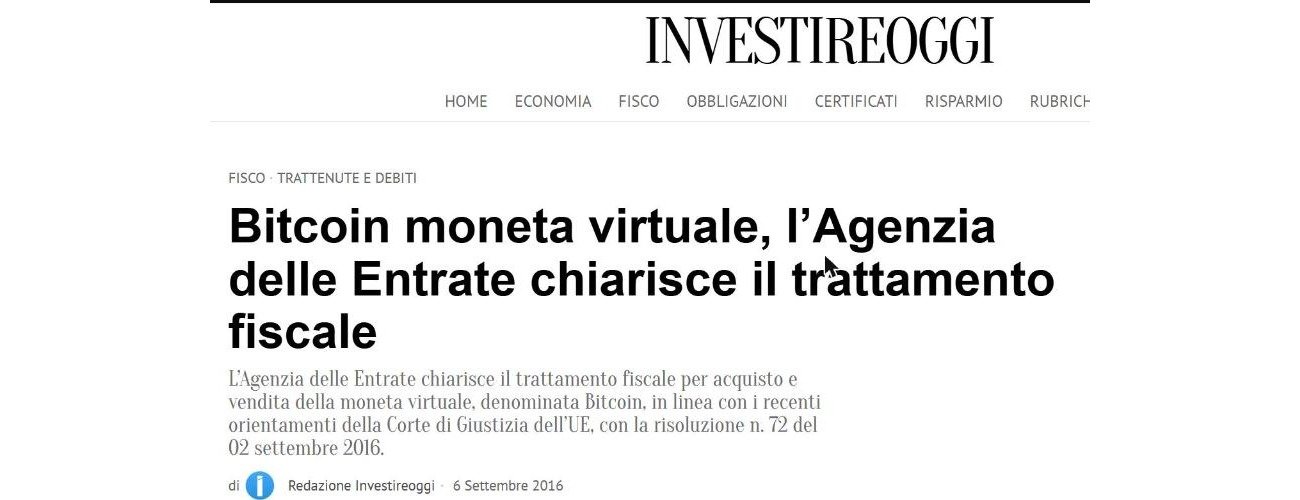
Con la risoluzione n. 72/E del 2 settembre 2016 l’Agenzia delle Entrate ha dato per la prima volta indicazioni sul trattamento fiscale del bitcoin. L’occasione è un interpello presentato da una società che vuole comprare e vendere bitcoin per conto dei propri clienti. Le risposte toccano IVA, imposte sui redditi, persone fisiche e antiriciclaggio.
Che cos’è il bitcoin per l’Agenzia
La risoluzione parte da una descrizione: il bitcoin è «una tipologia di moneta “virtuale”, o meglio “criptovaluta”, utilizzata come “moneta” alternativa a quella tradizionale avente corso legale». La sua circolazione si fonda sull’accettazione volontaria degli operatori ed è un «sistema di pagamento decentralizzato», non soggetto a una disciplina specifica né a un’autorità centrale.
IVA: esente, come il cambio di valuta
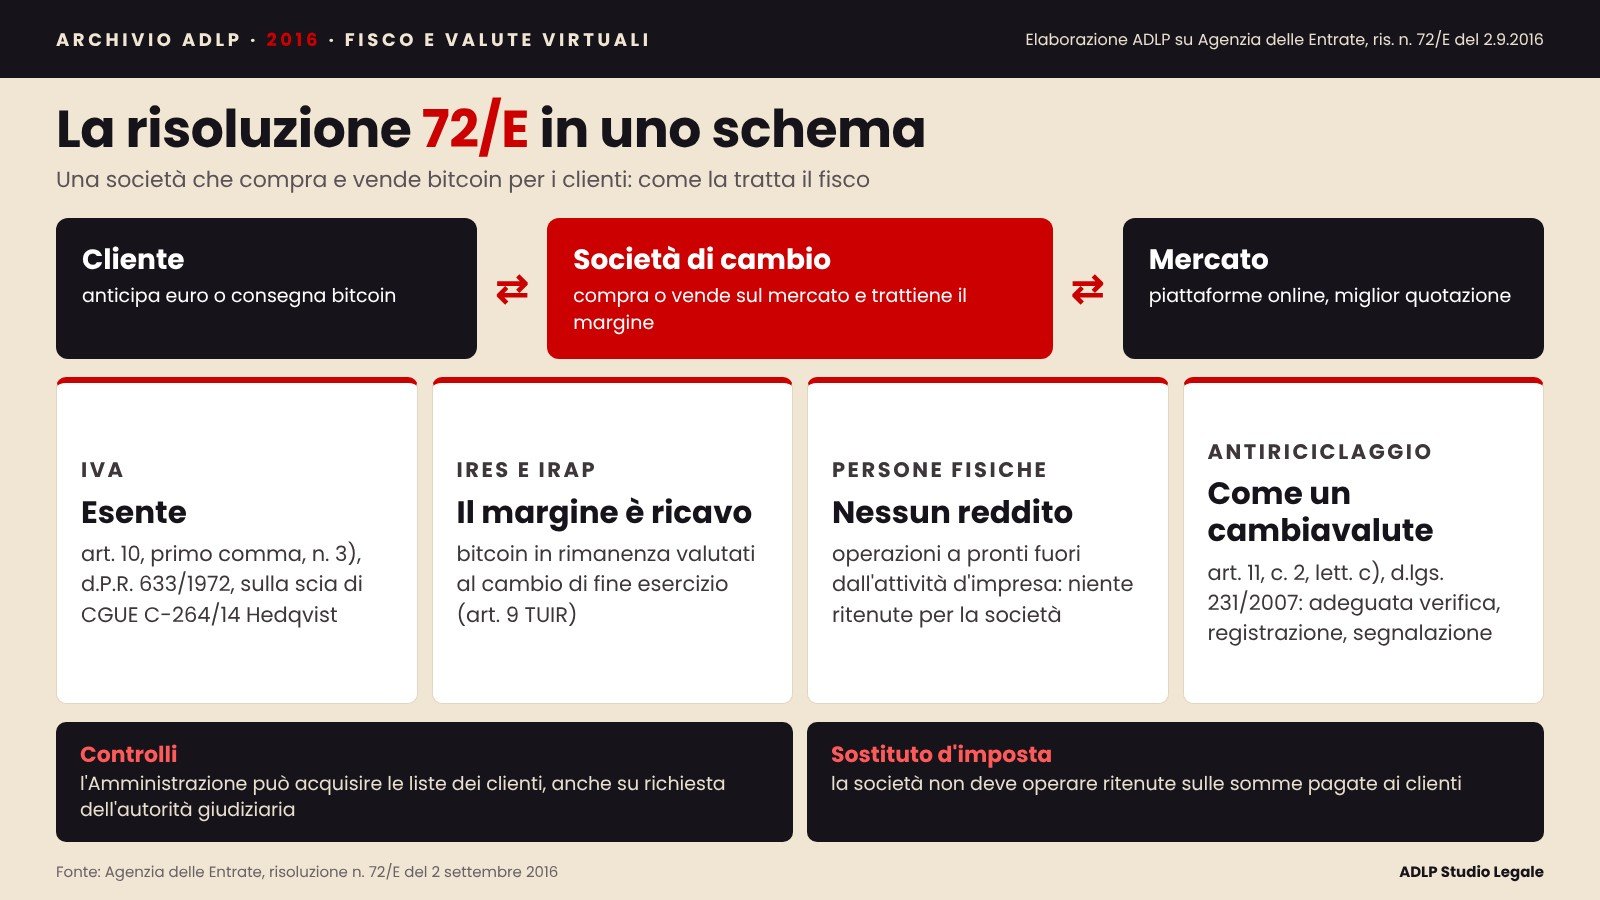
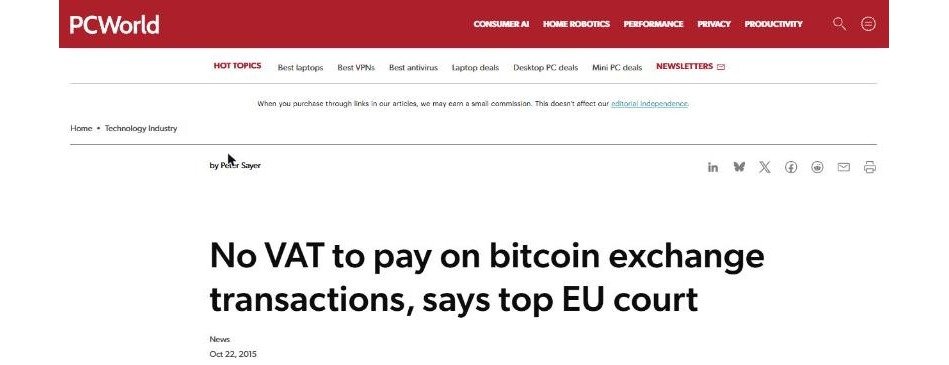
Il punto di riferimento è la sentenza della Corte di giustizia del 22 ottobre 2015, causa C-264/14 (Hedqvist). La Corte ha stabilito che il cambio di valuta tradizionale contro bitcoin, e viceversa, è una prestazione di servizi a titolo oneroso, esente IVA come le operazioni «relative a divise, banconote e monete con valore liberatorio» (art. 135, par. 1, lett. e), della direttiva 2006/112/CE). L’Agenzia ne trae la conseguenza per l’Italia: l’attività è esente ai sensi dell’art. 10, primo comma, n. 3), del d.P.R. 633/1972.
IRES e IRAP: il margine è un ricavo
Ai fini delle imposte dirette la società tassa i componenti di reddito dell’intermediazione, al netto dei costi. Il guadagno (o la perdita) è la differenza tra quanto anticipato dal cliente e quanto speso per l’acquisto, o tra quanto incassato dalla vendita e quanto riversato al cliente: è un ricavo caratteristico, soggetto a IRES e IRAP.
Per i bitcoin di proprietà della società a fine esercizio, l’Agenzia richiama l’art. 9 del TUIR: vanno valutati al cambio di chiusura, cioè al valore normale, che corrisponde alla quotazione di fine esercizio. Per individuarla «potrebbe ben farsi riferimento alla media delle quotazioni ufficiali rinvenibili sulle piattaforme on line».
| Tema | Posizione dell’Agenzia |
|---|---|
| IVA | Esente: art. 10, primo comma, n. 3), d.P.R. 633/1972, sulla scia di CGUE C-264/14 |
| IRES e IRAP | Il margine dell’intermediazione è ricavo caratteristico; bitcoin in rimanenza valutati al cambio di fine esercizio (art. 9 TUIR) |
| Persone fisiche | Le operazioni a pronti non generano redditi imponibili per chi detiene bitcoin fuori dall’attività d’impresa |
| Sostituto d’imposta | La società non ha obblighi di ritenuta |
| Controlli | L’Amministrazione può acquisire le liste dei clienti |
| Antiriciclaggio | La società è assimilata ai cambiavalute (art. 11, c. 2, lett. c), d.lgs. 231/2007) |
Le persone fisiche
Per i clienti persone fisiche che detengono bitcoin «al di fuori dell’attività d’impresa», l’Agenzia ricorda che «le operazioni a pronti (acquisti e vendite) di valuta non generano redditi imponibili mancando la finalità speculativa». È l’applicazione al bitcoin del regime delle valute estere. Di conseguenza la società non deve operare ritenute. L’Agenzia si riserva però di acquisire le liste della clientela in sede di controllo.
La sorpresa: l’antiriciclaggio
L’ultima parte è forse la più rilevante. L’Agenzia ritiene che la società, che vuole negoziare valuta a pronti in modo professionale, sia assimilabile ai cambiavalute previsti dall’art. 11, comma 2, lettera c), del d.lgs. 231/2007. Ne derivano gli obblighi di adeguata verifica della clientela, di registrazione e di segnalazione delle operazioni sospette.
È un’interpretazione che anticipa, per via amministrativa, quanto la Commissione europea ha proposto a luglio con la modifica della IV direttiva antiriciclaggio. Ma una risoluzione dell’Agenzia delle Entrate non è una legge, e l’estensione per analogia di obblighi sanzionati anche penalmente solleva più di un dubbio.
Le domande per il giurista
- Bitcoin è valuta? L’Agenzia applica il regime delle valute estere, ma il bitcoin non ha corso legale. L’analogia funziona per l’IVA, grazie alla Corte di giustizia; per le imposte dirette è una scelta interpretativa.
- E le plusvalenze delle persone fisiche? La risoluzione non affronta le cessioni di bitcoin «a termine» né le soglie previste per le valute estere detenute su depositi e conti. Restano zone grigie.
- Basta una risoluzione per imporre obblighi antiriciclaggio? È il punto più discutibile: gli obblighi andrebbero fissati dal legislatore.
- Il monitoraggio fiscale? Sul quadro RW la risoluzione tace.
Dopo il rapporto BCE del 2015 e l’Opinion EBA, è il primo documento ufficiale italiano che prende posizione sul bitcoin. Un passo avanti, ma non ancora una disciplina.
Area di attività dello Studio: Fiscale e operazioni speciali · Crypto-Asset, MiCA e DLT.
Domande frequenti
Il cambio di bitcoin è soggetto a IVA?
No. Per l’Agenzia delle Entrate, sulla scia della Corte di giustizia (C-264/14), è un’operazione esente ai sensi dell’art. 10, primo comma, n. 3), del d.P.R. 633/1972.
Una persona fisica paga le tasse sui bitcoin?
Secondo la risoluzione 72/E, le operazioni a pronti di chi detiene bitcoin fuori dall’attività d’impresa non generano redditi imponibili.
Un exchange di bitcoin ha obblighi antiriciclaggio?
L’Agenzia lo assimila ai cambiavalute, con obblighi di adeguata verifica, registrazione e segnalazione.
Una questione simile da valutare oggi?
Il quadro normativo è cambiato dal 2016: possiamo aiutarti a capire quali regole valgono oggi per il tuo caso.
Redazione ADLP — ottobre 2016. Fonti: Agenzia delle Entrate, risoluzione n. 72/E del 2 settembre 2016; CGUE, 22 ottobre 2015, C-264/14.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2016 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).