Un ecosistema di social commerce decentralizzato che unisce social network ed e-commerce: gli utenti vengono pagati per i propri dati e contenuti, gli inserzionisti pagano direttamente l’utente che accetta di ricevere un messaggio, ogni utente riceve un’identità digitale su blockchain con un wallet integrato. A inizio ottobre DISEO, startup svizzera con sede a Zugo, ha presentato il progetto all’Avv. Giulia Arangüena, founder di ADLP Studio Legale, in vista dell’apertura al mercato italiano ed europeo. Il modello è già sviluppato; la domanda è che cosa serve, sul piano giuridico, per portarlo agli utenti dell’Unione. In questo case study raccontiamo le questioni che abbiamo messo sul tavolo.
Il modello in breve
Le imprese e le organizzazioni ricevono una propria piattaforma social con il proprio marchio, interconnessa con quelle degli altri aderenti, e incassano una quota delle transazioni. Gli utenti, dopo una verifica, ottengono un’identità digitale da cui derivano uno o più profili da usare sulle diverse piattaforme. Quando concedono l’accesso ai propri dati o accettano una comunicazione pubblicitaria, ricevono un compenso nel wallet, spendibile online e offline, anche con una carta. La startup dichiara di non prestare in proprio i servizi bancari e di pagamento: per il wallet integra partner finanziari autorizzati nei paesi degli utenti. La tutela dei dati è affidata a un impegno contrattuale degli aderenti, retto dal diritto svizzero.
Social commerce decentralizzato: cinque questioni per il mercato europeo
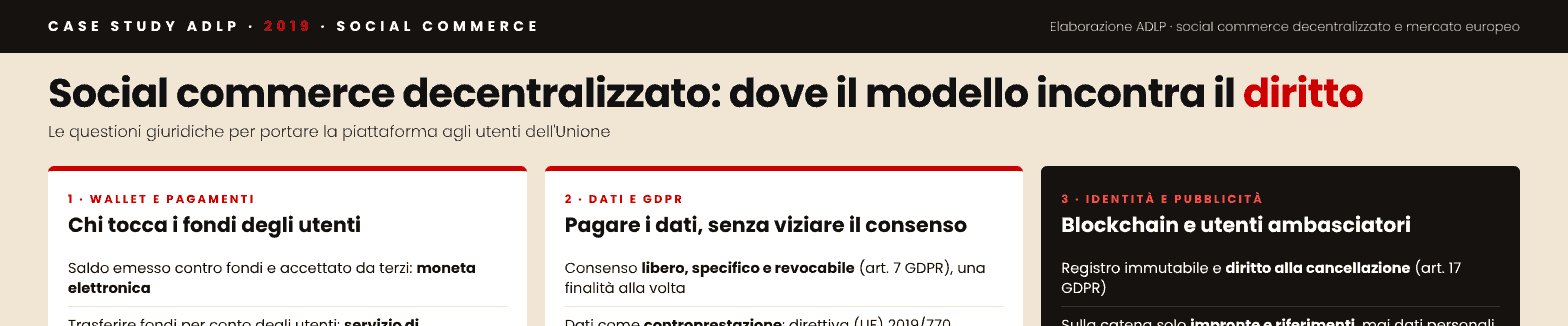
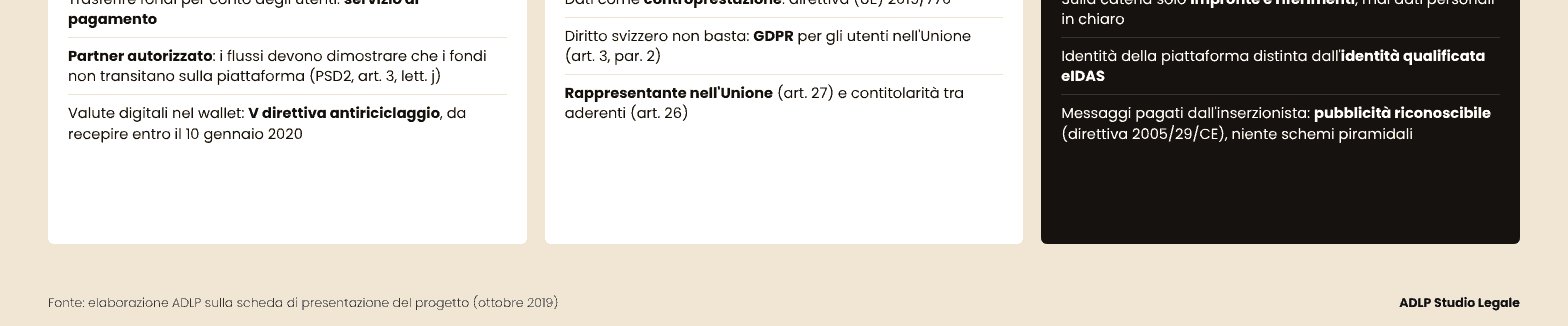
| Elemento del modello | Questione legale |
|---|---|
| Wallet integrato | Chi riceve e trasferisce i fondi presta un servizio di pagamento o emette moneta elettronica: serve un partner autorizzato e un ruolo chiaro della piattaforma |
| Dati pagati | Il consenso deve restare libero (art. 7 GDPR); i dati come controprestazione entrano nella direttiva (UE) 2019/770 |
| Diritto svizzero | Per gli utenti nell’Unione si applica comunque il GDPR (art. 3, par. 2), con un rappresentante nell’Unione (art. 27) |
| Identità su blockchain | Registro immutabile e diritto alla cancellazione: i dati personali vanno tenuti fuori dalla catena |
| Utenti ambasciatori | Messaggi pagati dall’inserzionista: vanno riconoscibili come pubblicità |
Vediamole una per una.
- Il wallet e i servizi di pagamento. Gli utenti ricevono denaro reale e lo spendono presso terzi. Se il saldo è emesso contro fondi ed è accettato da soggetti diversi dall’emittente, è moneta elettronica; se la piattaforma trasferisce fondi per conto degli utenti, presta servizi di pagamento. Affidarsi a un partner autorizzato è la scelta corretta, ma non basta dirlo: i contratti e i flussi devono dimostrare che i fondi non transitano mai sulla piattaforma. L’esclusione per i fornitori di servizi tecnici prevista dalla direttiva (UE) 2015/2366 (art. 3, lett. j) vale solo se la piattaforma non entra mai in possesso dei fondi; in Italia la regola è nel D.Lgs. 27 gennaio 2010, n. 11.
- Le valute digitali nel wallet. Il progetto prevede che gli utenti scambino asset anche in valute digitali regolamentate. Con la V direttiva antiriciclaggio, da recepire entro il 10 gennaio 2020, i prestatori di servizi di cambio tra valute virtuali e valute legali e i prestatori di portafoglio digitale diventano soggetti obbligati. Chi custodisce le chiavi degli utenti deve sapere fin d’ora in quale perimetro si troverà.
- Pagare i dati senza viziare il consenso. Remunerare l’utente che concede i propri dati è il cuore del modello. Il GDPR chiede però un consenso libero, specifico e revocabile in ogni momento (art. 7): il compenso non deve trasformare la revoca in una perdita tale da rendere il consenso non più libero, e ogni finalità va autorizzata separatamente. La direttiva (UE) 2019/770 sui contenuti digitali, adottata a maggio, riconosce ora che l’utente può fornire dati personali come controprestazione, con le tutele del consumatore che ne derivano.
- La legge svizzera non basta. La protezione promessa agli utenti si fonda sul diritto svizzero, che la Commissione europea riconosce come adeguato. Ma una piattaforma che offre servizi a persone che si trovano nell’Unione, o ne monitora il comportamento, è soggetta al GDPR anche se stabilita fuori dall’Unione (art. 3, par. 2), e deve designare un rappresentante nell’Unione (art. 27). Le regole di interconnessione tra le piattaforme degli aderenti vanno lette alla luce della contitolarità del trattamento (art. 26).
- Identità digitale e immutabilità. Un’identità unica su blockchain da cui derivano più profili è un’idea forte, ma un registro immutabile mal si concilia con il diritto alla cancellazione (art. 17 GDPR). Il nostro consiglio è di tenere sulla catena solo impronte e riferimenti, mai dati personali in chiaro, e di distinguere l’identità della piattaforma dall’identità digitale qualificata disciplinata dal regolamento eIDAS.
Utenti ambasciatori e pubblicità riconoscibile
Il modello trasforma i clienti in ambasciatori del marchio: l’utente viene pagato per condividere i messaggi dell’inserzionista e per segnalare nuovi clienti. Per il diritto dei consumatori è pubblicità, e deve essere riconoscibile come tale. La direttiva 2005/29/CE considera sempre ingannevole il contenuto redazionale pagato senza che sia chiaro al consumatore; in Italia l’Autorità garante della concorrenza e del mercato è già intervenuta più volte sugli influencer. Il meccanismo di segnalazione, a sua volta, va disegnato in modo da non assomigliare a una vendita piramidale. Sono regole che si scrivono nelle condizioni d’uso della piattaforma e nelle linee guida per gli utenti, non dopo.
Da dove partire
Per un social commerce decentralizzato già sviluppato, il lavoro legale non è riprogettare la piattaforma ma dare a ciascun flusso il suo titolo giuridico. Abbiamo proposto di partire da una mappa dei flussi di denaro e di dati, che individui per ognuno chi lo gestisce e con quale autorizzazione: è la base per i contratti con i partner finanziari, per l’informativa e i consensi, per le condizioni d’uso destinate agli utenti europei.
I documenti
Area di attività dello Studio: Fintech e IMEL.
Domande frequenti
Che cos’è il social commerce decentralizzato?
Un modello che unisce social network ed e-commerce su piattaforme interconnesse, invece che su un’unica piattaforma centrale, e che usa la blockchain per identità, pagamenti e remunerazione degli utenti.
Si possono pagare gli utenti per i loro dati?
Sì, ma il consenso deve restare libero, specifico e revocabile. Il compenso non deve rendere la revoca così svantaggiosa da condizionare la scelta, e ogni finalità del trattamento va autorizzata separatamente.
Una piattaforma svizzera deve rispettare il GDPR?
Sì, se offre beni o servizi a persone che si trovano nell’Unione europea o ne monitora il comportamento. In questo caso deve anche designare un rappresentante stabilito nell’Unione.
Una piattaforma che paga gli utenti in un wallet integrato?
Lo Studio affianca startup e piattaforme nella qualificazione dei flussi di pagamento e di dati prima dell’ingresso nel mercato europeo.
Testo a cura della Redazione ADLP — ottobre 2019. Case study tratto dalla scheda di presentazione del progetto DISEO sottoposta all’Avv. Giulia Arangüena (ottobre 2019).
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2019 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).