Ieri, 11 dicembre, il Consiglio dei ministri ha approvato in via definitiva il decreto legislativo che recepisce la direttiva (UE) 2015/2366, la seconda direttiva sui servizi di pagamento (PSD2), e adegua le norme italiane al regolamento (UE) 2015/751 sulle commissioni interbancarie per i pagamenti con carta. Lo schema era stato approvato in prima lettura il 15 settembre ed è passato dal parere delle commissioni parlamentari.
Il tempo stringe: la PSD2 si applica in tutta l’Unione dal 13 gennaio 2018. Il decreto, che ora deve essere pubblicato in Gazzetta Ufficiale, interviene soprattutto sul d.lgs. 11/2010, che aveva recepito la prima direttiva sui servizi di pagamento, e sul Testo unico bancario.
I nuovi servizi: il conto si apre a terzi
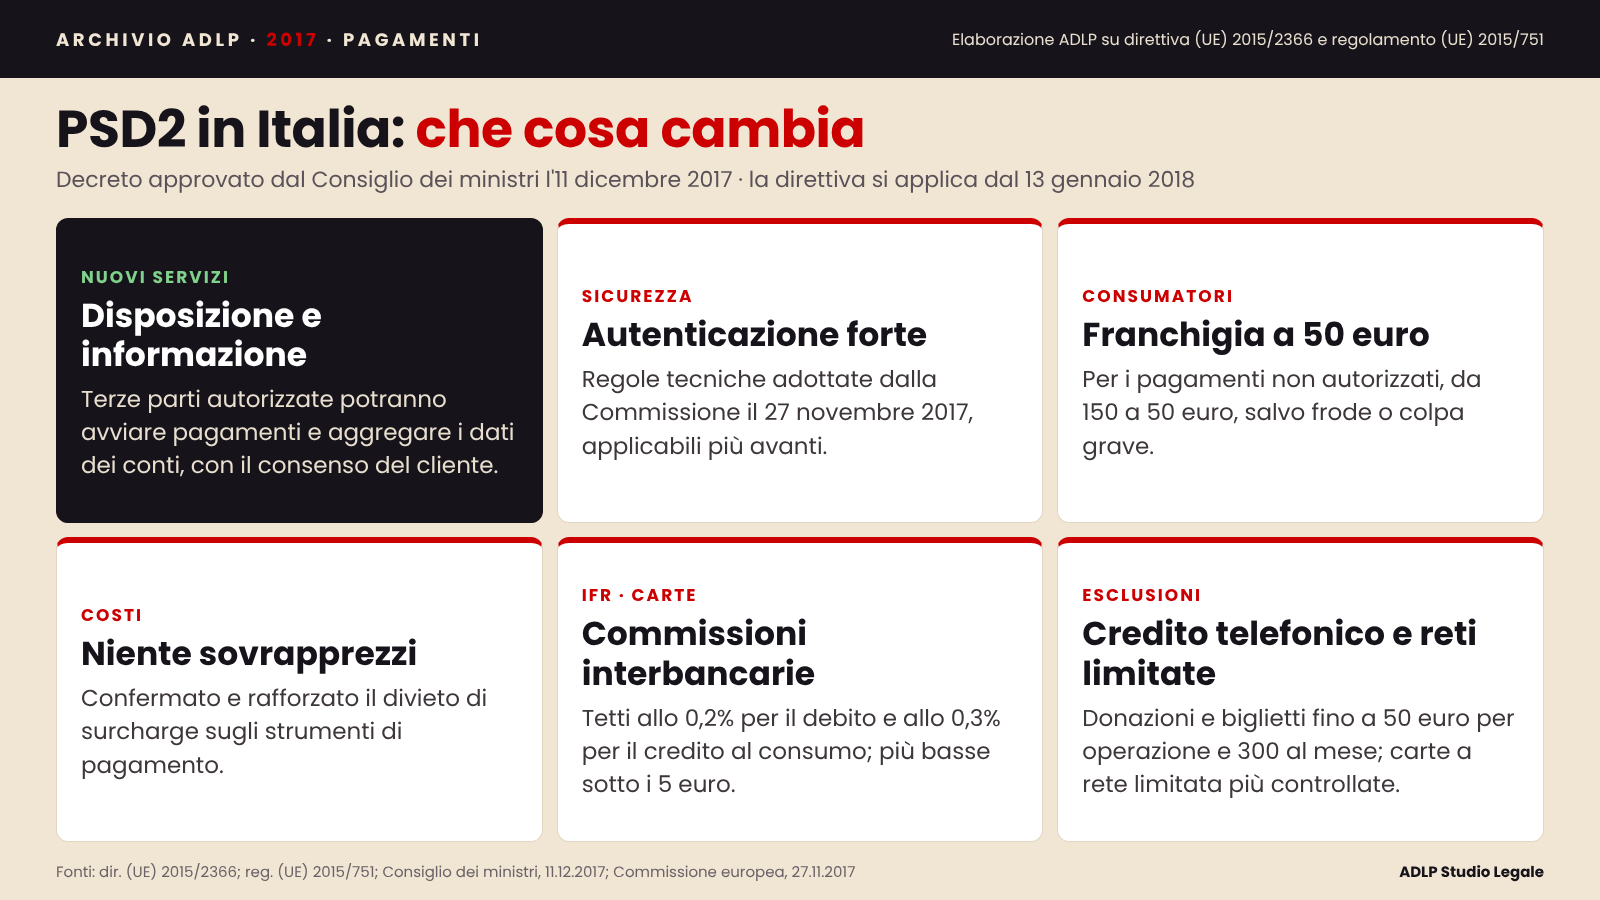
La novità che farà più discutere è l’ingresso di due servizi nuovi, regolati per la prima volta. Il servizio di disposizione di ordine di pagamento permette a un operatore terzo di avviare un pagamento direttamente dal conto online del cliente, senza passare dalla carta. Il servizio di informazione sui conti consente invece di raccogliere in un’unica applicazione i dati di più conti, anche presso banche diverse.
Per farlo, questi operatori dovranno essere autorizzati o registrati, e le banche dovranno dar loro accesso ai conti quando il cliente lo chiede. È la fine del monopolio della banca sul «suo» cliente, e l’inizio di quella che molti chiamano già open banking.
Sicurezza e tutela dei consumatori
- Autenticazione forte. I pagamenti elettronici dovranno essere autorizzati con almeno due fattori indipendenti (qualcosa che si sa, che si possiede o che si è). Le regole tecniche sono state adottate dalla Commissione europea il 27 novembre e si applicheranno solo dopo un periodo transitorio.
- Franchigia ridotta. In caso di pagamenti non autorizzati, per esempio dopo il furto della carta, la perdita a carico del cliente scende da 150 a 50 euro, salvo frode o colpa grave.
- Niente sovrapprezzi. Il decreto conferma e rafforza il divieto per gli esercenti di applicare un supplemento a chi paga con un certo strumento.
Le commissioni sulle carte
Sul fronte del regolamento IFR, il decreto adegua le regole italiane ai tetti europei: le commissioni interbancarie non possono superare lo 0,2% del valore dell’operazione per le carte di debito e lo 0,3% per le carte di credito al consumo. Per le operazioni nazionali con carta di debito, fino a dicembre 2020 si potrà applicare il limite dello 0,2% calcolato sulla media annua delle operazioni di ciascun circuito. E per i pagamenti fino a 5 euro le commissioni dovranno essere più basse di quelle applicate agli importi maggiori, per tutti i tipi di carta.
| Tema | Con la PSD1 (d.lgs. 11/2010) | Con la PSD2 |
|---|---|---|
| Servizi coperti | Pagamenti tradizionali, carte, bonifici, rimesse | Anche disposizione di ordini e informazione sui conti |
| Accesso ai conti | Lasciato agli accordi tra banche e terzi | Diritto di accesso per gli operatori autorizzati, con il consenso del cliente |
| Autenticazione | Regole di sicurezza generali | Autenticazione forte del cliente |
| Franchigia del cliente | 150 euro | 50 euro |
| Sovrapprezzi | Vietati | Divieto confermato e rafforzato |
| Credito telefonico | Esclusione ampia | Solo donazioni e biglietti: 50 euro per operazione, 300 al mese |
Che cosa resta fuori
Il decreto stringe anche le esclusioni. Il credito telefonico potrà essere usato per donazioni e per l’acquisto di biglietti, ma entro 50 euro per singola operazione e 300 euro al mese. Le carte utilizzabili solo in una rete limitata di esercizi restano fuori dalla disciplina, ma dovranno essere comunicate all’autorità oltre una certa soglia di operatività annua.
La vigilanza spetta alla Banca d’Italia; per alcune disposizioni è competente l’Autorità garante della concorrenza e del mercato. Il decreto aggiorna anche le sanzioni amministrative, con importi distinti per società ed enti e per persone fisiche.
Che cosa devono fare gli operatori
Per banche, istituti di pagamento e istituti di moneta elettronica le prossime settimane saranno decisive: aggiornare contratti e informative, predisporre le interfacce per l’accesso dei terzi, rivedere le procedure di rimborso. Per le fintech, invece, si apre uno spazio nuovo: chi vuole offrire servizi di disposizione o di informazione sui conti dovrà prima ottenere l’autorizzazione o la registrazione presso la Banca d’Italia.
I documenti
Area di attività dello Studio: Regolamentazione finanziaria.
Domande frequenti
Da quando si applica la PSD2?
La direttiva (UE) 2015/2366 si applica dal 13 gennaio 2018. In Italia il decreto di recepimento è stato approvato dal Consiglio dei ministri l’11 dicembre 2017.
Che cosa sono i servizi di disposizione di ordine di pagamento e di informazione sui conti?
Sono i nuovi servizi regolati dalla PSD2: il primo permette a un operatore terzo di avviare un pagamento dal conto del cliente, il secondo di raccogliere i dati di più conti in un’unica applicazione.
Quanto paga il cliente se gli rubano la carta?
Con la PSD2 la franchigia per i pagamenti non autorizzati scende da 150 a 50 euro, salvo frode o colpa grave del cliente.
Una questione simile da valutare oggi?
Il quadro normativo è cambiato dal 2017: possiamo aiutarti a capire quali regole valgono oggi per il tuo caso.
Redazione ADLP — dicembre 2017. Fonti: dir. (UE) 2015/2366; reg. (UE) 2015/751.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2017 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).