Case study 2021-2023 · Il caso si è svolto tra l’autunno 2021 e il 2023 ed è raccontato con il quadro normativo di allora. Che cosa è cambiato da allora è indicato nel paragrafo «In sintesi».
Un gruppo di promotori con una lunga esperienza nei pagamenti digitali vuole costituire un nuovo istituto di moneta elettronica sammarinese. Il progetto è arrivato sul tavolo dell’Avv. Giulia Arangüena, founder di ADLP Studio Legale e partner di GIM Legal, nell’autunno del 2021. Il percorso ha portato all’autorizzazione alla costituzione rilasciata dalla Banca Centrale della Repubblica di San Marino (BCSM) e alla costituzione della società; restava poi l’abilitazione all’inizio dell’operatività. In questo case study raccontiamo come si costruisce, passo per passo, un IMEL a San Marino: le regole, i documenti e il metodo.
Il quadro normativo per un IMEL a San Marino
San Marino non fa parte dell’Unione europea, ma ha costruito una disciplina dei pagamenti allineata alle direttive europee sulla moneta elettronica (2009/110/CE) e sui servizi di pagamento (PSD2). La base è la Legge 17 novembre 2005, n. 165 (LISF), che riserva l’emissione di moneta elettronica e i servizi di pagamento ai soggetti autorizzati. Le regole di dettaglio stanno nel Regolamento BCSM n. 2020-04 sugli istituti di pagamento e sugli IMEL. Accanto a queste fonti, il progetto deve tenere conto della legge sulle società (L. 47/2006), della legge antiriciclaggio (L. 92/2008) e delle istruzioni dell’Agenzia di Informazione Finanziaria (AIF) su organizzazione, controlli, adeguata verifica e conservazione dei dati.
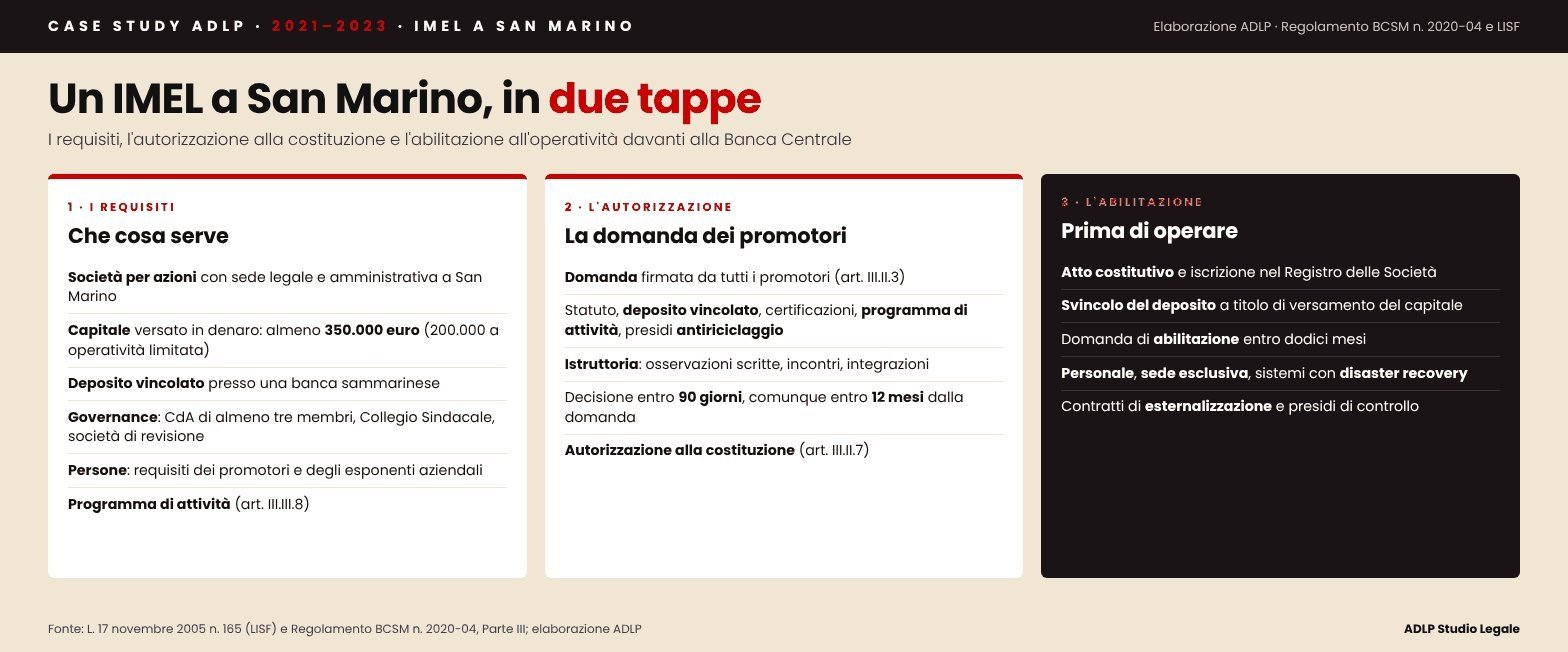
Il percorso ha due tappe distinte. Prima i promotori chiedono l’autorizzazione alla costituzione (Parte III, Titoli II e III del Regolamento). Poi, una volta costituita la società e completati gli adempimenti intermedi, l’istituto chiede l’abilitazione all’inizio dell’operatività (Titoli IV e V). Solo dopo questa seconda tappa può lavorare con il pubblico.
| Requisito | Regola |
|---|---|
| Forma e sede | Società per azioni, con sede legale e amministrativa nel territorio della Repubblica (artt. III.III.2 e III.III.3) |
| Capitale | Interamente versato e solo in denaro: almeno 350.000 euro per gli IMEL, 200.000 euro per gli IMEL a operatività limitata (art. III.III.4) |
| Deposito vincolato | Presso una banca sammarinese, non inferiore al maggiore tra metà del capitale e il capitale minimo (art. III.III.5) |
| Governance | CdA di almeno tre membri, Collegio Sindacale di tre o cinque sindaci senza supplenti, società di revisione (art. III.III.1) |
| Persone | Requisiti dei promotori (artt. 17 e 18 LISF) e onorabilità, professionalità e indipendenza degli esponenti aziendali |
| Programma di attività | Servizi, strategie, organizzazione, bilanci previsionali di tre esercizi, tutela dei fondi dei clienti (art. III.III.8) |
| Tempi | Decisione entro 90 giorni; con sospensioni o interruzioni, comunque entro 12 mesi dalla domanda (artt. III.II.7-III.II.9) |
Il metodo: prima la mappa, poi i documenti
Il lavoro, svolto con il team multidisciplinare di GIM Legal, parte nell’autunno del 2021 da un report del team Fintech & Blockchain di GIM Legal sugli enti di moneta elettronica a San Marino e sul sistema finanziario sammarinese, e da un incontro preliminare con la Banca Centrale insieme ai promotori e agli advisor. Subito dopo abbiamo impostato un piano di lavoro, con le attività divise per gruppi (società, organizzazione, servizi, business e adeguatezza patrimoniale), e una check list che collega ogni articolo del Regolamento al documento che lo soddisfa. È il nostro approccio abituale: si parte dal testo della norma e si costruisce l’elenco di ciò che l’autorità deve poter verificare.
Nel corso del progetto abbiamo predisposto anche un elenco ragionato degli adempimenti successivi all’autorizzazione, dagli obblighi dopo la costituzione fino ai requisiti per l’abilitazione. Così i promotori sanno fin dall’inizio che cosa servirà dopo: personale adeguato, una sede esclusiva, sistemi informativi con piani di disaster recovery, contratti di esternalizzazione con livelli di servizio e presidi di controllo.
Il programma di attività
Il cuore della domanda è il programma di attività. Lo abbiamo redatto in modo collegiale con i promotori, a partire da novembre 2021, in più versioni successive fino al deposito. Il documento segue lo schema dell’art. III.III.8 e degli allegati al Regolamento e copre, tra l’altro:
- I servizi. Emissione di moneta elettronica e servizi di pagamento correlati: caratteristiche tecniche, avvaloramento, rimborso, contratti con la clientela, autenticazione, clearing e settlement, gestione delle frodi e dei reclami.
- La governance. Organi sociali e loro compiti, deleghe, flussi informativi verso il CdA e il Collegio Sindacale, funzioni operative ed esternalizzate.
- I controlli interni. Tre livelli: controlli di linea, funzioni di compliance, antiriciclaggio e risk management, revisione interna.
- I numeri. Bilanci previsionali dei primi esercizi, requisito patrimoniale e fondi propri, con uno scenario base e più scenari di stress, ciascuno con i rimedi previsti.
- I fondi dei clienti. Modalità di tutela presso la banca depositaria, riconciliazione dei flussi e tenuta delle evidenze contabili.
Durante la redazione abbiamo affrontato anche un tema operativo: come garantire la piena tracciabilità dei pagamenti, con identificativi riferiti al singolo cliente, quando un IMEL si appoggia a una banca commerciale per la tramitazione e il regolamento delle operazioni. È una scelta che incide sull’architettura dei servizi e sui presidi antiriciclaggio, e va impostata prima di chiudere il programma di attività.
Antiriciclaggio: un presidio da progettare
Per un IMEL l’antiriciclaggio non è un capitolo accessorio. Il Regolamento chiede di allegare alla domanda la descrizione dei meccanismi di controllo interno in materia di antiriciclaggio e contrasto al finanziamento del terrorismo (art. III.II.3, lett. g). Nel programma abbiamo quindi descritto l’assetto completo, sulla base della L. 92/2008 e delle istruzioni AIF: il ruolo del CdA, del capo della struttura esecutiva e del Collegio Sindacale, un comitato antiriciclaggio, il responsabile incaricato antiriciclaggio, l’autovalutazione del rischio, la profilatura della clientela, l’adeguata verifica, la registrazione e conservazione dei dati e la formazione del personale.
La domanda e il dialogo con la Banca Centrale
La domanda è stata depositata firmata da tutti i promotori, con i documenti dell’art. III.II.3: bozza di atto costitutivo e statuto, ricevuta del deposito vincolato, certificazioni sui promotori e sugli esponenti aziendali, programma di attività.
L’istruttoria è un dialogo. La Banca Centrale ha formulato osservazioni scritte e ha incontrato i promotori e i consulenti. Le integrazioni hanno riguardato soprattutto tre aspetti:
- Lo statuto. Più articoli sono stati rivisti per allinearli ai criteri dell’art. III.III.1, con la consegna del testo prima e dopo le modifiche e in formato editabile; l’atto costitutivo è stato aggiornato di conseguenza.
- I promotori residenti all’estero. Quando l’ordinamento estero non rilascia certificati equivalenti a quelli sammarinesi, serve un parere legale che lo attesti; solo allora l’autodichiarazione può sostituire il certificato.
- I requisiti reputazionali e documentali. Dichiarazioni integrative e documenti aggiuntivi richiesti dalla Parte V del Regolamento.
Con le ultime integrazioni la documentazione è stata completata e la Banca Centrale ha rilasciato l’autorizzazione alla costituzione ai sensi dell’art. III.II.7 del Regolamento.
Dopo l’autorizzazione
L’autorizzazione non è ancora il via libera all’operatività. Dopo l’autorizzazione è stato stipulato l’atto costitutivo e la società è stata costituita. Ora seguono l’iscrizione nel Registro delle Società, la trasmissione dell’atto costitutivo alla Banca Centrale e lo svincolo del deposito a titolo di versamento del capitale. Entro dodici mesi va presentata la domanda di abilitazione, con la relazione sullo stato di attuazione del programma di attività, i contratti di sede, di esternalizzazione, di revisione e di licenza del sistema informativo, e l’attestazione del Collegio Sindacale sul versamento del capitale.
In sintesi
Costituire un IMEL a San Marino richiede due tappe distinte davanti alla Banca Centrale: l’autorizzazione alla costituzione e, dopo la costituzione della società, l’abilitazione all’inizio dell’operatività. Il cuore della domanda è il programma di attività, costruito articolo per articolo sul Regolamento BCSM n. 2020-04, con un presidio antiriciclaggio progettato fin dall’inizio. Le norme sammarinesi citate vanno verificate nel testo vigente alla data di lettura; nell’Unione europea, intanto, la riforma PSD3/PSR porterà la moneta elettronica dentro la disciplina dei servizi di pagamento.
Fonti
Istituti di pagamento e di moneta elettronica sono seguiti nell’area Fintech e IMEL. Per una prima verifica dei requisiti c’è lo strumento IMEL Readiness; la proposta PSD3 è schedata nell’Osservatorio.
Domande frequenti
Chi presenta la domanda di autorizzazione per un IMEL a San Marino?
I soggetti promotori dell’iniziativa, tutti, a prescindere dalla quota di capitale che sottoscriveranno. La domanda va al Dipartimento Vigilanza della Banca Centrale, con il programma di attività e gli altri documenti previsti dall’art. III.II.3 del Regolamento 2020-04.
Quanto dura il procedimento?
La Banca Centrale decide entro 90 giorni. Le richieste di integrazione interrompono il termine e alcune circostanze, come promotori residenti all’estero, lo sospendono; in ogni caso il provvedimento arriva entro 12 mesi dalla domanda.
Con l’autorizzazione l’IMEL può già operare?
No. Dopo la costituzione serve l’abilitazione all’inizio dell’operatività, da chiedere entro dodici mesi, dimostrando di avere personale, sede, sistemi e contratti adeguati.
Un istituto di pagamento o di moneta elettronica da autorizzare?
Lo Studio affianca promotori e operatori nella domanda di autorizzazione, nel programma di attività e nel dialogo con le autorità di vigilanza.
Testo a cura della Redazione ADLP (2026). Case study tratto dal programma di attività, dalla domanda di autorizzazione e dalla corrispondenza con la Banca Centrale curati dall’Avv. Giulia Arangüena, per GIM Legal, per la costituzione di un nuovo istituto di moneta elettronica sammarinese (2021-2023).
Nota informativa. I contenuti hanno finalità esclusivamente informative e non costituiscono parere legale né sollecitazione di clientela ai sensi degli artt. 17 e 17-bis del Codice Deontologico Forense. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2026 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).