
Quando un gruppo di imprenditori arriva in studio con un progetto token, di solito ha già un nome, un logo, una bozza di white paper e una data in mente per l’ICO. Quasi mai ha messo in fila tutto il resto: chi saranno i soci, di chi è il marchio, chi sono gli advisor e come vengono pagati, quali banche si useranno, quanto si vuole raccogliere.
Per questo, nell’autunno 2018, ADLP Studio Legale ha messo a punto un questionario d’ingresso da consegnare al cliente prima di qualsiasi parere. Lo raccontiamo partendo da un caso concreto, in forma anonima: un progetto che voleva costituire una nuova società e finanziarla con un’offerta di token.
Il contesto: regole altrove, non in Italia
Nel 2018 alcuni Paesi avevano iniziato a dire qualcosa. Il 16 febbraio la FINMA svizzera ha pubblicato una guida pratica sulle ICO, che divide i token in tre famiglie (di pagamento, di utilizzo e d’investimento) e spiega quali informazioni chiede a chi vuole un parere sul proprio progetto. L’ESMA aveva già ricordato, nel novembre 2017, che un’ICO può ricadere nelle regole su prospetto, MiFID, fondi alternativi e antiriciclaggio. In Italia, invece, le norme sulle valute virtuali riguardavano l’antiriciclaggio e non le offerte di token.
Senza una norma italiana di riferimento, l’unico modo serio per inquadrare un token era conoscere a fondo il progetto. La guida FINMA lo dimostrava: per classificare un token servono informazioni su chi lo emette, a che cosa dà diritto, come si raccolgono e si usano i fondi. Il nostro questionario parte dalla stessa idea, allargata a tutto ciò che un avvocato deve sapere prima di firmare un parere.
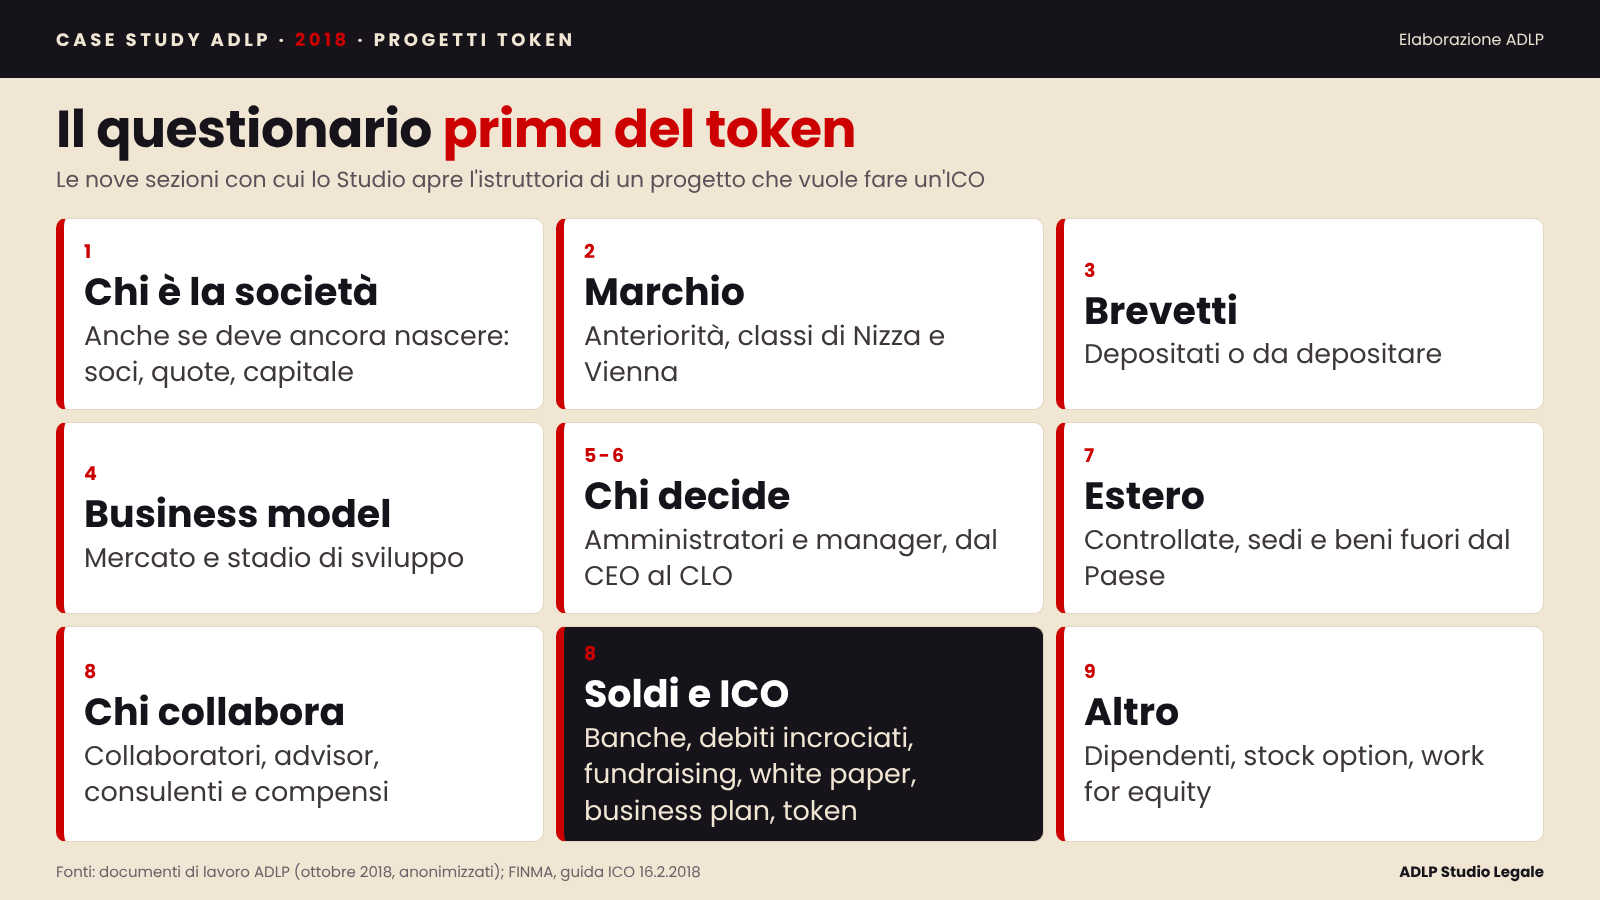
Che cosa chiede il questionario
La società, anche se non esiste ancora. Denominazione, sede, capitale, soci e quote; e, se il veicolo è da costituire, chi entrerà nel capitale e quanto intende investire. Nei progetti token la società spesso nasce dopo il white paper, e a volte in un altro Paese: saperlo prima evita di costruire tutto sul soggetto sbagliato.
Marchio e brevetti. Il nome del token e il logo sono spesso l’unico patrimonio visibile del progetto. Chiediamo se il marchio è registrato, con quale estensione territoriale, e se c’è una ricerca di anteriorità; se non è registrato, le classi della classificazione di Nizza in cui si vuole operare. Lo stesso per i brevetti. Sono temi del Codice della proprietà industriale, ma per un’ICO diventano anche una questione di credibilità verso chi compra.
Business model e governance. Una descrizione breve del mercato e dello stadio di sviluppo; poi amministratori e manager, ruolo per ruolo, dal CEO al responsabile legale. E le attività all’estero: controllate, sedi, beni materiali o immateriali fuori dal Paese.
Chi lavora al progetto e come viene pagato. Collaboratori, advisor e consulenti, con la durata degli accordi e il trattamento economico. Nelle ICO del 2017-2018 gli advisor venivano spesso pagati in token: è un’informazione che pesa sui conflitti d’interesse e sulla distribuzione dei token, e va conosciuta subito.
Banche, debiti e fundraising. I rapporti bancari, i debiti e crediti verso banche e verso soci, manager e consulenti; poi l’importo che si vuole raccogliere, i fondi già individuati e gli interlocutori con cui si è già parlato. In allegato, la bozza di white paper, quella di business plan e le specifiche del token.
Il resto. Assunzioni, piani di stock option, accordi di work for equity: tutto ciò che il cliente vuole discutere oltre all’offerta. In fondo, l’informativa sul trattamento dei dati e l’impegno di riservatezza che lo Studio aveva già firmato a settembre.
| Sezione | Che cosa serve sapere | Perché serve |
|---|---|---|
| Società e soci | Chi emette, chi controlla, quanto capitale | Individuare l’emittente e le sue responsabilità |
| Marchio e brevetti | Registrazioni, anteriorità, classi | Proteggere l’unico patrimonio visibile del progetto |
| Business model | Mercato, prodotto, stadio di sviluppo | Capire a che cosa dà diritto il token |
| Governance ed estero | Amministratori, manager, controllate | Sapere chi decide e dove |
| Collaboratori e advisor | Accordi e compensi, anche in token | Far emergere conflitti e impegni nascosti |
| Banche e fundraising | Rapporti, debiti incrociati, obiettivo di raccolta | Valutare la sostenibilità e i profili antiriciclaggio |
| Documenti ICO | White paper, business plan, specifiche del token | Classificare il token e verificare le promesse |
Perché un questionario, e non una chiacchierata
Il primo motivo è pratico. Nel 2018 le richieste di assistenza su ICO e token arrivavano a decine, e non era possibile seguirle tutte: il questionario è servito anche a filtrarle, perché solo chi aveva un progetto serio si prendeva il tempo di compilarlo. Il secondo è di metodo: un elenco scritto obbliga il cliente a rispondere a tutto, anche alle domande scomode. Il terzo è normativo. L’avvocato che assiste un cliente in operazioni societarie e finanziarie è anche lui destinatario degli obblighi antiriciclaggio del d.lgs. 231/2007: deve sapere chi ha davanti, chi sono i titolari effettivi e da dove vengono i fondi. Il questionario raccoglie queste informazioni in un unico documento, insieme a quelle che servono per la consulenza.
Il quarto motivo è la riservatezza. Da maggio 2018 si applica il Regolamento (UE) 2016/679 (ne avevamo parlato un anno prima), e a settembre è entrato in vigore il d.lgs. 101/2018 che adegua la legge italiana. Un questionario che raccoglie dati di soci, manager e consulenti deve dire per che cosa li usa e a chi li comunica.
Il lavoro di ADLP in sintesi
- Un modello di istruttoria per i progetti token, in nove sezioni, da consegnare prima di ogni parere.
- Un ponte con le regole esistenti: proprietà industriale, diritto societario, antiriciclaggio e protezione dei dati, in assenza di una disciplina italiana sulle ICO.
- Una base per la classificazione del token, sul modello delle informazioni richieste dalla FINMA.
Che cosa ci ha insegnato
- Il token viene dopo. Prima bisogna sapere chi lo emette, chi decide e chi viene pagato.
- Il marchio è spesso l’asset principale. Va protetto prima di presentarlo al mercato.
- Gli advisor sono un tema giuridico. Accordi e compensi, soprattutto se in token, vanno scritti e resi noti.
- Un buon questionario è già consulenza. Molti clienti si accorgono, compilandolo, di che cosa manca al progetto.
I documenti
Area di attività dello Studio: Crypto-Asset, MiCA e DLT.
Domande frequenti
Che cosa deve preparare chi vuole lanciare un’ICO?
Prima del white paper servono le informazioni di base: chi è l’emittente, chi sono soci e manager, di chi è il marchio, come sono pagati advisor e consulenti, quanto si vuole raccogliere.
Come classifica i token la FINMA?
La guida del 16 febbraio 2018 distingue tra token di pagamento, token di utilizzo e token d’investimento, con conseguenze diverse sul piano regolamentare.
L’avvocato che assiste un’ICO ha obblighi antiriciclaggio?
Sì, quando assiste il cliente in operazioni societarie e finanziarie rientra tra i soggetti obbligati del d.lgs. 231/2007 e deve svolgere l’adeguata verifica.
Una questione simile da valutare oggi?
Il quadro normativo è cambiato dal 2018: possiamo aiutarti a capire quali regole valgono oggi per il tuo caso.
Redazione ADLP — ottobre 2018. Fonti: documenti di lavoro ADLP (anonimizzati); FINMA, 16.2.2018; ESMA, 13.11.2017; d.lgs. 231/2007.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2018 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).



