
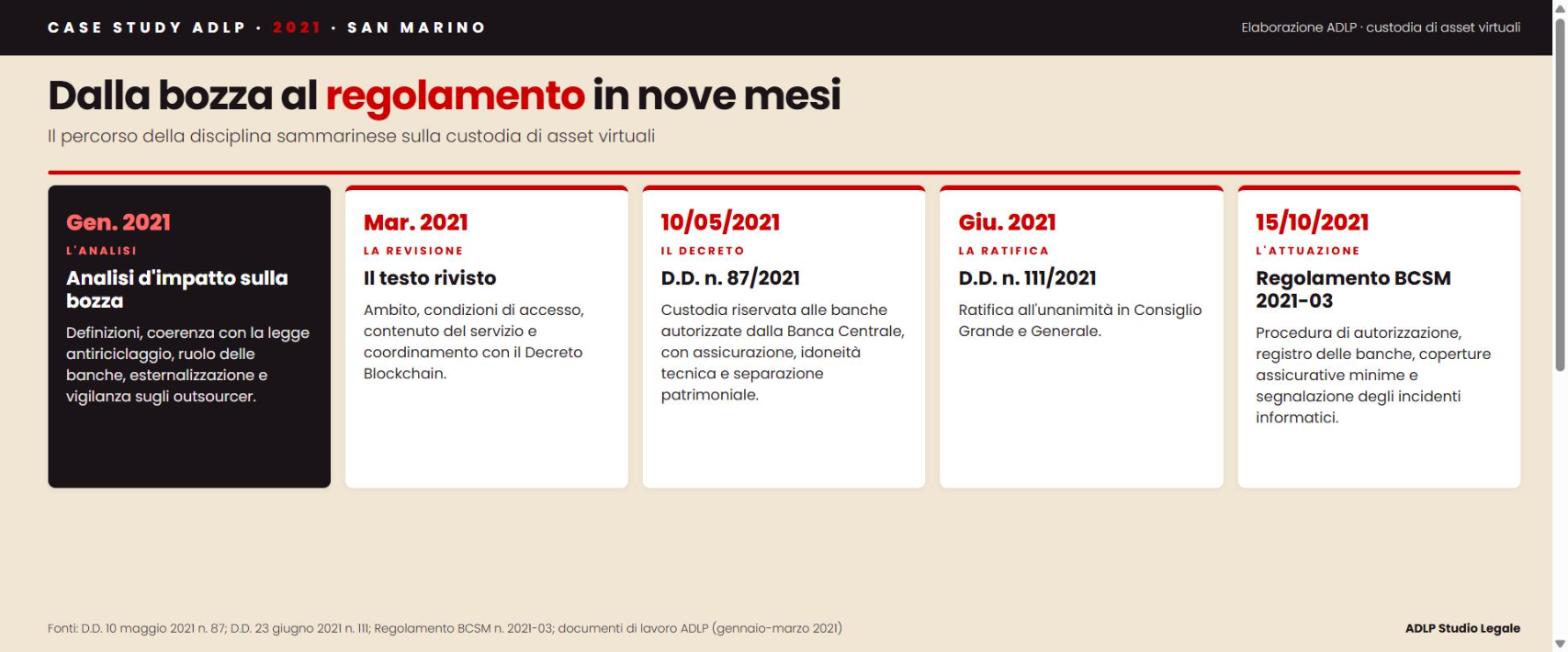
Entra in vigore oggi il Regolamento della Banca Centrale di San Marino n. 2021-03, che dà attuazione alla disciplina sulla custodia di asset virtuali da parte delle banche. Si chiude così un percorso iniziato a gennaio, quando la bozza del decreto è arrivata sul tavolo dell’Avv. Giulia Arangüena, founder di ADLP Studio Legale e partner di GIM Legal, per un’analisi d’impatto. In questo case study raccontiamo le questioni che abbiamo sollevato, come il testo è cambiato e che cosa resta da fare.
Il contesto: San Marino e gli asset virtuali
San Marino si è mosso presto. Il Decreto Blockchain del 2019 (D.D. 23 maggio 2019 n. 86) ha introdotto l’Ente Blockchain e i token di utilizzo, con il ruolo di certificazione affidato all’Istituto per l’Innovazione, San Marino Innovation. All’inizio del 2020 la legge antiriciclaggio (L. 92/2008, modificata dal D.D. 21/2020) ha recepito le definizioni del GAFI: asset virtuali e prestatori di servizi in materia di asset virtuali, tra cui chi custodisce o amministra asset virtuali per conto di terzi. Mancava però una disciplina del servizio di custodia in sé: chi può prestarlo, con quali garanzie, sotto quale vigilanza.
La bozza e la nostra analisi d’impatto
A fine gennaio 2021, su incarico della Segreteria di Stato per l’Industria, Artigianato e Commercio di San Marino, abbiamo analizzato la prima bozza di decreto delegato sulla custodia di asset virtuali, articolo per articolo, misurandone l’impatto sull’ordinamento sammarinese e sugli operatori. La bozza riservava il servizio alle sole banche, come attività accessoria, previa autorizzazione della Banca Centrale. Le questioni che abbiamo sollevato sono cinque.
- Le definizioni. Asset virtuali e prestatori di servizi ricalcavano fedelmente il glossario delle Raccomandazioni GAFI. Bene la coerenza internazionale, ma serviva un rinvio alla legge antiriciclaggio, per non creare due definizioni parallele.
- La coerenza con la legge antiriciclaggio. Dopo il D.D. 21/2020 i prestatori di servizi in materia di asset virtuali, compresi i custodian wallet, sono soggetti designati non finanziari. Riservare la custodia alle banche apriva una contraddizione, aggravata dal fatto che un decreto delegato difficilmente prevale su una legge per successione nel tempo.
- Il vantaggio competitivo. Qualificare la custodia come attività accessoria a quella bancaria rischiava di consolidare una posizione di favore per le banche già autorizzate, a scapito degli operatori tecnologici.
- L’esternalizzazione. L’outsourcing tecnologico delle banche è materia di vigilanza: gli enti nel perimetro europeo seguono gli orientamenti EBA sull’esternalizzazione (EBA/GL/2019/02), con un responsabile, l’individuazione delle funzioni rilevanti e la mitigazione dei rischi. Restava da chiarire chi vigila sugli outsourcer e come si inquadra il loro ruolo nel trattamento dei dati.
- L’idoneità tecnica. La bozza affidava all’Istituto per l’Innovazione l’attestazione dell’idoneità tecnica della banca e dei suoi fornitori: una scelta da coordinare con i poteri di vigilanza della Banca Centrale.
A marzo abbiamo lavorato sul testo rivisto: ambito soggettivo, condizioni di accesso, contenuto del servizio, coordinamento con il Decreto Blockchain e distinzione tra la custodia prestata dalle banche e i servizi degli operatori non finanziari.
Il decreto sulla custodia di asset virtuali
Il Decreto Delegato 10 maggio 2021 n. 87, «Norme in materia di servizio di custodia di asset virtuali», è stato ratificato all’unanimità dal Consiglio Grande e Generale a giugno (D.D. 23 giugno 2021 n. 111). L’impianto è questo:
| Tema | Regola |
|---|---|
| Chi | Solo banche autorizzate, con specifica autorizzazione della Banca Centrale a prestare il servizio in via accessoria (art. 3) |
| Tempi | Risposta entro 30 giorni; decisione comunque entro 3 mesi se la domanda è incompleta |
| Garanzie | Copertura assicurativa permanente (art. 7) e attestato di idoneità tecnica dell’Istituto per l’Innovazione, da rinnovare almeno ogni due anni (art. 8) |
| Outsourcing | La banca resta pienamente responsabile; contratto scritto, politica approvata dal CdA, diritto di recesso (art. 9) |
| Clienti | Separazione patrimoniale, registro delle posizioni, rendiconto trimestrale, restituzione delle chiavi su richiesta, responsabilità per attacchi informatici (art. 11) |
| Sanzioni | Da 1.000 a 30.000 euro (art. 13) |
| Non banche | Gli altri servizi su asset virtuali richiedono una licenza d’impresa con codici ATECO dedicati e l’iscrizione nel registro dei soggetti non finanziari (art. 14) |
Alcuni dei nodi emersi dall’analisi trovano risposta nel testo finale. L’art. 14 regola gli operatori non bancari e li collega alla loro posizione di soggetti non finanziari nella disciplina antiriciclaggio. L’art. 9 riprende i principi europei sull’esternalizzazione: nessun esonero di responsabilità, accesso diretto della banca alle informazioni, rispetto del segreto bancario da parte dei fornitori. La custodia resta però riservata alle banche, e il ruolo dell’Istituto per l’Innovazione nell’attestare l’idoneità tecnica è confermato.
Il regolamento della Banca Centrale
Il Regolamento BCSM n. 2021-03, «Regolamento per il servizio di custodia di asset virtuali da parte di banche», completa il quadro previsto dall’art. 10 del decreto: modalità e tempi di verifica dei requisiti, procedimento di autorizzazione e casi di sospensione, registro pubblico delle banche autorizzate, coperture assicurative minime e segnalazione degli incidenti informatici. Da oggi le banche sammarinesi possono presentare domanda.
Cosa resta aperto
Il decreto è un primo passo, non un punto d’arrivo. Restano da costruire le regole contabili e fiscali per gli asset virtuali detenuti da soggetti sammarinesi, e va seguito da vicino il coordinamento con il quadro europeo, a partire dalla proposta di regolamento MiCAR, che sulla custodia segue una logica diversa: un servizio autorizzabile anche per prestatori non bancari. Per un ordinamento piccolo e aperto come quello di San Marino, la coerenza con le regole dei partner europei è una condizione di competitività.
I documenti
Area di attività dello Studio: Crypto-Asset, MiCA e DLT.
Domande frequenti
Chi può offrire la custodia di asset virtuali a San Marino?
Solo le banche autorizzate ai sensi della L. 165/2005 che ottengono dalla Banca Centrale una specifica autorizzazione a prestare il servizio in via accessoria.
Che cos’è un’analisi d’impatto su un testo normativo?
È la verifica, prima dell’approvazione, di come una norma si inserisce nell’ordinamento e di quali effetti produce su operatori, autorità e utenti: coerenza con le leggi vigenti, costi, rischi, lacune.
Gli operatori non bancari possono lavorare con gli asset virtuali?
Sì, per i servizi diversi dalla custodia: serve una licenza d’impresa con i codici ATECO dedicati e l’iscrizione nel registro dei soggetti non finanziari previsto dalla legge antiriciclaggio.
Una norma da valutare prima che entri in vigore?
Lo Studio affianca istituzioni e operatori nell’analisi d’impatto di testi normativi su blockchain, asset virtuali e servizi finanziari.
Testo a cura della Redazione ADLP — ottobre 2021. Case study tratto dall’analisi d’impatto e dai documenti di lavoro dell’Avv. Giulia Arangüena, per GIM Legal, sulla bozza di decreto delegato in materia di custodia di asset virtuali (gennaio-marzo 2021).
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2021 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).



