Il 14 giugno 2021, nell’incontro annuale della Consob con il mercato finanziario, il presidente Paolo Savona ha chiesto più regole per il fintech e per le cripto-attività: a livello europeo o, se i tempi dell’Unione fossero troppo lunghi, anche solo nazionale. Da qui è partita l’intervista che Fintastico ha pubblicato il 1° luglio 2021, rivolgendo le stesse sette domande all’Avv. Giulia Arangüena, founder di ADLP Studio Legale e partner di GIM Legal, e all’Avv. Alessandro Lerro di Avvocati.net. Qui riprendiamo, in sintesi, le posizioni dell’Avv. Arangüena su fintech e tutela del risparmio; l’intervista completa è sul sito della testata.
Il punto di partenza: fintech e tutela del risparmio
L’art. 47 della Costituzione tutela il risparmio, e il fintech mette questo principio sotto pressione. Privati e imprese si spostano verso prodotti finanziari alternativi, molto innovativi e spesso rischiosi: prodotti complessi, che si possono scegliere senza capire davvero cosa comportano. Intanto l’innovazione corre più veloce delle regole, e alcuni operatori lavorano a lungo fuori dal perimetro della vigilanza. Lo scenario peggiore è un risparmiatore che perde i propri soldi senza alcuna tutela.
Cosa è già regolato
In Europa la Commissione procede su due direttrici, la strategia per la finanza digitale e quella per i pagamenti al dettaglio:
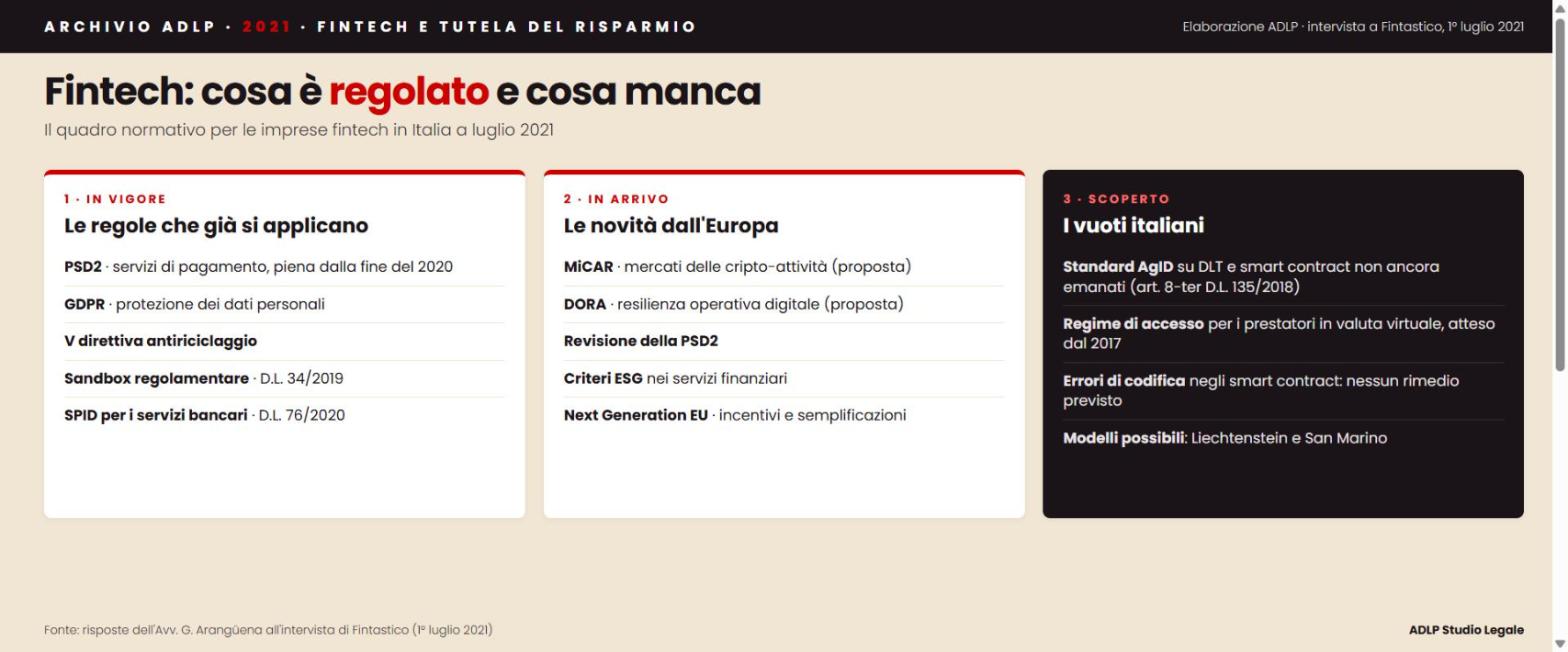
- Finanza digitale: due proposte di regolamento presentate nel settembre 2020, il MiCAR per i mercati delle cripto-attività e il DORA per la resilienza operativa digitale del settore finanziario.
- Pagamenti: la PSD2, pienamente operativa dalla fine del 2020 e già destinata a una revisione nel 2021: un segno di quanto il legislatore fatichi a tenere il passo dell’innovazione.
- Regole trasversali: GDPR e quinta direttiva antiriciclaggio.
In Italia il Decreto Crescita (D.L. 34/2019) ha introdotto la sandbox regolamentare, gestita dal Ministero dell’Economia, che consente di sperimentare prodotti innovativi fino a diciotto mesi e in dialogo con le autorità di vigilanza. Il Decreto Semplificazioni 2020 (D.L. 76/2020) ha facilitato l’uso dello SPID per accedere ai servizi bancari. Le norme sono tante, ma davanti ai nuovi modelli di business del fintech restano spesso incomplete.
Il paradosso italiano: blockchain e cripto-attività
Per le imprese fintech gli obblighi sono pesanti: privacy, autenticazione forte del cliente, antiriciclaggio, regole sull’operatività transfrontaliera. Paradossalmente, però, in Italia le aree meno regolate sono proprio i registri distribuiti e le cripto-attività.
- L’art. 8-ter del D.L. 135/2018 ha definito DLT e smart contract, ma ha affidato all’AgID gli standard tecnici, che non sono ancora stati emanati: la norma resta lettera morta.
- Il regime di accesso al mercato per i prestatori di servizi in valuta virtuale è atteso dal 2017.
- Il vuoto frena gli investimenti, lascia gli utenti senza tutele e favorisce la concorrenza regolamentare di altri ordinamenti, che finiscono per imporre le proprie licenze. Alcuni imprenditori sono già andati all’estero, nonostante la Strategia nazionale blockchain.
Come modelli virtuosi l’Avv. Arangüena indica il Liechtenstein e San Marino: hanno legiferato sulle cripto-attività partendo dalla tecnologia e dalle sue applicazioni, senza inseguire definizioni rigide.
Smart contract: una definizione senza attuazione
La prima definizione di smart contract si deve a Nick Szabo, nei primi anni Novanta: un insieme di promesse espresse in forma digitale ed eseguite da protocolli, con il distributore automatico come antenato. La legge italiana lo definisce come un programma che opera su registri distribuiti e la cui esecuzione vincola automaticamente due o più parti sulla base di effetti predefiniti. Il requisito della forma scritta dipende però dalle linee guida dell’AgID, che non sono state pubblicate. Resta aperto anche un nodo di fondo: la legge non dice cosa succede se la volontà delle parti viene tradotta male nel codice. Per le basi tecniche rinviamo al nostro approfondimento su cos’è e come funziona la blockchain.
Euro digitale e CBDC
Le valute digitali di banca centrale sono tra i temi più discussi: il dibattito è aperto in Europa e negli Stati Uniti, mentre la Cina è già all’adozione su larga scala. La Banca dei Regolamenti Internazionali si è espressa con decisione a favore. La BCE ha pubblicato ad aprile i risultati della consultazione pubblica sull’euro digitale, ma non ha ancora avviato una fase formale di studio. Nel frattempo la Banca di Francia ha simulato l’emissione di una propria valuta digitale su blockchain pubblica e la Svezia sta sperimentando la e-krona. L’obiettivo comune è contenere la diffusione delle valute virtuali private, in particolare delle stablecoin. Un quadro europeo ancora più frammentato non sarebbe un buon segnale.
| Domanda | La risposta dell’Avv. Arangüena |
|---|---|
| Le sfide per il risparmio | Prodotti complessi e operatori fuori dalla vigilanza: il rischio è la perdita dei risparmi senza tutele |
| Cosa è regolato | Molto, tra UE e Italia, ma spesso in modo incompleto per i nuovi servizi |
| Cosa manca | DLT, smart contract e prestatori in valuta virtuale |
| Le novità in arrivo | MiCAR, criteri ESG, misure legate a Next Generation EU |
| Le CBDC | Un impatto concreto è questione di tempo; evitare un’Europa frammentata |
| Gli smart contract | Definiti per legge, non attuati; nessun rimedio per gli errori di codifica |
| UE o Italia? | Non aspettare il MiCAR: ispirarsi alla legge sui token del Liechtenstein |
Cosa aspettarsi, e cosa può fare l’Italia
Le novità principali arriveranno dall’Europa, a partire dal MiCAR, la cui applicazione non è attesa prima del 2023. Nel frattempo contano due fattori: i criteri ESG, che toccheranno i servizi finanziari e quindi anche il fintech, e le possibili misure collegate a Next Generation EU, come incentivi fiscali e semplificazioni.
L’invito della Consob riguardava una regolazione europea o, in attesa, nazionale. Su questo la proposta è netta: le imprese fintech devono rispettare pienamente le regole europee e italiane, per non esporsi a responsabilità civili e penali; e senza aspettare il MiCAR l’Italia potrebbe ispirarsi alla legge sui token del Liechtenstein, così da arrivare preparata al regolamento europeo e trattenere competenze e imprese che oggi scelgono l’estero.
I documenti
Aree di attività dello Studio: Fintech e IMEL; Crypto-Asset, MiCA e DLT.
Domande frequenti
In Italia esiste una disciplina degli smart contract?
Sulla carta sì: l’art. 8-ter del D.L. 135/2018 li definisce. Mancano però le linee guida dell’AgID, da cui dipende il valore di forma scritta, quindi la norma non è operativa.
Gli operatori in valuta virtuale hanno un regime di autorizzazione?
No. Le norme antiriciclaggio del 2017 prevedono una registrazione, ma i decreti attuativi non sono ancora operativi: di fatto manca un regime di accesso al mercato.
Cos’è la sandbox regolamentare per il fintech?
È lo spazio di sperimentazione introdotto dal Decreto Crescita, in cui le imprese fintech possono provare prodotti innovativi per un tempo limitato e in contatto con le autorità di vigilanza.
MiCAR e DORA sono già in vigore?
No: sono proposte di regolamento della Commissione europea, presentate nel settembre 2020 e ancora in discussione.
Un progetto fintech o cripto da impostare?
Autorizzazioni, sandbox, cripto-attività e smart contract: lo Studio ti affianca nell’inquadramento giuridico del progetto e nel dialogo con le autorità.
Testo a cura della Redazione ADLP — luglio 2021. Sintesi delle risposte date dall’Avv. Giulia Arangüena, per GIM Legal, all’intervista pubblicata da Fintastico il 1° luglio 2021, a cui si rinvia per il testo integrale e per le risposte dell’Avv. Alessandro Lerro.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2021 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).