Il 16 novembre 2026 l’Avv. Giulia Arangüena, per conto di ADLP Studio Legale, ha inviato alla Banca d’Italia cinque osservazioni sulla consultazione del 30 settembre 2026 che rivede le regole per gli intermediari 106 TUB, cioè le società finanziarie iscritte nell’albo dell’art. 106 del Testo unico bancario. Le modifiche riguardano la Circolare n. 288/2015 e, per le segnalazioni, la Circolare n. 286/2013. La consultazione è aperta fino al 30 novembre 2026.
In breve: la bozza semplifica, e in molti punti va bene così. Ma in tre casi toglie controlli della Banca d’Italia senza spiegare perché. Le osservazioni chiedono di chiarire quei punti, non di bloccare la riforma.
Le cinque richieste in una riga
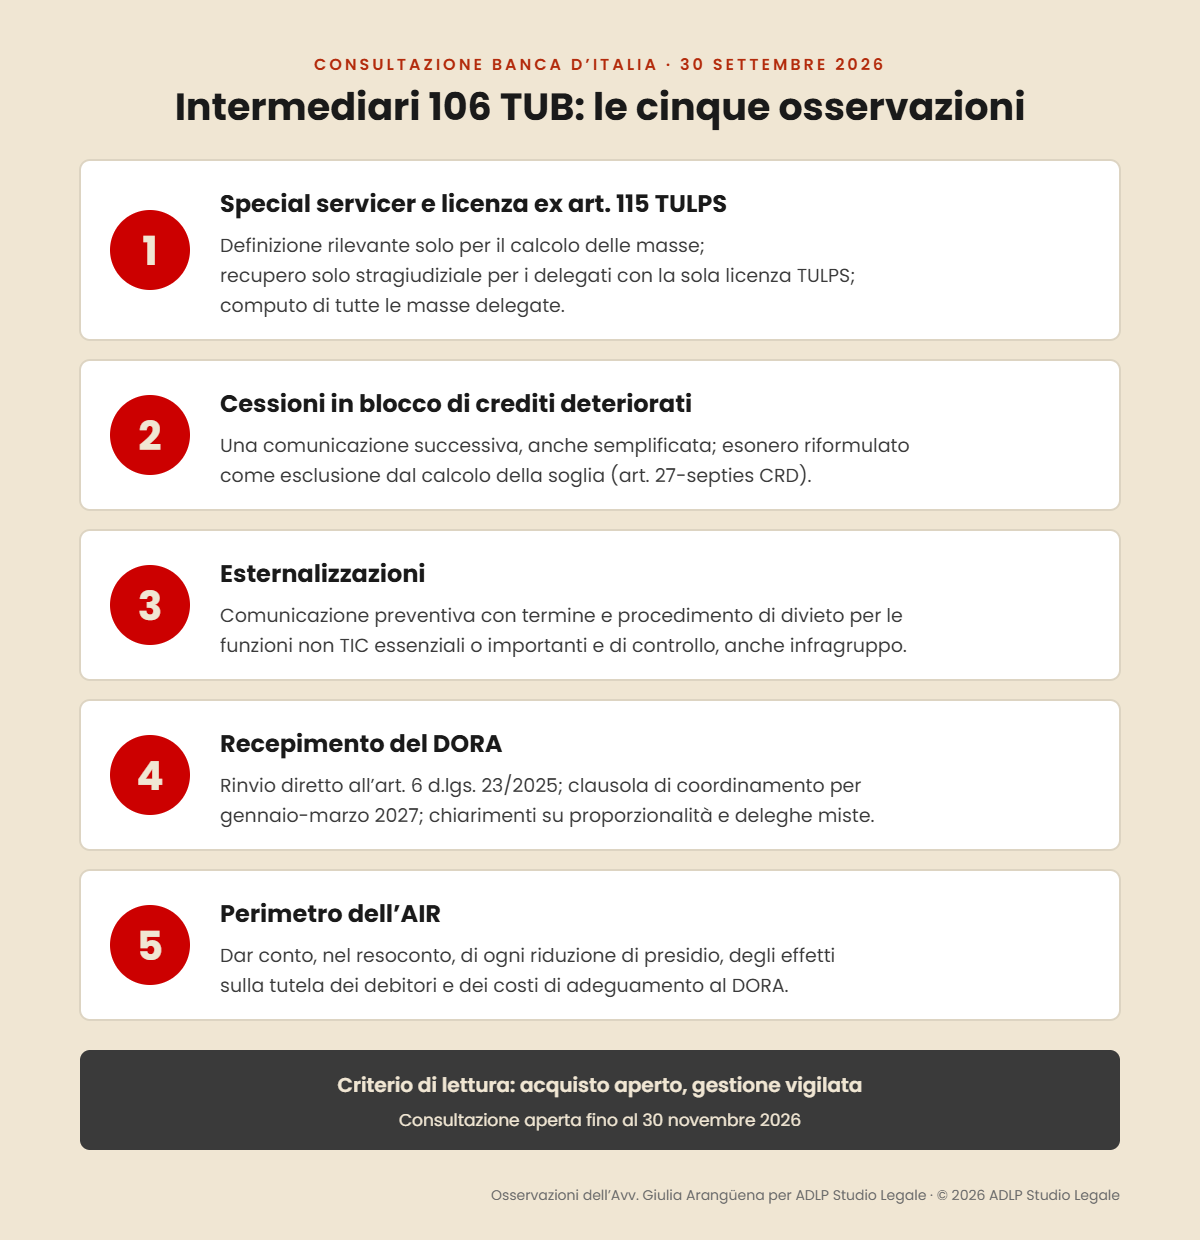
- Chi recupera crediti con la sola licenza di polizia può fare solo recupero stragiudiziale: va scritto.
- Le cessioni in blocco di crediti deteriorati vanno comunque comunicate alla Banca d’Italia, anche in forma semplice.
- Per le esternalizzazioni importanti serve ancora un preavviso con un termine.
- Le regole DORA vanno richiamate per intero e senza buchi tra gennaio e aprile 2027.
- L’analisi d’impatto deve misurare anche i controlli che vengono tolti.
1. Il punto di partenza: chi compra è libero, chi gestisce è vigilato
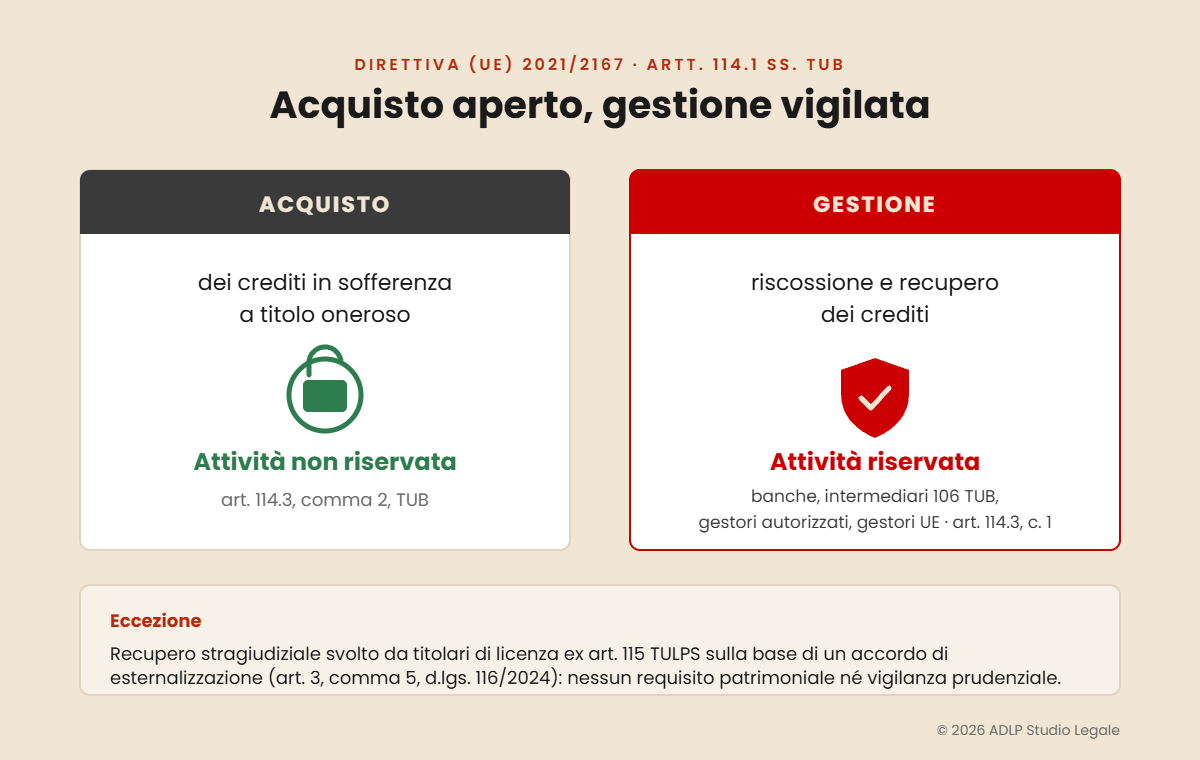
La direttiva europea 2021/2167 sui crediti deteriorati, entrata nel Testo unico bancario con il d.lgs. 116/2024, separa due attività. Comprare crediti in sofferenza è libero: non serve un’autorizzazione (art. 114.3, comma 2, TUB). Gestirli, cioè incassarli e recuperarli, è invece riservato a banche, intermediari 106 TUB, gestori autorizzati e gestori europei (art. 114.3, comma 1, TUB).
Le osservazioni leggono tutta la bozza con questa chiave: il mercato degli acquirenti resta aperto, ma chi gestisce i crediti deve restare sotto controllo.
2. Intermediari 106 TUB: le cinque osservazioni
Chi può recuperare i crediti per conto del servicer
La bozza introduce un requisito di capitale per i servicer delle cartolarizzazioni e lo calcola anche sui crediti che il servicer affida ad altri. È una scelta giusta, perché la responsabilità resta sua. Il problema è la definizione di «special servicer»: parla di attività di recupero in generale e comprende anche chi ha soltanto la licenza per il recupero crediti dell’art. 115 TULPS. La legge però consente a questi soggetti solo il recupero stragiudiziale, e la licenza non comporta requisiti di capitale né vigilanza. Le osservazioni chiedono di scriverlo in modo esplicito, per non aprire la gestione riservata a chi non è vigilato.
Cessioni in blocco: la Banca d’Italia non ne saprebbe più nulla
La bozza elimina l’autorizzazione preventiva per le grandi cessioni in blocco, come richiede ora l’art. 58 TUB. Insieme, però, elimina anche la comunicazione successiva ed esclude del tutto i crediti deteriorati. In pratica, una cessione in blocco di crediti deteriorati a un intermediario 106 TUB, di qualunque importo, non andrebbe più comunicata in base a queste regole. Eppure il provvedimento transitorio pubblicato insieme alla consultazione dice che la comunicazione successiva resta. Le osservazioni chiedono di mantenerla, anche in forma semplificata, e di trattare i crediti deteriorati come fa la direttiva europea sulle banche (art. 27-septies CRD): fuori dal calcolo della soglia, non fuori da ogni comunicazione.
Esternalizzazioni: sparisce il preavviso di 60 giorni
Oggi l’intermediario che affida a terzi una funzione essenziale deve avvisare la Banca d’Italia almeno 60 giorni prima, e la Banca d’Italia può vietarlo. La bozza sostituisce il preavviso con una semplice informativa, senza termine, e cancella il procedimento di divieto. Lo presenta come un adeguamento al DORA, che però riguarda solo i fornitori di servizi informatici. Le osservazioni chiedono di mantenere preavviso e possibile divieto per tutte le altre funzioni essenziali e per le funzioni di controllo, anche quando restano dentro il gruppo.
Il DORA per gli intermediari 106 TUB
Il regolamento DORA non si applica direttamente agli intermediari 106 TUB: è la legge italiana a estenderlo a loro dal 1° gennaio 2027, per quanto compatibile (artt. 6 e 17 d.lgs. 23/2025). La bozza ricopia l’elenco degli articoli richiamati, ma si ferma all’art. 45 e lascia fuori gli artt. 51, 54, 55 e 56. In più entrerebbe in vigore solo il 1° aprile 2027. Le osservazioni propongono di rinviare direttamente alla legge e di coprire con una norma apposita i mesi da gennaio a marzo 2027.
L’analisi d’impatto guarda solo due modifiche
L’analisi d’impatto che accompagna la bozza misura soltanto l’allineamento alle nuove regole europee sul capitale e il nuovo requisito per i servicer. Tutto il resto è considerato senza effetti significativi. Restano così fuori proprio i controlli che vengono tolti e i costi per adeguarsi al DORA. Le osservazioni chiedono che il resoconto finale della consultazione ne parli apertamente, anche guardando alla tutela dei debitori.
3. Che cosa succede adesso
La consultazione si chiude il 30 novembre 2026. Dopo, la Banca d’Italia pubblicherà le regole definitive insieme a un resoconto delle osservazioni ricevute. Quando usciranno, ADLP Studio Legale le confronterà con queste cinque richieste e aggiornerà questa pagina.
Fonti
- Banca d’Italia, documento di consultazione del 30 settembre 2026 sulle disposizioni riguardanti gli intermediari finanziari di cui all’art. 106 TUB, con bozza di aggiornamento della Circolare n. 288/2015, analisi d’impatto e provvedimento transitorio — Banca d’Italia
- Osservazioni dell’Avv. Giulia Arangüena per ADLP Studio Legale, 16 novembre 2026 — PDF
- D.lgs. 1° settembre 1993, n. 385 (TUB), artt. 58, 106 e 114.1 ss. — Normattiva
- Direttiva (UE) 2021/2167 sui gestori di crediti e sugli acquirenti di crediti — EUR-Lex
- D.lgs. 30 luglio 2024, n. 116 — Normattiva
- Regolamento (UE) 2022/2554 (DORA) — EUR-Lex
- D.lgs. 10 marzo 2025, n. 23 — Normattiva
- Direttiva 2013/36/UE (CRD), come modificata dalla direttiva (UE) 2024/1619 — EUR-Lex
- R.d. 18 giugno 1931, n. 773 (TULPS), art. 115 — Normattiva
Domande frequenti
Per comprare crediti in sofferenza serve un’autorizzazione?
No. Comprare crediti in sofferenza non è un’attività riservata (art. 114.3, comma 2, TUB). È riservata invece la gestione, cioè l’incasso e il recupero (art. 114.3, comma 1, TUB).
Da quando il DORA si applica agli intermediari 106 TUB?
Dal 1° gennaio 2027, per effetto degli artt. 6 e 17 d.lgs. 23/2025, per quanto compatibile. Le nuove regole della Banca d’Italia, nella bozza, partirebbero invece dal 1° aprile 2027.
Dove si leggono le osservazioni?
Il testo completo è disponibile in PDF, nella versione inviata alla Banca d’Italia il 16 novembre 2026.
Per una valutazione sul caso concreto puoi scrivere allo Studio o fissare un appuntamento.
Testo a cura di Redazione di ADLP Studio Legale — aggiornato al 16 novembre 2026. Le osservazioni sono state presentate per conto dello Studio e non per conto di clienti.
Nota informativa. I contenuti hanno finalità esclusivamente informative e non costituiscono parere legale né sollecitazione di clientela ai sensi degli artt. 17 e 35 del Codice Deontologico Forense. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2026 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).