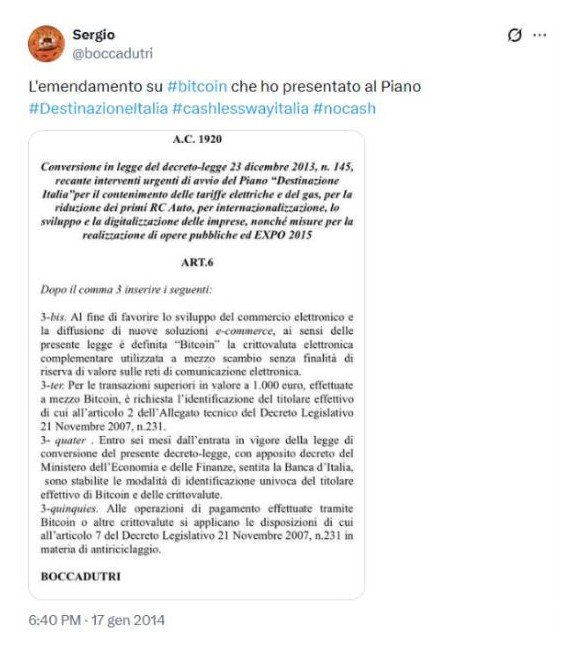
Venerdì 17 gennaio, per la prima volta in Italia, in un atto parlamentare è comparsa una parola incredibile: Bitcoin. L’emendamento Bitcoin è stato presentato da un deputato di S.E.L., l’On. Sergio Boccadutri, al disegno di legge di conversione (A.C. 1920) del decreto-legge 23 dicembre 2013, n. 145, il c.d. decreto «Destinazione Italia». Lo stesso proponente lo ha annunciato su Twitter («L’emendamento su #bitcoin che ho presentato al Piano #DestinazioneItalia #cashlesswayitalia #nocash»), allegando la fotografia del testo proposto.
Ribadita la notizia con un comunicato stampa, preso atto che il 30 gennaio si svolgerà presso la Camera dei Deputati un incontro sulla proposta, su iniziativa di Cashlessway, e smorzatasi l’onda di stupore propagatasi sui social network e sul web, proviamo ora con la dovuta calma a inquadrare l’iniziativa e a lumeggiarne l’importanza, nel caso in cui trovasse il giusto viatico per insediarsi davvero in un provvedimento con forza di legge.
Perché l’emendamento Bitcoin è un’iniziativa meritoria
Diciamolo chiaramente: secondo noi l’emendamento Bitcoin, se accolto, aprirebbe, senza particolari oneri per lo Stato e in tempi rapidi, un mercato per nuovi strumenti di pagamento elettronici, proiettando di colpo l’Italia alla testa di un’avanguardia pionieristica nei sistemi delle nuove valute virtuali a base crittografica (le c.d. Altcoin), tra cui il Bitcoin è solo la più famosa.
L’iniziativa è dunque senza dubbio meritoria. Proprio per questo varrebbe la pena migliorarla: in parte riscrivendo ciò che, dal punto di vista tecnico, non funziona; in parte collegandola in modo organico a quanto sta accadendo su questo tema in altri Paesi europei.
La cornice: digitalizzazione delle PMI e commercio elettronico
La proposta si colloca tra le disposizioni sui finanziamenti per la digitalizzazione e l’ammodernamento tecnologico del Paese, inserite nel Programma operativo nazionale dei fondi strutturali europei 2014-2020. Dopo i finanziamenti a fondo perduto erogati con i c.d. voucher per l’innovazione delle PMI, l’emendamento, al dichiarato scopo di favorire le soluzioni di commercio elettronico delle aziende e delle microimprese, propone di introdurre e sviluppare mezzi di scambio basati sul Bitcoin, definito come «la criptovaluta elettronica complementare senza finalità di riserva di valore sulle reti di comunicazione elettronica». Il testo del decreto è consultabile su Normattiva.
I punti critici della definizione
È proprio sulla definizione che si appuntano le nostre critiche. Serve, da un lato, maggiore precisione nella formulazione; dall’altro, maggiore ampiezza, per sganciare la norma dal solo Bitcoin e riferirla, in modo più lungimirante, alla categoria generale delle criptovalute, di cui il Bitcoin è oggi la più affermata.
Occorre poi chiarire quel «senza finalità di riserva di valore», che rischia di confondere e contraddire la stessa ratio dell’emendamento, e di far naufragare l’iniziativa come già accaduto con la Web Tax: un’altra sonora bocciatura per un approccio a gamba tesa sulle difficili questioni giuridiche ed economiche della Rete. Stabilire per legge che il Bitcoin non ha funzione di riserva di valore non solo confonde rispetto alla sua natura monetaria, che va tenuta ben distinta dall’intervento che si vuole fare, ma gli nega anche la possibilità di funzionare come sistema di pagamento, che è proprio ciò che l’emendamento sembra voler riconoscere.
Moneta o sistema di pagamento?
Lo scopo dell’emendamento, come crediamo, non può essere quello di riconoscere al Bitcoin uno status monetario e valutario, bensì quello, molto più pragmatico, di definirlo come sistema di pagamento, per sottoporlo a una prima ed essenziale regola antiriciclaggio.
Nessuno Stato membro dell’Unione europea ha più il potere di decidere che cosa sia o non sia moneta sul proprio territorio. Se mai il Bitcoin dovesse trovare una collocazione, questa passerebbe per gli strumenti del diritto europeo: la disciplina della moneta elettronica (la c.d. direttiva IMEL 2, direttiva 2009/110/CE) o quella dei fondi di investimento (direttiva UCITS), a seconda che nell’esame del regolatore europeo, avviato con il documento della Banca Centrale Europea Virtual currency schemes dell’ottobre 2012, prevalga la natura monetaria o quella di investimento finanziario.
È del tutto ragionevole, anzi, immaginare un’opzione europea che si limiti a includere il Bitcoin nell’ambito dei servizi di pagamento, senza alcuna spinosa definizione in termini monetari, nel rispetto della sua natura ibrida: un singolo «strato» di un procedimento di transazione molto complesso, fatto anche di elementi negoziali, di un’infrastruttura e di un protocollo.
Perché la riserva di valore serve a un mezzo di pagamento
Una riserva di valore è qualunque bene, materiale o immateriale, che tende a conservare il proprio valore nel tempo e può essere detenuto per un uso futuro senza il pericolo che si «deteriori». Questo carattere non può mancare a uno strumento di pagamento: chi accetta un pagamento presuppone che la detenzione temporanea del mezzo, fino alla sua conversione in valuta legale, non ne faccia perdere il potere d’acquisto.
Le obiezioni sulla natura decentralizzata del sistema, che renderebbe impossibile individuare un garante della riserva di valore, valgono sul piano delle teorie monetarie, non su quello più limitato dei servizi di pagamento. Lì il garante è il prestatore del servizio, entro un tasso di conversione e un termine prefissati contrattualmente: è il modello di exchange rate guarantee che alcuni operatori internazionali dei pagamenti in criptovaluta già offrono.
Antiriciclaggio, tracciabilità e fisco
In questa cornice, il limite antiriciclaggio indicato dall’emendamento non è una contraddizione: assimilare funzionalmente il Bitcoin al contante ai fini degli obblighi antiriciclaggio non ne afferma la natura monetaria. Se la strada è quella di regolare un impiego del Bitcoin come mezzo di pagamento, resta da definire la presenza sul mercato dei nuovi servizi, stabilire l’accettazione dei sistemi di trasferimento di fondi in Bitcoin o in altra criptovaluta e prevedere, con decreti attuativi, oltre alla tracciabilità, obblighi di contabilizzazione in moneta nazionale ai fini fiscali per chi accetta la criptovaluta in pagamento.
La nostra analisi su Key4biz e la stampa
Questa analisi è uscita il 21 gennaio 2014 su Key4biz, a firma dell’Avv. Giulia Arangüena De La Paz e di Roberto Malnati.
Lo stesso giorno anche Punto Informatico ha dato notizia della proposta, che prevede l’identificazione per le transazioni sopra i mille euro.
Sullo stesso tema: Natura giuridica del Bitcoin: l’intervento a Login Milano; «Virtual Currency Schemes»: il primo rapporto della BCE su Bitcoin e valute virtuali.
Domande frequenti
Che cosa prevede l’emendamento Bitcoin?
Propone di inserire, tra le misure per la digitalizzazione delle PMI del decreto «Destinazione Italia», mezzi di scambio basati sul Bitcoin per favorire il commercio elettronico, con un riferimento agli obblighi antiriciclaggio.
Il Bitcoin è moneta legale in Italia?
No. Non ha corso legale e la competenza sulla moneta spetta all’Unione europea. L’emendamento è soltanto una proposta all’esame del Parlamento.
Il Bitcoin è moneta elettronica?
Allo stato no: non è emesso da un soggetto a fronte della ricezione di fondi, come richiede la direttiva 2009/110/CE. Per questo è più realistico inquadrarne l’uso come sistema di pagamento.
Ti serve un inquadramento giuridico delle cripto-attività?
Il quadro è molto cambiato dal 2014: possiamo aiutarti a capire quali regole valgono oggi.
Testo a cura della Redazione ADLP — gennaio 2014. Pubblicato su Key4biz il 21 gennaio 2014, a firma dell’Avv. Giulia Arangüena De La Paz e di Roberto Malnati. Fonti: Camera dei Deputati, A.C. 1920; Punto Informatico.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2014 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).