A febbraio la Banca centrale europea è tornata sulle valute virtuali con un secondo rapporto, «Virtual currency schemes – a further analysis». Sono passati poco più di due anni dal primo rapporto dell’ottobre 2012 e lo scenario è cambiato: allora c’era praticamente solo Bitcoin, oggi gli schemi decentrati sono circa cinquecento. Nel frattempo sono arrivati il fallimento di Mt. Gox, l’Opinion dell’Autorità bancaria europea e, in Italia, i primi interventi di Banca d’Italia e UIF.
Ne ho già scritto a caldo, nel post «La BCE interviene di nuovo sul Bitcoin». Qui provo a fare un lavoro diverso: leggere il rapporto per intero, metterne in fila i contenuti con alcuni schemi e tabelle, e affiancarlo agli altri documenti che oggi un giurista deve conoscere per orientarsi.
Una nuova definizione
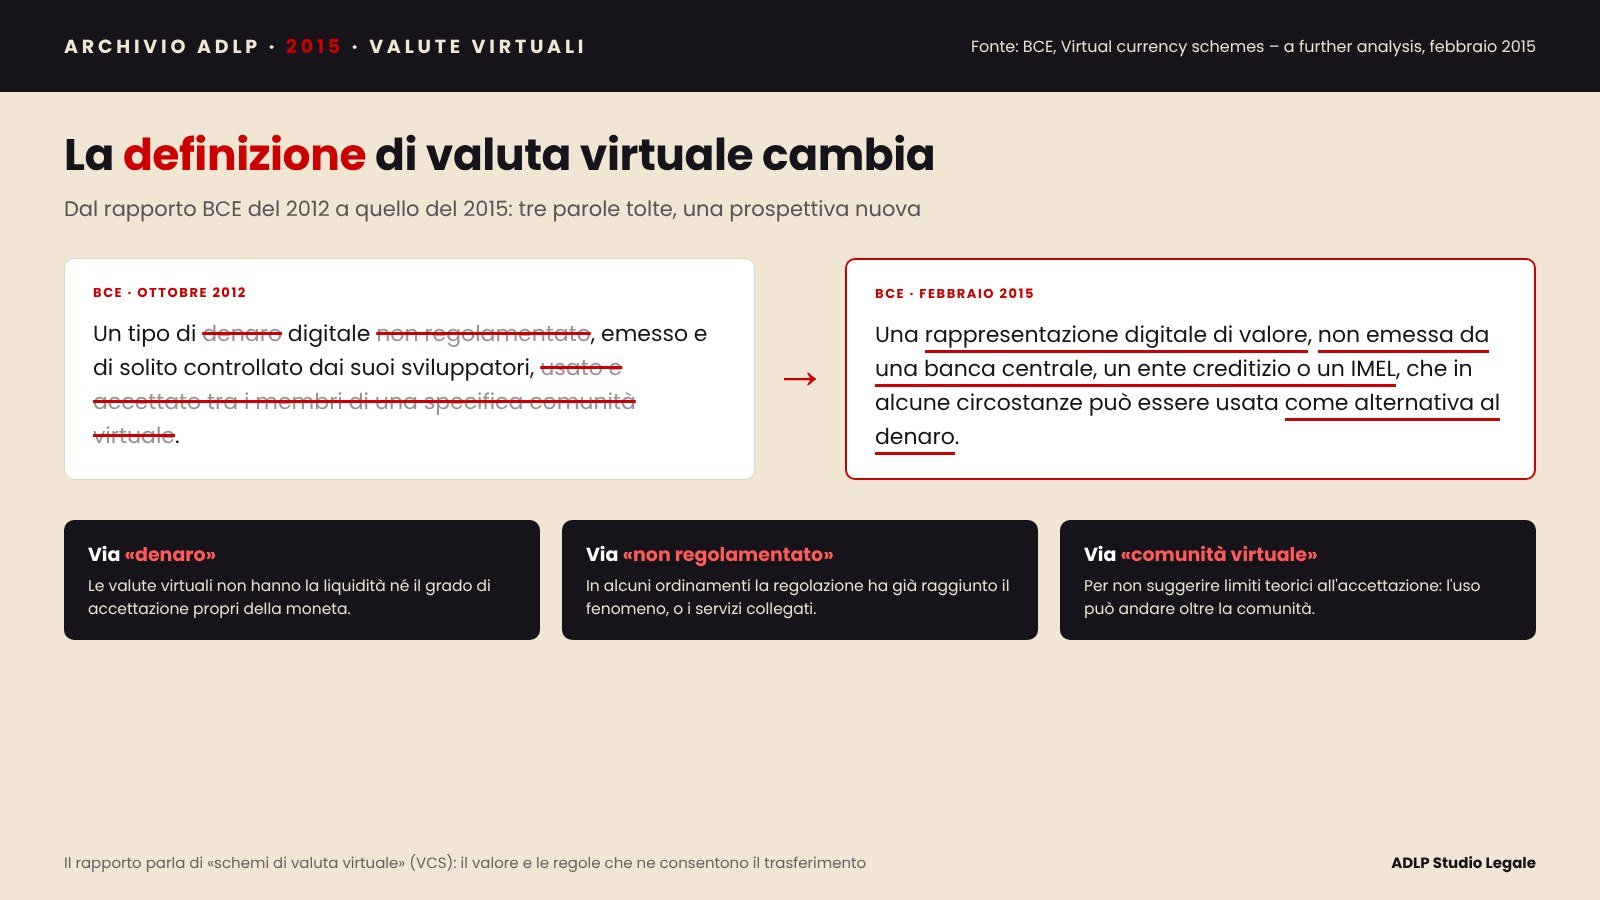
La novità più visibile è la definizione. Nel 2012 la BCE parlava di «un tipo di denaro digitale non regolamentato, emesso e di solito controllato dai suoi sviluppatori, usato e accettato tra i membri di una specifica comunità virtuale». Oggi la valuta virtuale diventa «una rappresentazione digitale di valore, non emessa da una banca centrale, da un ente creditizio o da un istituto di moneta elettronica, che in alcune circostanze può essere usata come alternativa al denaro».
Le correzioni sono tre, e la BCE le spiega una per una. Sparisce la parola «denaro», perché le valute virtuali non hanno né la liquidità né il grado di accettazione della moneta. Sparisce «non regolamentato», perché in alcuni Paesi le regole sono già arrivate. Sparisce il riferimento alla «comunità virtuale», per non suggerire limiti all’accettazione che nella realtà non ci sono. Resta l’espressione «virtual currency scheme» (VCS), che tiene insieme il valore e le regole che ne consentono il trasferimento.
I protagonisti: figure nuove nel mondo dei pagamenti
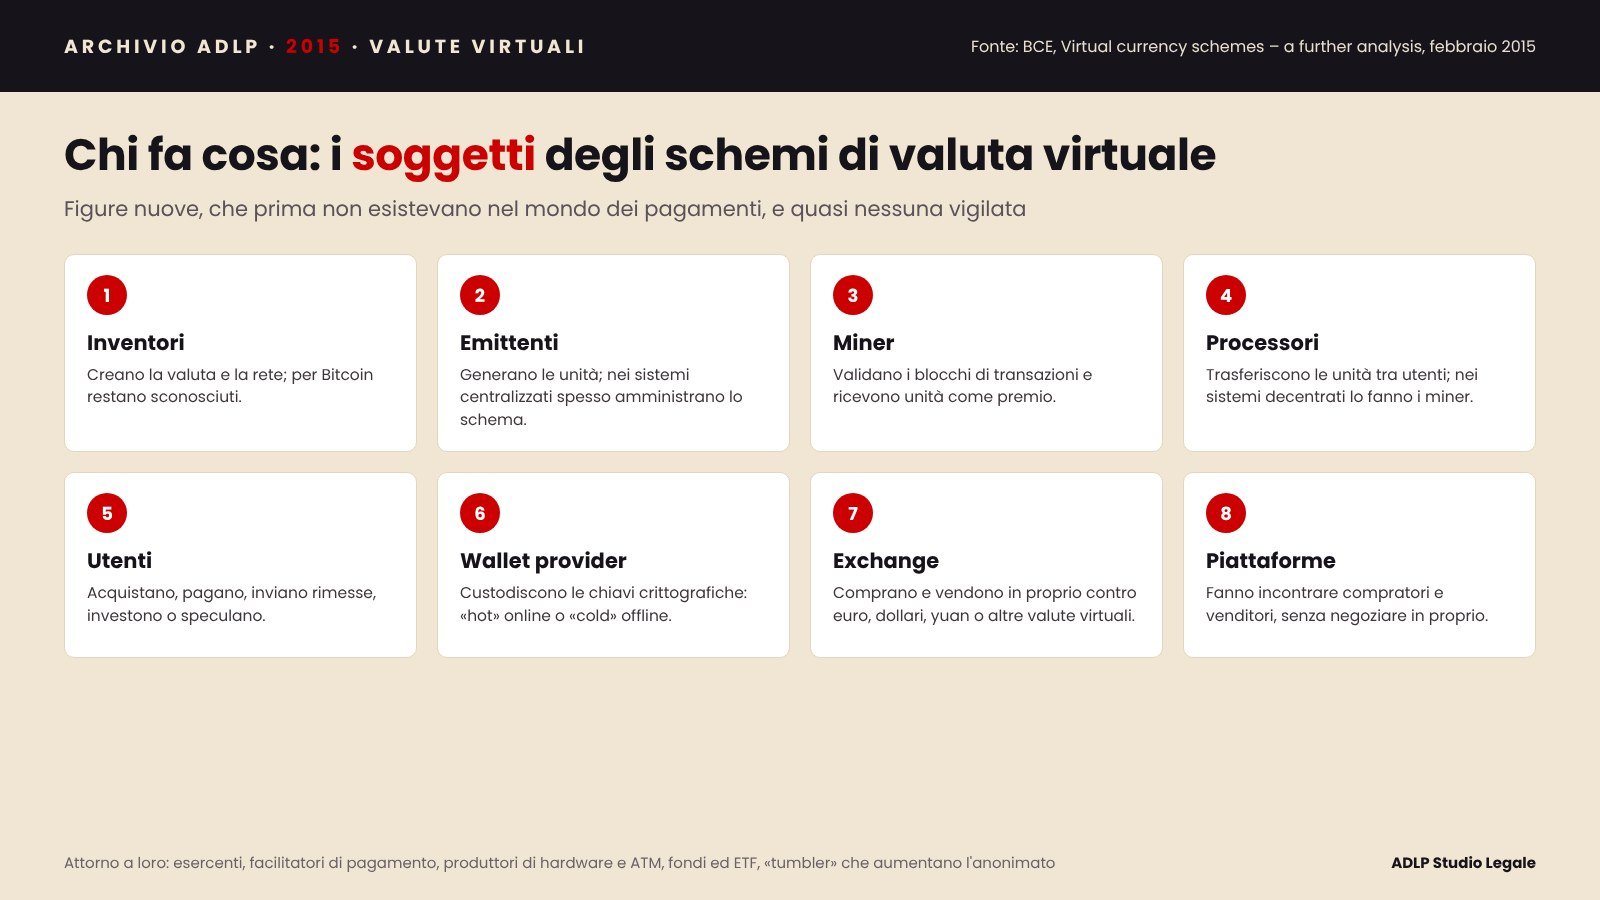
Il primo capitolo descrive l’«ecosistema» delle valute virtuali, popolato da soggetti che prima nel mondo dei pagamenti non esistevano: inventori, emittenti, miner, processori, utenti, wallet provider, exchange e piattaforme di negoziazione. La distinzione tra exchange e piattaforma è utile anche per il giurista: l’exchange compra e vende in proprio, quotando un prezzo di acquisto e uno di vendita; la piattaforma si limita a far incontrare domanda e offerta.
C’è poi un passaggio che vale la pena sottolineare. Negli schemi decentrati come Bitcoin l’utente non possiede «monete»: possiede chiavi crittografiche che danno accesso a un saldo registrato nella blockchain. Anche il portafoglio, il wallet, non custodisce unità di valuta, ma solo le chiavi. Chi perde le chiavi perde il saldo, e non c’è nessuno a cui rivolgersi.
Da Bitcoin a cinquecento «altcoin»
Nel 2012 Bitcoin era l’unico schema decentrato e bidirezionale. Oggi le cosiddette altcoin sono circa cinquecento, quasi tutte copie del protocollo di Bitcoin con piccole modifiche. La BCE individua le differenze tecniche principali: il sistema di validazione (proof-of-work o proof-of-stake), l’algoritmo, l’offerta fissa o flessibile di unità, i servizi aggiuntivi. E non nasconde un giudizio severo: molte di queste valute potrebbero essere solo «scamcoin», create per approfittare di compratori ingenui.
Il rapporto descrive anche i primi modelli di business: il mining professionale e i mining pool, i servizi di conversione istantanea per gli esercenti, le rimesse, le carte prepagate collegate a portafogli in bitcoin. Come esempio di schema centralizzato analizza Ripple, che una banca tedesca ha già iniziato a usare per una parte dei propri pagamenti.
| Valuta | Capitalizzazione | Prezzo | Scambi in 24 ore |
|---|---|---|---|
| Bitcoin | 2.674 milioni € | 193,39 € | 12,7 milioni € |
| Ripple | 392 milioni € | 0,0123 € | 0,55 milioni € |
| Litecoin | 56 milioni € | 1,53 € | 0,97 milioni € |
Perché per la BCE Bitcoin non è moneta
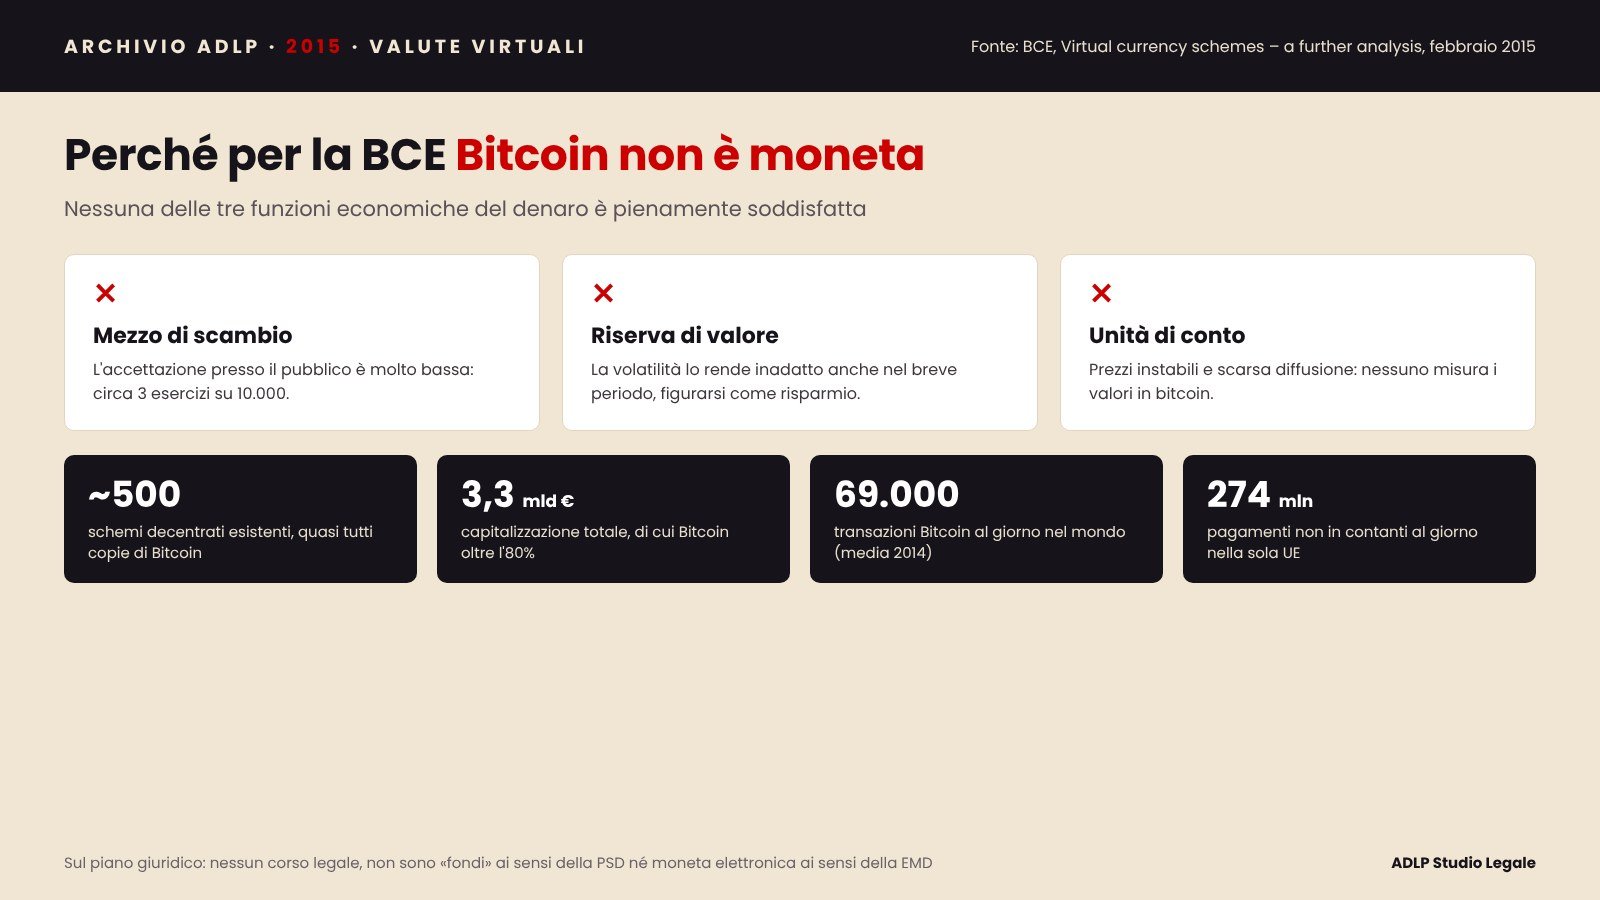
Il cuore giuridico del rapporto è il paragrafo 2.1. Dal punto di vista economico, le valute virtuali non svolgono pienamente nessuna delle tre funzioni della moneta. Sono un mezzo di scambio limitato, perché le accettano circa tre esercizi su diecimila. Non sono una riserva di valore, perché la volatilità le rende inadatte anche nel breve periodo. Non sono un’unità di conto, perché nessuno misura prezzi e costi in bitcoin.
Dal punto di vista giuridico la conclusione è la stessa. Solo le banconote e le monete in euro hanno corso legale nell’area dell’euro. La moneta scritturale e la moneta elettronica non lo hanno, ma restano forme dell’euro. Le valute virtuali invece hanno una propria unità di conto e sono, scrive la BCE, «qualcosa d’altro». Possono essere usate solo come moneta contrattuale, quando le parti si accordano per accettarle. Non sono «fondi» ai sensi della direttiva 2007/64/CE sui servizi di pagamento e non sono moneta elettronica ai sensi della direttiva 2009/110/CE.
Una precisazione in nota merita attenzione: il fatto che la valuta virtuale non sia un «fondo» non esclude che alcuni servizi collegati, come la conversione in euro, possano rientrare nelle leggi nazionali sui servizi di pagamento. La BCE cita due decisioni francesi, del Tribunale di commercio di Créteil (2011) e della Corte d’appello di Parigi (2013).
Vantaggi e rischi per chi le usa
La BCE riconosce alcuni vantaggi: tempi di regolamento brevi, portata globale, costi bassi, nessun cambio valuta, nessun dato di pagamento sensibile da trasmettere. Per l’esercente c’è anche l’assenza di chargeback. Gli ambiti in cui uno schema nuovo o migliorato potrebbe affermarsi sono i pagamenti dentro le comunità online e i pagamenti transfrontalieri, comprese le rimesse.
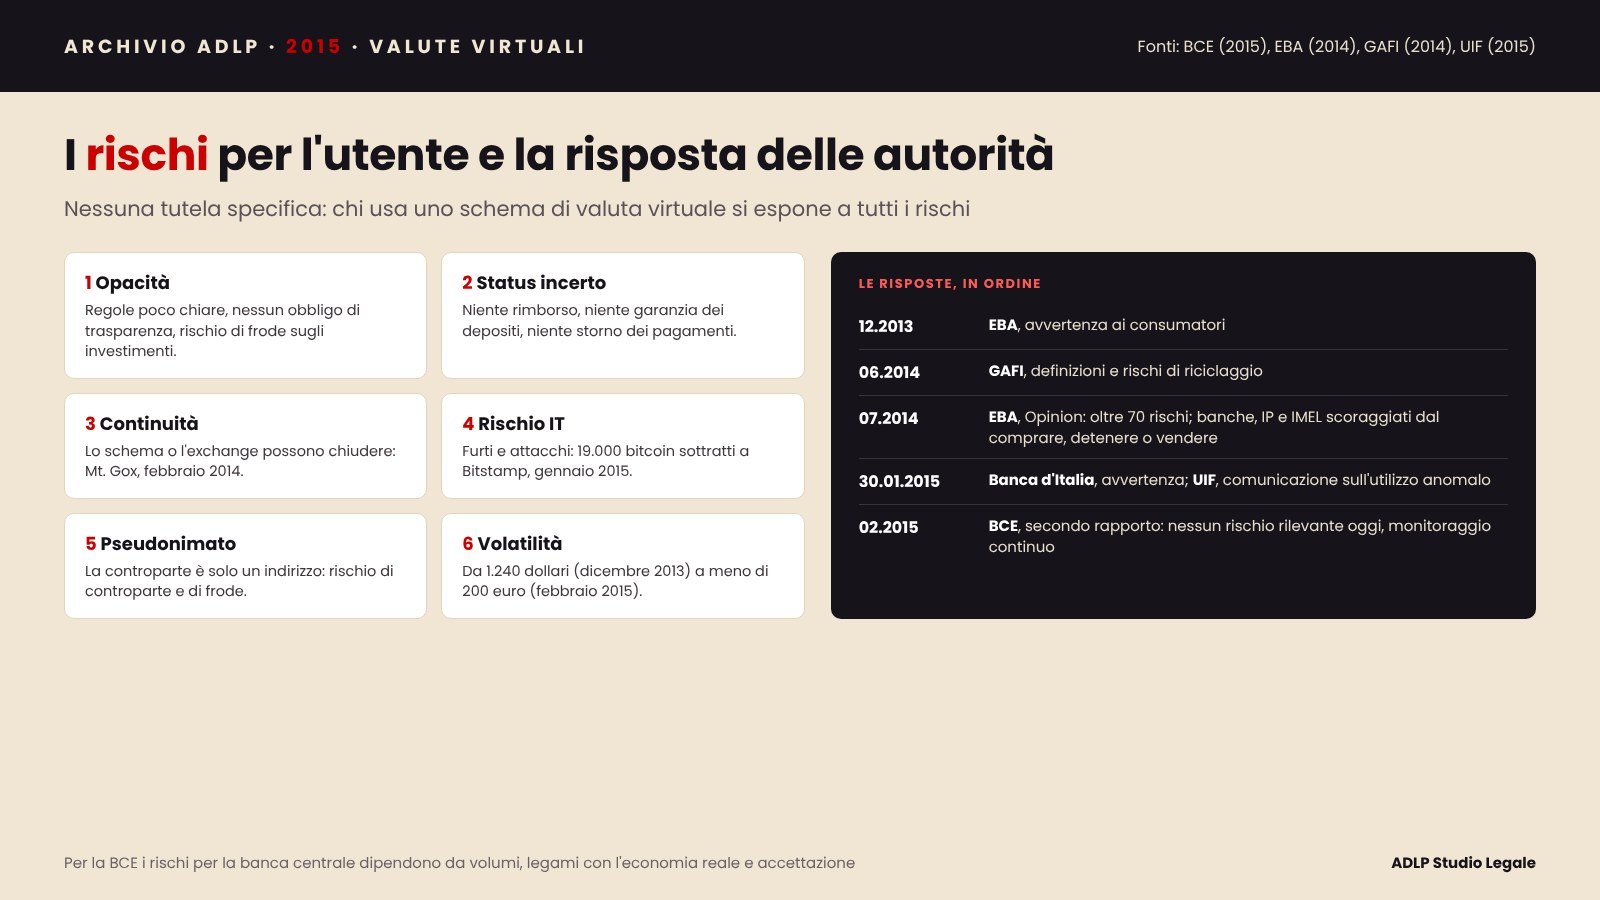
I rischi però pesano di più, e soprattutto non sono mitigati da alcuna regola. Il rapporto ne elenca sei: mancanza di trasparenza, status giuridico incerto, assenza di continuità, dipendenza dalla tecnologia, pseudonimato, volatilità. Gli esempi sono recenti: il fallimento di Mt. Gox nel febbraio 2014, i quasi 19.000 bitcoin sottratti a Bitstamp nel gennaio 2015, la chiusura di MyCoin con perdite stimate in 342 milioni di euro. Per la BCE molte valute virtuali sono oggi più un veicolo di investimento o di speculazione che un mezzo di pagamento affidabile.
Le autorità: dall’EBA alla Banca d’Italia
Il terzo capitolo ricostruisce le risposte delle autorità. Il documento più importante, a livello europeo, è l’Opinion on «virtual currencies» dell’EBA del 4 luglio 2014. L’Autorità bancaria europea, come avevamo visto commentando l’Opinion, ha individuato oltre settanta rischi e ha distinto due piani: una risposta immediata e un regime di lungo periodo.
| Orizzonte | Che cosa propone l’EBA |
|---|---|
| Subito | Le autorità nazionali scoraggino banche, istituti di pagamento e IMEL dal comprare, detenere o vendere valute virtuali. |
| Subito | Il legislatore europeo valuti di rendere gli exchange soggetti obbligati alla normativa antiriciclaggio. |
| Lungo periodo | Un corpo di regole ampio e in parte inedito: governance, separazione dei conti dei clienti, requisiti di capitale e «scheme governing authorities» responsabili dell’integrità di ogni schema. |
La BCE annota che, sul secondo punto, il testo della quarta direttiva antiriciclaggio in discussione non ha seguito la raccomandazione dell’EBA. In Italia, il 30 gennaio 2015 sono arrivati due documenti. La Banca d’Italia ha pubblicato un’avvertenza sull’utilizzo delle cosiddette valute virtuali e, nel Bollettino di Vigilanza n. 1/2015, una comunicazione che fa propria l’Opinion dell’EBA. La UIF ha diffuso la comunicazione sull’utilizzo anomalo di valute virtuali, che chiede ai destinatari del d.lgs. 231/2007 di individuare le operazioni connesse e di valutarne gli elementi di sospetto. La stessa UIF riconosce però che chi presta servizi di cambio o custodia di valute virtuali non è, in quanto tale, destinatario degli obblighi antiriciclaggio.
Che cosa conclude la BCE
La conclusione conferma quella del 2012. Le valute virtuali hanno aspetti positivi per l’innovazione finanziaria ma comportano rischi. Per la stabilità dei prezzi, la stabilità finanziaria e i sistemi di pagamento questi rischi oggi sono bassi, perché i volumi sono piccoli e i legami con l’economia reale deboli. Potrebbero crescere se le valute virtuali entrassero nei pagamenti ordinari o se grandi operatori finanziari cominciassero a offrire servizi collegati. Per questo l’Eurosistema continuerà a monitorarle. E, a differenza del 2012, la BCE è ora anche autorità di vigilanza bancaria: può verificare quanto le banche che vigila sono esposte a questo mondo.
Sul piano normativo la BCE non chiede nuove regole europee: sarebbe prematuro e darebbe al fenomeno più peso di quanto ne abbia. Chiede invece alle autorità competenti di fare chiarezza su come il quadro esistente si applica alle valute virtuali.
Le domande per il giurista
Rispetto al 2012 qualche risposta comincia ad arrivare, ma le domande restano aperte quasi tutte.
- Che cosa si scambia, giuridicamente? Se l’utente possiede solo chiavi che danno accesso a un saldo, la qualificazione come «bene» va ripensata. La BCE parla di moneta contrattuale; l’art. 1277 c.c. continua a escludere che un debito pecuniario si estingua in bitcoin senza l’accordo del creditore.
- Exchange e wallet provider prestano servizi di pagamento? La valuta virtuale non è un «fondo», ma la conversione in euro e la custodia delle chiavi toccano i servizi riservati dal d.lgs. 11/2010. I precedenti francesi indicano una strada.
- Quali obblighi antiriciclaggio? Oggi gli exchange non sono soggetti obbligati, ma le banche che li hanno come clienti sì. La comunicazione UIF sposta di fatto sugli intermediari il presidio di un’attività che resta fuori dal d.lgs. 231/2007.
- Una banca può detenere bitcoin? Dopo l’Opinion EBA, ripresa dalla Banca d’Italia, la risposta pratica è no. Resta possibile, precisa l’EBA, intrattenere un conto corrente con imprese attive nel settore.
- Chi tutela l’utente? Nessun fondo di garanzia, nessun diritto di rimborso, nessuno storno. Restano il contratto, il Codice del consumo e, per le frodi, la tutela penale.
La BCE scrive che non si può escludere la nascita di schemi più sicuri, più efficienti e più affidabili, utilizzabili come forma di moneta. È proprio su quel terreno, quello dei servizi intorno alle valute virtuali, che il diritto sarà chiamato a dare risposte.
I documenti
Il rapporto della BCE, l’Opinion dell’EBA e la comunicazione della UIF, nel testo integrale.
Area di attività dello Studio: Crypto-Asset, MiCA e DLT.
Domande frequenti
Come definisce la BCE la valuta virtuale nel 2015?
Una rappresentazione digitale di valore, non emessa da una banca centrale, da un ente creditizio o da un IMEL, che in alcune circostanze può essere usata come alternativa al denaro.
Che cosa cambia rispetto al rapporto del 2012?
Scompaiono i riferimenti al «denaro», all’assenza di regole e alla «comunità virtuale». Il rapporto aggiorna i dati, descrive i nuovi soggetti e le circa cinquecento altcoin e ricostruisce le risposte delle autorità.
Le banche italiane possono comprare bitcoin?
La Banca d’Italia ha fatto propria l’Opinion EBA del luglio 2014, che chiede di scoraggiare banche, istituti di pagamento e IMEL dal comprare, detenere o vendere valute virtuali.
Una questione simile da valutare oggi?
Il quadro normativo è cambiato dal 2015: possiamo aiutarti a capire quali regole valgono oggi per il tuo caso.
Avv. Giulia Arangüena — marzo 2015. Fonti: BCE, «Virtual currency schemes – a further analysis», febbraio 2015; EBA, Opinion on «virtual currencies», 4 luglio 2014; UIF, comunicazione del 30 gennaio 2015.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2015 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).