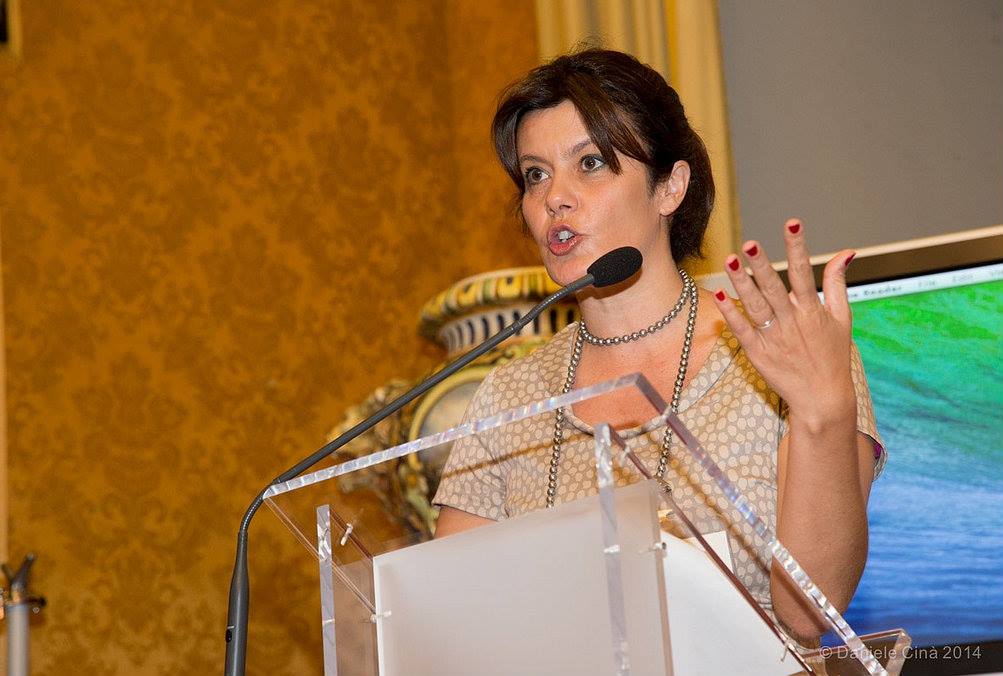
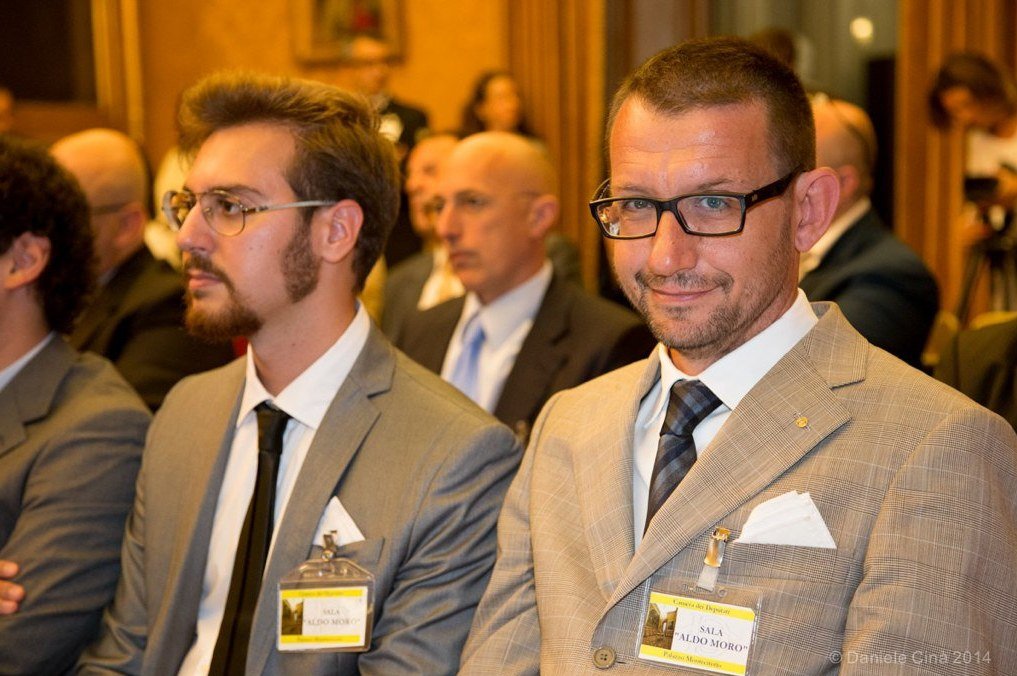
Il 26 giugno 2014, in occasione del No Cash Day promosso da CashlessWay, la Camera dei Deputati ha ospitato «Bitcoin in the real economy», il primo public hearing italiano sulle criptomonete. L’Avv. Giulia Arangüena di ADLP Studio Legale vi ha presentato un intervento su Bitcoin e regolamentazione dal titolo «Bitcoin tra regolazione e diritto. In viaggio dalla lex mercatoria alla lex cryptographia». Ne riportiamo i passaggi principali. Il resoconto dell’evento, con l’elenco dei relatori, è nell’articolo Bitcoin in the real economy: Montecitorio June 2014.
Dalla lex mercatoria alla lex cryptographia
Lo spunto iniziale è di Gunther Teubner: la lex mercatoria, diritto sovranazionale delle transazioni economiche, è il più riuscito esempio di diritto globale senza Stato. Il Bitcoin pone una domanda simile. La blockchain applica la crittografia alle transazioni e consente di superare il modello monetario e commerciale fondato sulla fiducia in terze parti: valida, conferma e annota ogni scambio di valore in un registro unico e pubblico, impedendo duplicazioni, falsificazioni e doppi pagamenti. È, in un certo senso, un sistema di trustless asset management.
Il Bitcoin è molte cose insieme: sistema di crittografia a chiave pubblica e privata, sequenza di firme digitali, protocollo di comunicazione, sistema di pagamento e criptovaluta (la più nota tra molte Altcoin). Ed è una «social machine»: il trasferimento di valore si basa su un calcolo distribuito e collaborativo tra persone e macchine, che cresce con l’aumentare della domanda.
Il Bitcoin è legale?
Sì. La situazione legale e fiscale non è omogenea, ma l’utilizzo del Bitcoin in sé non presenta profili di illegalità. Dipende, naturalmente, da che cosa ci si vuole fare: alcune vicende americane, da Silk Road al caso SEC contro Bitcoin Savings and Trust, mostrano che non tutte le attività svolte con la moneta digitale sono lecite. Tra i Paesi che hanno assunto una qualche posizione, i divieti sono un’eccezione; la Cina, ad esempio, ha escluso il Bitcoin per banche e servizi di pagamento ma ne consente la negoziazione tra privati.
Nell’intervento l’Avv. Arangüena ha presentato anche un confronto tra giurisdizioni: Stati Uniti, Canada, Brasile, Germania, Francia, Finlandia, Bulgaria, Singapore, Cina, Islanda, Taiwan, Bolivia, Russia e Unione europea.
Moneta, moneta elettronica o security?
Il Bitcoin si comporta come valuta, come sistema di pagamento e come strumento di investimento. Economicamente è quasi moneta; giuridicamente no: per l’art. 1277 c.c. i debiti pecuniari si estinguono con moneta avente corso legale. Non è nemmeno moneta elettronica ai sensi della direttiva 2009/110/CE, perché il mining crea unità senza ricezione di fondi. E resta fuori dalla direttiva 2007/64/CE sui servizi di pagamento, mentre la proposta di revisione (PSD2) estende alcune regole ai trasferimenti in qualsiasi valuta.
Per l’attività degli exchange, l’assimilazione a un’attività finanziaria di investimento appare coerente, come mostra la tassazione sul capital gain adottata in molti Paesi. Il nostro ordinamento conosce già la dematerializzazione degli strumenti finanziari: titoli che esistono solo come registrazioni contabili.
La natura giuridica: un bene, anzi una smart property
Il Bitcoin ha ormai una rilevanza giuridica: pur senza disciplina, è un «bene giuridico», una res che conferisce utilità a chi la possiede (art. 810 c.c.). Il limite è che la nostra nozione di bene è legata alla cosa materiale e fatica ad accogliere le new properties; e la sola qualificazione generale non risolve la regolazione delle attività economiche.
Per questo occorre parlare di smart property e di smart contract, secondo l’elaborazione di Nick Szabo dalla fine degli anni Novanta: contratti incorporati nel software o nell’hardware, che si eseguono in modo automatico riducendo i costi di ricerca della controparte, le asimmetrie informative, le spese di intermediazione e i comportamenti opportunistici. Il loro antenato è il distributore automatico.
Che cosa possono fare i giuristi
L’intervento si chiudeva con una domanda pratica: che cosa chiedono gli utilizzatori e che cosa possono offrire avvocati e giuristi. La risposta indicata era concreta: aiutare regolatori e legislatori, adattare contratti commerciali e finanziari, curare la compliance verso i consumatori, impostare transazioni multi-signature, contratti di garanzia e accordi di arbitrato, e definire le regole fiscali delle attività economiche in Bitcoin.
Il public hearing in immagini
Sui temi del Bitcoin rinviamo anche al volume Bitcoin, l’altra faccia della moneta.
Domande frequenti
Usare Bitcoin in Italia è legale?
Sì: non esiste alcun divieto. Il Bitcoin non ha però corso legale e nessuna norma ne disciplina specificamente l’uso.
Come tratta il Bitcoin il fisco americano?
Con l’indicazione del 25 marzo 2014, l’IRS tratta la valuta virtuale come property: le operazioni possono generare plusvalenze tassabili.
L’Unione europea ha regolato il Bitcoin?
No. Esistono studi e avvertenze, come il rapporto BCE del 2012 e il warning EBA del dicembre 2013, ma nessun atto normativo.
Una questione simile da valutare oggi?
Il quadro normativo è cambiato dal 2014: possiamo aiutarti a capire quali regole valgono oggi per il tuo caso.
Testo a cura della Redazione ADLP — giugno 2014. Tratto dalle slide dell’intervento «Bitcoin tra regolazione e diritto» presentato alla Camera dei Deputati il 26 giugno 2014, a firma dell’Avv. Giulia Arangüena.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2014 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).