Il 4 luglio l’Autorità bancaria europea ha pubblicato la sua Opinion on «virtual currencies» (EBA/Op/2014/08). È il primo documento in cui un’autorità europea di vigilanza si chiede non solo quali rischi creino le valute virtuali, ma se e come vadano regolate. La risposta è articolata: oggi uno «scudo» che tenga separati banche e intermediari da Bitcoin e simili; domani, forse, un regime completo, con regole che ancora non esistono.
L’Opinion arriva pochi giorni dopo il primo public hearing sul Bitcoin alla Camera dei deputati, il 26 giugno, dove nel mio intervento ho provato a dire che cosa il diritto può fare davanti a una moneta senza emittente. Le quarantasei pagine dell’EBA sono, in un certo senso, la risposta delle autorità a quella stessa domanda. Le ho lette con attenzione e provo a riassumerle.
Da dove nasce l’Opinion
L’EBA ha cominciato a occuparsi di valute virtuali nel settembre 2013. Il 13 dicembre 2013 ha pubblicato un’avvertenza ai consumatori: si può perdere il denaro su un exchange, le unità possono essere rubate dal portafoglio digitale, non c’è tutela quando si paga, il valore è molto volatile, ci possono essere usi criminali e conseguenze fiscali impreviste. Nei mesi successivi alcuni di questi rischi si sono concretizzati, a cominciare dalla chiusura di Mt. Gox.
Restava aperta la domanda più difficile: le valute virtuali si possono, e si devono, regolare? Alcuni Paesi avevano cominciato a muoversi in ordine sparso: chi applicando le norme esistenti, chi creando nuove licenze, chi vietando agli intermediari di avere a che fare con Bitcoin. L’Opinion nasce per dare una risposta comune.
La definizione dell’EBA
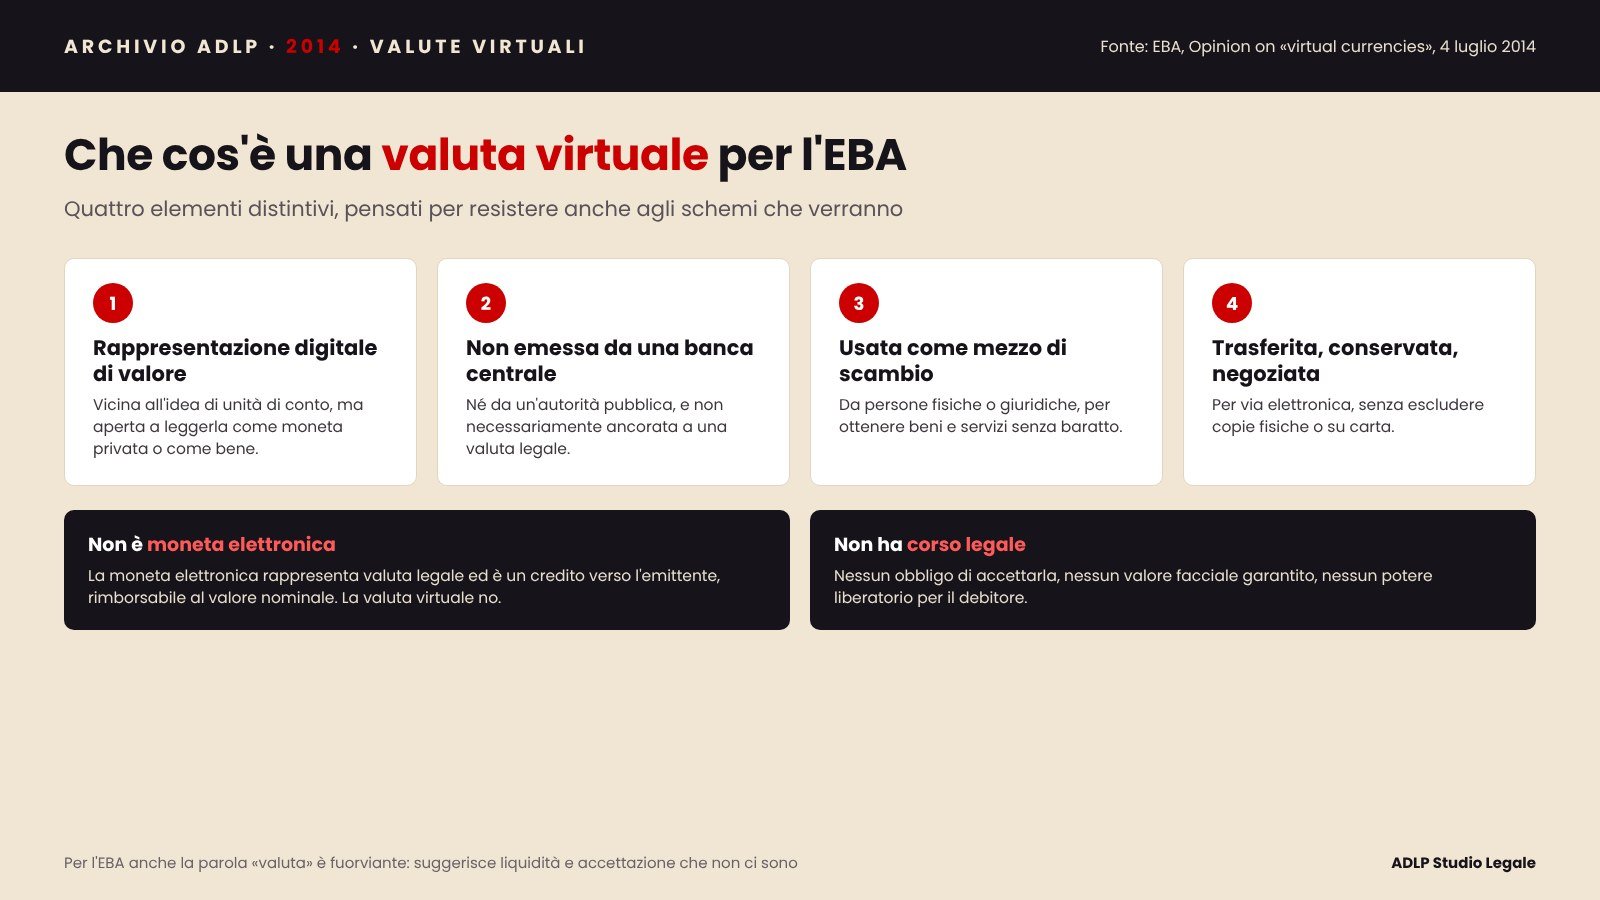
Per l’EBA la valuta virtuale è «una rappresentazione digitale di valore che non è emessa da una banca centrale o da un’autorità pubblica, né è necessariamente collegata a una valuta legale, ma è usata da persone fisiche o giuridiche come mezzo di scambio e può essere trasferita, conservata o negoziata elettronicamente».
È una definizione costruita per durare, con elementi che dovrebbero valere anche per gli schemi che ancora non esistono. Due precisazioni sono preziose per il giurista. La prima: la valuta virtuale non è moneta elettronica, perché la moneta elettronica è valuta legale in forma digitale e rappresenta un credito verso l’emittente, rimborsabile al valore nominale (direttiva 2009/110/CE); la valuta virtuale, soprattutto quella decentrata, non rappresenta alcun credito. La seconda: non ha corso legale, quindi nessuno è obbligato ad accettarla, non ha un valore facciale garantito e non libera il debitore. L’EBA arriva a dire che la stessa parola «valuta» è fuorviante.
L’EBA individua poi i soggetti che potrebbero essere destinatari di regole: utenti, esercenti, exchange, piattaforme di negoziazione, processori e miner, wallet provider, inventori, fornitori di servizi tecnici e di informazioni. E introduce una figura nuova, la scheme governance authority: il soggetto che fissa le regole di uno schema, tiene il registro delle transazioni e ne risponde. Negli schemi centralizzati coincide con l’emittente; in quelli decentrati, come Bitcoin, semplicemente non c’è.
I benefici, ridimensionati
L’EBA riconosce i vantaggi che i sostenitori attribuiscono alle valute virtuali, ma li misura con il metro dell’Unione europea. E il risultato è che, da noi, pesano meno.
| Beneficio | Che cosa dice l’EBA | Nell’Unione europea |
|---|---|---|
| Costi | Commissioni Bitcoin intorno all’1%, contro il 2–4% dei pagamenti online e l’8–9% delle rimesse | Il regolamento 924/2009 già allinea il costo dei pagamenti in euro tra Paesi |
| Velocità | Da 10 a 60 minuti, 24 ore su 24 | Con la SEPA il beneficiario è accreditato entro il giorno lavorativo successivo |
| Certezza dell’incasso | Nessun chargeback per l’esercente | Per il consumatore è l’altra faccia: nessuna tutela da errori e frodi |
| Inclusione finanziaria | Un’alternativa dove i servizi bancari mancano | La direttiva sui conti di pagamento di aprile 2014 garantirà un conto di base a tutti |
| Dati personali | Pagare senza fornire dati sensibili | Ma lo stesso anonimato alimenta i rischi di riciclaggio |
Oltre settanta rischi
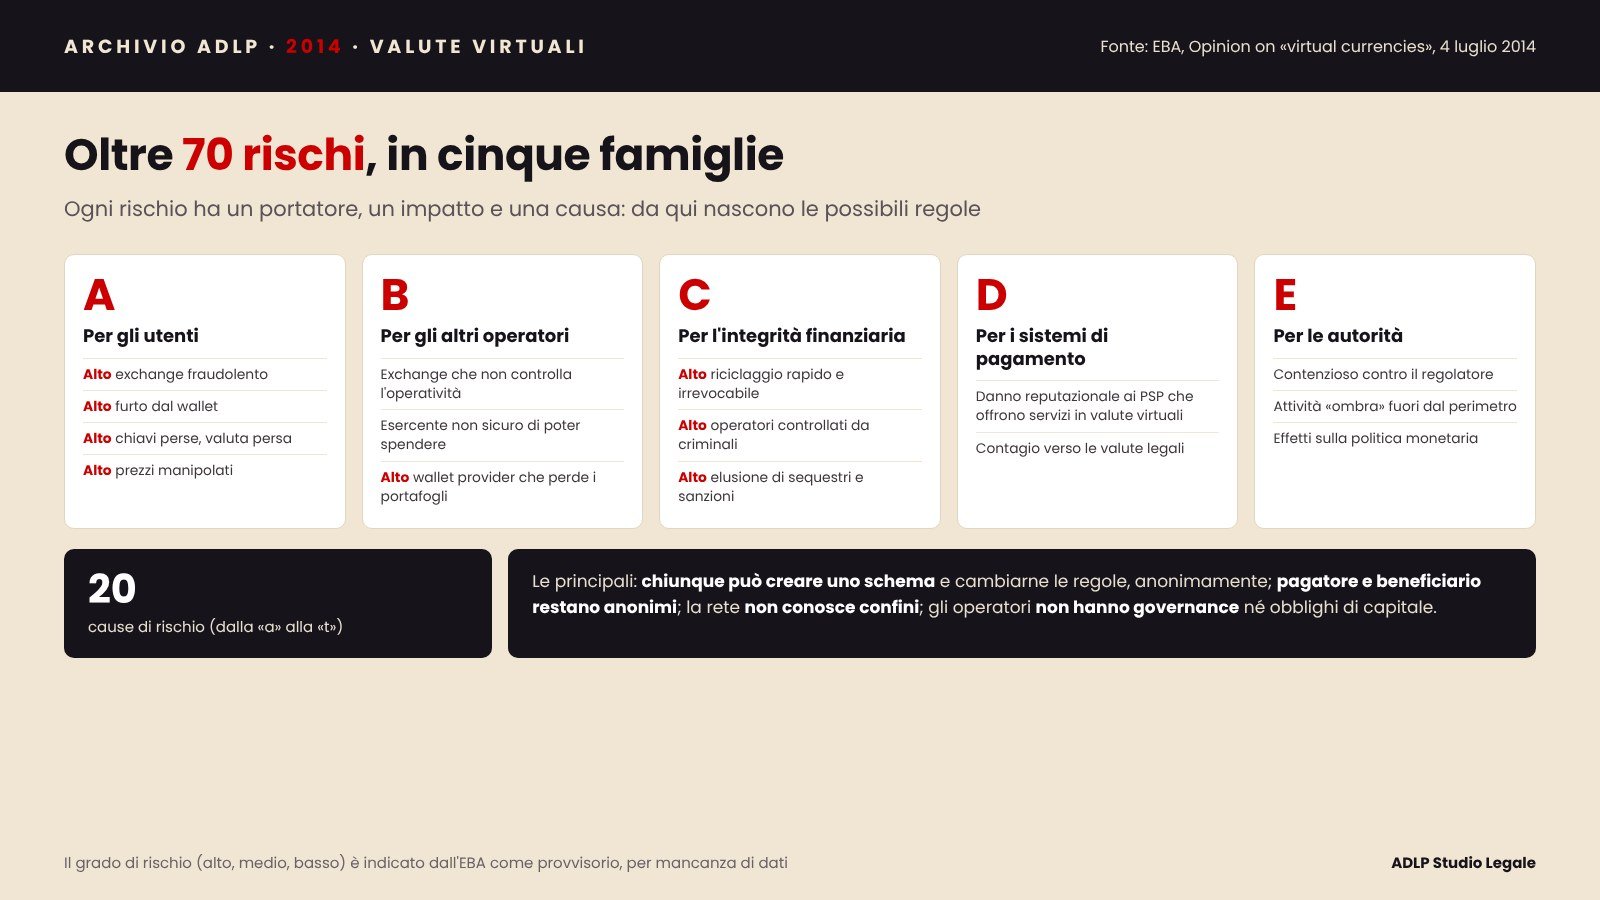
La parte più corposa dell’Opinion è la mappa dei rischi: oltre settanta, divisi in cinque famiglie. Rischi per gli utenti, come l’exchange fraudolento, il furto dal portafoglio, la perdita delle chiavi, la manipolazione dei prezzi. Rischi per gli altri operatori, come l’esercente che non sa se potrà spendere quanto incassato. Rischi per l’integrità finanziaria: riciclaggio rapido e irrevocabile, operatori controllati da criminali, elusione di sequestri e sanzioni internazionali. Rischi per i sistemi di pagamento in valuta legale. Rischi per le autorità stesse, compreso quello di essere chiamate in giudizio per le regole che introducono.
Ogni rischio è classificato come alto, medio o basso, con una cautela esplicita: i dati sono pochi e la classificazione è provvisoria. Il passaggio più interessante, però, è un altro. L’EBA risale dai rischi alle loro venti cause, indicate con le lettere dalla «a» alla «t», perché è sulle cause che si costruiscono le regole. Le prime della lista: chiunque può creare uno schema e cambiarne le regole, anche anonimamente; pagatore e beneficiario restano anonimi; la rete non conosce confini; gli operatori non hanno governance, capitale né obblighi di rendiconto.
La risposta: subito uno scudo, poi forse un regime
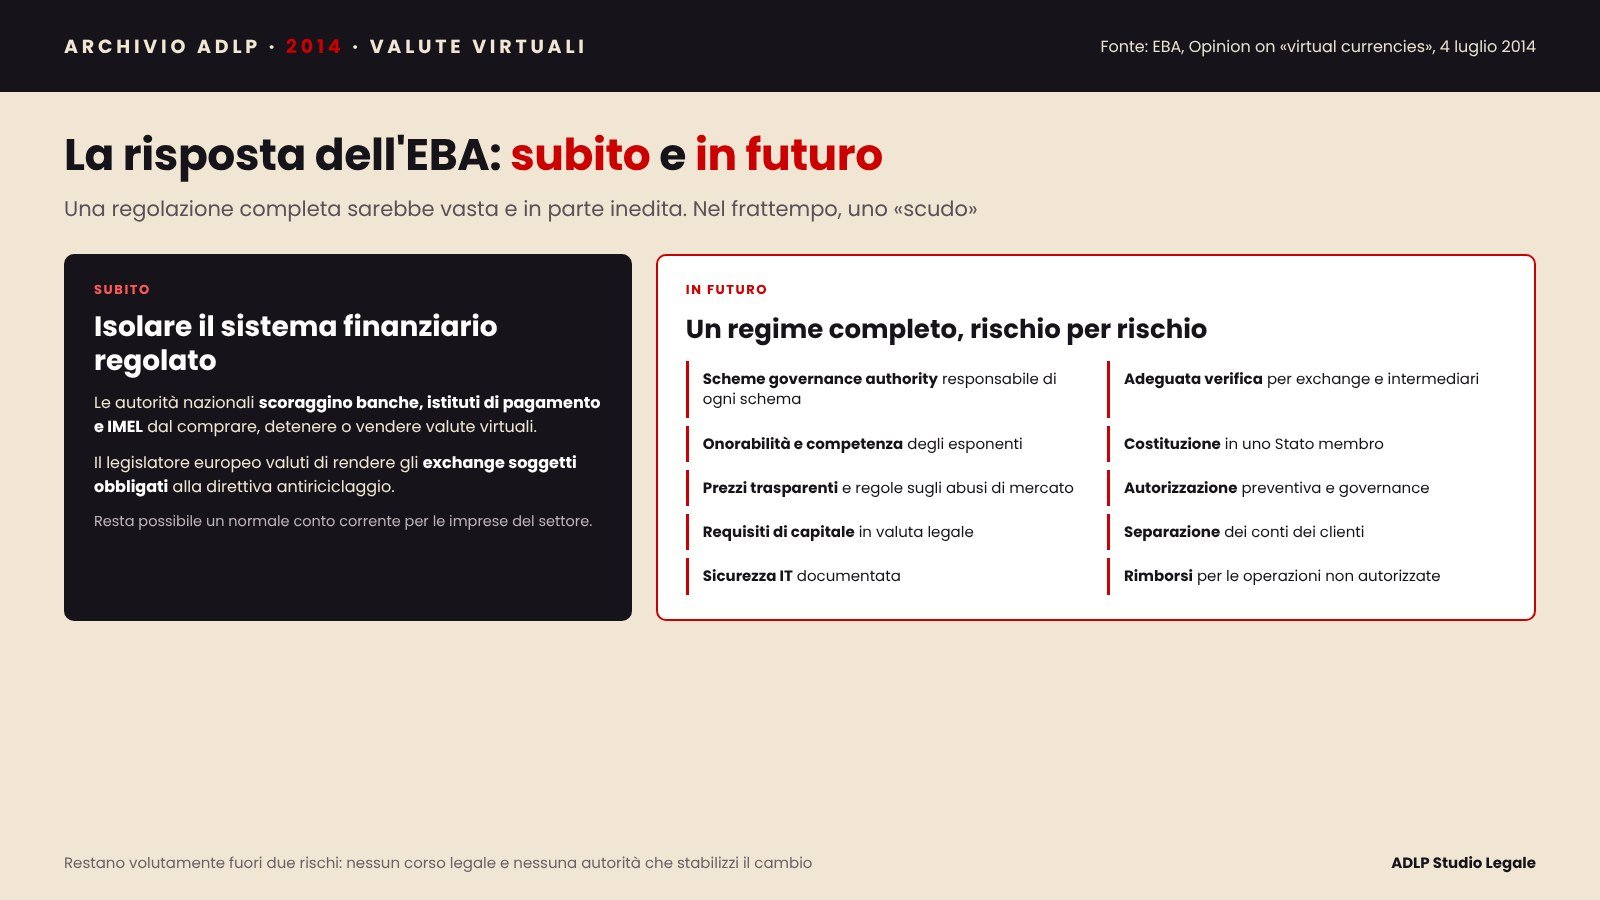
Qui sta il cuore dell’Opinion. Una regolazione che affrontasse tutte le cause di rischio sarebbe, scrive l’EBA, un corpo di norme ampio e in parte senza precedenti, costoso da far rispettare. Spetterà al legislatore europeo decidere se costruirlo dentro le direttive esistenti o con un’iniziativa nuova. Nel frattempo servono misure immediate.
| Causa di rischio | Misura proposta per il lungo periodo |
|---|---|
| Chiunque crea e modifica lo schema | Scheme governance authority, persona giuridica responsabile davanti al regolatore |
| Anonimato | Adeguata verifica della clientela per exchange e operatori a contatto con la valuta legale |
| Assenza di probità e governance | Requisiti di onorabilità, autorizzazione preventiva, costituzione in uno Stato membro |
| Prezzi opachi | Regole contro abusi di mercato e obblighi di segnalazione |
| Fondi insufficienti | Requisiti di capitale, in valuta legale, per chi custodisce valuta altrui |
| Conti non separati | Separazione tra valuta dei clienti e valuta propria |
| Nessun rimborso | Rimborso immediato delle operazioni non autorizzate |
| Contagio verso la valuta legale | Attività in valute virtuali svolte da una società separata |
| Nessun corso legale, nessuno stabilizzatore | Volutamente non affrontate: restano rischi da ricordare al pubblico |
La risposta immediata ha due punti. Il primo: le autorità di vigilanza nazionali dovrebbero scoraggiare banche, istituti di pagamento e istituti di moneta elettronica dal comprare, detenere o vendere valute virtuali. Il secondo: il legislatore europeo dovrebbe valutare di rendere gli exchange soggetti obbligati alla direttiva antiriciclaggio, proprio mentre a Bruxelles si discute la quarta direttiva.
L’EBA è consapevole dei limiti di questo «scudo»: protegge il sistema finanziario regolato, ma non i rischi che nascono dentro gli schemi o tra uno schema e l’altro. E lascia alle valute virtuali spazio per innovare fuori dal settore finanziario. Non vieta nemmeno alle banche di tenere un normale conto corrente per le imprese che operano nel settore. Infine mette in guardia da una scorciatoia: inquadrare alcuni operatori dentro le regole sui servizi di pagamento potrebbe dare loro, e alle valute virtuali, una credibilità che non meritano.
Le domande per il giurista
L’Opinion si rivolge alle autorità nazionali e alle istituzioni europee, ma le domande che apre riguardano direttamente il nostro ordinamento.
- Che cosa faranno le autorità italiane? L’Opinion è indirizzata anche alla Banca d’Italia. Se ne recepirà la raccomandazione, banche, istituti di pagamento e IMEL italiani dovranno tenersi lontani dalle valute virtuali.
- Gli exchange italiani sono soggetti all’antiriciclaggio? Oggi no: il d.lgs. 231/2007 non li menziona. Se la quarta direttiva seguirà l’EBA, lo diventeranno; altrimenti il presidio resterà affidato alle banche che li hanno come clienti.
- Bitcoin entra nella riserva dei servizi di pagamento? Non è moneta elettronica e non è valuta legale, quindi difficilmente è un «fondo» ai sensi del d.lgs. 11/2010. L’EBA stessa sconsiglia di forzare l’analogia.
- Chi risponde in uno schema decentrato? La scheme governance authority è una proposta, non una regola. Finché non esiste, in Bitcoin non c’è un soggetto a cui imputare le regole del protocollo, e il tema della natura giuridica del Bitcoin resta aperto.
- Si regola a livello nazionale o europeo? L’EBA chiede un approccio europeo, anzi globale, per evitare che gli operatori scelgano il Paese con le regole più comode. Iniziative isolate, come l’emendamento al decreto Destinazione Italia di gennaio, rischiano di restare isolate.
La scelta dell’EBA è prudente, e per certi versi è un passo indietro rispetto a chi chiedeva regole subito. Ma è anche il primo riconoscimento ufficiale che le valute virtuali hanno proprietà molto simili a quelle dei servizi di pagamento e che, prima o poi, il diritto dovrà occuparsene in modo organico.
Il documento
L’Opinion integrale, in inglese.
Area di attività dello Studio: Crypto-Asset, MiCA e DLT.
Domande frequenti
Che cosa raccomanda l’EBA alle banche?
Di non comprare, detenere o vendere valute virtuali. La raccomandazione è rivolta alle autorità nazionali, che dovrebbero scoraggiare banche, istituti di pagamento e IMEL.
Le valute virtuali sono moneta elettronica?
No. La moneta elettronica rappresenta valuta legale ed è un credito verso l’emittente, rimborsabile al valore nominale. La valuta virtuale non lo è.
Che cos’è una scheme governance authority?
È la figura proposta dall’EBA per il lungo periodo: una persona giuridica che fissa le regole di uno schema, ne garantisce l’integrità e ne risponde davanti al regolatore.
Una questione simile da valutare oggi?
Il quadro normativo è cambiato dal 2014: possiamo aiutarti a capire quali regole valgono oggi per il tuo caso.
Avv. Giulia Arangüena — luglio 2014. Fonte: EBA, Opinion on «virtual currencies», EBA/Op/2014/08, 4 luglio 2014.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2014 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).