Il 29 ottobre 2012 la Banca centrale europea ha pubblicato «Virtual Currency Schemes», il primo studio della BCE interamente dedicato alle valute virtuali. Sono una cinquantina di pagine che mettono in fila definizioni, casi concreti e rischi, e che per la prima volta guardano a Bitcoin con gli occhi di un’autorità monetaria.
Ho letto questo rapporto appena è uscito e da allora non ho smesso di pensarci. Pone domande giuridiche a cui il nostro ordinamento non ha ancora risposto, e da qui comincia il lavoro dello Studio sulle valute virtuali. Provo a riassumerne i punti principali, e a dire perché, a mio avviso, un giurista dovrebbe leggerlo.
Che cos’è una valuta virtuale per la BCE
La BCE la definisce come denaro digitale non regolamentato, emesso e di solito controllato dai suoi sviluppatori, usato e accettato tra i membri di una specifica comunità virtuale. Si ottiene comprandola con denaro reale, a un tasso di cambio fissato, oppure svolgendo attività all’interno della comunità.
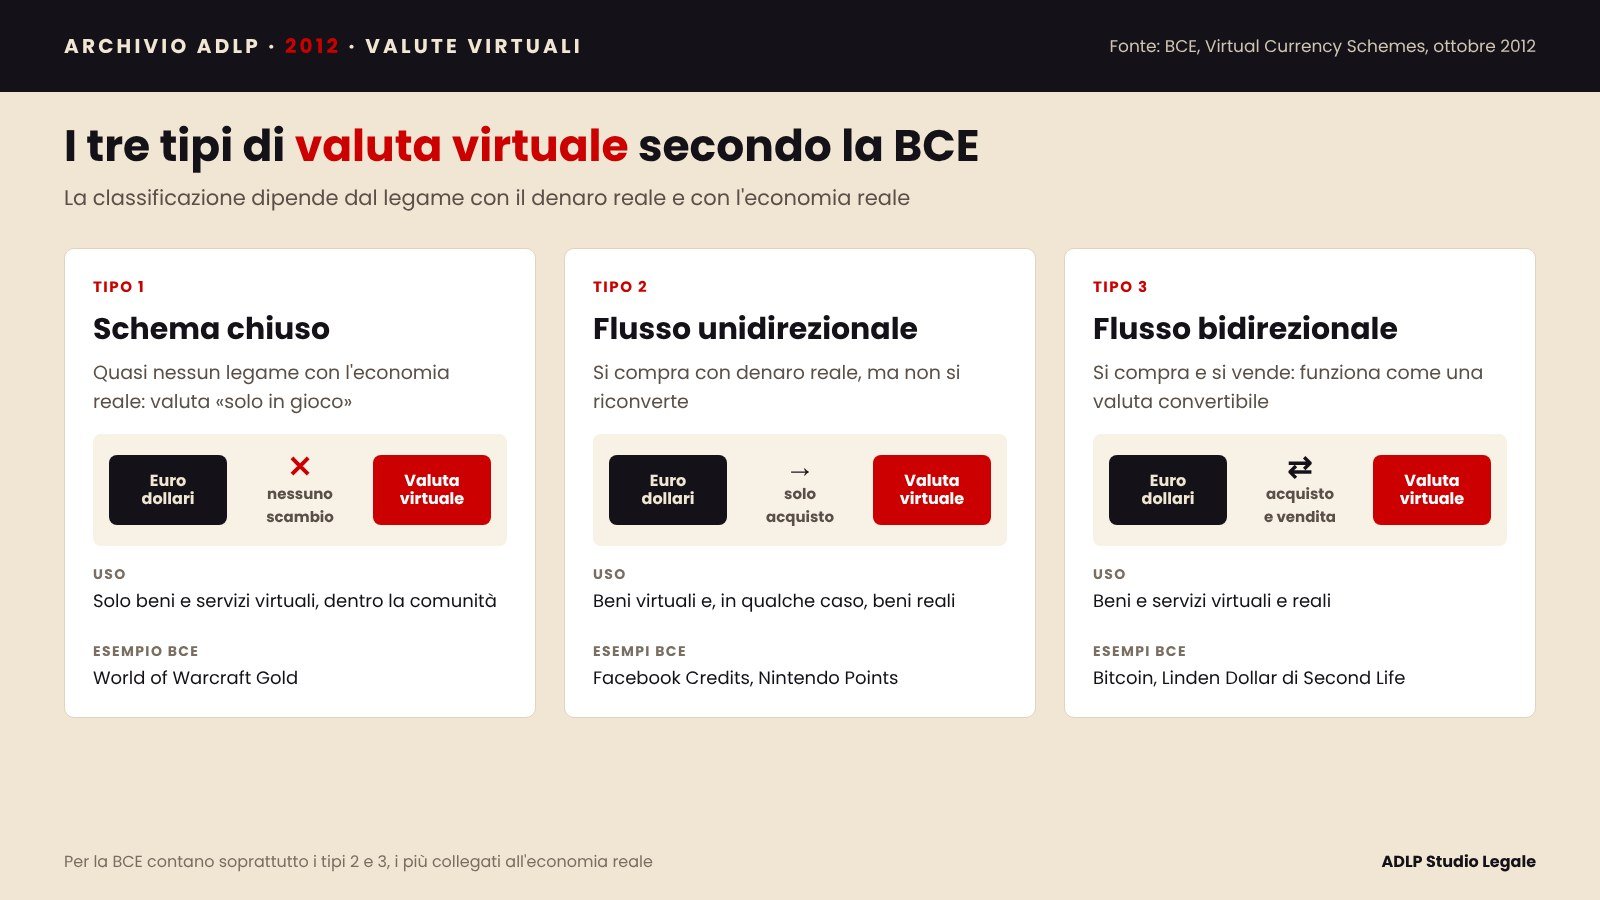
Il rapporto distingue tre tipi di schemi, a seconda del legame con il denaro e con l’economia reale. Nel primo la valuta resta chiusa dentro un gioco. Nel secondo si compra con euro o dollari ma non si può riconvertire. Nel terzo si compra e si vende liberamente, come una valuta convertibile: è il caso di Bitcoin.
Non è moneta elettronica
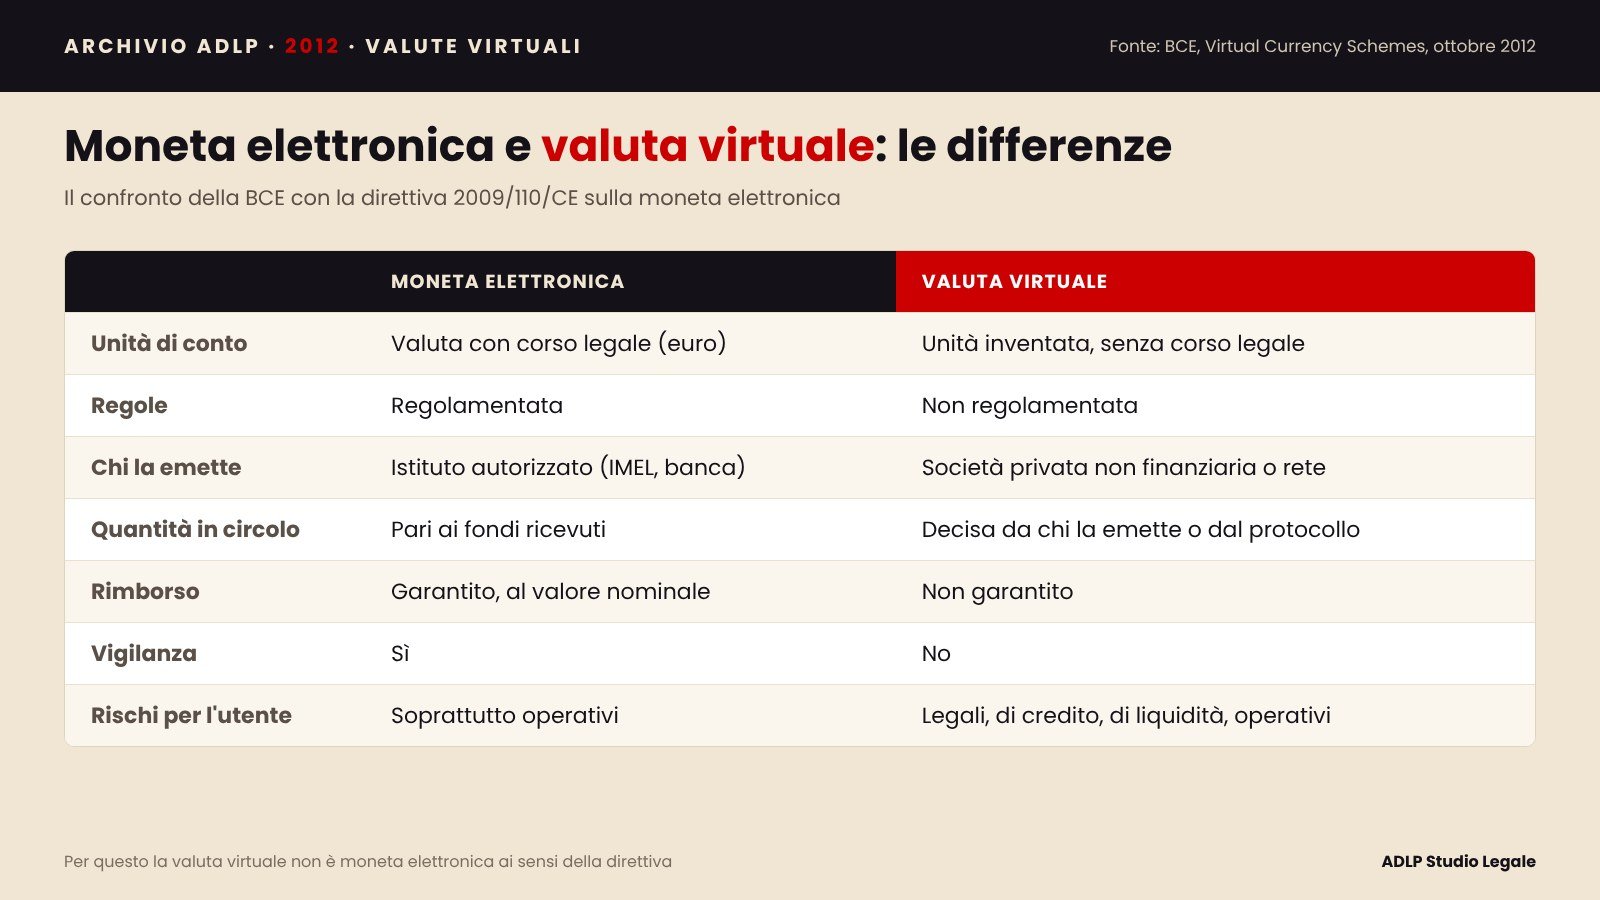
Il punto che interessa di più al giurista è il confronto con la direttiva 2009/110/CE sulla moneta elettronica, recepita in Italia quest’anno con il d.lgs. 45/2012. La moneta elettronica è espressa in una valuta con corso legale, è emessa da un soggetto autorizzato e vigilato a fronte dei fondi ricevuti, e deve essere rimborsata al valore nominale. La valuta virtuale non ha nessuna di queste caratteristiche: l’unità di conto è inventata, chi la emette non è vigilato e nessuno garantisce il rimborso.
Bitcoin, il primo caso di studio
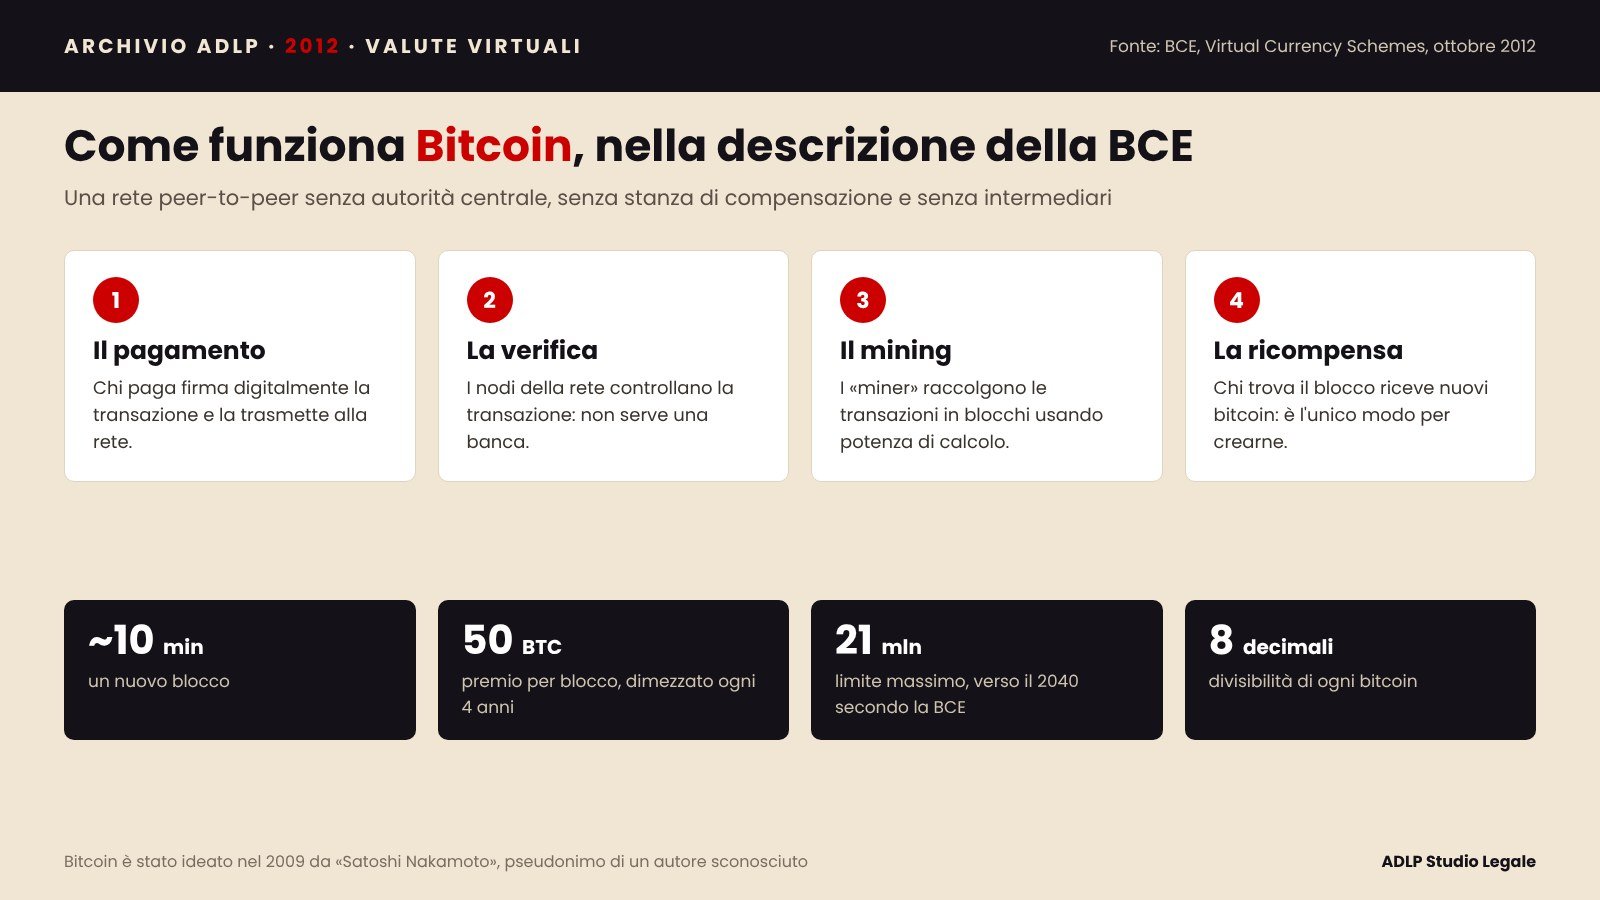
Bitcoin è stato ideato nel 2009 da un autore che si firma Satoshi Nakamoto, la cui identità resta sconosciuta. È una rete peer-to-peer senza autorità centrale, senza stanza di compensazione e senza intermediari finanziari. Le transazioni sono firmate digitalmente e verificate dalla rete. I nuovi bitcoin nascono solo attraverso il «mining»: chi mette a disposizione potenza di calcolo per raccogliere le transazioni in blocchi riceve un premio, oggi di 50 bitcoin, che si dimezza ogni quattro anni fino a un massimo di 21 milioni di unità.
Il rapporto dà anche qualche numero: al 3 maggio 2012 circolavano circa 8 milioni di bitcoin, per un valore di circa 41 milioni di dollari. E ricorda gli incidenti: nel giugno 2011 un attacco all’exchange Mt.Gox ha fatto crollare per pochi minuti il prezzo da 17,50 dollari a un centesimo; nel maggio 2012 la piattaforma Bitcoinica ha perso oltre 18.000 bitcoin. La conclusione della BCE è netta: per chi lo usa, Bitcoin è oggi un sistema ad alto rischio.
Il secondo caso: i Linden Dollar di Second Life
L’altro caso analizzato è la moneta del mondo virtuale Second Life, gestito dalla società americana Linden Lab. Qui un emittente esiste ed è riconoscibile: Linden Lab regola l’offerta di moneta e tiene il cambio stabile, intorno a 260 Linden Dollar per un dollaro. La BCE nota che di fatto la società si comporta come una banca centrale, senza esserlo, e ricorda il fallimento nel 2007 di una «banca» interna al gioco che prometteva interessi altissimi.
I rischi per le banche centrali
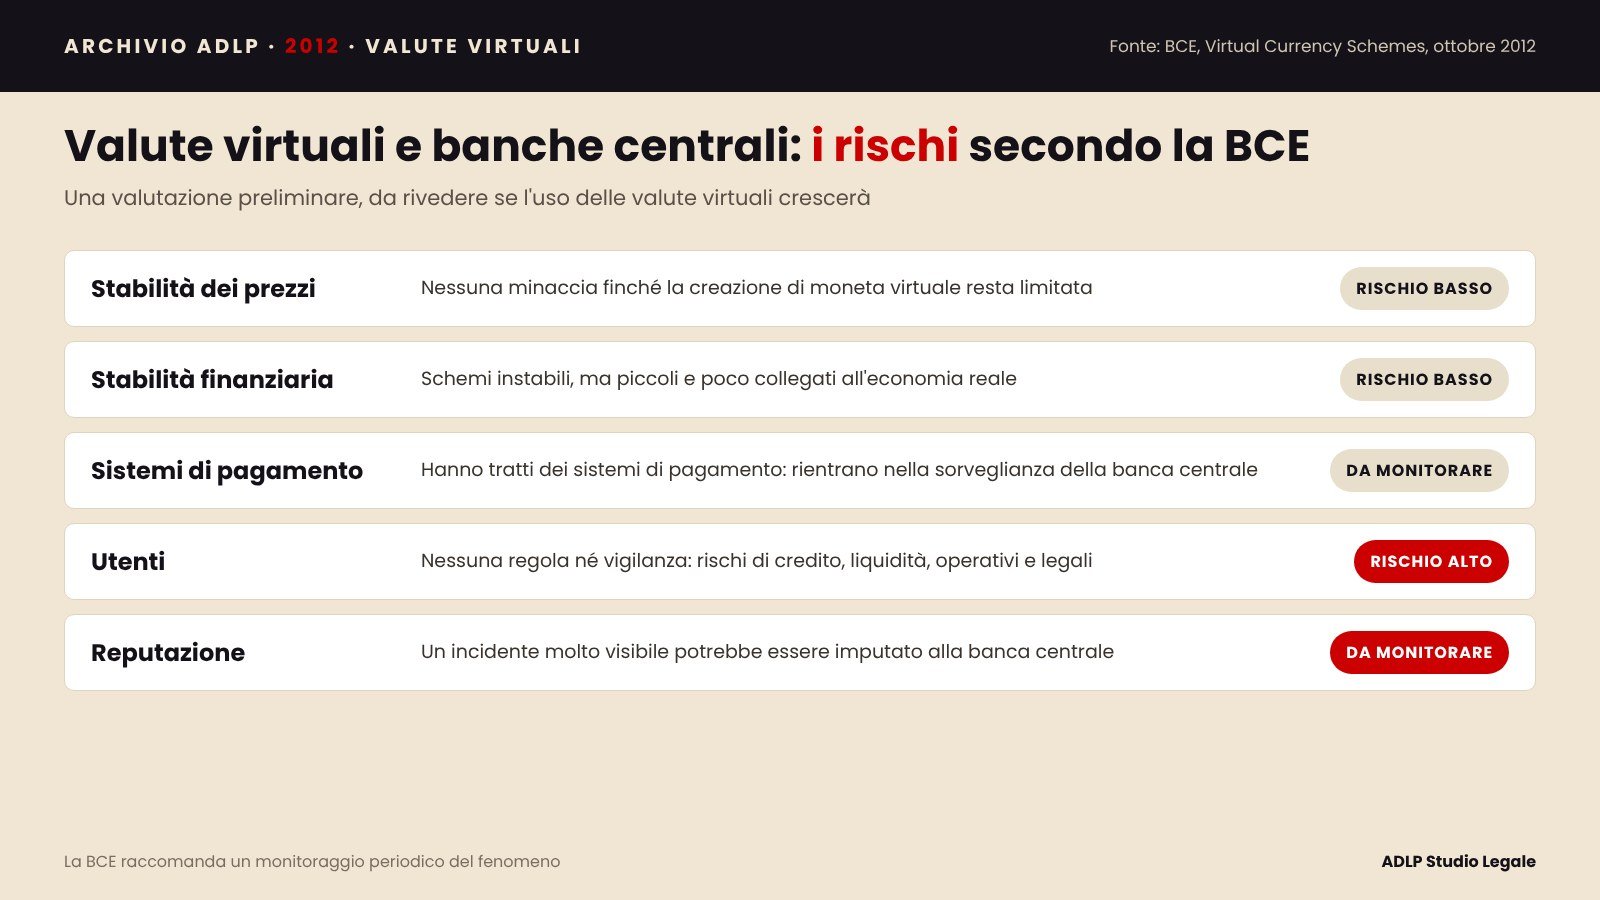
La valutazione della BCE, dichiaratamente preliminare, è prudente. Le valute virtuali non mettono a rischio la stabilità dei prezzi né quella finanziaria, perché sono piccole e poco collegate all’economia reale. Però hanno caratteristiche simili a quelle dei sistemi di pagamento, espongono gli utenti a rischi senza alcuna tutela e potrebbero creare un problema di reputazione per le banche centrali, se un incidente molto visibile venisse imputato a una mancata vigilanza. Per questo la BCE raccomanda di seguire il fenomeno con regolarità.
Le domande per il giurista
Il rapporto è scritto da economisti, ma apre questioni che toccano direttamente il diritto. Le metto in fila, perché nessuna ha oggi una risposta chiara.
- Che cos’è un bitcoin? Non è moneta: per l’art. 1277 c.c. i debiti pecuniari si estinguono con moneta avente corso legale, e il bitcoin non lo ha. Non è moneta elettronica ai sensi del Testo unico bancario, come riformato quest’anno dal d.lgs. 45/2012, perché non è emesso a fronte di fondi ricevuti. Resta la qualificazione come bene, che però dice poco su come regolarne l’uso.
- Chi lo scambia presta un servizio di pagamento? Il d.lgs. 11/2010 riserva i servizi di pagamento a banche, IMEL e istituti di pagamento autorizzati. Un exchange che riceve euro e consegna bitcoin, o viceversa, non rientra in modo evidente in nessuna delle categorie previste.
- Valgono le regole antiriciclaggio? Il d.lgs. 231/2007 non menziona chi negozia valute virtuali. Eppure la stessa BCE segnala il rischio di un uso per scopi illeciti.
- Come si tassano i guadagni? Non esiste una disciplina fiscale specifica: bisogna capire se applicare per analogia le regole sulle valute estere o trattare il bitcoin come un qualsiasi bene.
- Chi tutela l’utente? Se un exchange viene attaccato o chiude, l’utente può contare solo sul contratto e sulle regole generali del Codice del consumo. Non c’è un fondo di garanzia né un’autorità a cui rivolgersi.
È proprio questo vuoto a rendere il tema interessante. Le valute virtuali sono ancora un fenomeno di nicchia, ma le domande che pongono, sulla moneta, sui pagamenti e sulla fiducia, sono le stesse che il diritto si fa da sempre. Vale la pena seguirle da vicino, prima che arrivino le regole.
Il rapporto della BCE
Il documento integrale, in inglese, è disponibile sul sito della Banca centrale europea.
Area di attività dello Studio: Crypto-Asset, MiCA e DLT.
Domande frequenti
Che cos’è una valuta virtuale secondo la BCE?
Denaro digitale non regolamentato, emesso e di solito controllato dai suoi sviluppatori, usato e accettato tra i membri di una comunità virtuale.
Bitcoin è moneta elettronica?
No. La moneta elettronica è espressa in valuta con corso legale, è emessa da un soggetto vigilato ed è rimborsabile al valore nominale. Bitcoin non ha nessuna di queste caratteristiche.
Le valute virtuali sono un rischio per la stabilità finanziaria?
Secondo la BCE, nel 2012 no, perché sono piccole e poco collegate all’economia reale. I rischi riguardano soprattutto gli utenti.
Una questione simile da valutare oggi?
Il quadro normativo è cambiato dal 2012: possiamo aiutarti a capire quali regole valgono oggi per il tuo caso.
Avv. Giulia Arangüena — dicembre 2012. Fonte: BCE, «Virtual Currency Schemes», ottobre 2012.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2012 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).