Un credito diventa «deteriorato» quando il debitore smette di pagare, o quando è molto probabile che smetterà. Per una banca non è solo una perdita possibile: i crediti deteriorati, in sigla NPL (non-performing loans), assorbono capitale, pesano sui conti e frenano i nuovi prestiti. Alla fine del terzo trimestre 2016 le banche significative dell’area dell’euro ne avevano in bilancio per 921 miliardi di euro, e l’Italia era tra i Paesi più esposti.
Il 20 marzo 2017 la vigilanza bancaria della BCE ha pubblicato la versione definitiva delle Linee guida per le banche sui crediti deteriorati, dopo una consultazione pubblica tra settembre e novembre 2016. Il comunicato stampa riassume l’idea di fondo: le banche devono avere strategie «ambiziose ma realistiche», senza obiettivi numerici imposti dall’alto.
A chi si rivolgono e quanto pesano
Le linee guida riguardano gli enti creditizi ai sensi dell’art. 4 del regolamento (UE) n. 575/2013 sottoposti alla vigilanza diretta della BCE, cioè le banche significative e le loro controllate. I capitoli su strategia e governance pesano soprattutto sulle banche con NPL «elevati», cioè ben sopra la media europea; quelli su concessioni, rilevazione, accantonamenti e garanzie valgono per tutte.
Non sono vincolanti. Ma il testo lo dice chiaramente: la vigilanza può chiedere alla banca di spiegare ogni scostamento, il processo annuale di revisione prudenziale (SREP) ne tiene conto e in caso di non conformità possono scattare misure di vigilanza. Si applicano dalla pubblicazione; le lacune si possono colmare con piani d’azione concordati, e l’informativa al mercato va migliorata a partire dai dati del 2018.
Che cosa chiedono, capitolo per capitolo
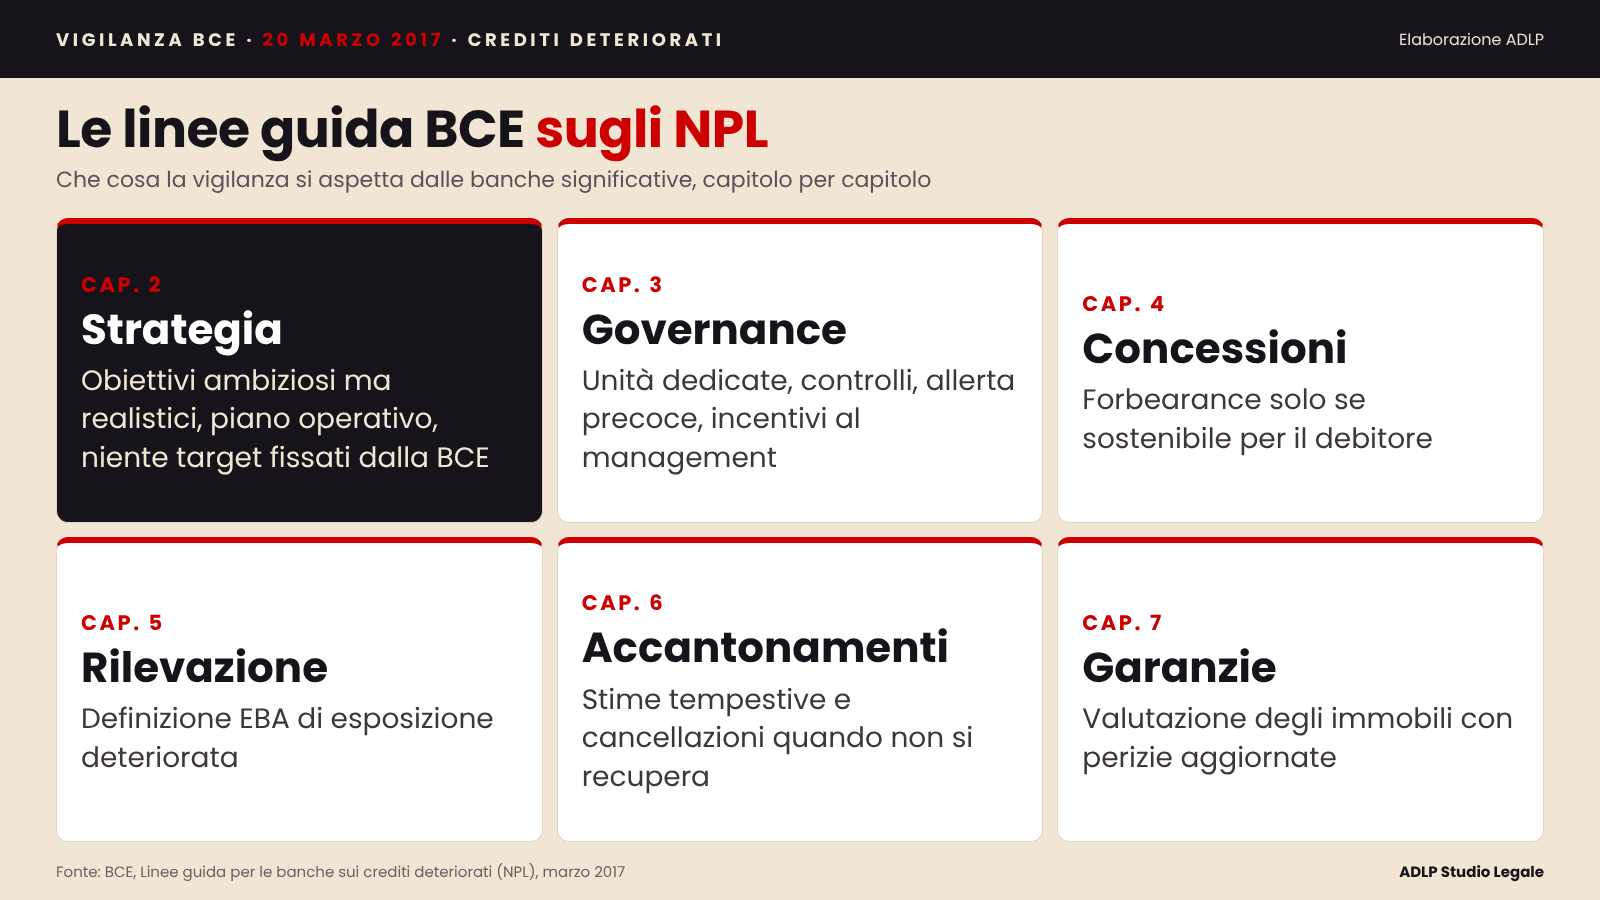
Strategia. La banca deve valutare il proprio contesto, cioè capacità interne, mercato e quadro giuridico, e scegliere tra le leve disponibili: gestione interna e ristrutturazioni, recupero, cessione di portafogli, garanzie escusse. Gli obiettivi vanno fissati a breve termine (indicativamente un anno) e a medio termine (indicativamente tre anni) e la strategia va approvata dall’organo di amministrazione.
Governance e assetto operativo. Servono unità dedicate al recupero, separate da chi ha concesso il credito, sistemi di allerta precoce e incentivi per i manager legati alla riduzione degli NPL.
Concessioni e rilevazione. Le misure di forbearance sono ammesse solo se rendono il debito di nuovo sostenibile. La classificazione segue la definizione di esposizione deteriorata dell’Autorità bancaria europea, ripresa nel regolamento di esecuzione (UE) 2015/227.
Accantonamenti, cancellazioni e garanzie. Le perdite vanno stimate in modo tempestivo e i crediti cancellati quando non c’è più una prospettiva concreta di recupero. Gli immobili a garanzia vanno valutati da periti indipendenti, con frequenza regolare.
| Tema | Che cosa si aspetta la BCE | Per chi |
|---|---|---|
| Strategia | Obiettivi a uno e tre anni, piano operativo, approvazione del consiglio | Banche con NPL elevati |
| Governance | Unità di recupero dedicate, controlli, allerta precoce, incentivi | Banche con NPL elevati |
| Concessioni | Misure sostenibili, verificate sulla capacità di rimborso del debitore | Tutte le banche significative |
| Rilevazione | Definizione EBA di esposizione deteriorata, coerenza con il bilancio | Tutte le banche significative |
| Accantonamenti | Stime tempestive, cancellazioni quando il recupero non è realistico | Tutte le banche significative |
| Garanzie immobiliari | Perizie indipendenti e aggiornate | Tutte le banche significative |
E in Italia
Il governo si era già mosso nel 2016 con due strumenti. Il d.l. 18/2016 ha introdotto la garanzia dello Stato sulle cartolarizzazioni di sofferenze (GACS) per facilitare la cessione dei portafogli. Il d.l. 59/2016 ha previsto, tra l’altro, il patto marciano nei finanziamenti alle imprese (art. 48-bis TUB), per accelerare il recupero sugli immobili. La BCE, nel comunicato, chiede ai governi di continuare a rivedere i quadri giuridici e giudiziari.
Per chi assiste imprese e famiglie l’effetto si vedrà presto: banche più rapide nel classificare le posizioni, più cessioni a operatori specializzati, più trattative per ristrutturare o chiudere il debito. Conoscere le regole che la banca deve seguire aiuta a trattare con lei.
I documenti
Area di attività dello Studio: Regolamentazione finanziaria.
Domande frequenti
Che cosa sono gli NPL?
Sono i crediti deteriorati: esposizioni verso debitori che non pagano da oltre 90 giorni o che difficilmente pagheranno per intero, secondo la definizione dell’Autorità bancaria europea.
Le linee guida BCE sono obbligatorie?
No, ma la vigilanza può chiedere di motivare ogni scostamento e ne tiene conto nella revisione prudenziale annuale; in caso di non conformità può adottare misure.
A quali banche si applicano?
Alle banche significative vigilate direttamente dalla BCE. Strategia e governance riguardano soprattutto quelle con livelli elevati di NPL.
Una questione simile da valutare oggi?
Il quadro normativo è cambiato dal 2017: possiamo aiutarti a capire quali regole valgono oggi per il tuo caso.
Redazione ADLP — marzo 2017. Fonti: BCE, Linee guida NPL; comunicato del 20.3.2017; d.l. 18/2016; d.l. 59/2016.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2017 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).