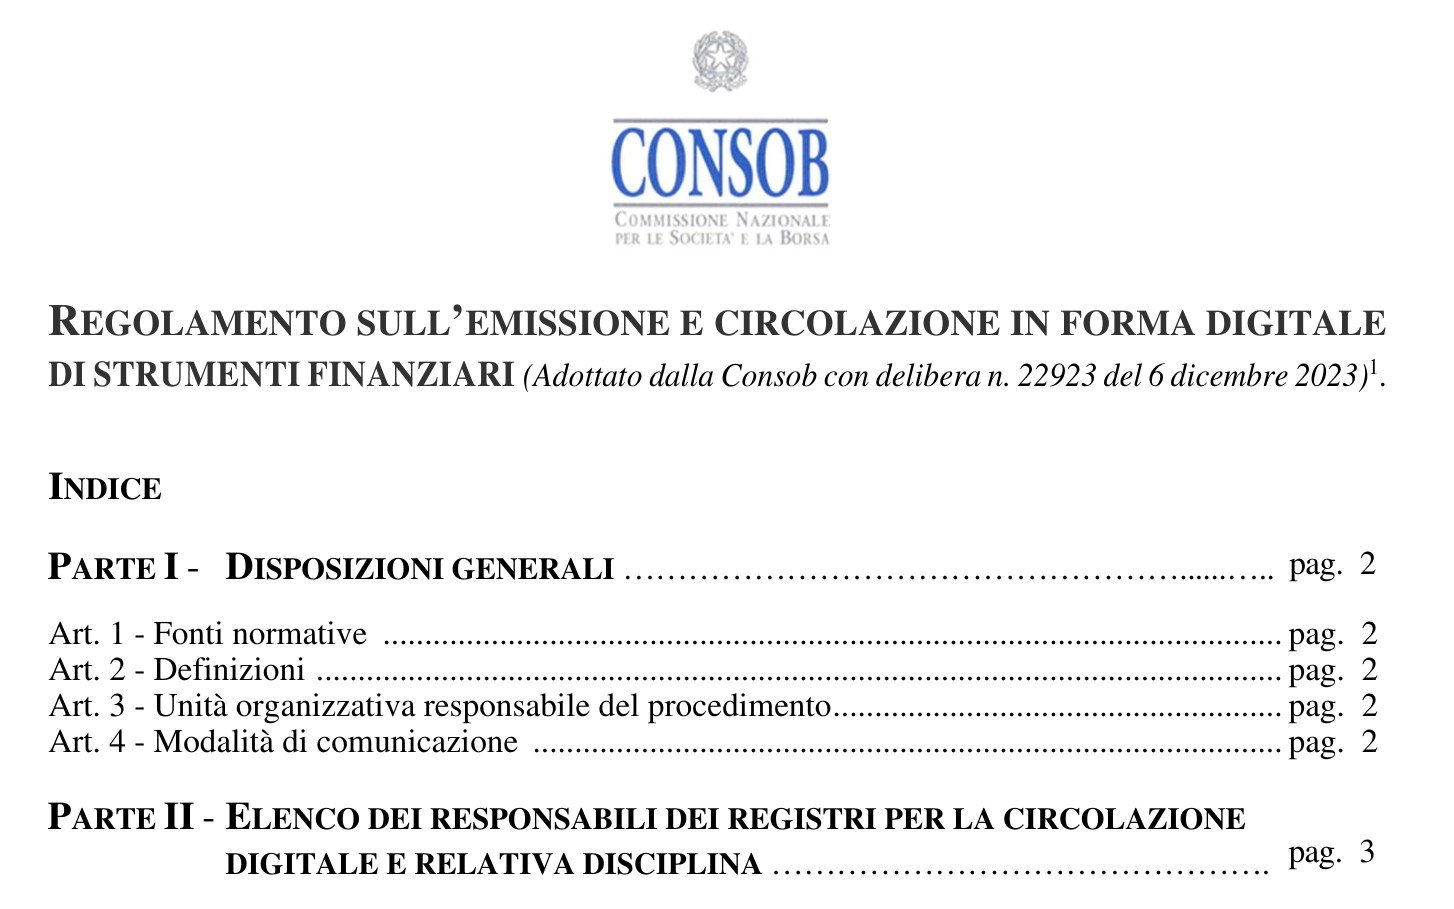
Il registro per la circolazione digitale degli strumenti finanziari dispone, da oggi, della propria disciplina regolamentare. Con la delibera n. 22923 del 6 dicembre 2023 la Consob ha adottato il Regolamento sull’emissione e circolazione in forma digitale di strumenti finanziari. Il testo è stato pubblicato nella Gazzetta Ufficiale n. 294 del 18 dicembre 2023 ed entra in vigore il giorno successivo.
Il regolamento completa l’attuazione del D.L. 17 marzo 2023, n. 25, convertito dalla L. 10 maggio 2023, n. 52 (il Decreto FinTech). Il decreto aveva istituito gli strumenti finanziari digitali, subordinandone tuttavia l’emissione a un presupposto: l’istituzione dell’elenco dei soggetti abilitati alla tenuta del registro. Con il regolamento l’elenco è istituito e le istanze di iscrizione possono essere presentate.
Il quadro normativo: il Decreto FinTech
Il decreto consente di emettere e trasferire strumenti finanziari esclusivamente come scritturazioni su un registro per la circolazione digitale, anche basato su tecnologia a registro distribuito. Riguarda azioni, obbligazioni, titoli di debito (compresi quelli delle S.r.l.), strumenti del mercato monetario e quote di OICR italiani.
Il registro è tenuto da un responsabile iscritto in un elenco della Consob (art. 19). Il decreto lascia alla Consob il compito di stabilire, con regolamento, i criteri di tenuta dell’elenco, la procedura di iscrizione e i contenuti della documentazione (art. 28). Su questi temi la Consob aveva avviato una consultazione pubblica il 10 luglio 2023.
L’elenco e le sue cinque sezioni
Il regolamento organizza l’elenco in cinque sezioni, che seguono le categorie dell’art. 19 del decreto:
- Sezione 1: banche, imprese di investimento e gestori di mercati stabiliti in Italia.
- Sezione 2: intermediari finanziari ex art. 106 TUB, istituti di pagamento, istituti di moneta elettronica, gestori e imprese di assicurazione, solo per gli strumenti emessi da loro o dal loro gruppo.
- Sezione 3: emittenti con sede in Italia che tengono il registro esclusivamente per i propri strumenti digitali.
- Sezione 4: altri soggetti stabiliti in Italia, cioè responsabili del registro specializzati che possono operare anche per conto terzi.
- Sezione 5: i depositari centrali italiani, iscritti di diritto.
La distinzione è rilevante. L’emittente che intenda tenere in proprio il registro dei propri strumenti digitali può chiedere l’iscrizione nella sezione 3; chi intenda prestare il servizio a favore di terzi deve invece essere iscritto nella sezione 4.
La procedura di iscrizione
Il regolamento disciplina l’istanza, l’istruttoria e la decisione:
- Documentazione tecnica: alla domanda vanno allegate una relazione sull’infrastruttura, un’analisi dei rischi e una strategia di transizione, cioè il piano per gestire la cessazione o il trasferimento del registro.
- Istruttoria: la Consob può chiedere integrazioni e avvalersi delle verifiche di un revisore indipendente; in alcuni casi, come per banche e imprese di investimento, è coinvolta la Banca d’Italia.
- Decisione: entro novanta giorni.
- Trasparenza: il responsabile pubblica un documento sulle modalità operative del registro, con un contenuto minimo fissato dal regolamento.
- Cancellazione: su richiesta o d’ufficio.
Le quote di S.r.l.: una delega non ancora esercitata
Il Decreto FinTech, all’art. 28, comma 2, lettera a-bis), consente alla Consob di estendere il regime alle quote di S.r.l., anche in deroga agli artt. 2468, 2470 e 2471 c.c. Il regolamento non esercita tale delega.
Nella relazione illustrativa la Consob riferisce che diversi partecipanti alla consultazione avevano chiesto di estendere la disciplina alle quote di S.r.l. (oltre che ai derivati cartolarizzati). Quelle indicazioni saranno considerate nelle valutazioni sull’eventuale esercizio dei poteri regolamentari ulteriori. La decisione è, dunque, rinviata.
Per le S.r.l. innovative si tratta del profilo di maggiore rilievo. Le quote di S.r.l. offerte in crowdfunding continuano a circolare con gli strumenti già noti: l’intestazione a intermediari prevista dall’art. 100-ter TUF oppure il trasferimento ordinario con atto autenticato e deposito al Registro delle imprese. Per esse il registro digitale resta, allo stato, una prospettiva e non un regime applicabile.
Implicazioni per le imprese
- Le istanze possono essere presentate. Chi intende emettere azioni, obbligazioni o titoli di debito in forma digitale può predisporre l’istanza di iscrizione, in proprio o avvalendosi di un responsabile del registro iscritto.
- L’infrastruttura tecnologica va documentata. L’iscrizione presuppone una valutazione dell’infrastruttura e dei relativi rischi, che richiede un lavoro congiunto tra profili legali e tecnici già nella fase che precede l’istanza.
- Per le quote di S.r.l. occorre attendere. Le quote restano escluse fino a quando la Consob non deciderà di estendere il regime; i titoli di debito delle S.r.l. vi rientrano invece già.
Approfondisci: il nostro case study sulle quote di S.r.l. su blockchain e l’area Crypto-Asset, MiCA e DLT dello Studio.
Domande frequenti
Quando entra in vigore il regolamento Consob sugli strumenti finanziari digitali?
Il giorno successivo alla pubblicazione nella Gazzetta Ufficiale n. 294 del 18 dicembre 2023. Da quel momento si possono presentare le domande di iscrizione nell’elenco dei responsabili del registro.
Un’impresa può tenere da sola il registro dei propri strumenti digitali?
Sì. Gli emittenti con sede in Italia possono chiedere l’iscrizione nella sezione 3 dell’elenco, limitatamente agli strumenti digitali emessi da loro stessi.
Le quote di S.r.l. possono diventare strumenti finanziari digitali?
Non ancora. Il decreto consente alla Consob di estendere il regime alle quote di S.r.l., ma il regolamento di dicembre 2023 non lo fa e rinvia la valutazione a una fase successiva.
Vuoi emettere strumenti finanziari in forma digitale?
Iscrizione nell’elenco, documentazione tecnica e scelta del responsabile del registro: possiamo affiancarti oggi in ogni fase del progetto.
Nota informativa. Contenuto a carattere informativo, aggiornato alla data di pubblicazione (19 dicembre 2023), nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense; non costituisce consulenza legale.
© 2023 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).