
Le ICO a San Marino hanno una cornice di legge, in Italia non ancora. È questo il filo della seconda lezione che l’Avv. Giulia Arangüena ha tenuto oggi al Blockchain Month di PDC Academy a Mestre: due ore sulle Initial Coin Offering e sulla via sammarinese ai token. Dopo l’incontro dedicato all’antiriciclaggio, il corso è entrato nel tema che più interessa a chi vuole finanziare un progetto con la blockchain: quali token si possono offrire, con quali regole e dove.
Che cos’è una ICO e perché il token decide tutto
Una ICO combina il crowdfunding con la tecnologia blockchain: per finanziare un progetto in fase iniziale si offrono token creati su una blockchain, in genere in cambio di bitcoin o ether, a un prezzo e entro un termine prestabiliti. Il documento di riferimento è il white paper, che descrive il progetto, le funzioni dei token e i rischi.
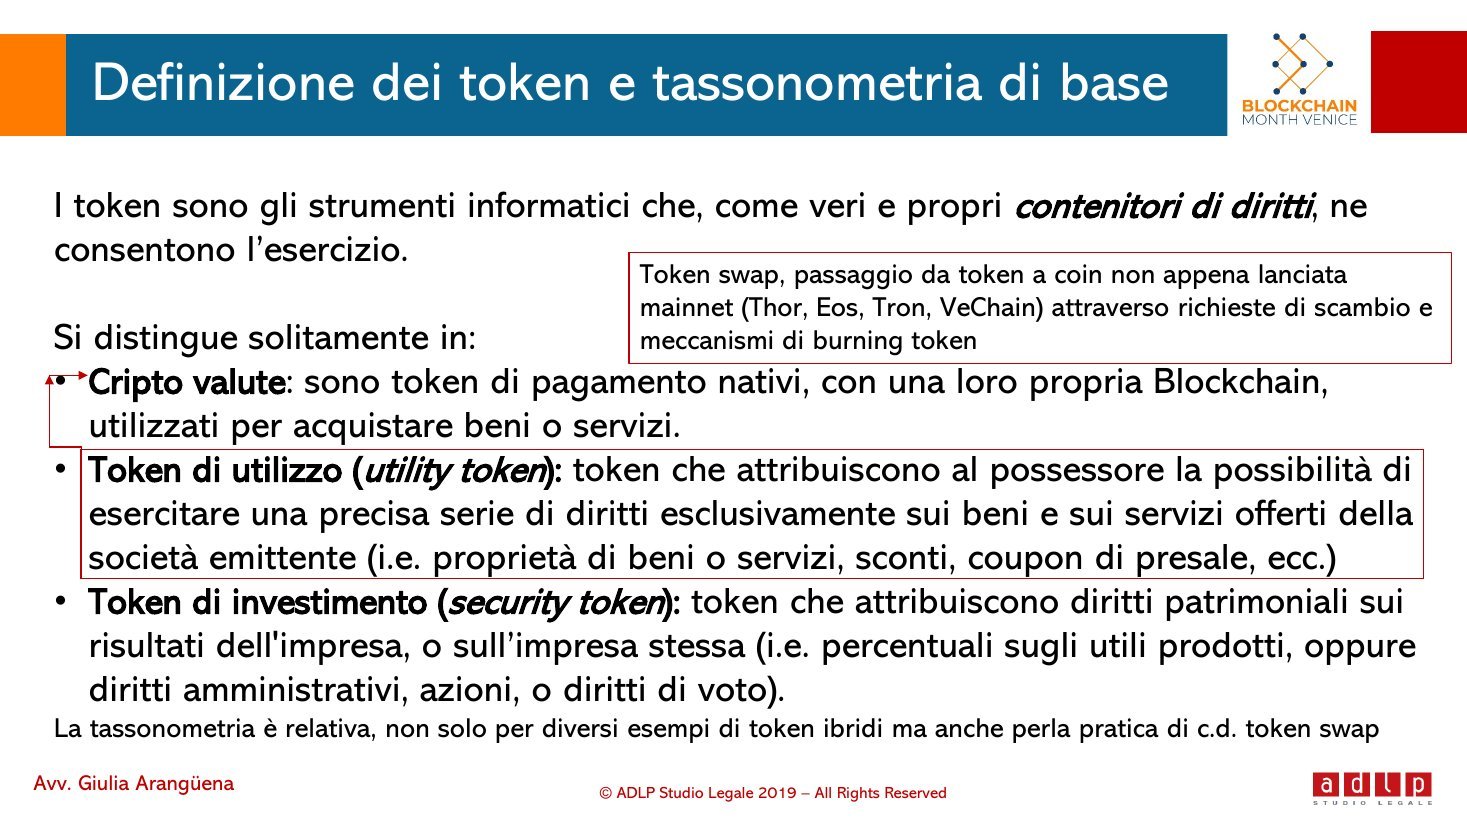
Manca però una tipizzazione di ciò che viene offerto. La lezione parte quindi dalla classificazione di base:
- token di pagamento, le criptovalute native di una propria blockchain;
- token di utilizzo (utility token), che danno diritti solo sui beni o servizi dell’emittente;
- token di investimento (security token), che danno diritti patrimoniali o amministrativi sull’impresa o sui suoi risultati.
La distinzione è relativa, perché esistono token ibridi e token che cambiano natura nel tempo. Il principio, che emerge anche dai tanti provvedimenti della SEC statunitense, è sostanziale: la disciplina dipende dai diritti che il token attribuisce, e va verificata caso per caso.
In Italia: tra reward crowdfunding e TUF
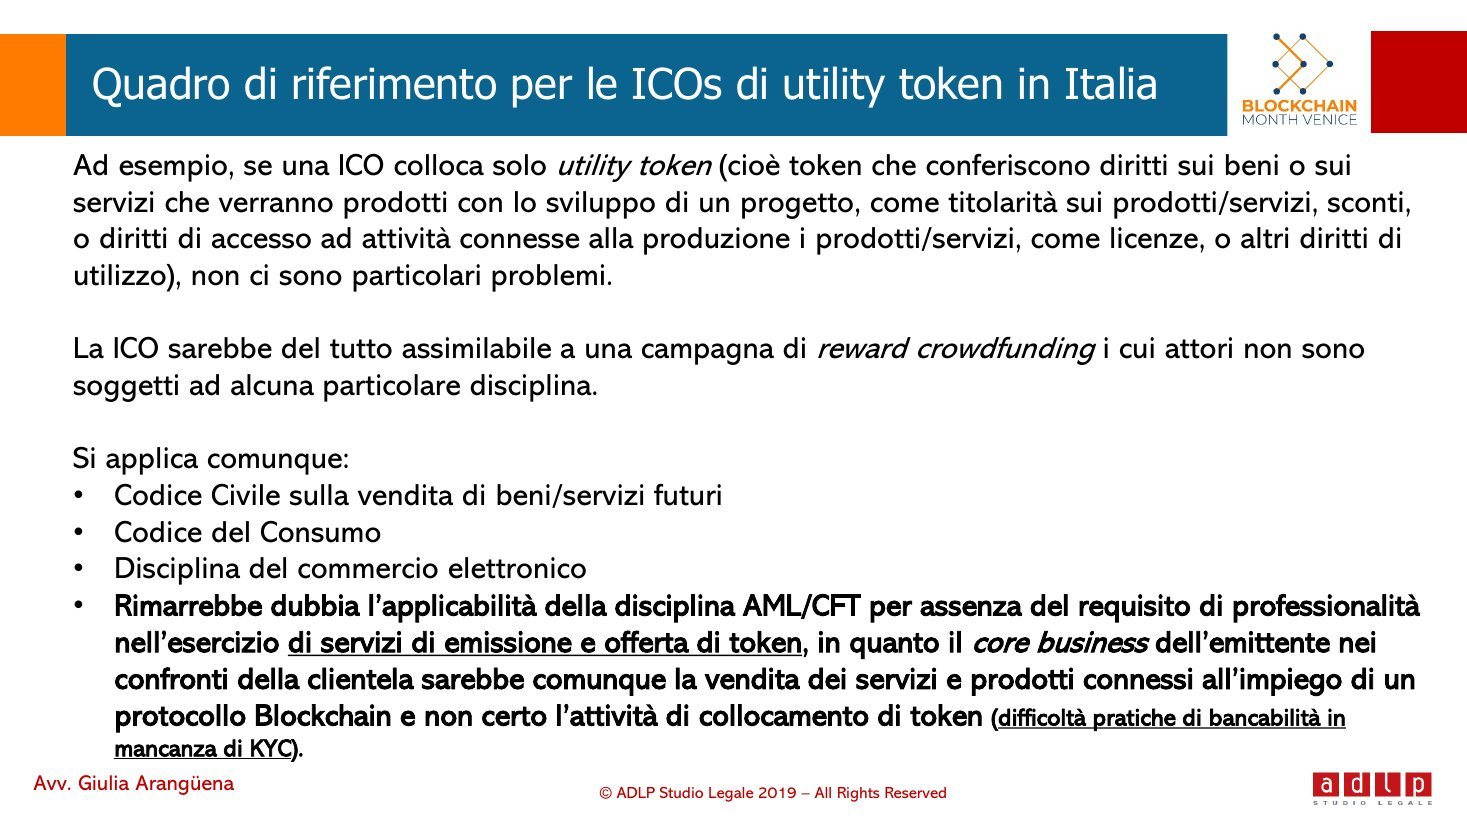
In Italia non esiste una disciplina delle ICO. Se l’offerta riguarda solo token di utilizzo, l’operazione è assimilabile a una campagna di reward crowdfunding: valgono il Codice civile sulla vendita di beni e servizi futuri, il Codice del consumo e le regole del commercio elettronico. Resta dubbia l’applicazione degli obblighi antiriciclaggio a un emittente il cui mestiere è vendere prodotti, non collocare token.
Se invece si offrono token di investimento, si offrono strumenti finanziari: si applica la disciplina dell’offerta al pubblico del Testo unico della finanza (artt. 93-bis ss.), con il prospetto da far approvare alla Consob e costi ben più alti di quelli di un white paper. Le strade per contenerli sono due: le esenzioni dal prospetto previste dal TUF e dal Regolamento Emittenti, oppure le offerte tramite portali per la raccolta di capitali dell’art. 100-ter TUF. Il Regolamento Consob sul crowdfunding è stato appena aggiornato con la delibera n. 21110 del 10 ottobre 2019, che apre i portali anche alle obbligazioni e ai titoli di debito delle PMI.
Sul tavolo c’è poi il documento per la discussione della Consob del 19 marzo 2019 sulle offerte iniziali e gli scambi di cripto-attività. Gli operatori ne aspettano gli esiti per capire se le ICO di token di investimento troveranno posto accanto all’equity crowdfunding.
Le ICO a San Marino: le scelte del decreto n. 86/2019
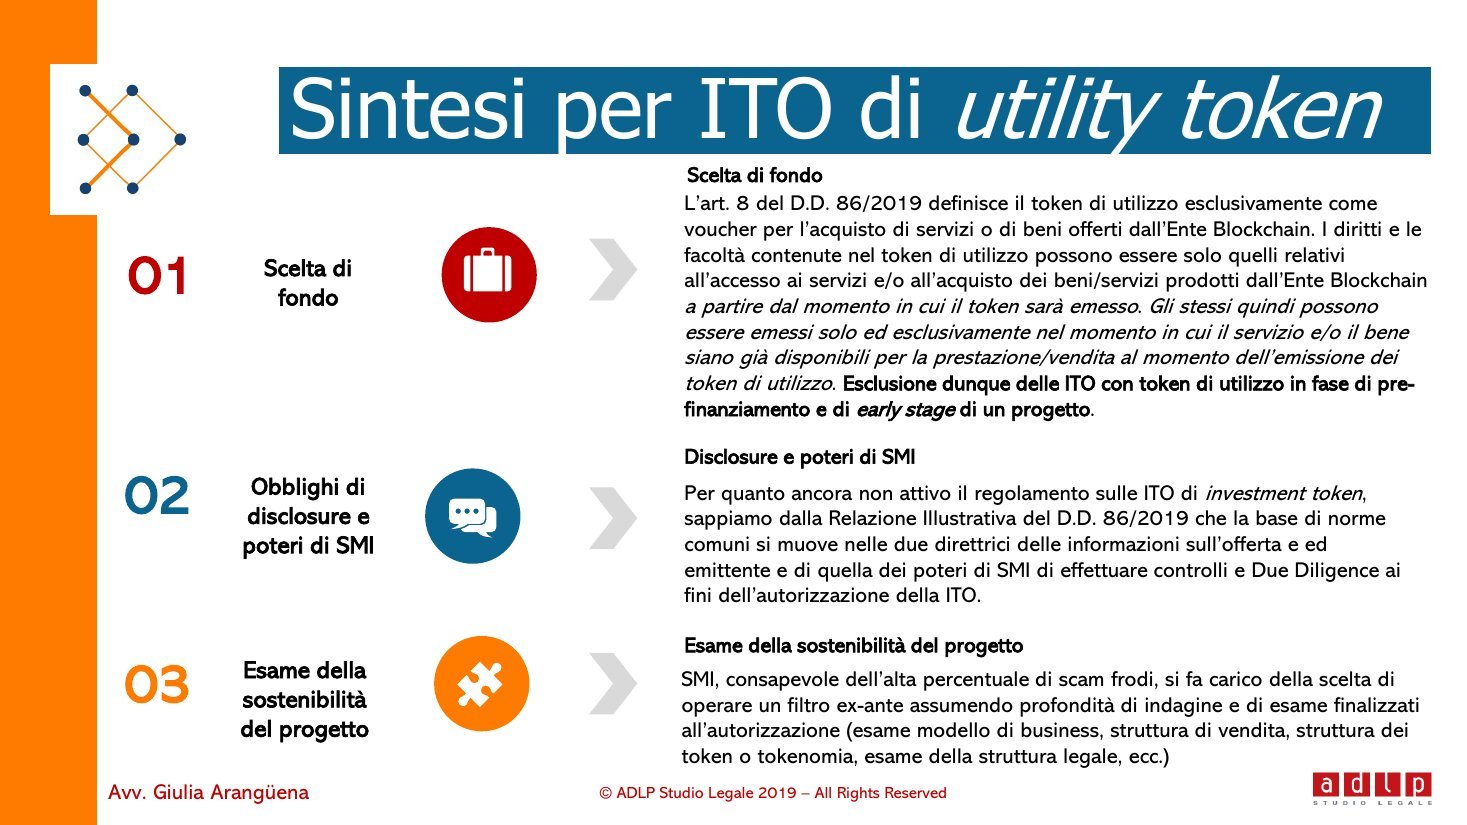
San Marino ha scelto un’altra strada: non avvertenze o pareri delle autorità, come in Svizzera, Liechtenstein o Gibilterra, ma una norma di primo livello, il Decreto Delegato 23 maggio 2019, n. 86, «Norme sulla tecnologia blockchain per le imprese». Le offerte iniziali (ITO) possono farle solo gli Enti Blockchain riconosciuti da San Marino Innovation, l’Istituto per l’innovazione della Repubblica, e riguardano due soli tipi di token. Le criptovalute restano fuori dal perimetro. La lezione si sofferma su tre scelte.
- Il token di utilizzo è un voucher (art. 8). Dà accesso a beni o servizi dell’Ente Blockchain e si può emettere solo quando questi sono già disponibili. Restano quindi escluse le raccolte di pre-finanziamento sui progetti in fase embrionale. Non è uno strumento finanziario né moneta elettronica e non richiede prospetto, ma serve l’autorizzazione dell’Istituto sulla base di un white paper.
- Un controllo prima dell’offerta. Il white paper va consegnato all’Istituto 20 giorni prima dell’ITO (art. 10), e l’Istituto può chiedere integrazioni, modifiche o sospendere l’offerta. È un filtro ex ante, pensato per un mercato con un’alta percentuale di frodi e progetti falliti.
- Un perimetro aperto ma selettivo. Possono chiedere il riconoscimento enti di San Marino, dell’Unione europea o di Paesi terzi non ad alto rischio (art. 2), e possono essere ricondotte alla disciplina sammarinese anche emissioni avvenute all’estero (art. 6).
Completano il quadro la responsabilità dell’emittente per le dichiarazioni false, ingannevoli o incoerenti nel white paper e nella pubblicità (art. 10), gli obblighi antiriciclaggio per le ITO di token di investimento da 1.000 euro in su (art. 12) e la possibilità di affidare l’emissione a un trust dedicato (art. 7). Proprio il trust potrebbe dare ai titolari dei token una tutela contrattuale in più, trasformando il white paper in un atto istitutivo. Restano da completare i regolamenti dell’Istituto, a partire da quello sul prospetto per i token di investimento.
| Token | Italia | San Marino (D.D. 86/2019) |
|---|---|---|
| Di utilizzo | Nessuna disciplina specifica: Codice civile, Codice del consumo, commercio elettronico | Voucher su beni o servizi già disponibili; white paper e autorizzazione di San Marino Innovation |
| Di investimento | Strumenti finanziari: offerta al pubblico del TUF, prospetto Consob, esenzioni o portali di crowdfunding | Strumenti partecipativi o titoli di debito; white paper o, per l’offerta al pubblico, prospetto approvato dall’Istituto |
| Antiriciclaggio | Applicabilità dubbia per chi emette solo token di utilizzo | Obblighi per le ITO di token di investimento da 1.000 euro |
Area di attività dello Studio: Blockchain & DLT.
Domande frequenti
Chi può fare una ICO a San Marino?
Solo un Ente Blockchain riconosciuto da San Marino Innovation e iscritto nel suo Registro. Possono chiedere il riconoscimento enti con personalità giuridica di San Marino, dell’Unione europea o di Paesi terzi non classificati ad alto rischio.
Un token di utilizzo sammarinese è uno strumento finanziario?
No. Per l’art. 8 del Decreto Delegato n. 86/2019 è un voucher per beni o servizi già disponibili dell’emittente: non dà diritto a rimborsi, interessi o utili e non richiede un prospetto.
In Italia serve un prospetto per offrire token?
Dipende dal token. Per i token di investimento, che sono strumenti finanziari, si applica la disciplina dell’offerta al pubblico del TUF, salvo esenzioni o offerte tramite portali di crowdfunding. Per i soli token di utilizzo non c’è una disciplina specifica.
Stai preparando un’offerta di token?
Lo Studio affianca emittenti e startup nella qualificazione dei token e nella scelta del quadro, italiano o sammarinese, più adatto al progetto.
Redazione ADLP — novembre 2019. Fonti: slide della lezione «ICOs e legislazione della Repubblica di San Marino» dell’Avv. Giulia Arangüena, Blockchain Month di PDC Academy, Mestre; Decreto Delegato 23 maggio 2019, n. 86 (Repubblica di San Marino); D.lgs. 24 febbraio 1998, n. 58 (TUF); delibera Consob n. 21110 del 10 ottobre 2019; documento per la discussione Consob del 19 marzo 2019.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2019 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).



