Nel novembre 2019 l’Avv. Giulia Arangüena ha tenuto a Mestre, nella prima edizione del Blockchain Month di PDC Academy, una lezione di quattro ore su antiriciclaggio e valute virtuali: le regole internazionali, europee e italiane e gli obblighi concreti di chi offre servizi in criptovalute. Il momento è quello giusto: il 10 novembre entra in vigore il D.lgs. 4 ottobre 2019, n. 125, che recepisce la V direttiva antiriciclaggio e allarga la platea dei soggetti obbligati.
Perché l’antiriciclaggio è arrivato per primo
Le criptovalute sono state il primo impiego della blockchain e il primo punto di contatto tra la tecnologia e l’economia reale, nel settore bancario e finanziario. Gli ordinamenti hanno risposto con lo strumento comune a tutti i comparti della finanza: la disciplina antiriciclaggio. È così che, dal 2015 in poi, blockchain e valute virtuali sono entrate per la prima volta nelle norme di molti Stati.
La blockchain non è criminale; possono esserlo alcune attività svolte con il suo utilizzo, e i rischi si concentrano soprattutto nell’ecosistema che le sta intorno: emittenti, portafogli, piattaforme di scambio. Le caratteristiche che, agli occhi del legislatore, facilitano il riciclaggio sono note: pseudonimato delle transazioni, facilità e costo nullo nell’aprire molti account, liquidità, rapidità e basso rischio dei trasferimenti. Le criptovalute stanno a metà strada tra il contante e la moneta elettronica, e di entrambi hanno i vantaggi.
Il reato di riciclaggio (art. 648-bis c.p.) ruota intorno all’idoneità della condotta a ostacolare l’identificazione della provenienza delittuosa dei beni. Per questo il punto critico del rapporto tra antiriciclaggio e valute virtuali resta l’anonimato, unito alla dimensione globale degli scambi.
Il GAFI e i virtual asset: le novità del 2019
Su antiriciclaggio e valute virtuali lo standard globale lo detta il GAFI (Financial Action Task Force). Nel giugno 2015 ha pubblicato la prima guida sulle valute virtuali, con una definizione valida a livello globale e l’estensione dell’approccio basato sul rischio. Poi, in rapida successione:
- ottobre 2018: il glossario delle Raccomandazioni introduce le nozioni di virtual asset e di virtual asset service provider (VASP);
- febbraio 2019: la nota interpretativa della Raccomandazione 15 estende ai VASP gli standard antiriciclaggio;
- 21 giugno 2019: la nuova guida sull’approccio basato sul rischio per virtual asset e VASP, che aggiorna quella del 2015.
Per i VASP ciò significa autorizzazione o registrazione, vigilanza di un’autorità nazionale con poteri sanzionatori e l’applicazione delle Raccomandazioni 10-21 sopra i 1.000 dollari. Due i nodi segnalati a lezione. L’autorità di controllo non può essere un organismo di autoregolamentazione. E l’estensione delle regole sui bonifici, la cosiddetta travel rule, impone di raccogliere e trasmettere i dati di ordinante e beneficiario in un sistema in cui i pagamenti sono in gran parte peer-to-peer e gli estremi non sempre identificabili.
In Europa il riferimento è la direttiva (UE) 2018/843, la V direttiva antiriciclaggio, che include tra i soggetti obbligati le piattaforme di cambio tra valute virtuali e valute legali e i prestatori di portafogli digitali.
Antiriciclaggio e valute virtuali in Italia: dal 2017 al D.lgs. 125/2019
L’Italia si è mossa in anticipo. Con il D.lgs. 90/2017, che ha attuato la IV direttiva, il D.lgs. 231/2007 ha accolto la definizione di valuta virtuale e la categoria dei prestatori di servizi relativi al suo utilizzo, assimilati ai cambiavalute. Il D.lgs. 125/2019 completa il quadro:
- valuta virtuale: la rappresentazione digitale di valore, non emessa né garantita da una banca centrale o da un’autorità pubblica, usata come mezzo di scambio o per finalità di investimento e trasferita, archiviata e negoziata elettronicamente (art. 1, comma 2, lett. qq);
- prestatori di servizi relativi all’utilizzo di valuta virtuale: non più solo chi converte da e in valute legali, ma chiunque fornisca a titolo professionale servizi di utilizzo, scambio, conservazione, conversione, emissione, offerta, trasferimento e compensazione (lett. ff);
- prestatori di servizi di portafoglio digitale: i wallet provider che custodiscono le chiavi crittografiche private per conto dei clienti (lett. ff-bis), ora anch’essi soggetti obbligati.
Sul piano amministrativo, l’art. 17-bis del D.lgs. 141/2010 prevede l’iscrizione in una sezione speciale del registro dei cambiavalute tenuto dall’OAM e la comunicazione al Ministero dell’economia dell’operatività in Italia. Ma il decreto attuativo, messo in consultazione dal MEF il 31 gennaio 2018, non è ancora stato emanato. Il consiglio pratico dato in aula: effettuare comunque la comunicazione e valutare un interpello all’OAM.
Gli obblighi in pratica per exchange e wallet provider
Dove c’è conversione, il rischio è per definizione più alto: l’art. 24 del decreto antiriciclaggio indica come fattori di rischio i prodotti che favoriscono l’anonimato e l’uso di tecnologie innovative. Per questo l’adeguata verifica va svolta in forma rafforzata: più informazioni in fase di identificazione (attività, reddito, origine dei fondi, volumi attesi), verifiche più incisive, monitoraggio più frequente. L’identificazione può avvenire di persona, a distanza con un controllo ulteriore, tramite l’attestazione di un intermediario o in esternalizzazione.
| Art. 15 | Autovalutazione del rischio per clientela, area geografica, canali e servizi |
| Art. 16 | Presidi, controlli e procedure interne e formazione permanente del personale |
| Art. 17 | Adeguata verifica della clientela, rafforzata per la conversione di valuta virtuale |
| Art. 31 | Conservazione di dati, documenti e informazioni |
| Art. 35 | Segnalazione delle operazioni sospette alla UIF |
| Art. 42 | Astensione quando l’adeguata verifica non è possibile |
| Art. 47 | Comunicazioni oggettive periodiche alla UIF |
Per il modello organizzativo il riferimento è la Banca d’Italia, le cui disposizioni del 26 marzo 2019 (organizzazione, procedure e controlli) e del 30 luglio 2019 (adeguata verifica) si applicano dal 1° gennaio 2020. I cambiavalute virtuali non sono vigilati dalla Banca d’Italia, ma il suo modello tende a estendersi anche agli operatori non vigilati del settore finanziario. Per le segnalazioni di operazioni sospette servono l’accreditamento al portale Infostat-UIF e il rispetto delle indicazioni della UIF del 28 maggio 2019 sulle operazioni con valute virtuali.
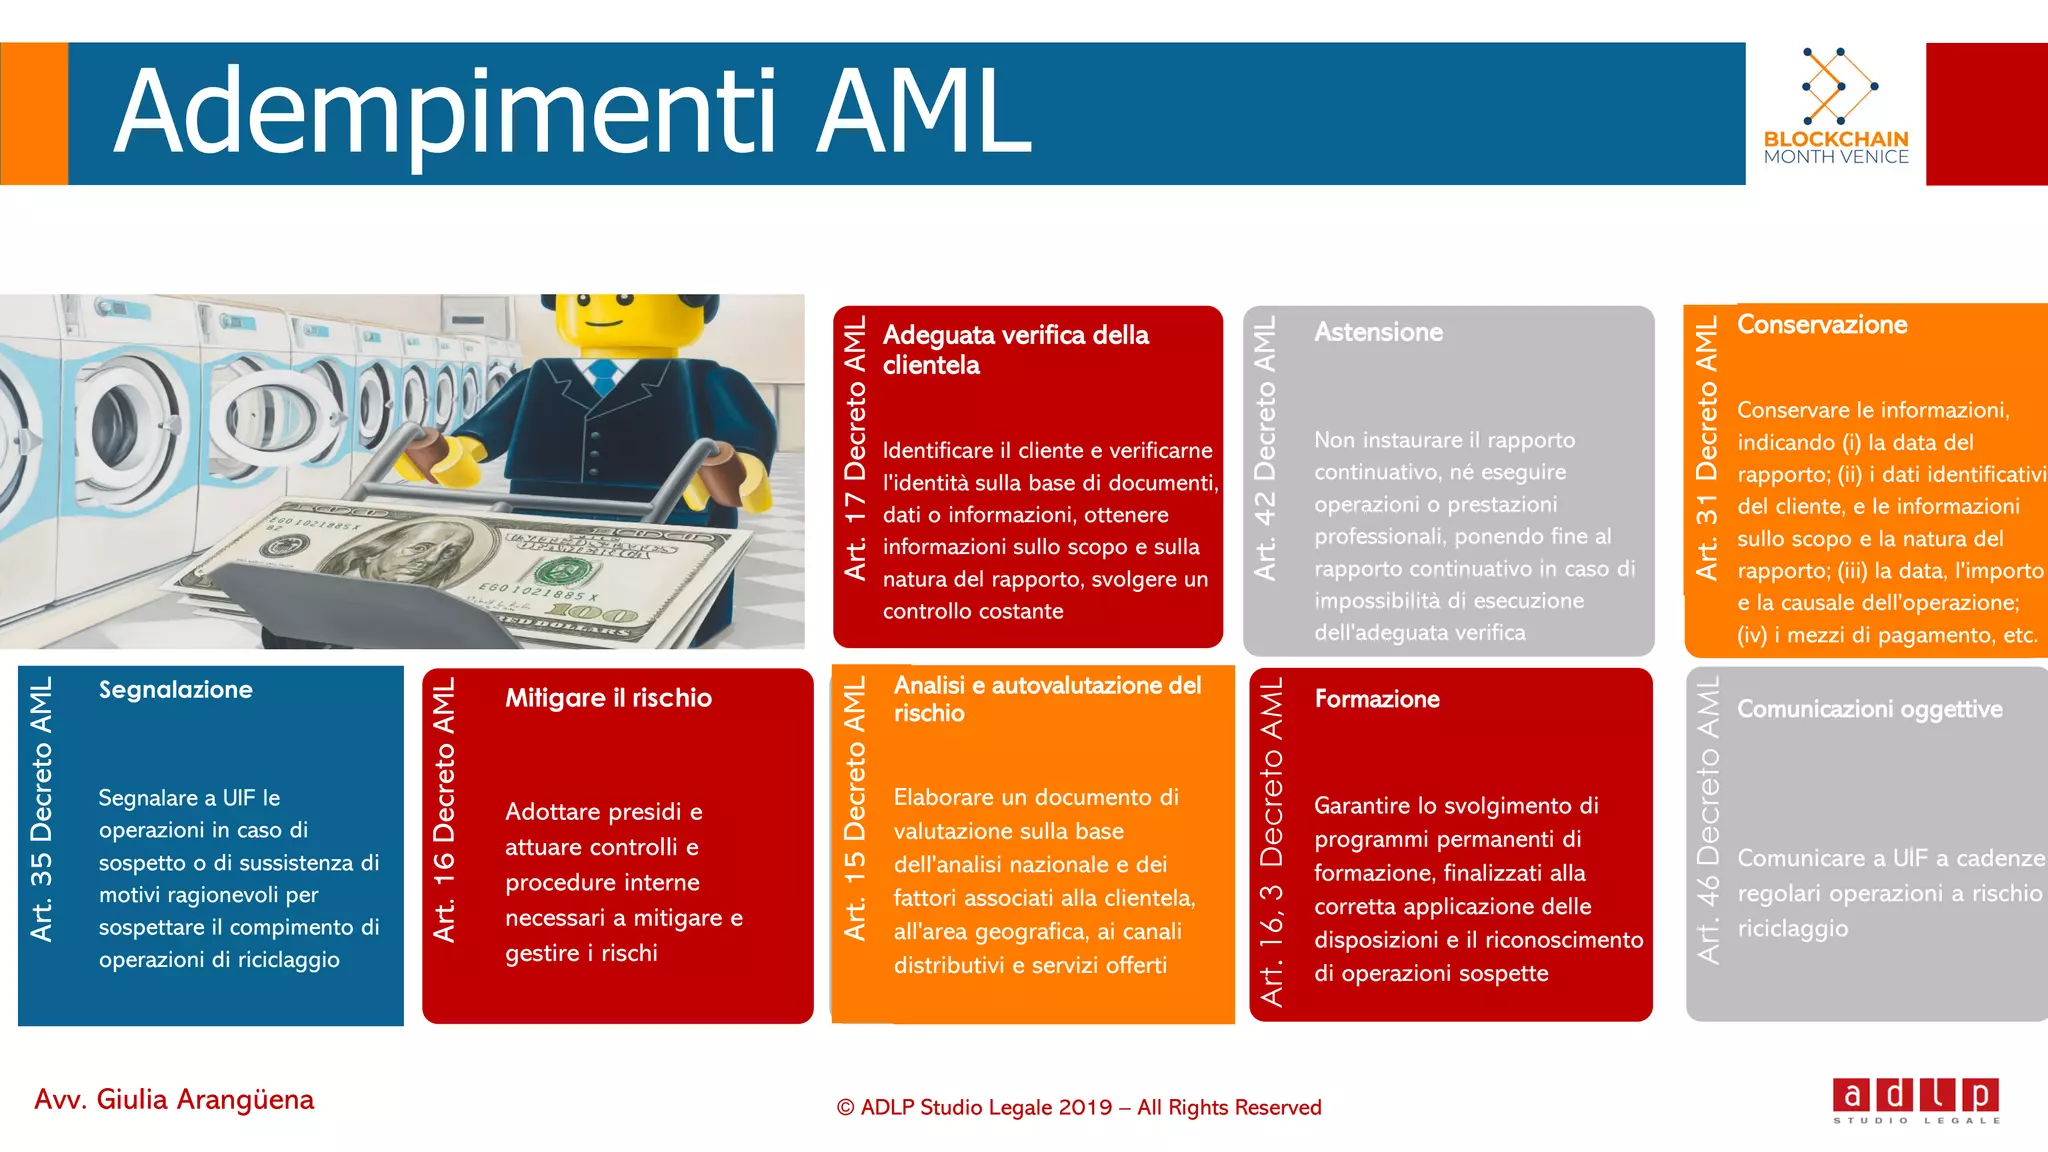
Le slide su antiriciclaggio e valute virtuali
Le 53 slide della lezione «Antiriciclaggio e utilizzo di valuta virtuale. Normativa internazionale, comunitaria e italiana».
Sullo stesso tema: Primi elementi di regolamentazione dei servizi di conversione di valuta virtuale in Italia; Antiriciclaggio criptovalute al #CL+B Fest 2018 di Legal Hackers Turin Node.
Domande frequenti
Chi è soggetto alle regole su antiriciclaggio e valute virtuali?
Dal 10 novembre 2019 i prestatori di servizi relativi all’utilizzo di valuta virtuale, non più limitatamente all’attività di conversione, e i prestatori di servizi di portafoglio digitale che custodiscono le chiavi private dei clienti.
Un exchange di criptovalute deve iscriversi in un registro?
La legge prevede una sezione speciale del registro dei cambiavalute presso l’OAM e la comunicazione al Ministero dell’economia, ma le modalità attendono il decreto ministeriale, non ancora emanato.
Che cos’è la travel rule?
È l’obbligo, previsto dal GAFI per i VASP, di raccogliere, conservare e trasmettere i dati di ordinante e beneficiario nei trasferimenti di virtual asset sopra i 1.000 dollari, come avviene per i bonifici.
Offri servizi in cripto-attività?
Il quadro normativo è cambiato dal 2019: possiamo aiutarti a capire quali regole antiriciclaggio valgono oggi per la tua attività.
Testo a cura della Redazione ADLP — novembre 2019. Tratto dalle slide della lezione «Antiriciclaggio e utilizzo di valuta virtuale», tenuta al Blockchain Month di PDC Academy (Mestre, novembre 2019), a firma dell’Avv. Giulia Arangüena.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2019 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).