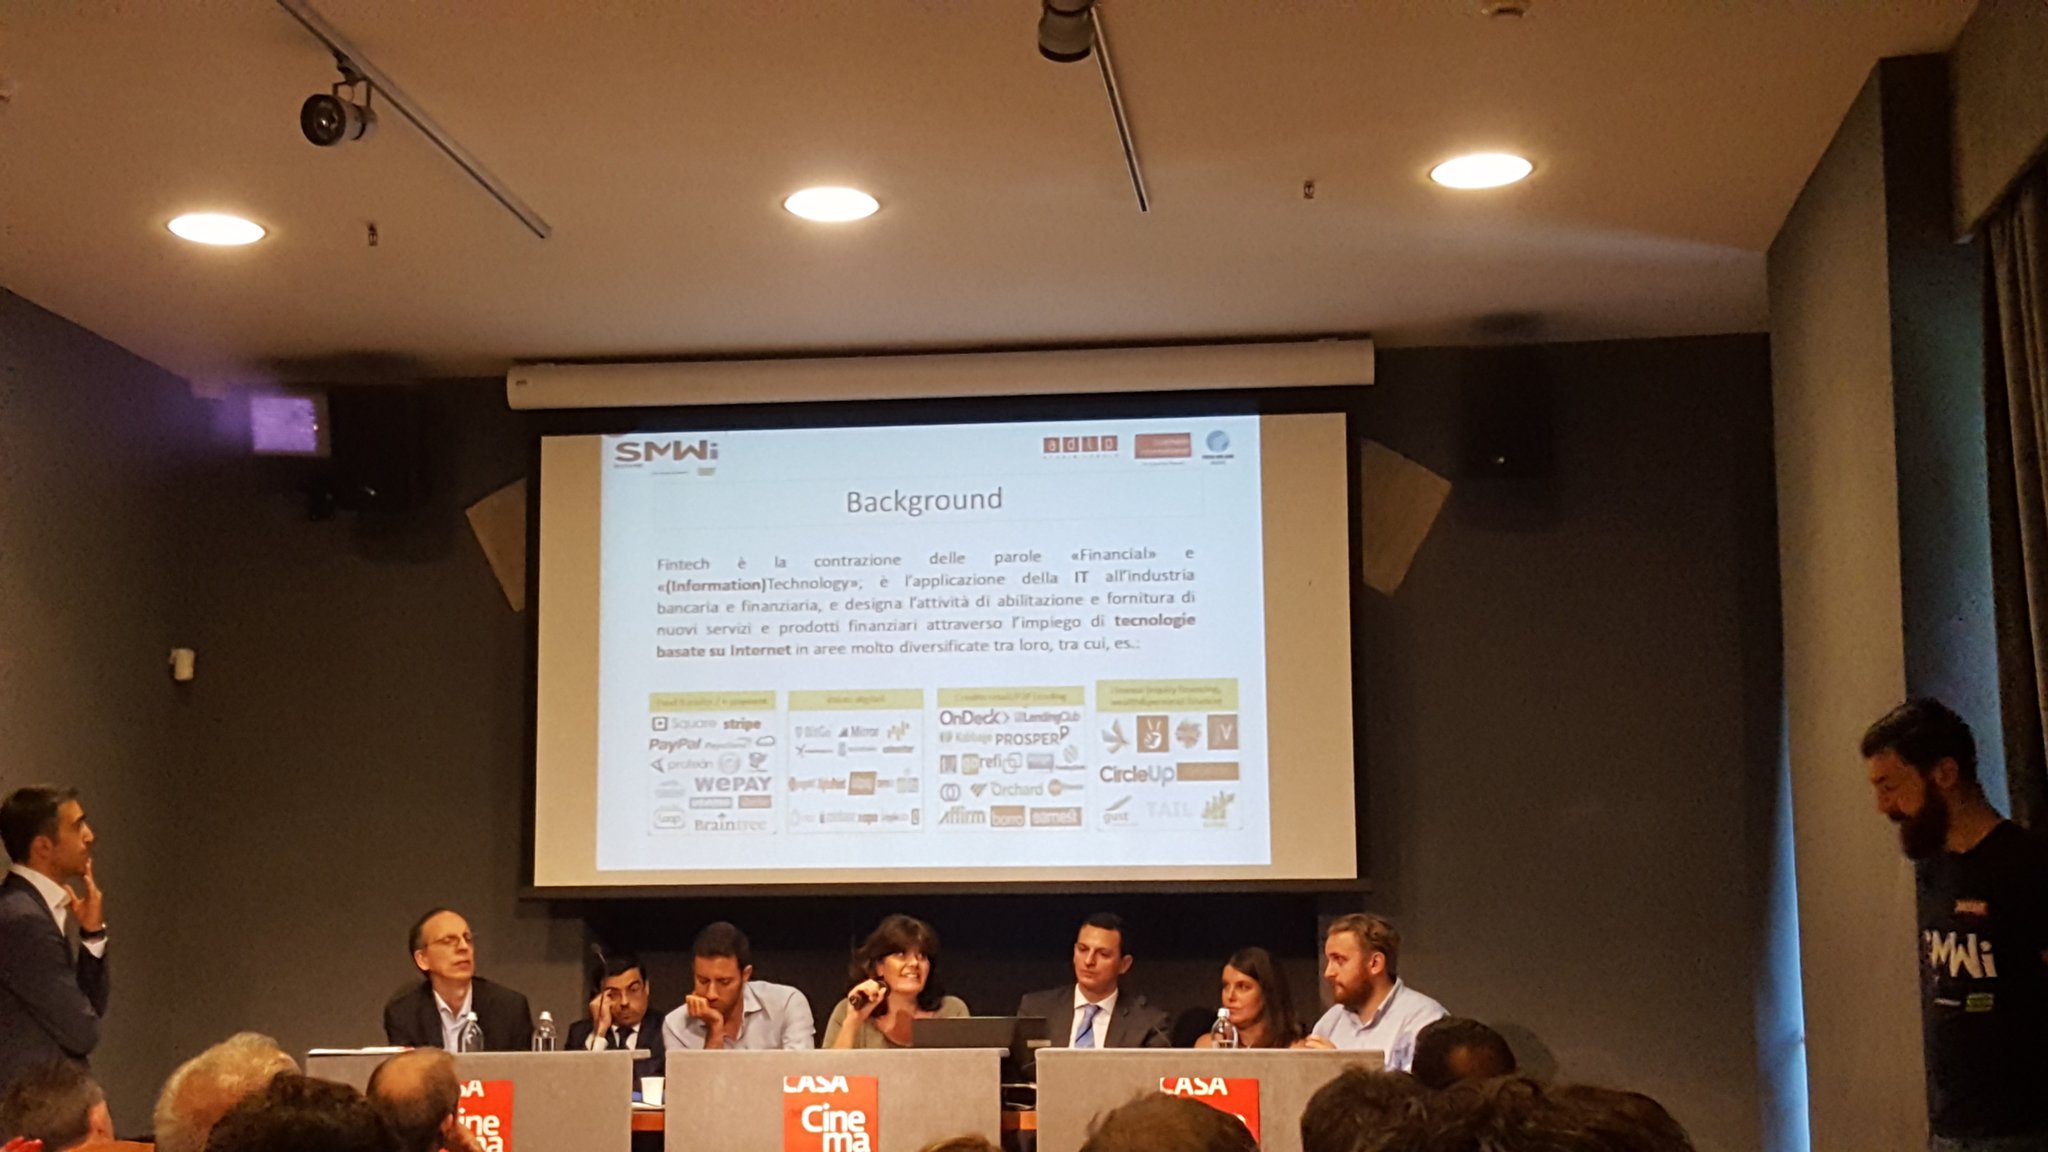
ADLP, con l’Avv. Giulia Arangüena, il 14 settembre 2016 ha partecipato al panel “Internet of Finance” della Social Media Week Roma (#SMW16, #SMWRM), un appuntamento dedicato alle trasformazioni digitali del settore finanziario e al ruolo crescente del fintech.
Accanto all’Avv. Arangüena sono intervenuti, tra gli altri, Massimo Chiariatti di IBM, Claudio Bedino di Oval Money e Giorgio Guardigli di CheBanca!. L’intervento dell’Avv. Arangüena è stato incentrato sul tema “Fintech e regolazione”, ossia sul rapporto tra innovazione tecnologica nei servizi finanziari e quadro normativo.
Che cos’è l’Internet of Finance
Con l’espressione “Internet of Finance” si indica la progressiva convergenza tra le tecnologie digitali e i servizi finanziari, in cui internet, dati e piattaforme ridisegnano il modo in cui le persone pagano, risparmiano, investono e accedono al credito. È in questo contesto che il fintech ha iniziato ad affermarsi come fenomeno strutturale e non più di nicchia.
Nel 2016 il fintech non riguardava soltanto le startup: anche banche e operatori tradizionali avevano avviato percorsi di innovazione, sperimentando nuovi canali digitali, partnership tecnologiche e servizi pensati per un’utenza sempre più connessa. Si vedano, in tema, anche i pagamenti digitali.
Fintech e regolazione: il tema dell’intervento
Il cuore dell’intervento dell’Avv. Arangüena riguardava il rapporto tra fintech e regolazione. L’innovazione finanziaria, infatti, pone una domanda ricorrente: come conciliare la spinta verso nuovi servizi con la tutela degli utenti, la stabilità del sistema e il rispetto delle regole esistenti?
Il tema è delicato perché molte soluzioni fintech si collocano in aree non ancora disciplinate in modo specifico, oppure attraversano confini tradizionali tra settori diversi (pagamenti, credito, investimenti, assicurazioni). Per questo già nel 2016 il dibattito su una regolazione proporzionata e capace di non soffocare l’innovazione era particolarmente vivo.
I temi del fintech nel 2016
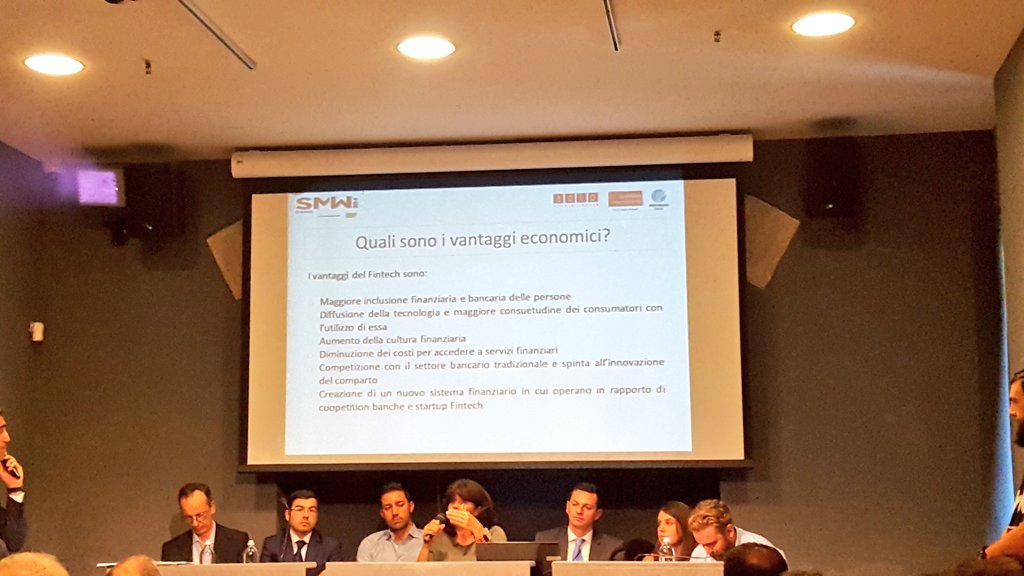
Tra i filoni più discussi dell’Internet of Finance e del fintech nel 2016 vi erano i pagamenti digitali e mobile, le piattaforme di prestito tra privati (peer-to-peer lending), il crowdfunding, i servizi di consulenza automatizzata (robo-advisory) e le prime applicazioni della tecnologia blockchain ai servizi finanziari.
Ciascuno di questi ambiti prometteva maggiore efficienza, costi più bassi e una migliore esperienza per l’utente, ma sollevava al tempo stesso interrogativi su sicurezza, trasparenza e protezione dei dati. Il fintech, in altre parole, apriva opportunità importanti accompagnate da nuove responsabilità.
Le sfide normative del fintech
Sul piano giuridico, il fintech del 2016 si muoveva in un quadro in evoluzione. Sul fronte dei pagamenti, l’Unione Europea aveva adottato la cosiddetta direttiva PSD2, destinata a entrare pienamente in vigore negli anni successivi, con l’obiettivo di aprire il mercato a nuovi operatori e rafforzare la sicurezza delle transazioni.
Accanto a ciò restavano centrali i temi della normativa antiriciclaggio, della protezione dei dati personali e della tutela del consumatore. Per gli operatori fintech diventava quindi essenziale affrontare fin dall’inizio gli aspetti legali, evitando di considerarli un semplice adempimento successivo allo sviluppo del prodotto. Per un inquadramento generale del fenomeno si veda la voce Tecnofinanza.
Innovazione e fiducia nei servizi finanziari digitali
Uno degli aspetti più rilevanti emersi dal confronto riguarda la fiducia: l’adozione di nuovi servizi finanziari digitali dipende in larga misura dalla percezione di sicurezza e affidabilità da parte degli utenti. La tecnologia, da sola, non basta se non è accompagnata da trasparenza e da regole chiare.
In questa prospettiva, la collaborazione tra operatori, autorità e professionisti del diritto diventa essenziale per costruire un ecosistema solido, nel quale l’innovazione possa svilupparsi senza compromettere la protezione dei risparmiatori e dei consumatori.
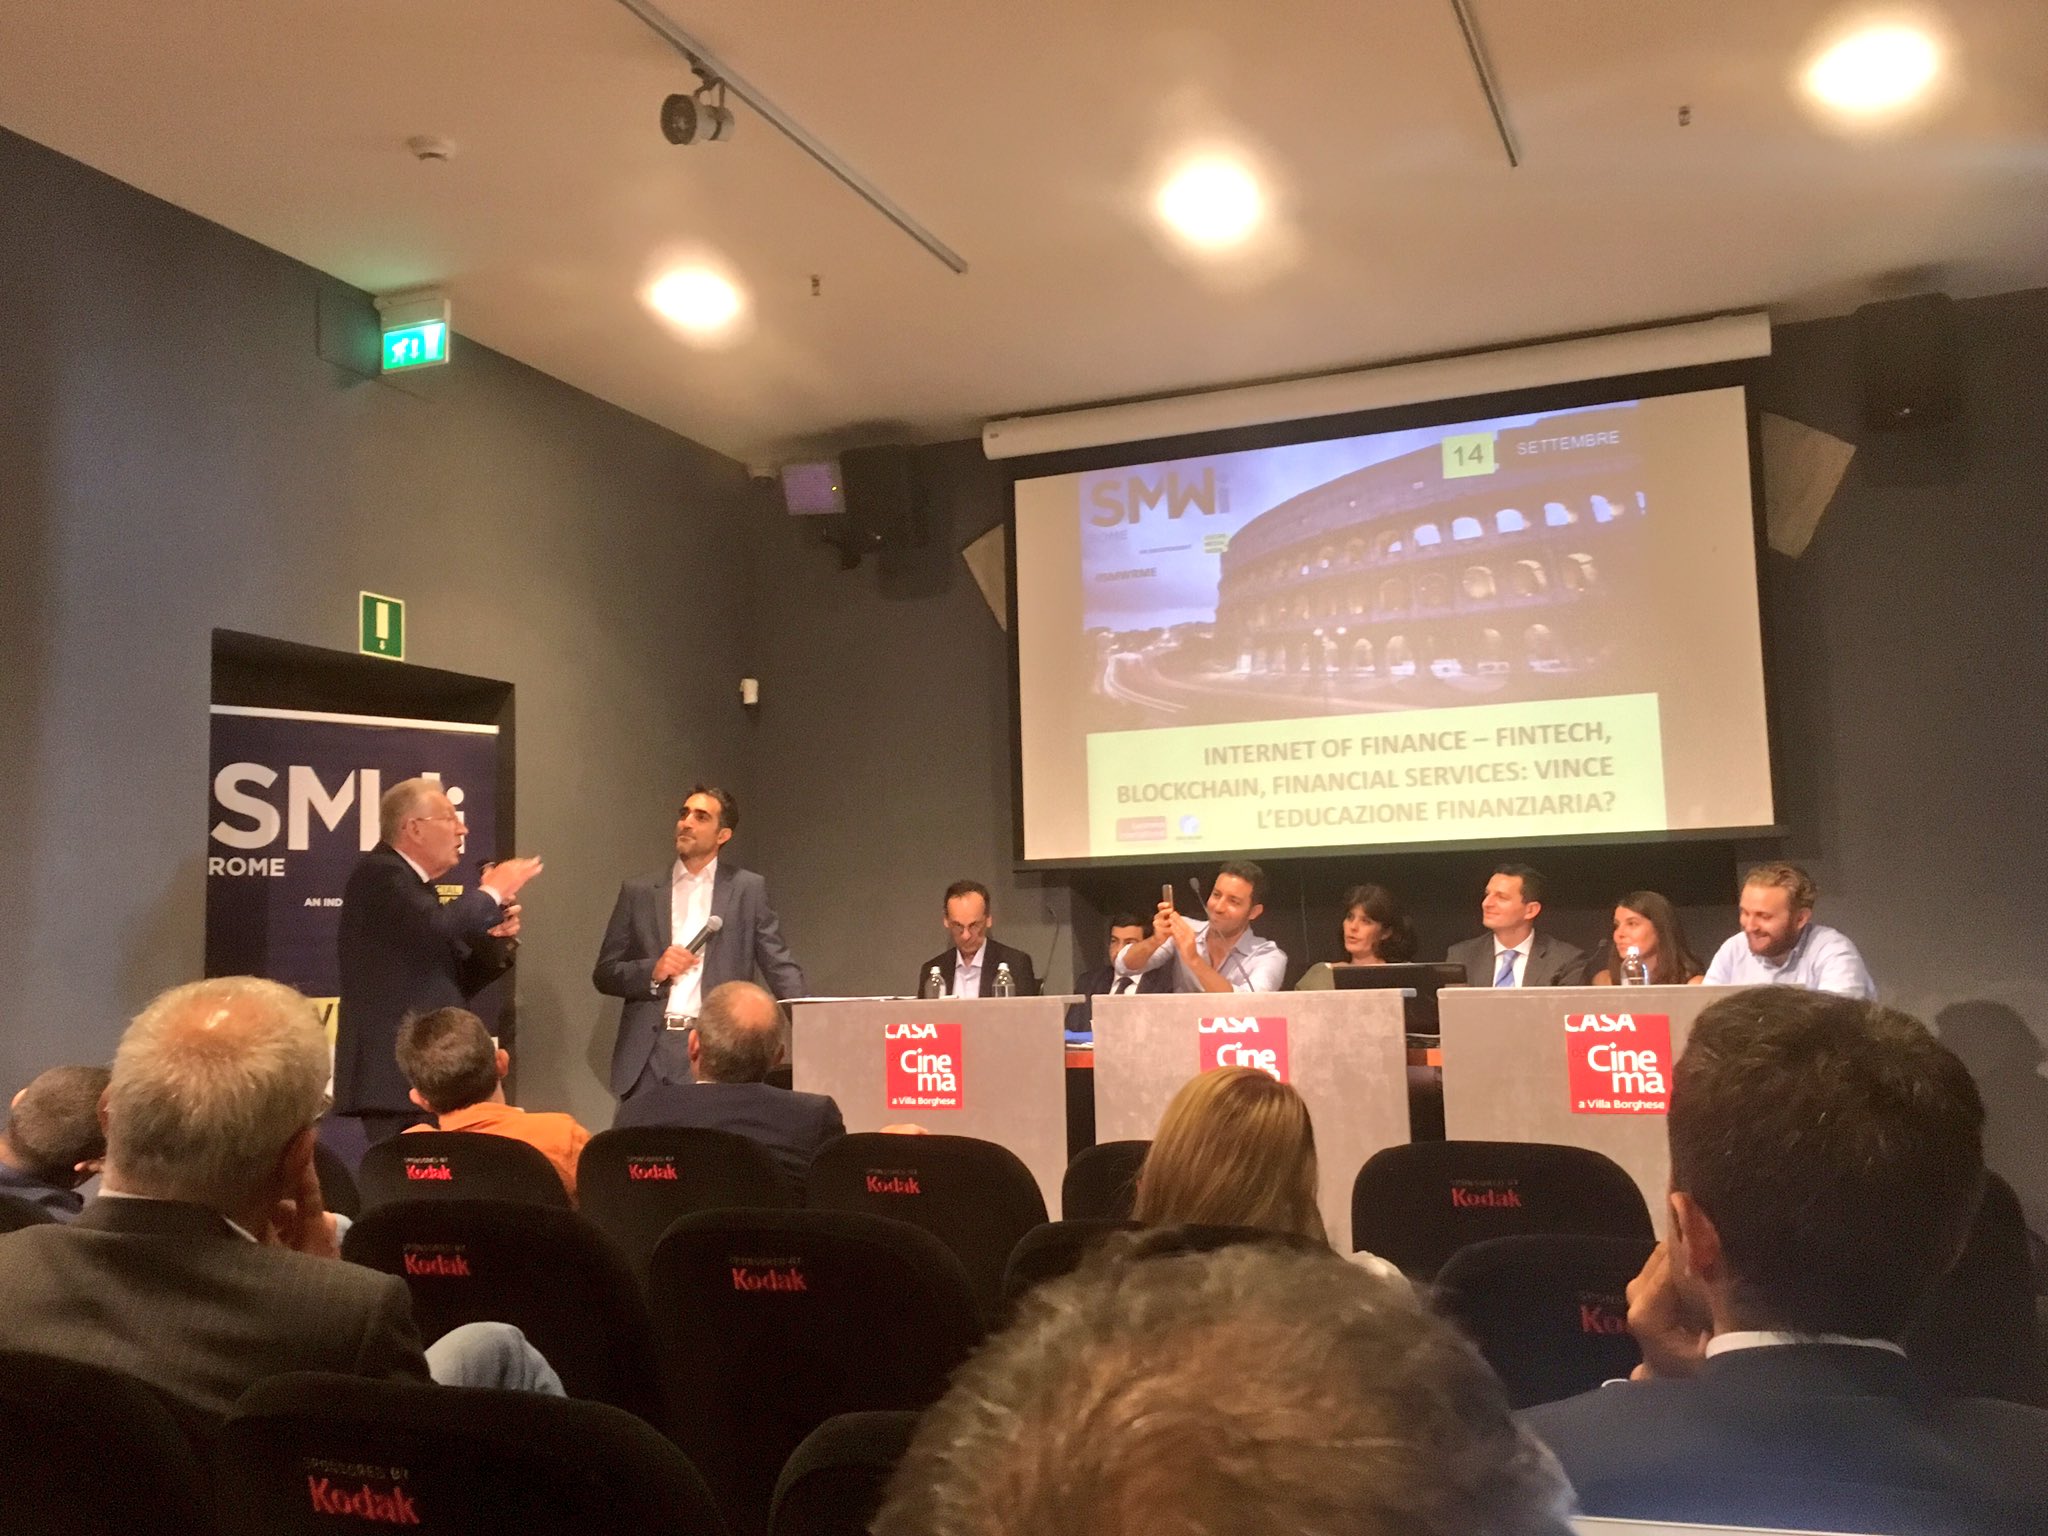
Il panel Internet of Finance ha avuto il merito di mettere intorno allo stesso tavolo competenze diverse — tecnologiche, finanziarie e giuridiche — riflettendo la natura intrinsecamente multidisciplinare dell’Internet of Finance.
L’eredità del dibattito
A distanza di tempo, il dibattito sull’Internet of Finance avviato in occasioni come la Social Media Week Roma del 2016 appare quasi anticipatore: molte delle tendenze allora discusse si sono affermate, dai pagamenti digitali ormai diffusi alle piattaforme che integrano servizi finanziari e tecnologia.
Il nodo della regolazione, in particolare, è rimasto centrale: il legislatore europeo e le autorità di vigilanza hanno progressivamente costruito un quadro più definito, cercando un equilibrio tra apertura all’innovazione e tutela degli utenti e del mercato.
Per le imprese del settore, l’approccio vincente resta quello di considerare la dimensione giuridica come parte integrante del progetto, e non come un ostacolo: una consulenza tempestiva consente di cogliere le opportunità riducendo i rischi.
Internet of Finance: una prospettiva ancora attuale
Il concetto di Internet of Finance conserva la sua attualità: la spinta verso servizi finanziari sempre più digitali, integrati e accessibili non si è arrestata, ma si è anzi rafforzata negli anni successivi al 2016.
Comprendere fin da subito le implicazioni giuridiche dell’Internet of Finance consente a operatori e investitori di muoversi con maggiore consapevolezza, trasformando la complessità normativa in un vantaggio competitivo anziché in un freno all’innovazione.
Proprio per questo, eventi di confronto come il panel della Social Media Week Roma hanno rappresentato un’occasione preziosa per anticipare temi destinati a diventare centrali nell’agenda di imprese e istituzioni.
Domande frequenti
Cos’è l’Internet of Finance?
È la convergenza tra tecnologie digitali e servizi finanziari: internet, dati e piattaforme cambiano il modo in cui si paga, si risparmia, si investe e si accede al credito.
Perché il fintech pone problemi di regolazione?
Perché molte soluzioni fintech si collocano in aree non ancora disciplinate in modo specifico o attraversano i confini tradizionali tra pagamenti, credito, investimenti e assicurazioni.
Quali erano i temi del fintech nel 2016?
Pagamenti digitali e mobile, peer-to-peer lending, crowdfunding, robo-advisory e le prime applicazioni della blockchain ai servizi finanziari.
Quali norme rilevavano per il fintech nel 2016?
Tra le altre, la disciplina dei pagamenti (con la direttiva PSD2 appena adottata), la normativa antiriciclaggio, la protezione dei dati personali e la tutela del consumatore.
Stai lanciando un servizio finanziario digitale?
Possiamo affiancarti fin dalla progettazione sugli aspetti regolamentari, dai pagamenti alla protezione dei dati, per far crescere il progetto senza intoppi.
Nota informativa. Contenuto a carattere informativo, aggiornato alla data di pubblicazione (14 settembre 2016), nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense; non costituisce consulenza legale.
© 2016 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).