Chi ha un mutuo, un leasing o un fido in conto corrente di solito non sa se gli interessi che paga sono corretti. Il contratto è lungo, i conteggi sono della banca e il dubbio arriva tardi, magari quando le rate diventano pesanti. Accertarlo, però, non è una questione di impressioni: servono la legge, i decreti trimestrali sui tassi e un calcolo che regga davanti a un giudice.
Per questo ADLP Studio Legale ha un servizio di analisi giuri-econometrica su usura e anatocismo: un avvocato e un commercialista lavorano insieme sul contratto e sull’andamento del rapporto. Lo avevamo annunciato sul nostro canale X il 31 agosto 2015, partendo dal leasing strumentale e fotovoltaico; nel 2017 lo abbiamo esteso a tutti i rapporti di finanziamento.
Le regole: quando un tasso è usurario
La legge 7 marzo 1996, n. 108 ha cambiato l’art. 644 del codice penale: il limite oltre il quale gli interessi sono usurari non lo decide il giudice caso per caso, ma una soglia calcolata ogni tre mesi sui tassi effettivi globali medi (TEGM) rilevati dalla Banca d’Italia e pubblicati dal Ministero dell’economia, categoria per categoria. Dal 2011 la soglia è pari al TEGM aumentato di un quarto, più quattro punti, con uno scarto massimo di otto punti. La Banca d’Italia spiega il meccanismo sul suo sito.
Nel calcolo entrano commissioni, remunerazioni e spese collegate al credito, escluse imposte e tasse. Le conseguenze sono pesanti: per l’art. 1815, secondo comma, del codice civile, se sono pattuiti interessi usurari la clausola è nulla e non sono dovuti interessi. Il d.l. 394/2000 ha precisato che conta il momento in cui gli interessi sono promessi o convenuti; sul tasso che diventa usurario dopo, l’usura sopravvenuta, la giurisprudenza discute ancora. E con la sentenza n. 350 del 9 gennaio 2013 la Cassazione ha detto che alla verifica sono soggetti anche gli interessi moratori.
E l’anatocismo
L’anatocismo è il calcolo di interessi sugli interessi. Il codice civile lo ammette solo in casi limitati (art. 1283); per le banche la regola è nell’art. 120, comma 2, del Testo unico bancario, riscritto più volte. Dal 1° ottobre 2016, con la delibera CICR del 3 agosto 2016 di cui abbiamo parlato qui, gli interessi debitori si conteggiano una volta l’anno, diventano esigibili il 1° marzo successivo e non producono altri interessi; il cliente può autorizzarne l’addebito in conto.
Per i rapporti più vecchi restano le regole del tempo, e spesso proprio lì si trovano le somme da recuperare. Per questo l’analisi parte sempre dalla storia del rapporto, non dall’ultimo estratto conto.
Come lavoriamo
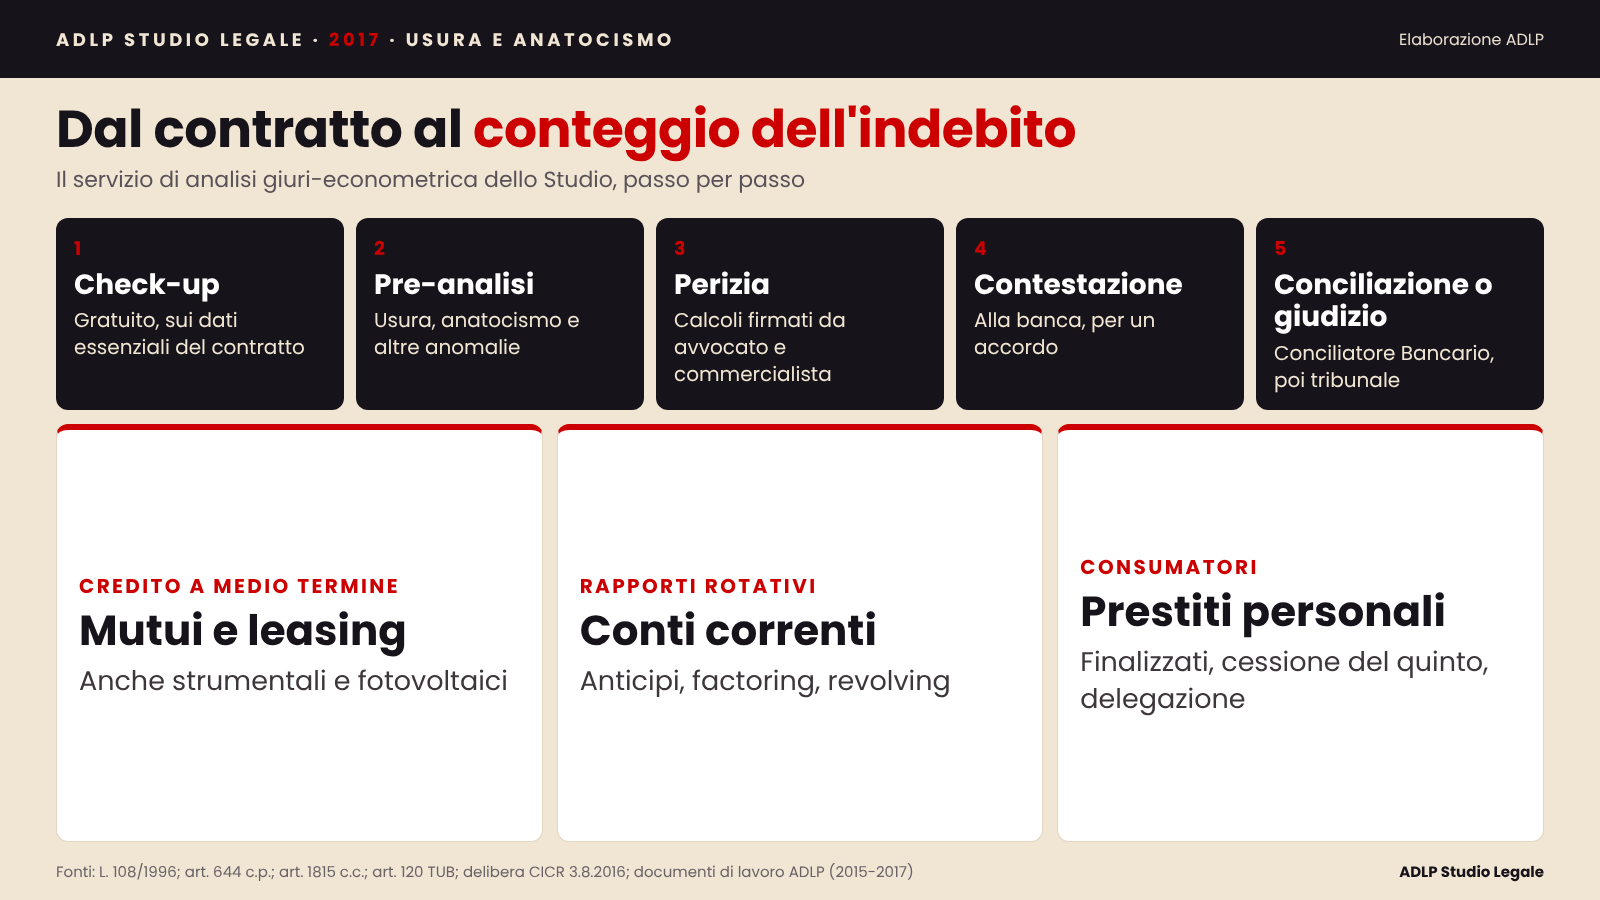
Check-up gratuito. Il cliente compila un foglio di calcolo con i dati essenziali del contratto: per un mutuo, data di stipula, importo finanziato ed erogato, costi iniziali, tasso nominale, numero e frequenza delle rate, maggiorazione di mora, clausola di salvaguardia. Basta per capire se vale la pena andare avanti.
Pre-analisi. Sui documenti veri (contratto e allegati, piani di ammortamento, polizze collegate, quietanze delle rate, estratti conto, solleciti e conteggi di mora) verifichiamo se ci sono usura, anatocismo o altre anomalie.
Elaborato peritale e perizia. Se la pre-analisi trova qualcosa, si passa ai conteggi dettagliati delle somme non dovute e, quando serve, a una perizia giurieconometrica firmata da un avvocato e da un commercialista o revisore, da usare con la banca o in giudizio.
Contestazione e soluzione. Con la perizia si apre una trattativa con la banca per restituire almeno una parte dell’indebito. Se non si chiude, si passa alla mediazione, obbligatoria per i contratti bancari e finanziari (art. 5 del d.lgs. 28/2010), anche davanti al Conciliatore BancarioFinanziario, oppure all’Arbitro Bancario Finanziario. Solo dopo, se serve, il tribunale. Dove possibile, valutiamo una polizza di tutela legale che copra i costi.
| Rapporto | Che cosa si controlla | Documenti principali |
|---|---|---|
| Mutui e finanziamenti | TEG all’origine, interessi di mora, costi accessori e polizze collegate | Contratto, piano di ammortamento, quietanze |
| Leasing | Tasso implicito, oneri di mora, clausole di risoluzione | Contratto, fatture dei canoni, conteggi di mora |
| Conti correnti e affidamenti | Usura trimestre per trimestre, capitalizzazione degli interessi, commissioni | Contratto e estratti conto scalari, trimestre per trimestre |
| Credito ai consumatori | TAEG, costi assicurativi, cessione del quinto | Contratto, SECCI, prospetti di estinzione |
Il lavoro di ADLP in sintesi
- Un metodo a due firme: il giudizio giuridico dell’avvocato e il calcolo del commercialista nello stesso documento.
- Gradualità: dal check-up gratuito alla perizia, il cliente spende solo se l’analisi trova elementi concreti.
- Dalla perizia alla soluzione: trattativa con la banca, mediazione o ABF, e solo alla fine il giudizio.
I documenti
Area di attività dello Studio: Contenzioso bancario e finanziario.
Domande frequenti
Quando un tasso è usurario?
Quando supera la soglia del trimestre in cui è stato pattuito: il tasso medio della categoria di finanziamento aumentato di un quarto e di quattro punti, con uno scarto massimo di otto punti.
Che cosa succede se il tasso è usurario?
Per l’art. 1815 del codice civile la clausola sugli interessi è nulla e non sono dovuti interessi; quelli pagati si possono chiedere indietro.
Serve un giudizio per recuperare le somme?
Non sempre. Con una perizia si può trattare con la banca; prima del giudizio è obbligatoria la mediazione, oppure si può ricorrere all’Arbitro Bancario Finanziario.
Una questione simile da valutare oggi?
Il quadro normativo è cambiato dal 2017: possiamo aiutarti a capire quali regole valgono oggi per il tuo caso.
Redazione ADLP — marzo 2017. Fonti: L. 108/1996; art. 120 TUB; Cass. 350/2013; documenti di lavoro ADLP (2015-2017).
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2017 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).