
Tra il 2014 e il 2015, in Europa, nessuna legge diceva che cosa fosse un bitcoin né chi potesse comprarlo, venderlo o custodirlo per conto d’altri. Le autorità mettevano in guardia, le banche restavano alla larga. Eppure alcune imprese avevano già progetti concreti e cercavano qualcuno che li aiutasse a costruirli dentro le regole che c’erano.
ADLP Studio Legale ne ha seguiti diversi, tra cui l’importazione del primo ATM Bitcoin in Italia. Qui ne raccontiamo altri tre, in forma anonima: una trattativa per una piattaforma bitcoin, una moneta digitale coperta da dollari, un exchange estero che voleva entrare in Europa. Sono storie diverse, ma la domanda era sempre la stessa: come si fa, se una norma non c’è?
Il contesto: molta prudenza, nessuna disciplina
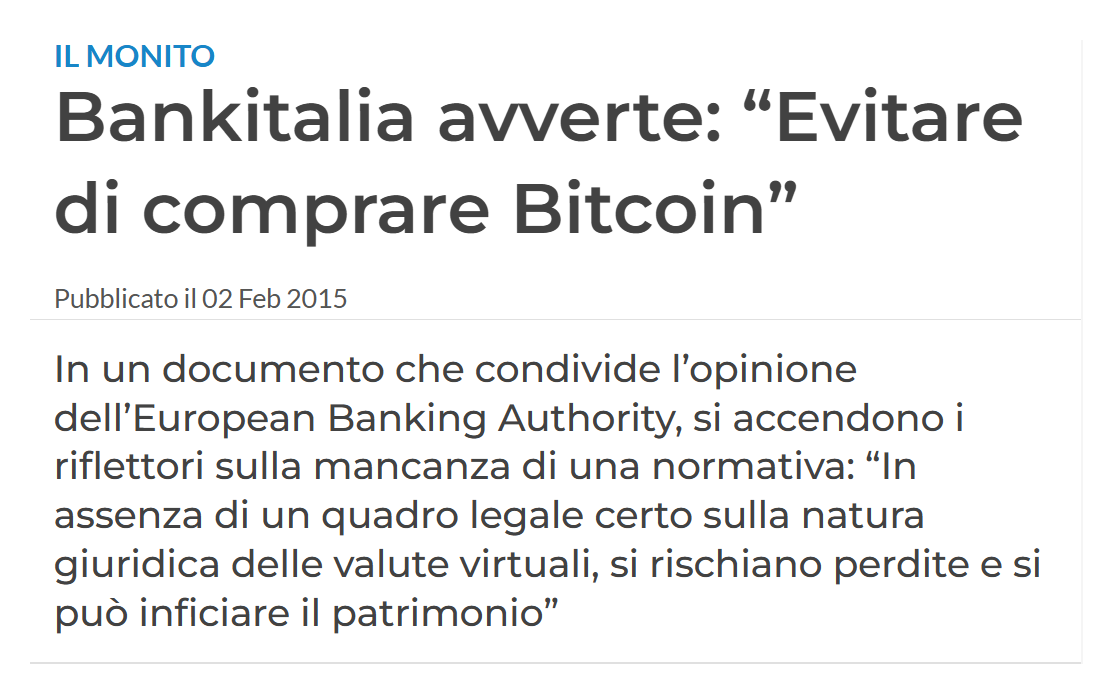
Gli Stati Uniti avevano già detto qualcosa. Con le linee guida FIN-2013-G001 del 18 marzo 2013, il FinCEN aveva chiarito che chi cambia valute virtuali con denaro, in via professionale, è un money transmitter e deve rispettare gli obblighi antiriciclaggio. In Europa, invece, si andava avanti per avvertenze. Nel luglio 2014 l’EBA aveva pubblicato un parere con oltre settanta rischi e aveva suggerito alle banche di tenersi lontane dalle valute virtuali finché non fosse arrivata una regolamentazione. A febbraio 2015 la BCE aveva dedicato alle valute virtuali il suo secondo rapporto.
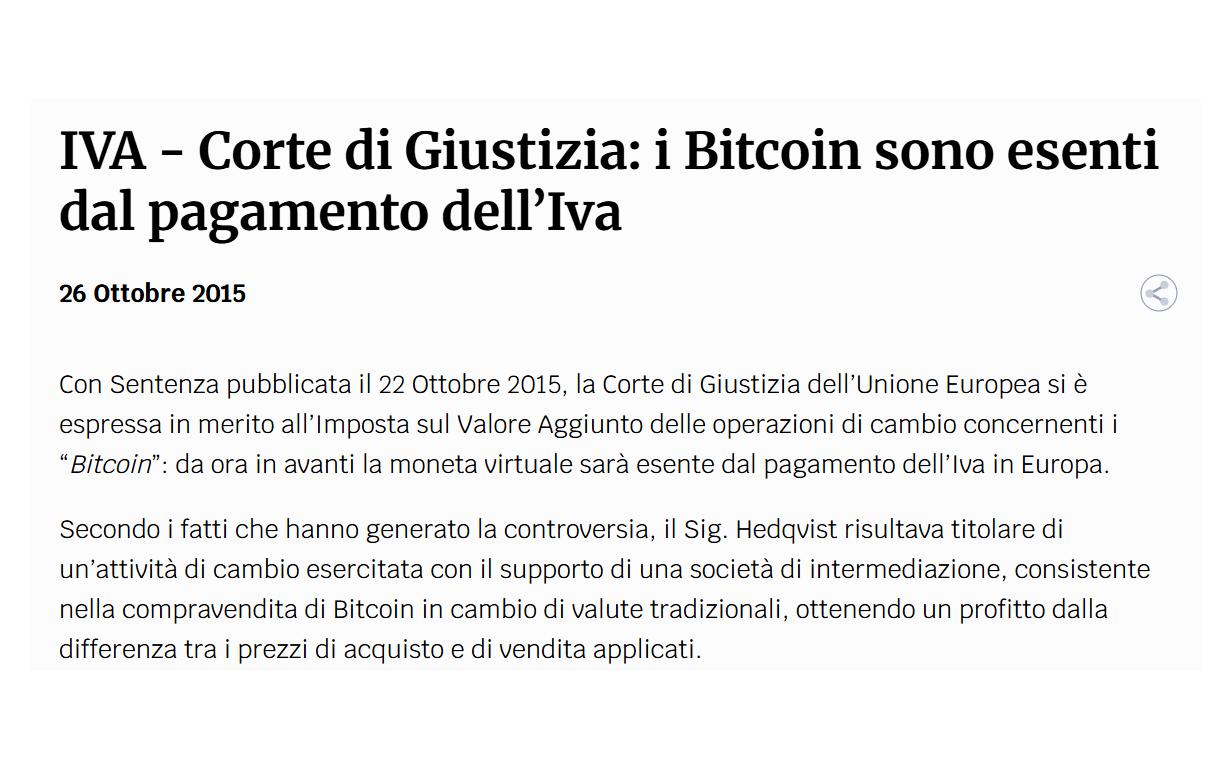
In Italia, il 30 gennaio 2015, la Banca d’Italia ha diffuso un’avvertenza sull’utilizzo delle valute virtuali: non hanno corso legale, non sono emesse né garantite da una banca centrale, chi le usa non ha tutele. Il 22 ottobre 2015 è arrivata la prima risposta giudiziaria europea, su un tema fiscale: con la sentenza Hedqvist (causa C-264/14) la Corte di giustizia ha stabilito che il cambio tra valute tradizionali e bitcoin è una prestazione di servizi esente da IVA.
In questo quadro le imprese non chiedevano un’autorizzazione che non esisteva. Chiedevano contratti solidi, strutture credibili agli occhi delle banche e una lettura onesta dei rischi.
Primo progetto: una piattaforma bitcoin sul tavolo di un istituto di pagamento
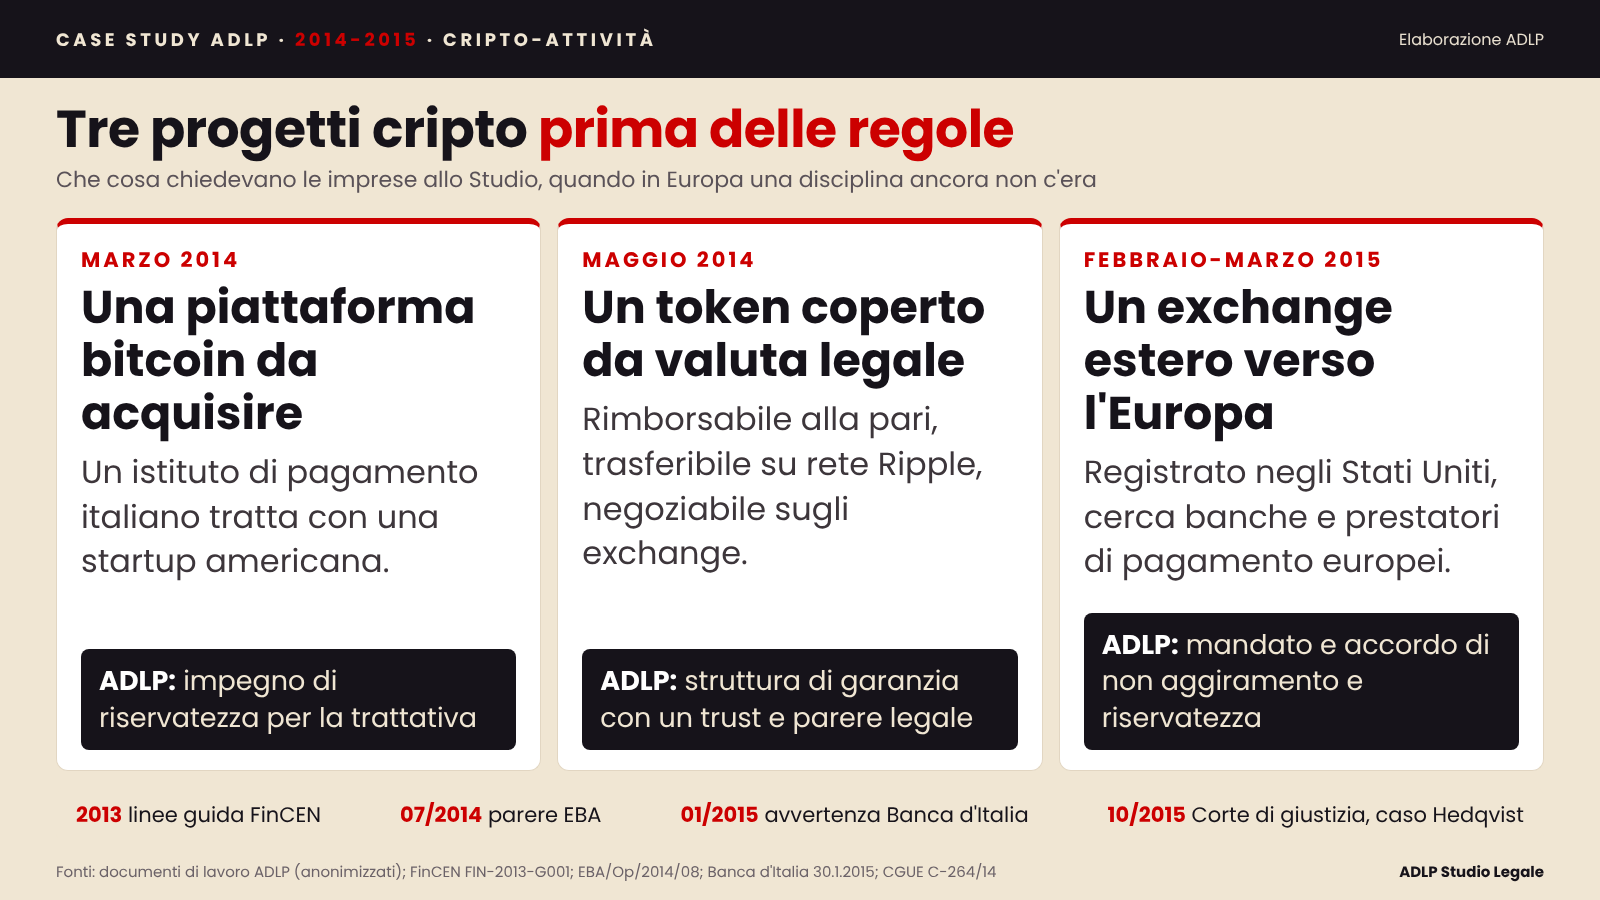
Marzo 2014. Un istituto di pagamento italiano, iscritto all’albo della Banca d’Italia, avvia una trattativa con una startup costituita nel Delaware. La startup ha software e piattaforme per comprare, vendere, custodire e trasmettere bitcoin; l’istituto vuole capire se acquistarli, usarli o svilupparli insieme.
Prima di aprire i libri serviva un impegno di riservatezza, e ADLP lo ha predisposto. Le scelte principali: una definizione ampia di informazione confidenziale, che comprende codice, tecnologie, clienti e progetti non ancora annunciati; l’estensione degli obblighi a consulenti, revisori e società collegate, con l’istituto che ne risponde come promessa del fatto del terzo (art. 1381 c.c.); una procedura per il caso in cui un’autorità chieda di vedere i documenti; il segreto sulla stessa esistenza della trattativa. Per un soggetto vigilato che si avvicinava a un settore ancora senza regole, era il modo più semplice per esplorare senza esporsi.
Secondo progetto: una moneta digitale coperta da dollari
Maggio 2014. Un gruppo di promotori immagina un token emesso contro dollari (o altre valute), rimborsabile alla pari con un bonifico, in giornata o il giorno lavorativo successivo, trasferibile sulla rete del protocollo Ripple e negoziabile con altre monete digitali sugli exchange. Il cuore del progetto era la promessa di rimborso: se il portatore non è sicuro di riavere i suoi dollari, il token non vale nulla.
I promotori pensavano a un investment trust di diritto inglese. ADLP ha proposto un’altra strada, descritta in una mappa del progetto e in una lettera del 23 maggio 2014: un trust di sola garanzia in Nuova Zelanda, affidato a un trustee professionale locale, e una società di protezione registrata come prestatore di servizi finanziari, incaricata di gestire i costi e di incassare le commissioni di emissione e di rimborso. Lo scopo era separare i fondi raccolti da tutto il resto e rendere credibile il rimborso in qualsiasi momento.
Restavano due nodi. Il primo era la circolazione del token tra i portatori: se avviene direttamente, serve un accordo di compensazione con il trust; se passa dagli exchange, servono accordi commerciali con ciascuno di loro. Il secondo era fiscale: pochi giorni prima, il 6 maggio 2014, i Paesi OCSE avevano adottato la Dichiarazione sullo scambio automatico di informazioni in materia fiscale, e una struttura internazionale doveva tenerne conto fin dall’inizio. Lo Studio si è reso disponibile a sostenere la soluzione con un parere legale.
Terzo progetto: un exchange estero che cercava una banca in Europa
Febbraio-marzo 2015. Un exchange di criptovalute con sede fuori dall’Unione, registrato negli Stati Uniti come money transmitter, ha un algoritmo che premia con delle royalty gli ordini a limite che aiutano a stabilizzare il mercato. Vuole offrire il servizio anche in Europa e permettere ai clienti di versare e prelevare euro. Per farlo gli servono una banca, un istituto di pagamento autorizzato o un altro intermediario europeo disposto a lavorare con le valute virtuali. Proprio quelli che, dopo il parere dell’EBA e l’avvertenza della Banca d’Italia, erano più prudenti.
ADLP ha preparato un Attorney & NCND Agreement: un mandato preliminare all’avvocato, unito a un accordo di non aggiramento e riservatezza costruito sul modello della Camera di commercio internazionale (ICC) per i contratti di intermediazione occasionale. Lo Studio avrebbe individuato gli interlocutori, messo in contatto le parti e assistito il cliente nella trattativa; il compenso era legato al risultato, con una parte che poteva essere pagata in bitcoin o in partecipazioni; legge italiana e Foro di Roma. L’assistenza legale vera e propria, con il parere sull’operazione in Italia, era rinviata a un secondo contratto, da firmare solo se si fosse trovato un partner.
| Progetto | Il nodo giuridico | Lo strumento di ADLP |
|---|---|---|
| Piattaforma bitcoin (2014) | Un soggetto vigilato valuta una tecnologia in un settore senza regole | Impegno di riservatezza esteso ai soggetti collegati (art. 1381 c.c.) |
| Token coperto da dollari (2014) | Garantire il rimborso alla pari e separare i fondi | Trust di garanzia in Nuova Zelanda, società di protezione, parere legale |
| Exchange verso l’Europa (2015) | Trovare banche e intermediari europei disposti a collaborare | Mandato preliminare e accordo NCND su modello ICC |
Il lavoro di ADLP in sintesi
- Contratti al posto delle regole: riservatezza, non aggiramento e mandato hanno dato a ciascun progetto confini chiari in assenza di una disciplina di settore.
- Strutture di garanzia: per la moneta digitale coperta da dollari, un modello che metteva al centro la tutela del portatore e il rimborso.
- Lettura del contesto: linee guida FinCEN, parere EBA, avvertenza della Banca d’Italia e scambio automatico di informazioni fiscali, letti insieme per ogni cliente.
Che cosa ci hanno insegnato
- Senza norme, decide il contratto. Quando manca una disciplina, sono gli accordi tra le parti a fissare responsabilità, riservatezza e uscite di sicurezza.
- La banca è il vero collo di bottiglia. Le idee c’erano; mancava un intermediario disposto a tenere i conti in euro.
- Una moneta digitale vale quanto la sua promessa di rimborso. La struttura che custodisce i fondi conta più della tecnologia.
- Il fisco arriva prima. Scambio automatico di informazioni e IVA sono stati i primi terreni su cui le regole hanno toccato davvero le valute virtuali.
I documenti
Area di attività dello Studio: Crypto-Asset, MiCA e DLT.
Domande frequenti
Nel 2015 esisteva in Italia una legge sulle valute virtuali?
No. C’erano l’avvertenza della Banca d’Italia del 30 gennaio 2015 e il parere dell’EBA del luglio 2014, ma nessuna disciplina specifica per chi cambiava o custodiva valute virtuali.
Il cambio di bitcoin è soggetto a IVA?
Secondo la Corte di giustizia (sentenza del 22 ottobre 2015, causa C-264/14), il cambio tra valute tradizionali e bitcoin è una prestazione di servizi esente da IVA.
Che cos’è un accordo NCND?
È un accordo di non aggiramento e riservatezza: chi riceve contatti e informazioni si impegna a non usarli per concludere affari scavalcando chi glieli ha forniti.
Una questione simile da valutare oggi?
Il quadro normativo è cambiato molto dal 2015: possiamo aiutarti a capire quali regole valgono oggi per il tuo caso.
Redazione ADLP — dicembre 2015. Fonti: documenti di lavoro ADLP (anonimizzati); FinCEN, FIN-2013-G001; Banca d’Italia, 30.1.2015; CGUE, C-264/14; OCSE, 6.5.2014.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2015 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).



