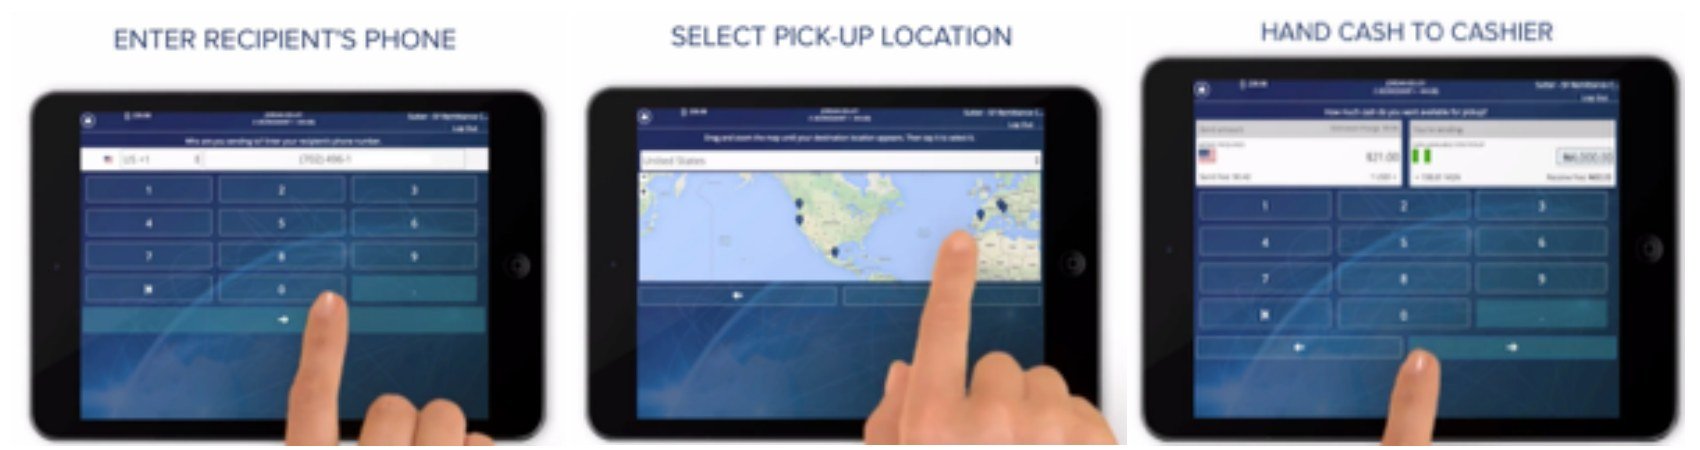
Nel 2014 ADLP Studio Legale, con un team guidato dall’Avv. Giulia Arangüena, aveva assistito un operatore italiano nell’importazione del primo ATM Bitcoin, dalla dogana al regime del cambiavalute. Nella primavera del 2015 la casa madre statunitense ha cambiato modello: non più solo chioschi automatici, ma una rete di negozi, ciascuno con un tablet e un’applicazione per la cassa, capace di ricevere contante e farlo ritirare a un’altra persona in un altro punto della rete. A luglio l’operatore ha chiesto a ADLP Studio Legale di aiutarlo a costruire quella rete in Italia.
Il nuovo modello: dalla macchina al cassiere
Dalle condizioni di servizio della casa madre, aggiornate ad aprile 2015, e dal materiale commerciale per l’Italia emergevano quattro elementi:
- l’app di cassa: al posto della macchina, un addetto del negozio riceve o consegna il contante seguendo le istruzioni dell’applicazione;
- l’invio di denaro: chi versa contante in un punto della rete lo rende disponibile a un destinatario, che riceve un SMS e lo ritira in un altro punto;
- il portafoglio ospitato: i bitcoin del cliente sono custoditi dalla casa madre, che tiene un registro interno dei saldi e regola fuori dalla blockchain le operazioni tra utenti;
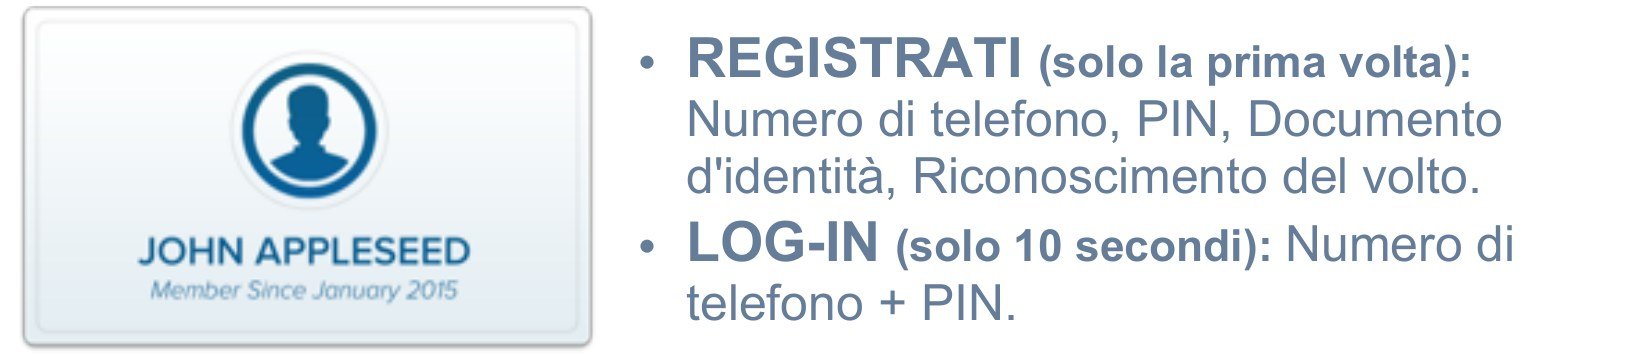
- l’identificazione condivisa: il cliente si registra una sola volta, con numero di telefono, PIN, documento e riconoscimento del volto, e il profilo è condiviso tra tutti i punti della rete.
Il bersaglio erano le rimesse degli immigrati verso i paesi d’origine, un mercato dominato dagli operatori tradizionali di money transfer, con commissioni ben più alte. I punti di accesso dovevano essere negozi di quartiere, come bar e tabaccherie: per loro l’adesione era gratuita, con una quota della commissione su ogni invio. Per l’operatore italiano, il problema era un altro: con quale contratto legare a sé decine di negozi indipendenti.
Agente o concessionario?
Abbiamo messo a confronto le forme della distribuzione indiretta: agenzia, procacciamento d’affari, concessione di vendita e franchising. La scelta dipende da pochi fattori: quanto controllo l’operatore vuole avere sui clienti della zona affidata al negozio, chi sopporta il rischio commerciale, quanto costa costruire, gestire e sostituire la rete, e quanto è tutelato il distributore quando il rapporto finisce.
- L’agenzia (artt. 1742 ss. c.c.) dà al preponente il controllo sulla clientela, ma porta con sé la disciplina di derivazione europea della direttiva 86/653/CEE: provvigioni, preavviso e soprattutto l’indennità di fine rapporto dell’art. 1751 c.c., modellata sull’esempio tedesco.
- Il procacciamento d’affari e la concessione di vendita non hanno una disciplina di legge propria: le regole si ricavano dalla giurisprudenza e, soprattutto, dal contratto.
Che cosa scrivere nel contratto
Qualunque fosse la forma scelta, abbiamo indicato le clausole da non lasciare al caso:
- territorio, servizi oggetto del contratto ed eventuale esclusiva;
- tutela dei marchi e dei segni distintivi, e cessazione del loro uso alla fine del rapporto;
- obblighi del negozio: promozione, direttive dell’operatore, minimi, incassi, informazioni e riservatezza;
- obblighi dell’operatore: informazioni e materiali promozionali;
- durata, clausole risolutive espresse, affari in corso, non concorrenza successiva;
- foro competente e clausola arbitrale.
C’era poi il limite antitrust. Il Regolamento (UE) n. 330/2010 sugli accordi verticali esenta dal divieto dell’art. 101 TFUE solo le intese che non impongono prezzi fissi o minimi di rivendita, e non copre gli obblighi di non concorrenza di durata indeterminata o superiore a cinque anni. Esclusiva e patti di non concorrenza andavano quindi calibrati entro questi confini.
Il nodo regolamentare
Il cambio di modello spostava anche il quadro normativo. Comprare e vendere bitcoin contro contante restava un’attività vicina al cambiavalute, come per l’ATM. Far ritirare contante a un’altra persona in un altro punto, invece, è il tipico servizio di rimessa di denaro, che la direttiva 2007/64/CE e il D.Lgs. 11/2010 qualificano come servizio di pagamento. In Italia può prestarlo solo un istituto autorizzato, direttamente o tramite agenti iscritti nell’elenco tenuto dall’OAM, con i relativi obblighi antiriciclaggio. Anche il contratto con i negozi doveva tenerne conto: chi maneggia il contante del cliente per conto della rete non è un semplice rivenditore.
Per la custodia dei bitcoin, invece, mancava ancora qualsiasi regola specifica. A gennaio 2015 la Banca d’Italia si era limitata ad avvertire consumatori e intermediari dei rischi delle valute virtuali.
Che cosa ci ha insegnato
Un servizio digitale ha comunque bisogno di persone sul territorio. Passare da una macchina a una rete di negozi significa trasformare un problema tecnologico in un problema di distribuzione: scegliere il contratto giusto conta quanto scegliere la tecnologia, perché da quel contratto dipendono il controllo sui clienti, i costi della rete e le responsabilità di ciascuno.
Domande frequenti
Che differenza c’è tra agente e concessionario?
L’agente promuove contratti per conto del preponente ed è tutelato dalla legge, anche con un’indennità di fine rapporto; il concessionario acquista e rivende in proprio, e il rapporto è regolato soprattutto dal contratto.
L’invio di denaro tramite negozi è un servizio di pagamento?
Sì: la rimessa di denaro è un servizio di pagamento ai sensi della direttiva 2007/64/CE e del D.Lgs. 11/2010, riservato agli istituti autorizzati e ai loro agenti.
Quanto può durare un patto di non concorrenza con un distributore?
Per restare nell’esenzione del Regolamento (UE) 330/2010, non più di cinque anni e non a tempo indeterminato.
Devi costruire una rete per un servizio di pagamento?
Il quadro è cambiato dal 2015: possiamo aiutarti oggi con contratti, autorizzazioni e presidi.
Testo a cura della Redazione ADLP — luglio 2015.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Il caso è descritto senza dati che consentano di identificare il cliente. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2015 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).