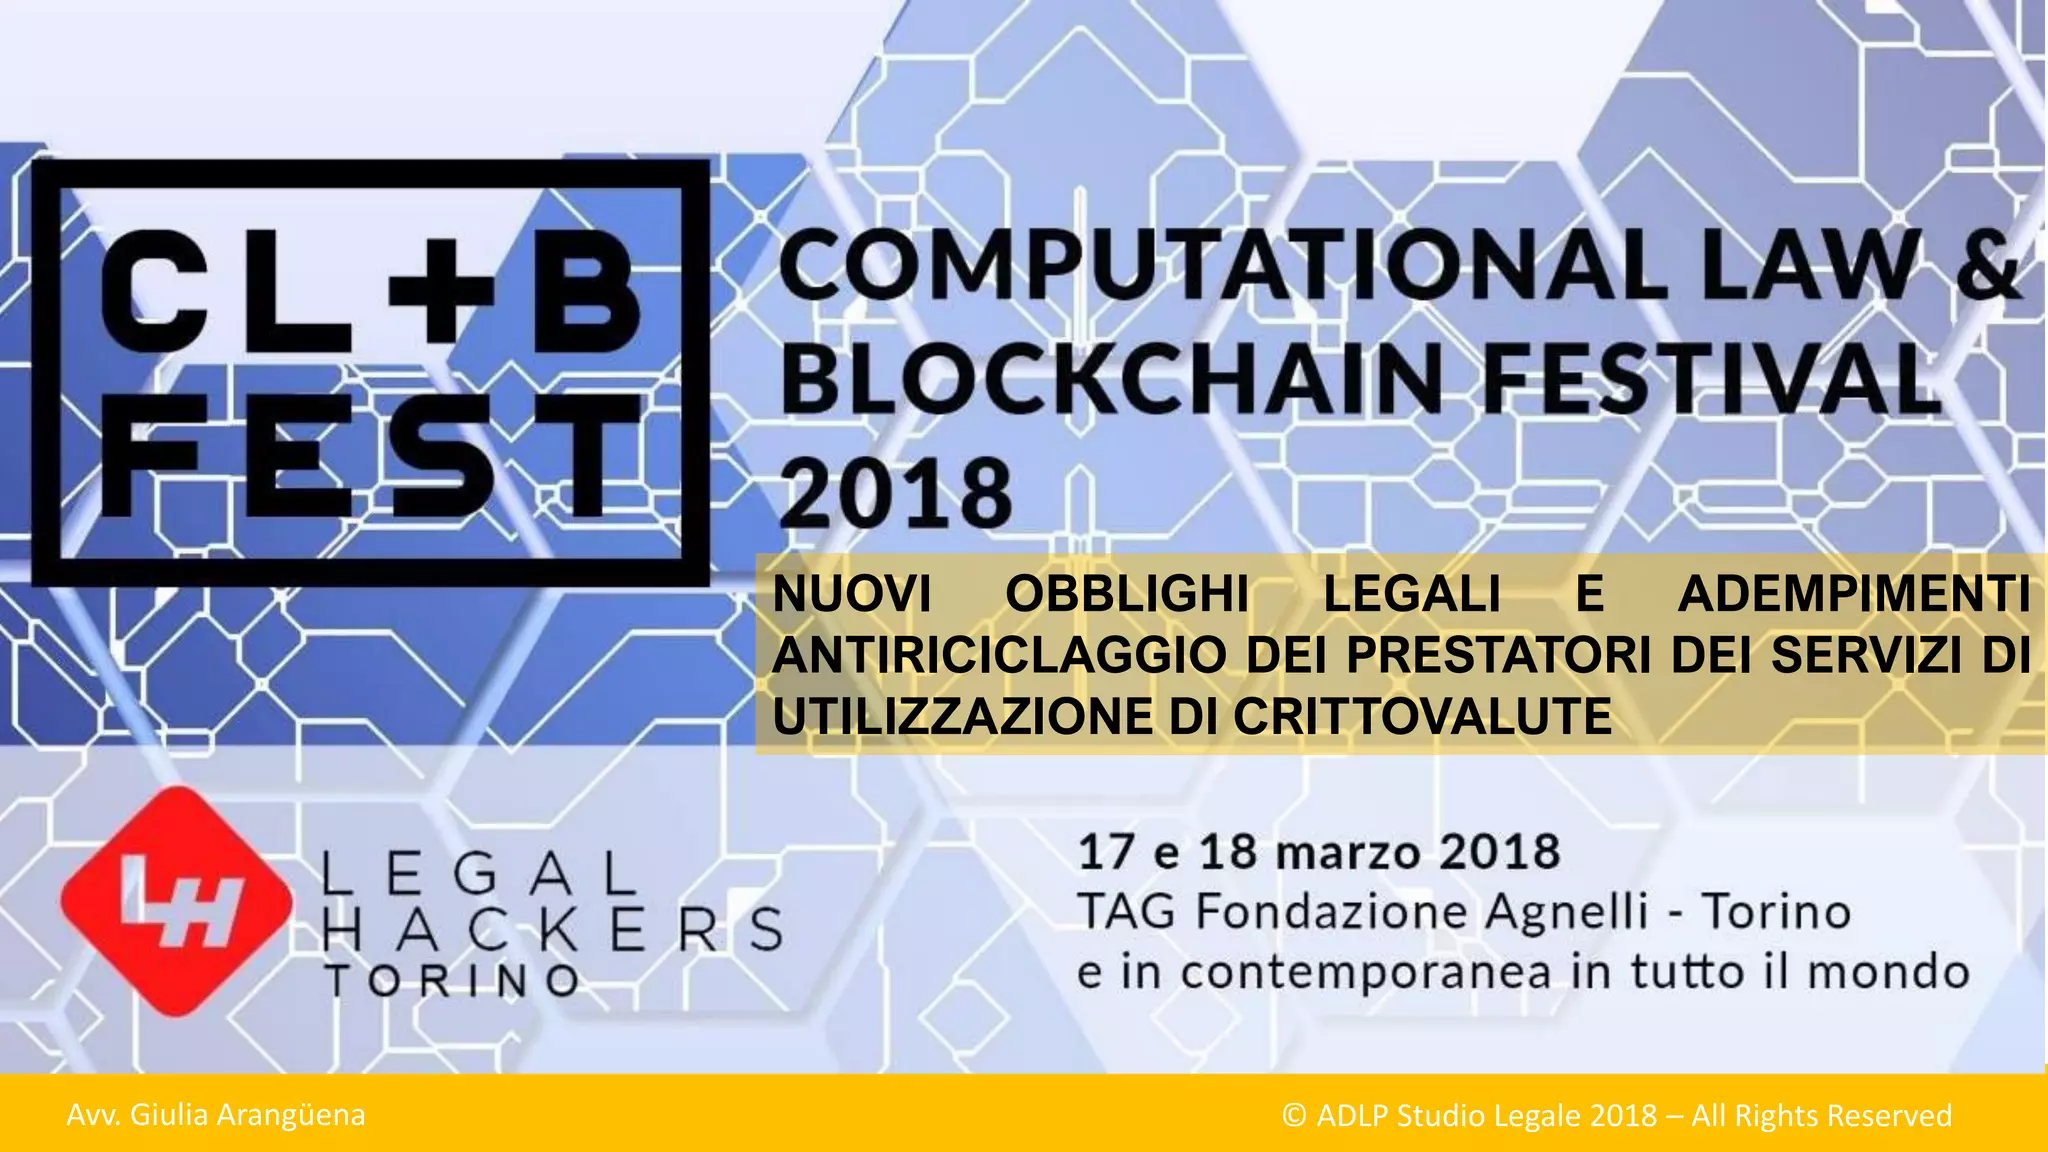
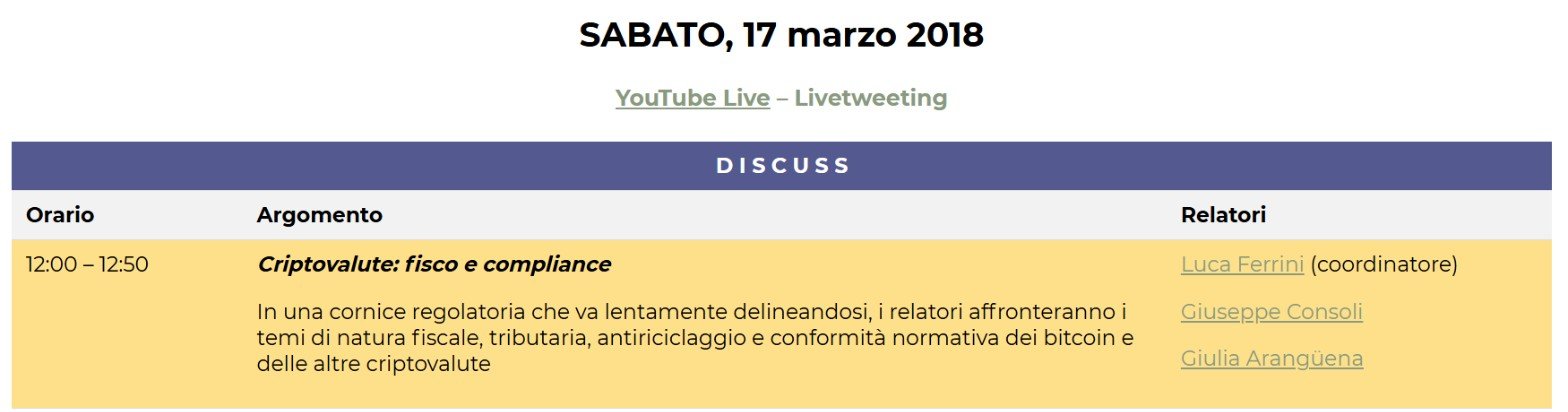
Sabato 17 marzo 2018 l’Avv. Giulia Arangüena interviene al nodo torinese del Computational Law & Blockchain Festival, il CL+B Fest organizzato da Legal Hackers al TAG – Talent Garden Fondazione Agnelli di Torino, in via Giacosa. Partecipa alla tavola rotonda «Criptovalute: fisco e compliance», coordinata da Luca Ferrini, con Giuseppe Consoli.
L’intervento: chi converte criptovalute è un soggetto obbligato
L’intervento, «Nuovi obblighi legali e adempimenti antiriciclaggio dei prestatori dei servizi di utilizzazione di crittovalute», parte da un fatto preciso: dal 4 luglio 2017 l’Italia è tra i primi Paesi europei a portare le criptovalute dentro la disciplina dell’antiriciclaggio, prima ancora che lo faccia l’Unione con la V direttiva. Chi converte valute virtuali in euro, e viceversa, è oggi un soggetto obbligato, inserito tra gli «altri operatori non finanziari» del D.Lgs. 231/2007.
Tre le domande a cui risponde l’Avv. Arangüena:
- che cos’è, per la legge, una valuta virtuale, e perché non coincide con la moneta legale né con la moneta elettronica;
- quali obblighi gravano oggi sui prestatori di servizi: generali, antiriciclaggio e di monitoraggio fiscale;
- chi deve rispettarli: solo chi converte da e verso valute legali, come dice la legge, o una platea più ampia, come vorrebbe la bozza di decreto del Ministero dell’Economia.
Che cos’è il CL+B Fest
Il CL+B Fest è un «festival decentralizzato»: dal 16 al 18 marzo 2018 la rete internazionale dei Legal Hackers lo organizza in 47 nodi indipendenti nel mondo, da New York a Singapore. Il nodo di Torino, l’unico italiano, propone due giornate: il sabato tavole rotonde su blockchain e società, criptovalute, aspetti giuridici, GDPR e intelligenza artificiale spiegabile; la domenica sessioni formative su smart contract, standard ERC e ICO.
Antiriciclaggio criptovalute: cosa ha cambiato il D.Lgs. 90/2017
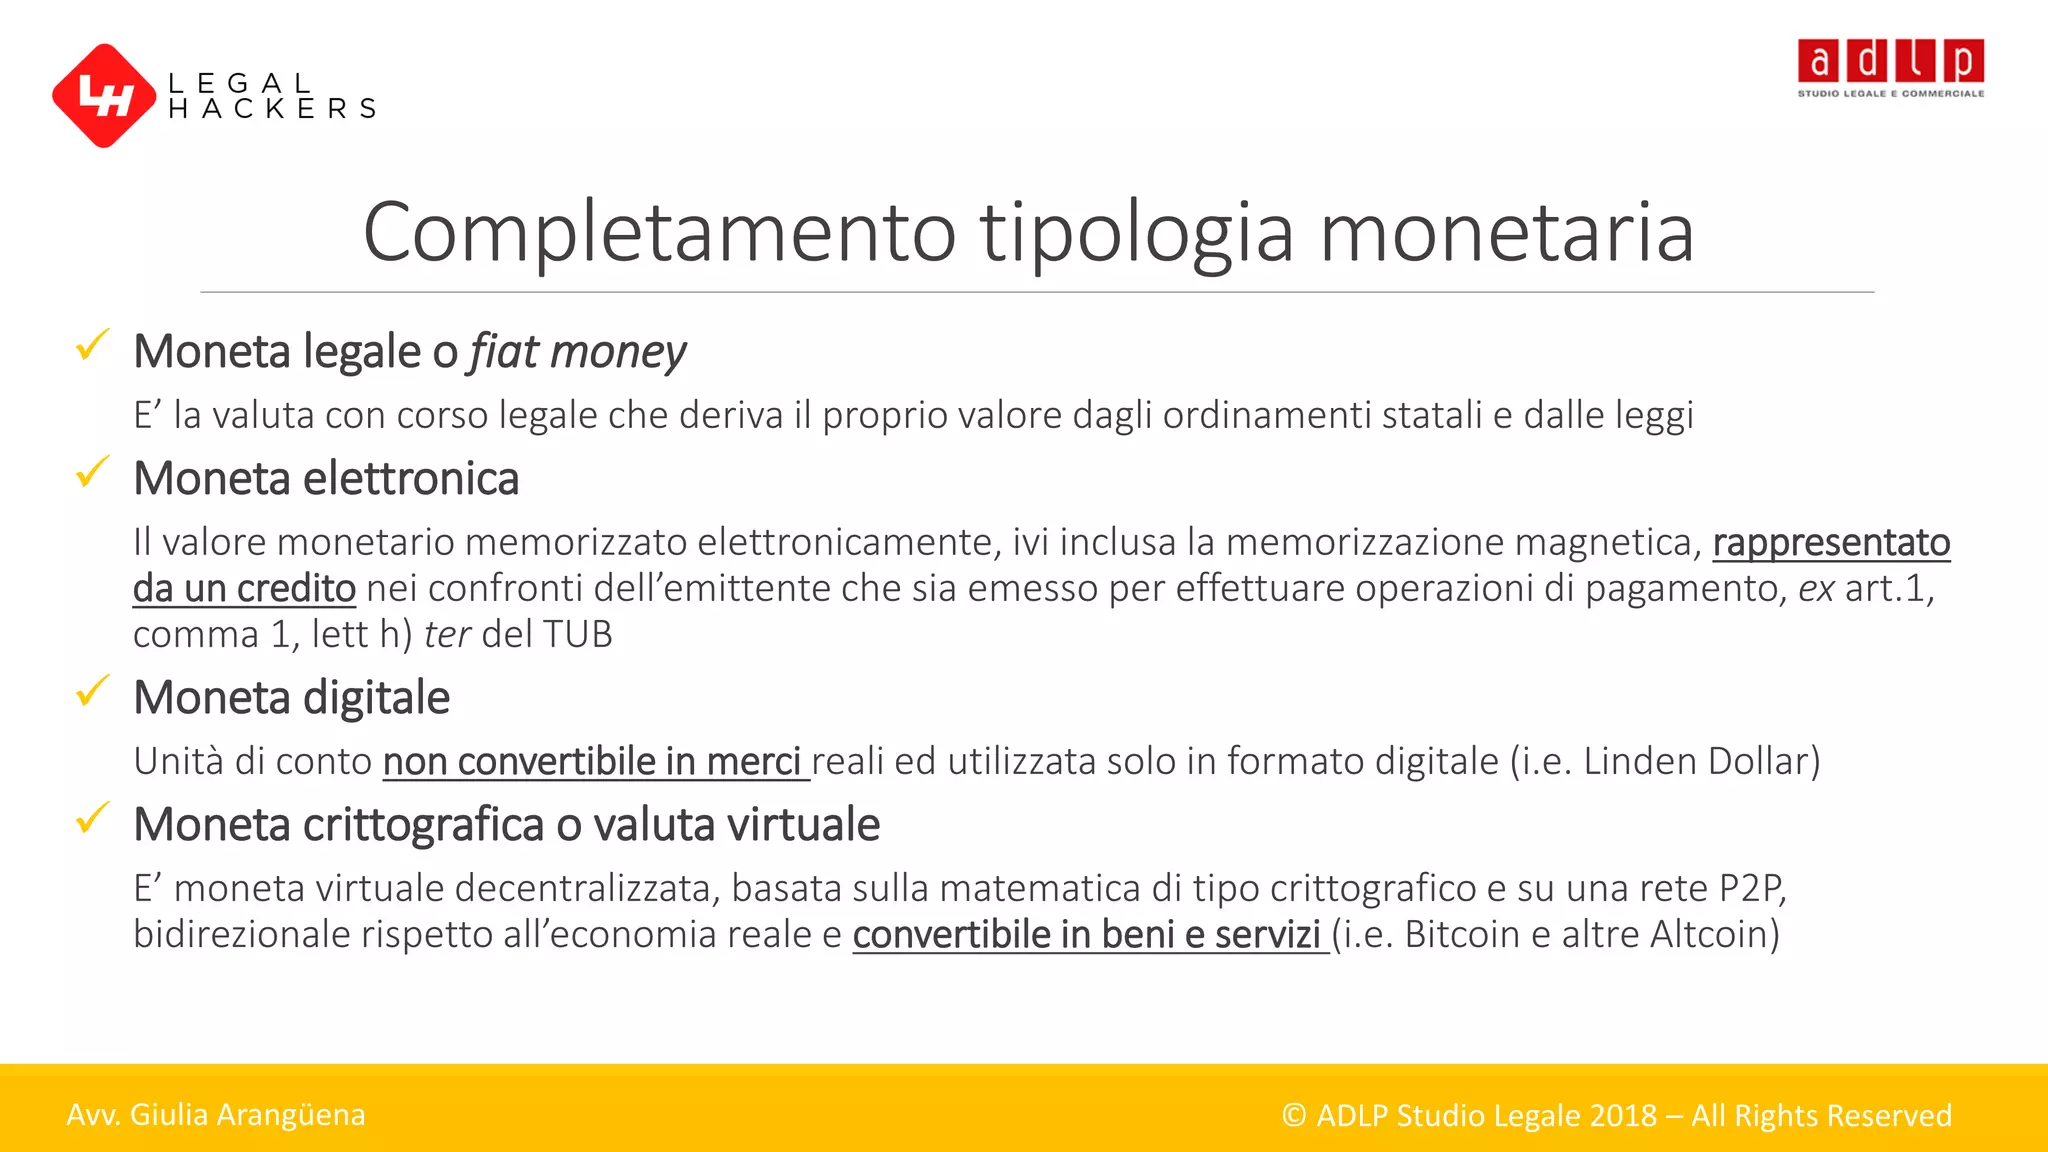
Il D.Lgs. 25 maggio 2017, n. 90, in vigore dal 4 luglio 2017, ha recepito la IV direttiva antiriciclaggio, la direttiva (UE) 2015/849, e ha anticipato parte della proposta di V direttiva. Due le novità principali nel D.Lgs. 231/2007: la nozione di valuta virtuale, ripresa dall’opinione dell’EBA del 4 luglio 2014, e l’inclusione tra i soggetti obbligati dei prestatori di servizi relativi all’utilizzo di valuta virtuale, limitatamente alla conversione da e verso valute aventi corso forzoso.
Per l’Avv. Arangüena è preferibile la definizione data dalla Banca d’Italia nell’avvertenza del 30 gennaio 2015, che richiama entrambi gli usi reali delle valute virtuali: mezzo di scambio e investimento.
I nuovi obblighi dei prestatori di servizi in valuta virtuale
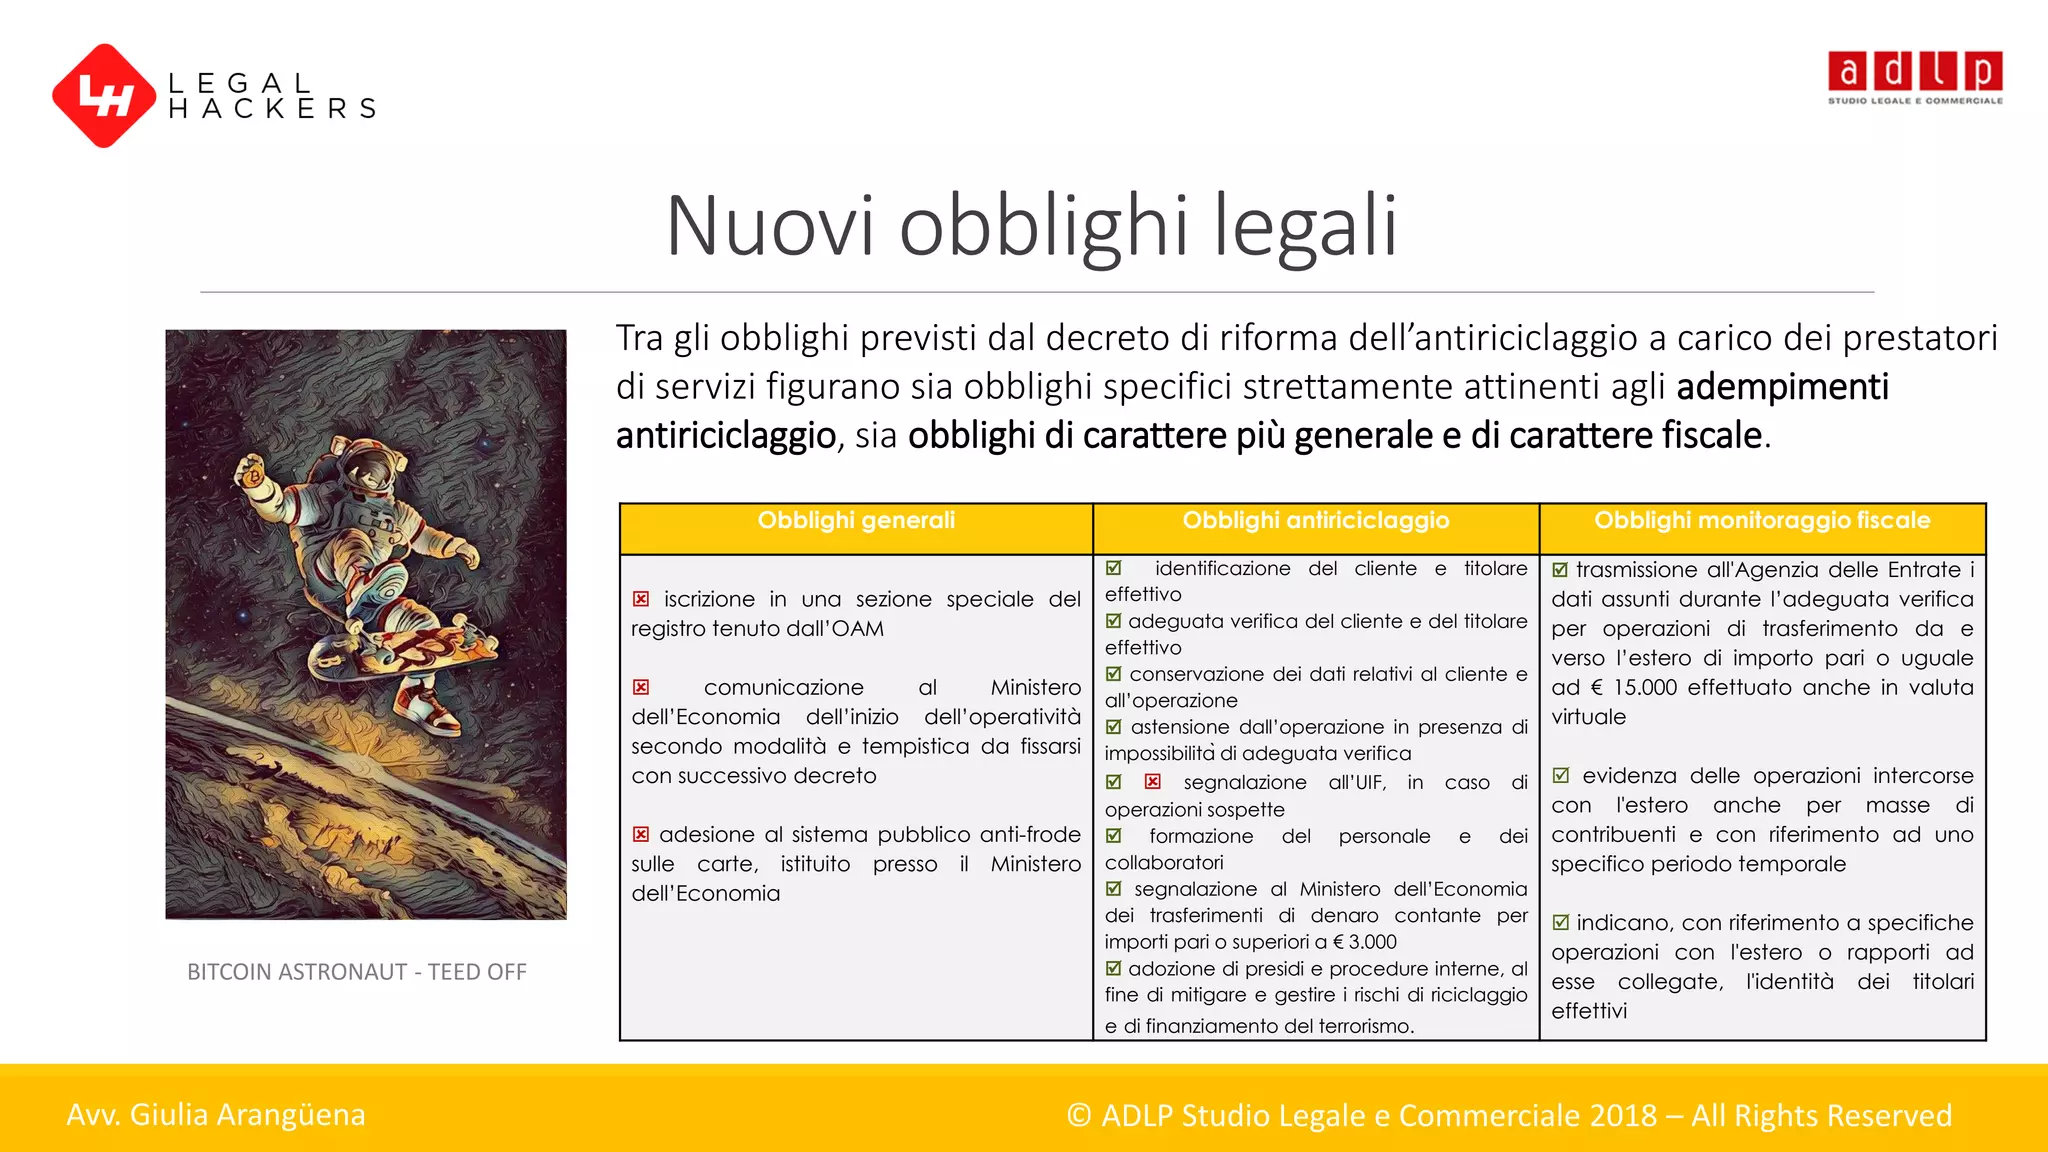
- iscrizione in una sezione speciale del registro dei cambiavalute tenuto dall’OAM
- comunicazione al Ministero dell’Economia dell’operatività in Italia
- adesione al sistema pubblico antifrode sulle carte
- identificazione e adeguata verifica di cliente e titolare effettivo
- conservazione di dati e documenti
- astensione se l’adeguata verifica non è possibile
- segnalazione delle operazioni sospette alla UIF
- formazione del personale, presidi e procedure interne
- comunicazione all’Agenzia delle Entrate dei trasferimenti da e verso l’estero di almeno 15.000 euro, anche in valuta virtuale
Resta aperto il nodo del perimetro. La bozza di decreto del Ministero dell’Economia del 31 gennaio 2018, in consultazione a febbraio e non ancora emanata, allarga la nozione di prestatore a chiunque offra servizi di utilizzo, scambio e conservazione di valuta virtuale e persino ai commercianti che la accettano in pagamento. Per l’Avv. Arangüena, se confermata, quella formulazione andrebbe oltre la delega del D.Lgs. 90/2017: gli obblighi di iscrizione all’OAM e antiriciclaggio restano dei soli soggetti indicati dalla legge.
Le slide della presentazione
Domande frequenti
Che cos’è il CL+B Fest di Torino?
È il nodo torinese del Computational Law & Blockchain Festival, l’evento globale e decentralizzato dei Legal Hackers: si tiene il 17 e 18 marzo 2018 al TAG – Talent Garden Fondazione Agnelli.
Quali obblighi antiriciclaggio hanno i prestatori di servizi in valuta virtuale?
Il D.Lgs. 90/2017 li ha ricondotti tra i soggetti obbligati del D.Lgs. 231/2007: devono svolgere l’adeguata verifica della clientela, conservare dati e documenti e segnalare le operazioni sospette all’Unità di Informazione Finanziaria.
Il quadro europeo cambierà?
Sì: la V Direttiva Antiriciclaggio, in fase avanzata di definizione, mira a estendere espressamente gli obblighi ai prestatori di servizi di cambio tra valute virtuali e valute aventi corso legale e ai prestatori di servizi di portafoglio digitale.
Operi con le cripto-attività?
Possiamo aiutarti a impostare oggi i presìdi antiriciclaggio e gli adempimenti richiesti agli operatori del settore.
Nota informativa. Contenuto a carattere informativo, aggiornato alla data di pubblicazione (17 marzo 2018), nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense; non costituisce consulenza legale.
© 2018 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).