Molti mutui firmati negli anni Novanta e nei primi Duemila hanno un tasso fisso che allora era normale e oggi sembra altissimo. Con il calo dei tassi di mercato, le soglie di usura si sono abbassate e in diversi casi sono scese sotto il tasso del contratto. La domanda, che riempiva le aule di tribunale da anni, era semplice: quel tasso diventa usurario? E il cliente può smettere di pagare gli interessi?
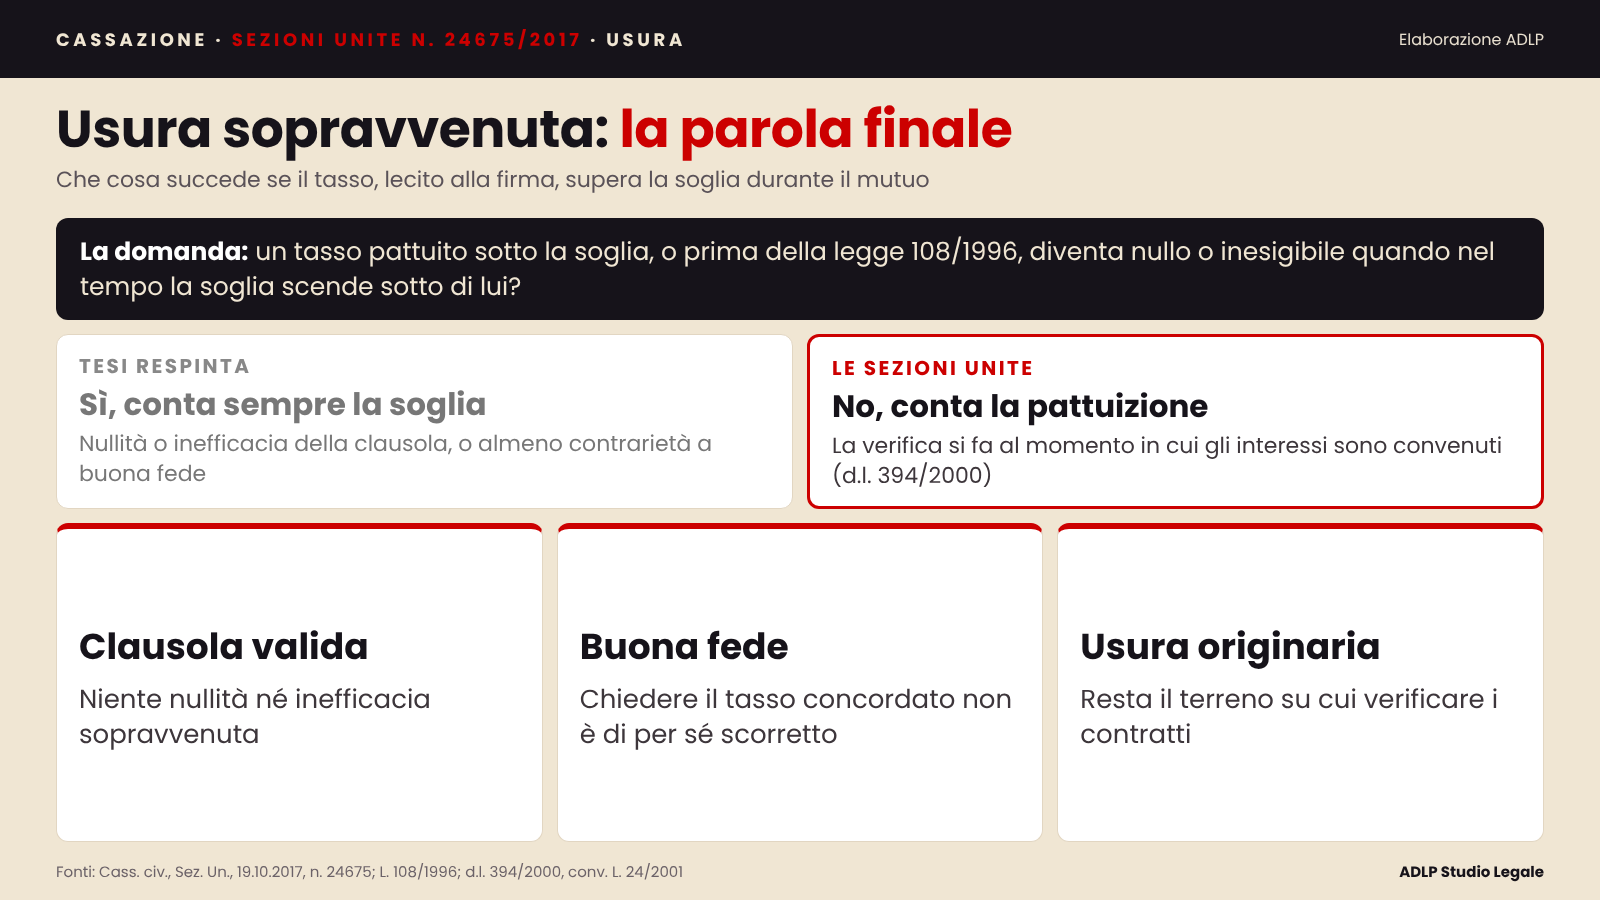
Con la sentenza n. 24675 del 19 ottobre 2017 le Sezioni Unite della Cassazione hanno risposto di no. Se il tasso era lecito quando è stato pattuito, il superamento successivo della soglia non lo rende nullo né inefficace, e la banca che chiede gli interessi concordati non viola, per questo solo fatto, il dovere di buona fede.
Il contrasto che le Sezioni Unite hanno risolto
La legge 108/1996 ha introdotto le soglie trimestrali; il d.l. 394/2000, con un’interpretazione autentica dell’art. 644 c.p. e dell’art. 1815 c.c., ha chiarito che gli interessi sono usurari se superano la soglia «nel momento in cui sono promessi o comunque convenuti». Una parte della giurisprudenza, però, aveva continuato a dare rilievo al superamento successivo, sostenendo almeno che la banca non potesse pretendere oltre soglia (ne avevamo parlato qui). Altre pronunce andavano in senso opposto.
Le Sezioni Unite hanno chiuso la questione: la norma di interpretazione autentica vale per tutti i contratti, anche quelli stipulati prima della legge 108/1996, e non c’è spazio per una nullità o un’inefficacia «sopravvenuta». Né la richiesta del tasso concordato si può considerare di per sé contraria alla buona fede nell’esecuzione del contratto (art. 1375 c.c.).
| Questione | Prima | Dopo le Sezioni Unite |
|---|---|---|
| Tasso lecito che supera la soglia dopo la firma | Orientamenti divergenti nei tribunali e in Cassazione | Nessuna nullità né inefficacia |
| Contratti anteriori alla legge 108/1996 | Discussa l’applicazione delle soglie nel tempo | Conta il tasso pattuito, secondo il d.l. 394/2000 |
| Buona fede della banca | Si sosteneva che chiedere interessi oltre soglia fosse scorretto | Il solo superamento della soglia non basta |
| Usura originaria e costi nascosti | Verifica sul tasso effettivo alla stipula | Resta pienamente rilevante |
Che cosa resta da verificare
La sentenza non chiude ogni contestazione sui mutui. Resta da controllare se il tasso fosse usurario già alla firma, magari perché nel calcolo non erano stati considerati commissioni, spese e polizze collegate; restano le verifiche sugli interessi di mora e quelle sull’anatocismo e sulle altre clausole. È il lavoro che facciamo con il nostro servizio di analisi giuri-econometrica: dopo questa sentenza, ancora più importante partire dal contratto e dal tasso effettivo dell’origine, non dalla soglia di oggi.
I documenti
Area di attività dello Studio: Contenzioso bancario e finanziario.
Domande frequenti
Che cos’è l’usura sopravvenuta?
È il caso in cui un tasso lecito alla firma supera la soglia di usura in un momento successivo, perché nel frattempo la soglia si è abbassata.
Che cosa hanno deciso le Sezioni Unite nel 2017?
Che in questo caso la clausola sugli interessi resta valida ed efficace e che chiedere il tasso concordato non è, di per sé, contrario alla buona fede.
Si può ancora contestare un mutuo per usura?
Sì, se il tasso effettivo era già oltre soglia al momento della firma, considerando anche commissioni, spese e costi collegati.
Una questione simile da valutare oggi?
Il quadro normativo è cambiato dal 2017: possiamo aiutarti a capire quali regole valgono oggi per il tuo caso.
Redazione ADLP — ottobre 2017. Fonti: Cass. civ., Sez. Un., 19.10.2017, n. 24675; L. 108/1996; d.l. 394/2000.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2017 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).