Chi compra un fondo, un’obbligazione o una polizza d’investimento in banca firma decine di pagine. Dal 3 gennaio 2018 quelle pagine cambiano, e cambia soprattutto quello che succede prima della firma: chi ha pensato il prodotto e chi lo vende dovranno dire per chi è adatto, quanto costa davvero e se il consulente è pagato da chi lo produce.
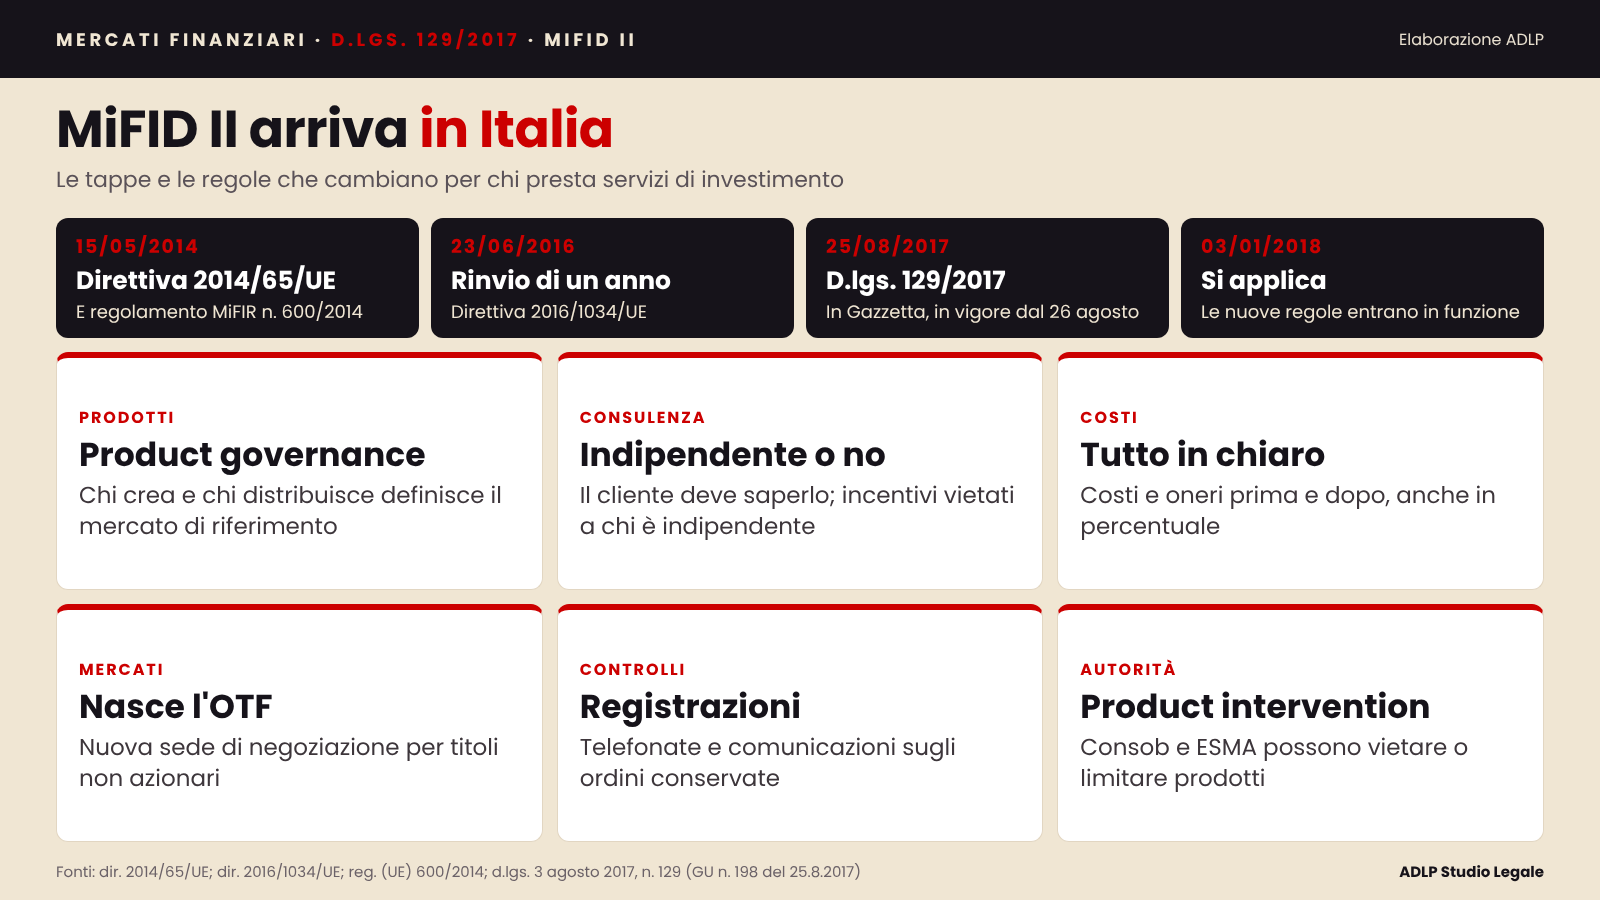
Il 25 agosto 2017 è stato pubblicato in Gazzetta Ufficiale il decreto legislativo 3 agosto 2017, n. 129, in vigore dal giorno dopo. Recepisce la direttiva 2014/65/UE (MiFID II), come modificata dalla direttiva 2016/1034/UE che ne ha rinviato di un anno l’applicazione, e modifica il Testo unico della finanza. Le nuove regole si applicano dal 3 gennaio 2018, insieme al regolamento MiFIR n. 600/2014, che è direttamente applicabile.
Le novità che contano
Product governance. Chi crea uno strumento finanziario deve individuare in anticipo il «mercato di riferimento», cioè i clienti a cui è destinato, e chi lo distribuisce deve verificare che arrivi davvero a quei clienti. La tutela si sposta a monte: non basta più controllare l’adeguatezza al momento della vendita.
Consulenza indipendente o no. L’intermediario deve dire al cliente, prima di consigliarlo, se la sua consulenza è indipendente. Chi si presenta come indipendente deve valutare una gamma ampia di prodotti e non può trattenere compensi o altri incentivi pagati da terzi; lo stesso divieto vale per la gestione di portafogli.
Costi in chiaro. Il cliente riceve, prima e dopo, l’informazione su tutti i costi e gli oneri del servizio e del prodotto, aggregati, anche come effetto sul rendimento.
Mercati e controlli. Nasce una nuova sede di negoziazione, il sistema organizzato di negoziazione (OTF), per obbligazioni, derivati e altri strumenti non azionari. Gli intermediari devono registrare e conservare telefonate e comunicazioni elettroniche relative agli ordini.
Poteri delle autorità. Con MiFIR, le autorità nazionali (in Italia la Consob), l’ESMA e l’EBA possono vietare o limitare la commercializzazione di prodotti che mettono a rischio gli investitori o l’integrità dei mercati (product intervention).
| Soggetto | Che cosa cambia | Che cosa fare entro il 3 gennaio 2018 |
|---|---|---|
| Produttori di strumenti finanziari | Mercato di riferimento e test sui prodotti | Approvare le procedure di product governance |
| Banche e SIM che distribuiscono | Verifica del mercato di riferimento, informativa sui costi, registrazioni | Aggiornare contratti, informative e sistemi |
| Consulenti | Distinzione tra consulenza indipendente e non indipendente | Scegliere il modello e rivedere gli accordi di remunerazione |
| Gestori di sedi di negoziazione | Nuova categoria OTF, regole di trasparenza pre e post negoziazione | Valutare autorizzazioni e regole di funzionamento |
| Clienti al dettaglio | Più informazioni su costi, adeguatezza e conflitti | Leggere il nuovo set informativo e chiedere chiarimenti |
E adesso
Il decreto è solo il primo passo: mancano i regolamenti della Consob e della Banca d’Italia che daranno attuazione alle nuove regole, e restano pochi mesi per adeguare procedure, contratti e sistemi. Per gli intermediari la scadenza del 3 gennaio è stretta; per i clienti, è l’occasione per chiedere conto dei costi e degli incentivi che finora restavano in ombra.
I documenti
Area di attività dello Studio: Regolamentazione finanziaria.
Domande frequenti
Da quando si applica MiFID II?
Dal 3 gennaio 2018. Il d.lgs. 129/2017, che la recepisce in Italia, è in vigore dal 26 agosto 2017.
Che cos’è la product governance?
È l’obbligo per chi crea e chi distribuisce strumenti finanziari di individuare i clienti a cui sono destinati e di controllare che vengano venduti a loro.
Che cosa cambia per la consulenza?
L’intermediario deve dire se la consulenza è indipendente; se lo è, non può trattenere incentivi pagati da terzi e deve valutare una gamma ampia di prodotti.
Una questione simile da valutare oggi?
Il quadro normativo è cambiato dal 2017: possiamo aiutarti a capire quali regole valgono oggi per il tuo caso.
Redazione ADLP — agosto 2017. Fonti: d.lgs. 129/2017; dir. 2014/65/UE; reg. (UE) 600/2014.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2017 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).