
Il 3 maggio 2015 Nòva24, l’inserto del Sole 24 Ore dedicato all’innovazione, ha pubblicato a pagina 10 il resoconto del forum sulle criptovalute e valute virtuali che si era tenuto il 23 aprile al Sole 24 Ore, a Milano. L’articolo, firmato da Pierangelo Soldavini, si intitola «L’evoluzione dell’internet del denaro». Al tavolo c’era anche l’Avv. Giulia Arangüena per ADLP Studio Legale (qui il nostro racconto della giornata).
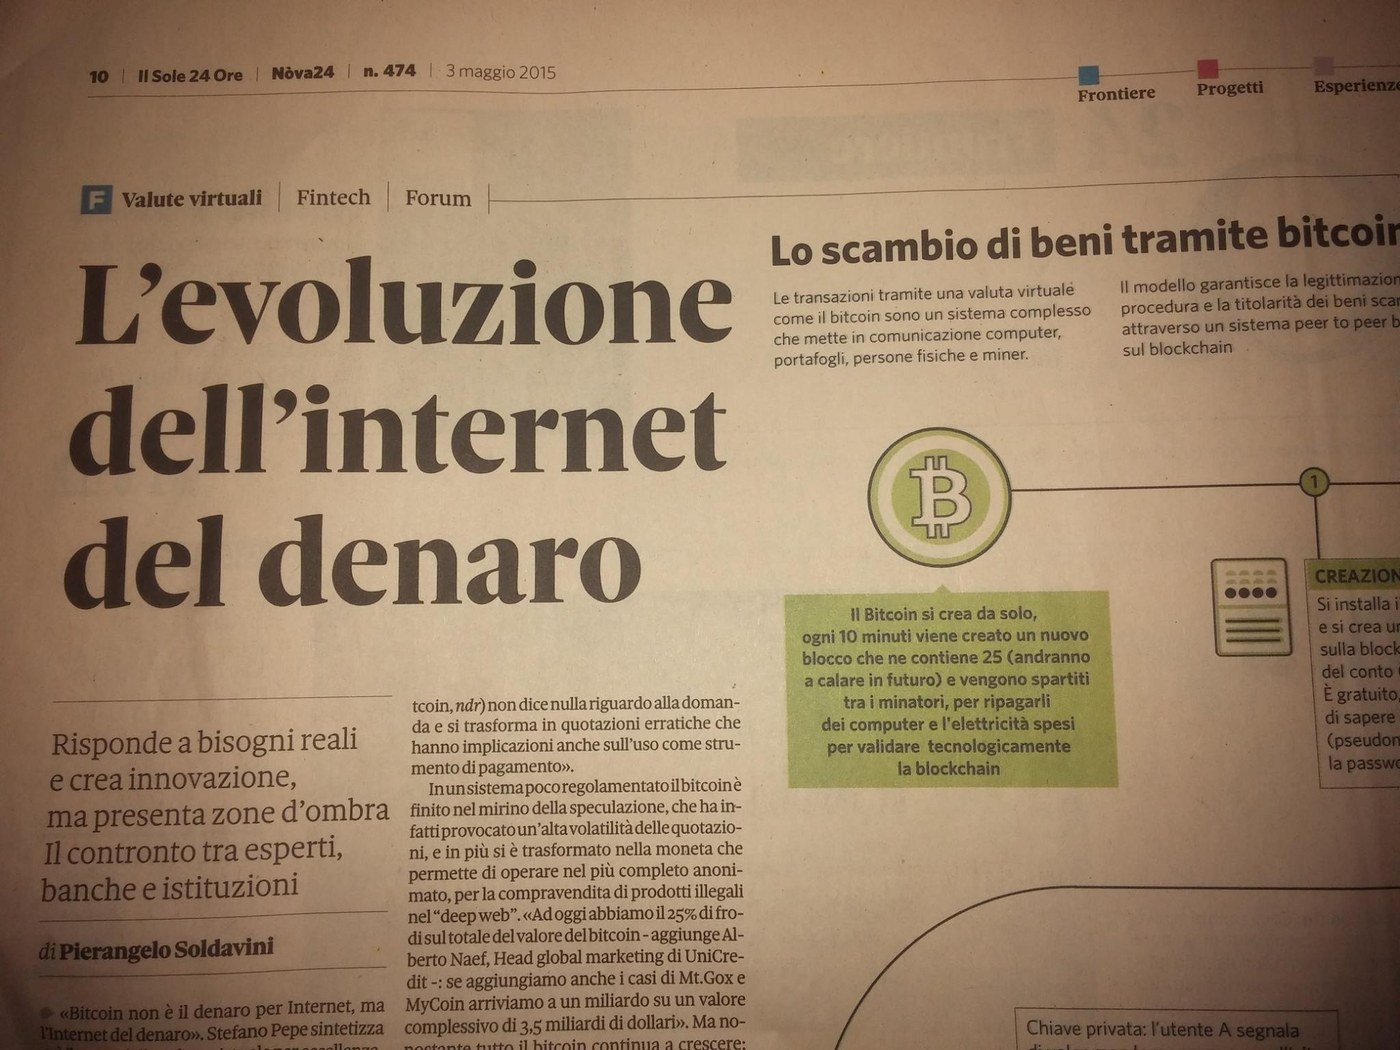
Il sottotitolo riassume il tono del confronto: il Bitcoin risponde a bisogni reali e crea innovazione, ma presenta zone d’ombra. Ecco, in sintesi, le posizioni emerse al tavolo.
Le istituzioni: rischi per il consumatore e regole almeno europee
Domenico Gammaldi (Banca d’Italia, Servizio Supervisione mercati e sistema dei pagamenti) ha ricordato che i documenti della BCE guardavano agli effetti sui sistemi di pagamento, non sulla politica monetaria. Il punto critico è la «contaminazione»: il momento in cui i valori di una comunità chiusa entrano in contatto con il sistema istituzionale. Da qui l’attenzione alla tutela del consumatore, all’irreversibilità delle operazioni e al riciclaggio. Per Gammaldi una norma solo italiana sarebbe facilmente aggirabile: serve una scelta almeno europea, come raccomanda l’EBA.
Sergio Boccadutri (deputato, Commissione Bilancio) ha proposto un’indagine conoscitiva in Commissione, per colmare la scarsa conoscenza del fenomeno da parte del legislatore prima di qualsiasi intervento normativo. Ha ricordato il suo emendamento sulla tracciabilità delle transazioni in Bitcoin sopra i mille euro, pensato per «gettare un sasso nello stagno».
Banche e circuiti: un bisogno reale, una risposta ancora imperfetta
Alberto Naef (UniCredit) ha definito il Bitcoin «una risposta molto imperfetta a un bisogno reale», quello della digitalizzazione dei pagamenti. Restano i nodi della sicurezza, dopo i casi Mt.Gox e MyCoin, dei tempi di conferma e della moltiplicazione delle criptovalute, che confonde i consumatori.
Ferdinando Ametrano (Intesa Sanpaolo) ha osservato che un sistema di pagamento decentrato è in realtà costoso: le transazioni sembrano gratuite solo perché la rete è finanziata dall’emissione di nuovi bitcoin. La vera novità è un asset digitale scarso e non clonabile. Ha indicato il Regno Unito come esempio di approccio coordinato e la BitLicense di New York come riferimento regolamentare.
Piero Crivellaro (MasterCard) ha sostenuto che un sistema di pagamento deve essere sicuro, stabile e accessibile, e che il Bitcoin non lo è ancora. Prima di confrontarlo con le carte serve un quadro normativo orientato alla protezione dei consumatori, che oggi non hanno garanzie se il bene acquistato non viene consegnato.
Valentino Bravi (TAS Group) ha descritto l’interesse dell’azienda per la blockchain e per le piattaforme che la rendono disponibile allo sviluppo di applicazioni, con progetti per collegare ATM tradizionali e carte prepagate al mondo Bitcoin, pur con molti dubbi sulla sicurezza.
Economisti e tecnologi: moneta debole, tecnologia promettente
Luca Fantacci (Università Bocconi) ha visto nel Bitcoin una tecnologia innovativa al servizio di un’architettura monetaria antiquata, simile al gold standard: l’offerta è fissa, ma la domanda oscilla e la volatilità ne compromette l’uso come mezzo di pagamento. Interessante, per lui, che le banche centrali riflettano su un contante elettronico proprio.
Stefano Pepe (consulente, autore di «Investire Bitcoin») ha insistito sull’uso del Bitcoin oltre la moneta: garantire l’unicità degli asset digitali, dai colored coin agli smart contract.
Massimo Chiriatti (tecnologo) ha parlato di uno spostamento di potere dalle istituzioni alle persone. Ha indicato nel mining, costoso e concentrato, il rischio principale e ha lanciato una provocazione: affidarlo allo Stato.
Geronimo Emili (CashlessWay), promotore del forum con Il Sole 24 Ore, ha sottolineato la presenza della Banca d’Italia come un risultato e ha chiuso con un invito alle istituzioni a muoversi.
| Al tavolo | Posizione in sintesi |
|---|---|
| Istituzioni (Banca d’Italia, Parlamento) | Tutela del consumatore e antiriciclaggio; regole almeno europee; prima conoscere, poi legiferare |
| Banche e circuiti (UniCredit, Intesa Sanpaolo, MasterCard, TAS Group) | Bisogno reale di pagamenti digitali, risposta ancora imperfetta: sicurezza, costi, protezione dell’utente |
| Economisti e tecnologi | Moneta volatile, tecnologia blockchain promettente oltre i pagamenti |
| ADLP Studio Legale | Assenza di regole come causa della volatilità; bitcoin come documento informatico; pseudo-anonimato |
L’intervento dell’Avv. Arangüena
L’Avv. Arangüena è partita dall’assenza di regole: il Bitcoin non ha le protezioni normative dei sistemi tradizionali e questo spiega in parte la sua volatilità. Per questo non è una riserva di valore affidabile, ma resta utilizzabile come strumento di pagamento, perché chi lo accetta di solito copre il rischio di cambio.
Sul piano giuridico ha descritto il bitcoin come un documento informatico che incorpora legittimazione e titolarità: permette di trasferire un asset senza un terzo che certifichi il passaggio, con un regolamento in pochi minuti contro i giorni dei sistemi tradizionali. Ha poi distinto anonimato e pseudo-anonimato: le transazioni sono tracciabili e la riservatezza protegge i dati finanziari di chi paga, non il malintenzionato. Infine ha avvertito che i costi per i commercianti, oggi più bassi di quelli delle carte, potrebbero salire con gli obblighi di compliance.
Domande frequenti
Che cos’era il forum di Nòva24 sulle criptovalute?
Una tavola rotonda su Bitcoin e valute virtuali tenuta il 23 aprile 2015 a Milano presso Il Sole 24 Ore, con accademici, banche, Banca d’Italia, operatori dei pagamenti, un parlamentare e l’Avv. Giulia Arangüena di ADLP; il resoconto è uscito su Nòva24 il 3 maggio 2015.
Il Bitcoin era regolamentato nel 2015?
No: nel forum era descritto come uno strumento non regolamentato, privo delle protezioni normative dei sistemi tradizionali, e i partecipanti discutevano se e come il legislatore dovesse intervenire.
Perché il Bitcoin era considerato innovativo nei pagamenti?
Perché il regolamento delle transazioni è decentrato e avviene in pochi minuti, e perché consente di trasferire legittimazione e titolarità di un asset senza un terzo che certifichi il passaggio.
Operi con cripto-attività o pagamenti digitali?
Possiamo affiancarti nell’inquadramento regolamentare dell’attività e nel dialogo con le autorità di vigilanza.
Testo a cura della Redazione ADLP — maggio 2015. Fonte: P. Soldavini, «L’evoluzione dell’internet del denaro», Nòva24 – Il Sole 24 Ore, 3 maggio 2015.
Nota informativa. Contenuto a carattere informativo, aggiornato alla data di pubblicazione (4 maggio 2015); non costituisce consulenza legale.
© 2015 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).



