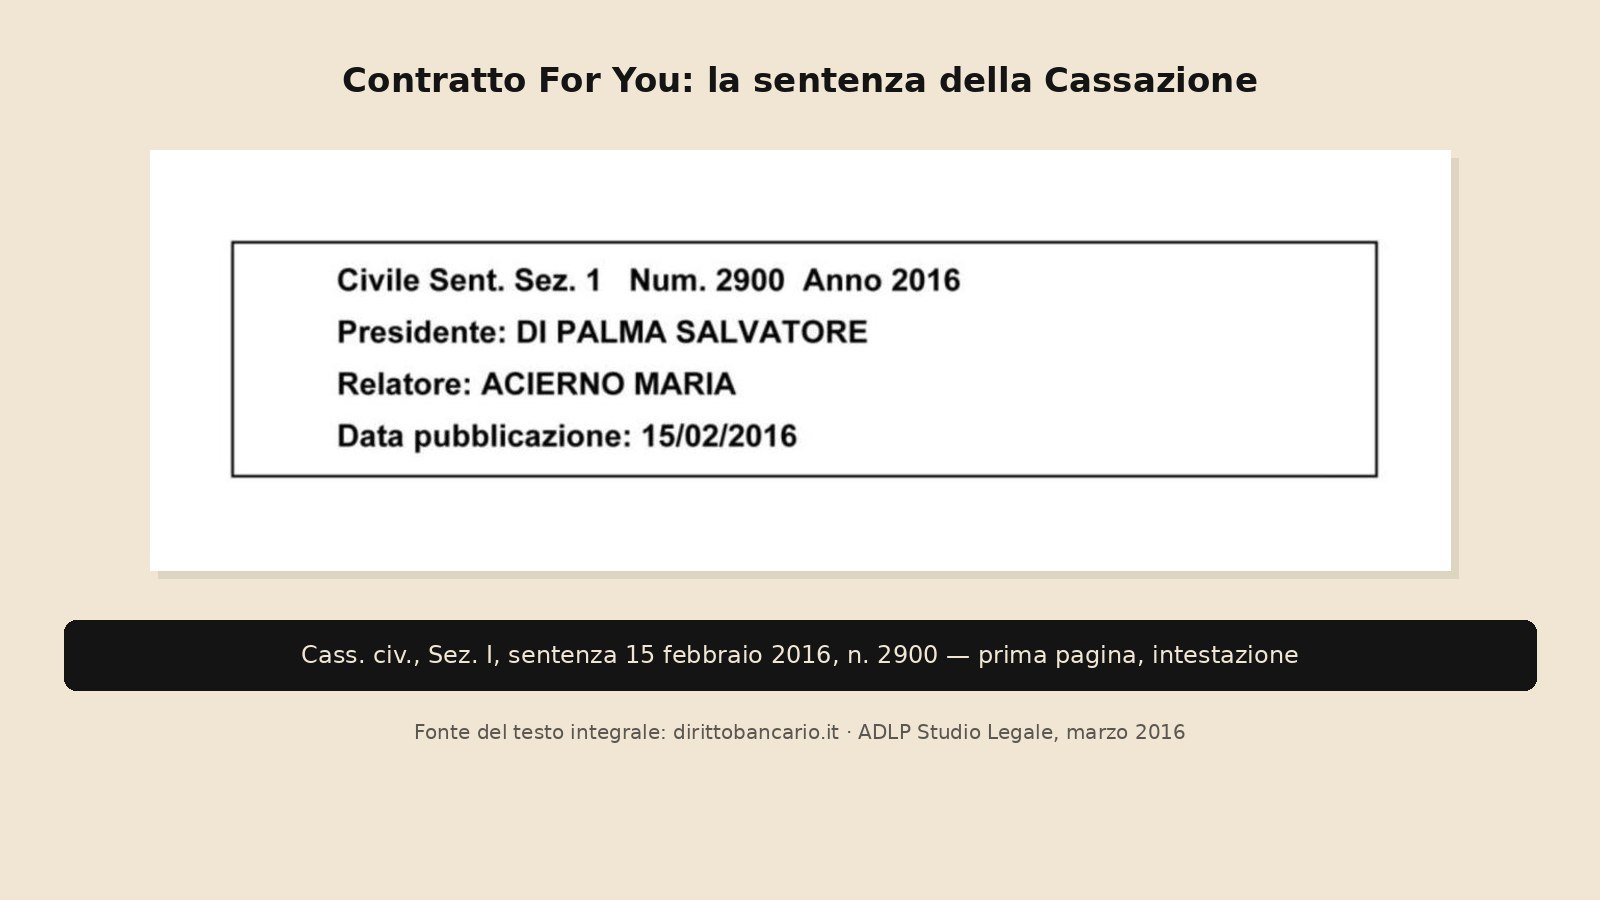
Il contratto For You non regge: lo conferma la Corte di Cassazione con la sentenza n. 2900, decisa il 17 novembre 2015 e depositata il 15 febbraio 2016. La decisione riguarda il piano finanziario «For You» proposto alla clientela da Banca 121, poi confluita nel gruppo Monte dei Paschi di Siena, che era la banca ricorrente.
La vicenda processuale
Il cliente aveva perso in primo grado. La Corte d’Appello di Genova, riformando la sentenza, ha dichiarato la nullità del contratto e condannato la banca a restituire le somme versate, con gli interessi legali. La Cassazione ha rigettato il ricorso della banca e dichiarato inammissibile quello incidentale del cliente sul risarcimento del danno, compensando le spese per la parziale novità delle questioni.
La Corte ha condiviso l’esito, ma non del tutto il percorso: secondo i giudici di legittimità, l’insieme dei vizi accertati in appello andava letto prima di tutto sul piano della causa del contratto, cioè della meritevolezza dell’interesse perseguito.
Che cos’era il contratto For You
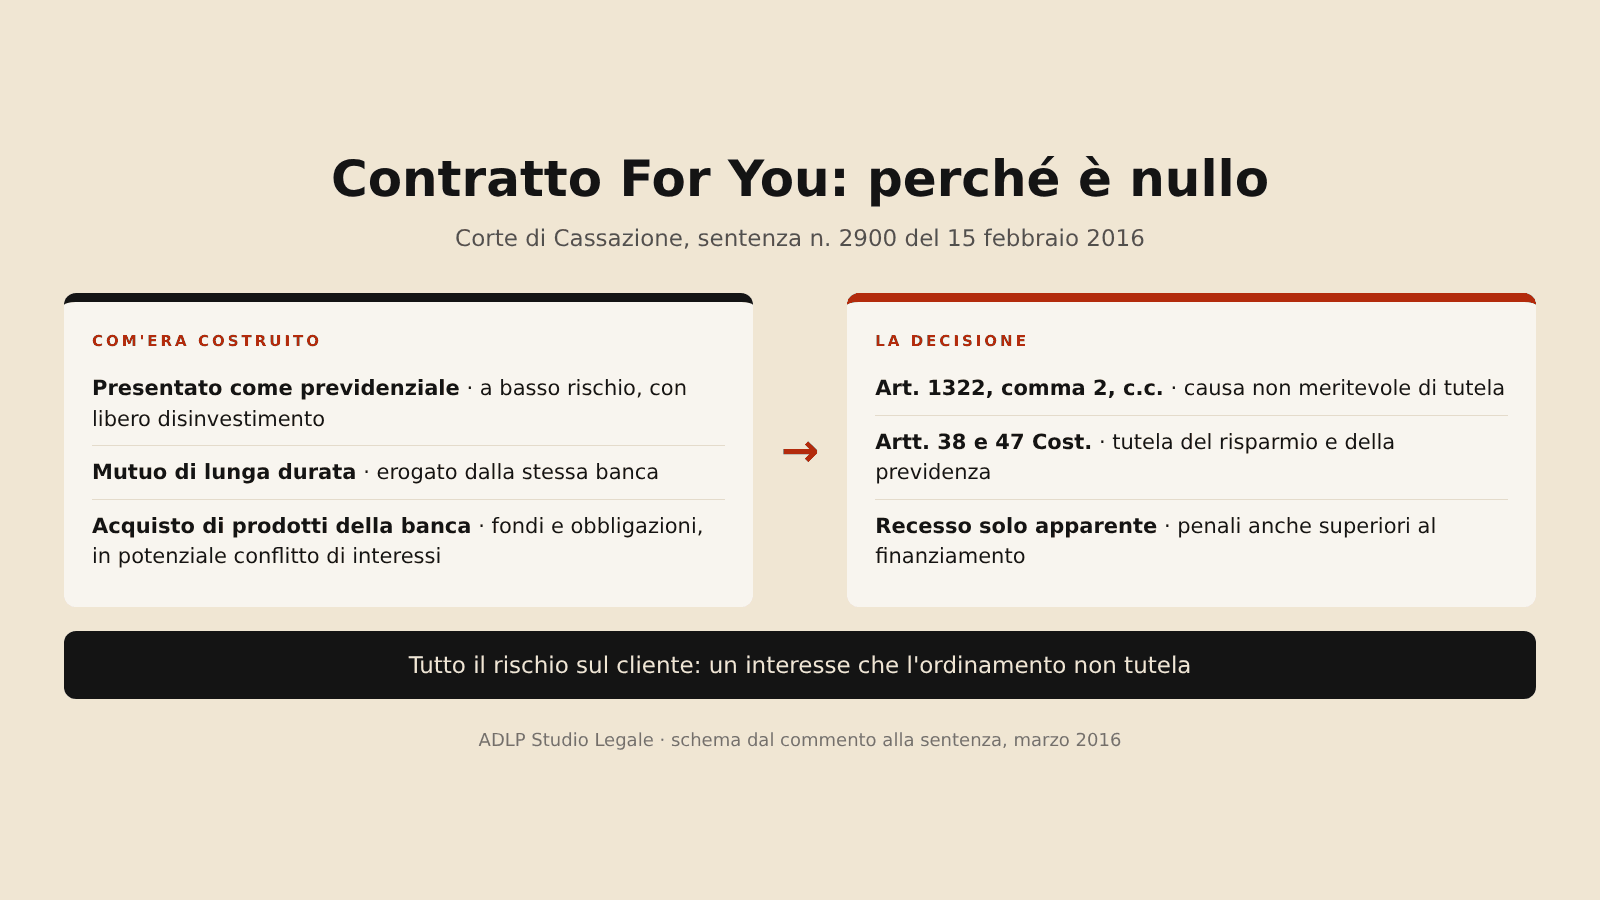
Si trattava di un contratto atipico, presentato con finalità previdenziali, che riuniva in un unico prodotto strumenti di per sé legittimi. A non essere meritevole di tutela, secondo la Corte, è proprio la loro combinazione:
- un mutuo di lunga durata, erogato dalla stessa banca e restituito a rate mensili;
- l’acquisto, con la somma mutuata, di obbligazioni e fondi comuni di investimento collocati dalla banca;
- un pegno a favore della banca sui titoli acquistati, con dossier titoli e conto corrente collegati;
- un recesso anticipato soggetto a una penale calcolata con una formula complessa.
Secondo la consulenza tecnica, i rendimenti erano stati stabilmente inferiori di circa due punti al tasso del mutuo: il cliente pagava più di quanto il suo investimento rendesse.
La Cassazione: causa non meritevole di tutela
La Corte ha ravvisato nei prodotti For You una sorta di abuso dell’autonomia contrattuale riconosciuta alle parti dall’art. 1322 del codice civile: un’«enorme alterazione dell’equilibrio contrattuale», in cui il cliente era esposto «esclusivamente a conseguenze svantaggiose», mentre la banca, che incassava gli interessi del mutuo e collocava i prodotti, anche in conflitto di interessi, restava sostanzialmente priva di rischio.
Per questo la Corte ha dichiarato di condividere pienamente il principio già affermato, sullo stesso contratto, da Cass. n. 19559/2015, così massimato:
«L’interesse perseguito mediante un contratto atipico, fondato sullo sfruttamento delle preoccupazioni previdenziali dell’utenza da parte di operatori professionali ed avente ad oggetto il compimento di operazioni negoziali complesse relative alla gestione di fondi comuni che comprendano anche titoli di dubbia redditività, il cui rischio sia unilateralmente trasmesso sul cliente, al quale, invece, il prodotto venga presentato come rispondente alle esigenze di previdenza complementare, a basso rischio e con libera possibilità di disinvestimento senza oneri, non è meritevole di tutela ex art. 1322, comma 2, c.c., ponendosi in contrasto con i principi desumibili dagli artt. 38 e 47 Cost. sulla tutela del risparmio e l’incentivo delle forme di previdenza, anche privata, sicché è inefficace ove si traduca nella concessione, all’investitore, di un mutuo, di durata ragguardevole, finalizzato all’acquisto di prodotti finanziari della finanziatrice, e nel contestuale mandato conferito a quest’ultima per l’acquisto dei prodotti anche in situazione di potenziale conflitto di interessi.»
Il riferimento agli articoli 38 e 47 della Costituzione è significativo: la Repubblica «incoraggia e tutela il risparmio in tutte le sue forme» e favorisce la previdenza. Un prodotto venduto come previdenziale e a basso rischio, ma costruito in modo da caricare tutto il rischio sul risparmiatore, si pone in contrasto con questi principi.
Trasparenza, correttezza e conflitto di interessi
Nei contratti For You sono state rilevate anche violazioni degli obblighi di trasparenza, correttezza e chiarezza che il Testo unico della finanza (D.Lgs. 58/1998) impone agli intermediari: non era evidenziato il rischio dei fondi di natura azionaria, e non essendo noto il prezzo di acquisto delle obbligazioni non se ne poteva prevedere il rendimento. A ciò si aggiungeva il mandato conferito alla banca per l’acquisto dei prodotti, in una situazione di conflitto di interessi. Proprio dall’asimmetria informativa la Corte ha ricavato la prova presuntiva che la banca conoscesse lo squilibrio del contratto.
Il diritto di recesso, di fatto impraticabile
Un’ulteriore ragione riguarda il diritto di recesso. Sulla carta il cliente poteva disinvestire liberamente; nei fatti il recesso era «pressoché impossibile» per la presenza di penali molto elevate. Nel caso esaminato, la penale era di circa 57.000 euro, a fronte di un capitale mutuato di circa 52.000 euro. Il pegno, inoltre, impediva un disinvestimento rapido: la banca poteva vendere i titoli e liberare il cliente solo dopo l’integrale pagamento della penale.
La sentenza n. 2900/2016 è un precedente importante per i risparmiatori che hanno sottoscritto prodotti finanziari «composti», nei quali un finanziamento e un investimento sono legati tra loro. La valutazione della meritevolezza della causa, prevista dall’art. 1322 c.c. per i contratti atipici, diventa così uno strumento concreto di tutela del risparmio, accanto alle regole di condotta degli intermediari. Sul controllo giudiziale delle clausole nei rapporti bancari si veda anche La Cassazione stabilisce la rilevanza dell’usura sopravvenuta.
Sullo stesso tema: Definizione dell’Interest Rate Swap da parte del Tribunale di Torino; Illegittima segnalazione centrale rischi e tutela della privacy.
Area di attività dello Studio: Contenzioso bancario e finanziario.
Domande frequenti
Che cosa ha deciso la Cassazione con la sentenza n. 2900/2016?
Ha rigettato il ricorso della banca contro la sentenza d’appello che aveva dichiarato nullo il contratto For You, condividendo il principio di Cass. 19559/2015: il piano non è meritevole di tutela ai sensi dell’art. 1322, comma 2, c.c., perché trasferisce interamente sul cliente il rischio di un prodotto presentato come previdenziale e a basso rischio.
Che cosa significa «meritevolezza» di un contratto atipico?
L’art. 1322 c.c. consente alle parti di concludere contratti non previsti dalla legge, purché realizzino interessi meritevoli di tutela secondo l’ordinamento. Se l’interesse perseguito contrasta con i principi dell’ordinamento, il contratto non produce effetti.
Perché il recesso dal For You era considerato solo apparente?
Perché la penale per l’uscita anticipata era molto elevata (nel caso deciso, superiore al capitale mutuato) e il pegno sui titoli impediva di liberarsi prima di averla pagata per intero.
Una questione simile da valutare oggi?
Il quadro normativo è cambiato dal 2016: possiamo aiutarti a capire quali regole valgono oggi per il tuo caso.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2016 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).