Google Compare chiude. A Mountain View si aspettavano probabilmente un risultato migliore quando Google ha deciso di entrare nel mercato della comparazione di prodotti assicurativi e finanziari. Google Compare nasceva per offrire un servizio utile agli utenti: confrontare i prezzi di polizze, carte di credito e mutui e scegliere poi quale acquistare. Eppure, nonostante il motore di ricerca sia il più utilizzato del pianeta, con oltre un miliardo di utenti, il servizio non è mai decollato davvero.
Google Compare: dal Regno Unito agli Stati Uniti, fino alla chiusura
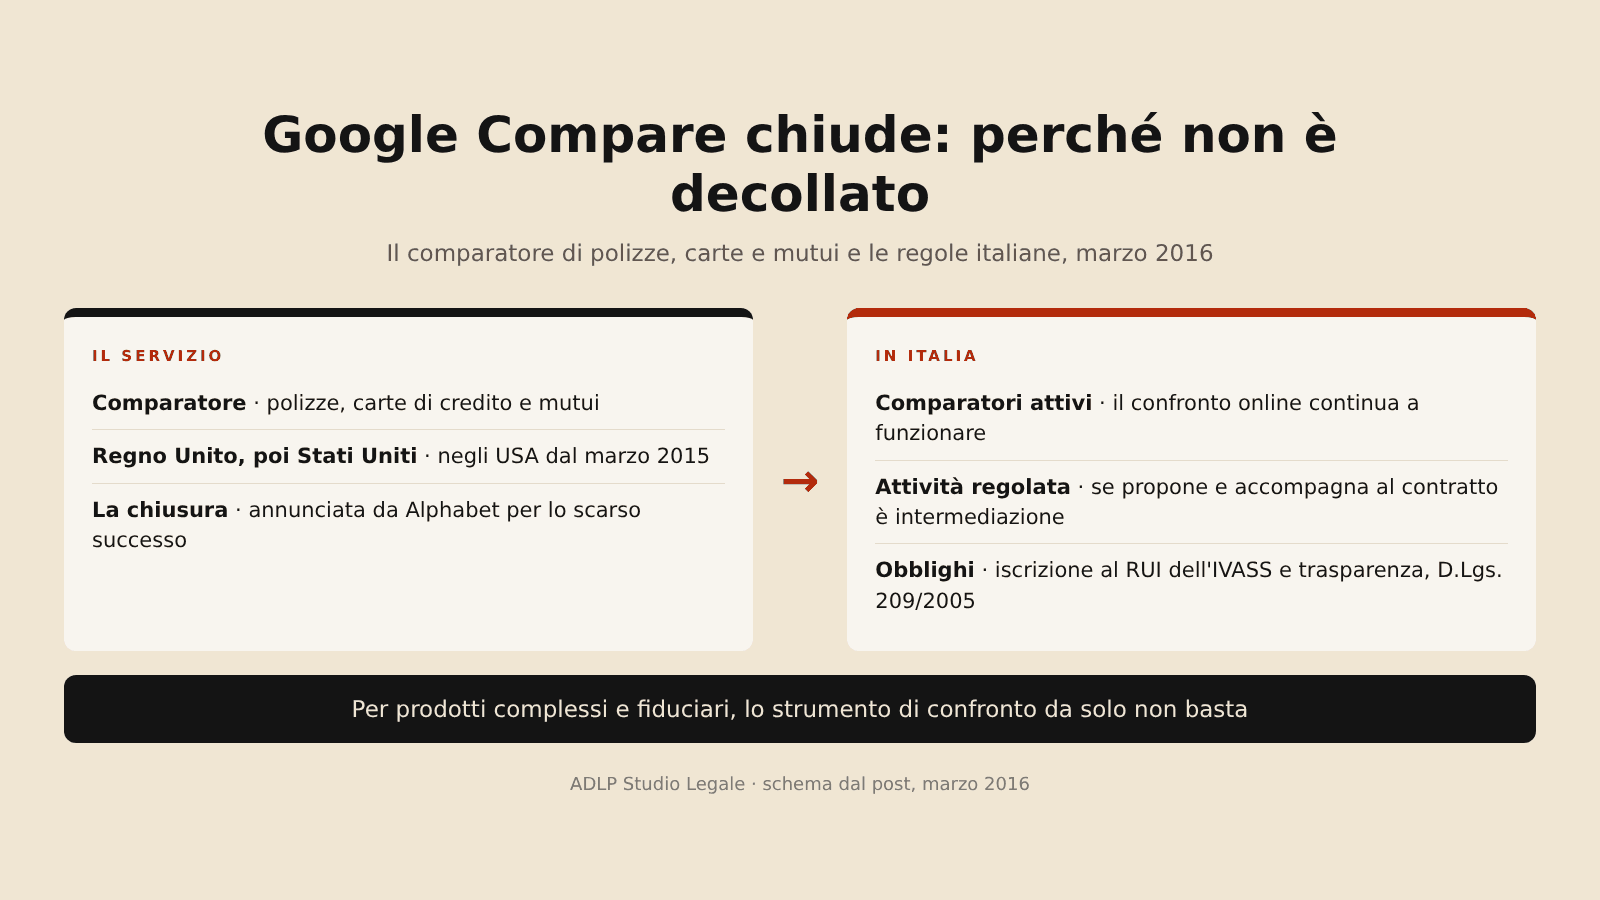
Il comparatore era stato lanciato prima nel Regno Unito, circa tre anni fa, e poi, da marzo 2015, anche negli Stati Uniti. Annunci e campagne pubblicitarie avevano messo in allarme molte compagnie assicurative, che temevano la concorrenza del colosso californiano e che ora tirano un sospiro di sollievo. Alphabet, la holding a cui fanno capo Google Inc. e le altre società del gruppo, ha infatti annunciato la chiusura del servizio in entrambi i Paesi proprio a causa dello scarso successo.
Secondo le indiscrezioni riportate dal New York Times, Google avrebbe già comunicato la decisione alle compagnie con cui aveva accordi, spiegando che, nonostante le persone usino Google per cercare informazioni finanziarie, Google Compare non ha avuto il successo atteso. Gli utenti, insomma, non hanno usato il servizio come previsto, e anche altri prodotti simili non sembrano riscuotere, almeno negli Stati Uniti, il successo sperato.
Perché il comparatore di polizze non è decollato
I nativi digitali americani non sembrano ancora pronti ad affidarsi alla rete quando si tratta di stipulare un contratto importante come una polizza assicurativa o un mutuo, e preferiscono i «vecchi metodi». È un dato che fa riflettere: la semplice disponibilità di uno strumento di confronto non basta a cambiare abitudini consolidate, soprattutto per prodotti complessi, di lunga durata e ad alto contenuto fiduciario.
La vicenda di Google Compare mostra anche un limite dei grandi operatori tecnologici quando entrano in mercati regolati: la forza del marchio e del traffico non sostituisce la conoscenza del prodotto, della distribuzione e delle regole di settore. Ne abbiamo parlato, guardando all’innovazione digitale nelle assicurazioni, anche in E-insurance in arrivo nel settore assicurativo.
E in Italia?
In Italia, intanto, siti di comparazione come Facile.it e Segugio continuano a riscuotere un discreto successo, offrendo un servizio utile a chi ha bisogno di risparmiare in un periodo economico così delicato.
Va ricordato che da noi la comparazione di polizze non è un’attività libera: quando il sito non si limita a fornire informazioni ma propone prodotti e accompagna l’utente verso la conclusione del contratto, svolge di regola attività di intermediazione assicurativa ai sensi del Codice delle assicurazioni private (D.Lgs. 209/2005), con l’obbligo di iscrizione nel Registro unico degli intermediari tenuto dall’IVASS e i relativi obblighi di trasparenza verso il cliente.
Sullo stesso tema: I nuovi prestiti assicurativi e l’attuazione da record dell’IVASS; Accordo Google-Lending Club: accesso al mercato dei capitali low cost.
Area di attività dello Studio: Fintech e IMEL.
Domande frequenti
Che cos’era Google Compare?
Un servizio di Google che permetteva di confrontare online prezzi e condizioni di polizze assicurative, carte di credito e mutui, attivo nel Regno Unito e, dal marzo 2015, negli Stati Uniti.
Perché Google Compare chiude?
Per lo scarso successo: secondo quanto riportato dalla stampa americana, gli utenti non hanno utilizzato il servizio nella misura attesa da Google.
In Italia un comparatore di polizze deve avere un’autorizzazione?
Se svolge attività di intermediazione assicurativa, cioè propone contratti e assiste l’utente fino alla conclusione, deve essere iscritto nel Registro unico degli intermediari assicurativi tenuto dall’IVASS e rispettare le regole del Codice delle assicurazioni private.
Una questione simile da valutare oggi?
Il quadro normativo è cambiato dal 2016: possiamo aiutarti a capire quali regole valgono oggi per il tuo caso.
Testo a cura della Redazione ADLP — marzo 2016. Redatto originariamente per il blog ADLP il 3 marzo 2016, a firma Pietro Dell’Anna.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2016 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).