Il peer-to-peer lending, il prestito tra privati attraverso piattaforme online, è una delle risposte del mercato alla stretta del credito seguita alla crisi del 2008. Ma come si è arrivati, in Italia, a dargli una cornice giuridica? Il percorso passa per un primo stop deciso nel 2009 su impulso della Banca d’Italia e per il recepimento della direttiva europea sui servizi di pagamento.
Come nasce il peer-to-peer lending
Dopo lo scoppio della bolla speculativa del 2008, nata negli Stati Uniti con la proliferazione dei titoli derivati e dei mutui subprime, l’industria finanziaria ha dovuto trovare strade nuove per rimediare alla chiusura dei rubinetti del credito bancario. Si diffondono così le piattaforme di prestito tra privati.
Sfruttando le potenzialità del web, diversi operatori hanno ideato forme di intermediazione del credito che aggirano il circuito bancario tradizionale. Chi presta ottiene tassi di interesse più alti del normale, che compensano il maggiore rischio di insolvenza di un debitore privo di garanzie; i costi di gestione sono minimi. I prestiti sono in genere di breve durata (24-48 mesi) e di importo contenuto, non oltre i 25.000 euro. Ne abbiamo descritto il funzionamento in Prestito tra privati via Internet: prime riflessioni di diritto sul social lending in Italia e in Crowdfunding e prestito P2P, pillole di micro-credito.
Il primo stop: il caso Zopa e la riserva bancaria
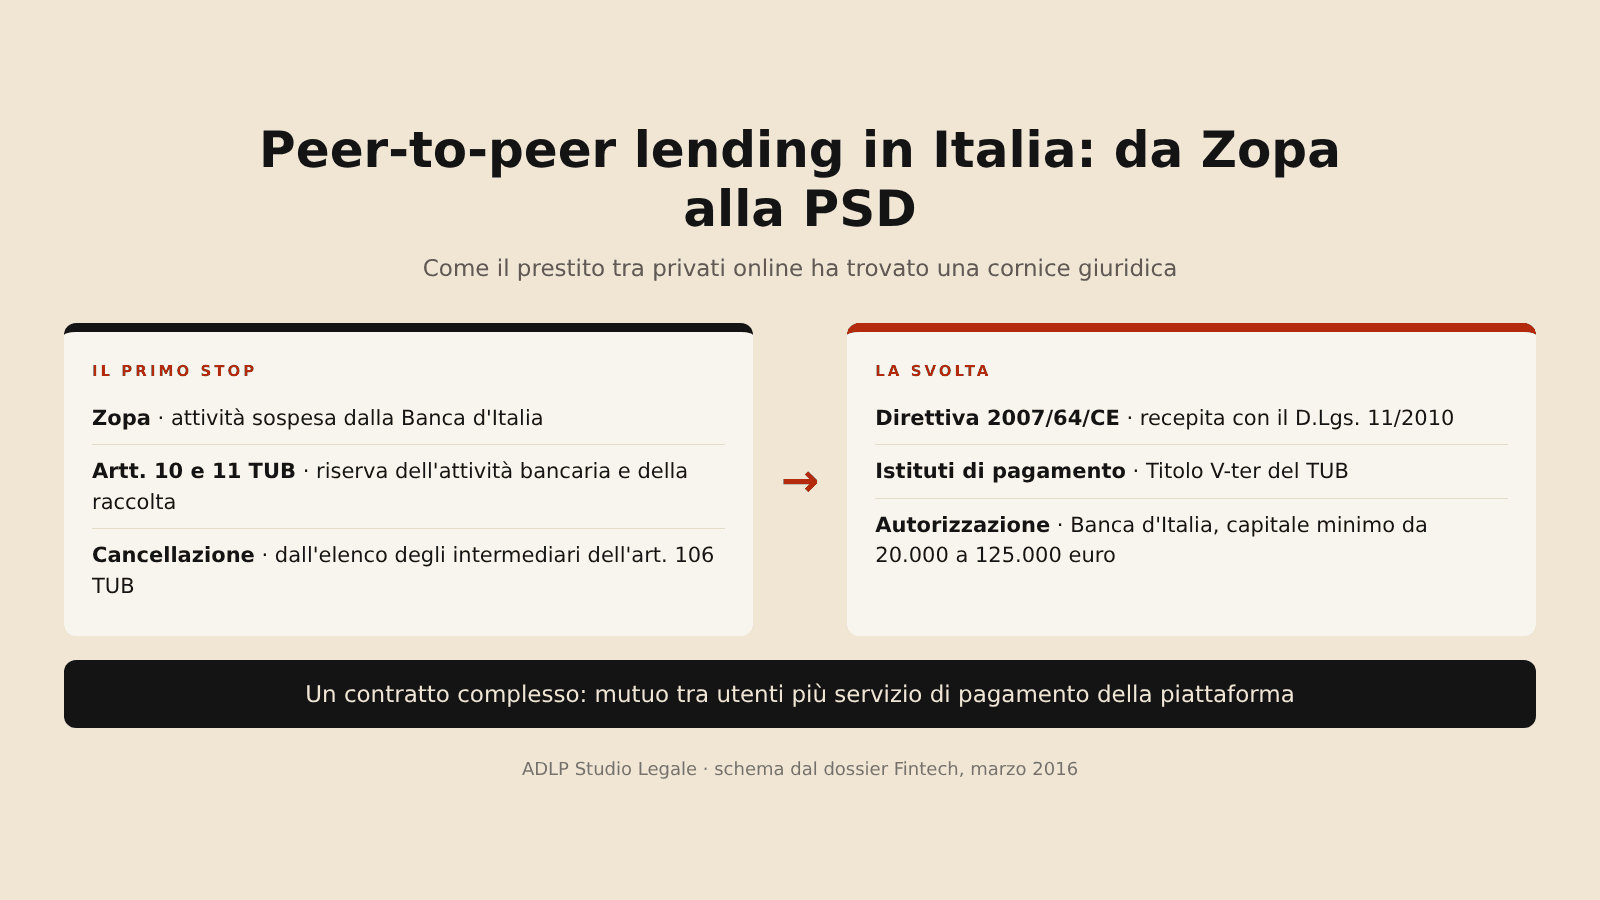
L’arrivo del modello in Italia è stato rapido, ma altrettanto rapido è stato l’intervento delle autorità. Dopo un’istruttoria avviata nell’autunno 2008, la Banca d’Italia ha contestato a Zopa Italia (dall’acronimo inglese Zone of Possible Agreement) un’abusiva raccolta del risparmio: le somme dei prestatori, in attesa di essere prestate, restavano nella disponibilità della società anziché essere tenute separate, e i prestatori finivano in una posizione simile a quella dei depositanti, ma senza le loro tutele.
Il riferimento sono le norme del Testo unico bancario che riservano alle banche l’esercizio dell’attività bancaria (art. 10) e la raccolta del risparmio tra il pubblico (art. 11): attività precluse agli intermediari finanziari iscritti nell’elenco dell’art. 106 TUB.
Nel luglio 2009, su richiesta della Banca d’Italia, il Ministero dell’Economia ha disposto con decreto la cancellazione di Zopa Italia dall’elenco degli intermediari finanziari. I prestiti in corso sono proseguiti, ma le nuove richieste e offerte sono state sospese: il settore ha subito una battuta d’arresto.
La svolta della PSD e degli istituti di pagamento
La novità arriva con il recepimento della direttiva 2007/64/CE sui servizi di pagamento (PSD), attuata in Italia con il D.Lgs. 27 gennaio 2010, n. 11. La direttiva armonizza le regole sui servizi di pagamento tra gli Stati membri, rende più rapidi i pagamenti transfrontalieri e sostiene l’area unica dei pagamenti in euro (SEPA), in cui trasferire denaro alle stesse condizioni di base, con più trasparenza e concorrenza a favore dei consumatori.
La PSD ha anche creato una nuova categoria di operatori, gli istituti di pagamento, autorizzati a prestare servizi di pagamento senza raccogliere risparmio. In Italia la loro disciplina è confluita nel nuovo Titolo V-ter del TUB (artt. 114-sexies e seguenti). Tra i servizi di pagamento rientrano, tra l’altro, il deposito e il prelievo di contante su un conto di pagamento, l’esecuzione di ordini di pagamento e l’emissione o gestione di strumenti di pagamento. Il «conto di pagamento» è il conto intestato a uno o più utenti e utilizzato per eseguire operazioni di pagamento.
I servizi di pagamento possono essere prestati da istituti di pagamento e istituti di moneta elettronica e, quando prestano questi servizi, da banche, Poste Italiane, BCE, banche centrali nazionali e pubbliche amministrazioni. È in questa cornice che le piattaforme di peer-to-peer lending hanno trovato spazio: non raccolgono risparmio e non sono banche, ma gestiscono i flussi tra prestatori e debitori con gli strumenti dei servizi di pagamento. È la strada seguita dalla community nata da Zopa Italia, ripartita nel 2012 con il nome Smartika.
| Anno | Che cosa succede |
|---|---|
| 2007 | Approvata la direttiva 2007/64/CE sui servizi di pagamento (PSD) |
| 2009 | Su richiesta della Banca d’Italia, il MEF cancella Zopa Italia dall’elenco degli intermediari finanziari per abusiva raccolta del risparmio |
| 2010 | Il D.Lgs. 11/2010 recepisce la PSD e introduce gli istituti di pagamento nel TUB (Titolo V-ter) |
| 2012 | La community nata da Zopa Italia riparte con il nome Smartika |
| 2015 | Approvata la direttiva (UE) 2015/2366 (PSD2), da recepire entro gennaio 2018 |
Peer-to-peer lending: autorizzazione, capitale e vigilanza
Per esercitare l’attività serve l’autorizzazione della Banca d’Italia, rilasciata dopo una verifica della solidità finanziaria e gestionale della società richiedente, che deve presentare un programma di attività con i servizi di pagamento che intende prestare, gli obiettivi e gli investimenti previsti.
Alla domanda vanno allegati, tra l’altro, l’atto costitutivo e la prova del versamento del capitale minimo, che varia tra 20.000 e 125.000 euro a seconda dei servizi che l’istituto intende svolgere (art. 6 della direttiva). La Banca d’Italia vigila poi stabilmente sugli istituti di pagamento, tenuti a presidi patrimoniali e organizzativi a fronte dei rischi connessi ai servizi prestati, secondo le disposizioni di vigilanza dedicate.
| Servizi di pagamento prestati | Capitale |
|---|---|
| Solo rimessa di denaro | 20.000 € |
| Pagamenti tramite dispositivi di telecomunicazione, digitali o informatici | 50.000 € |
| Altri servizi: conti di pagamento, contante, bonifici, addebiti, carte | 125.000 € |
Un contratto complesso
Nei modelli più diffusi la piattaforma mette in contatto le due parti e cura tutte le operazioni di pagamento necessarie all’esecuzione del contratto. Chi presta non conosce l’identità di chi riceve il prestito, ma sceglie una categoria di richiedenti, raggruppati in base alle analisi della piattaforma; questa trasferisce i fondi dal conto di pagamento del prestatore a quello del debitore, il che consente, in caso di insolvenza, di individuare il debitore ai fini del recupero.
Siamo di fronte a un contratto «complesso»: un mutuo tra gli utenti della piattaforma e, accanto, l’obbligo della piattaforma di prestare a entrambi un servizio di pagamento. A differenza dei depositi bancari, le somme sui conti di pagamento non sono raccolta di risparmio: l’istituto non può usarle per concedere credito e deve tenerle separate dal proprio patrimonio (art. 114-duodecies TUB). È proprio la separazione che mancava nel caso Zopa.
All’orizzonte c’è già la PSD2, approvata a novembre 2015, che andrà recepita entro gennaio 2018 e rivedrà le regole sui servizi di pagamento.
Le tecnologie digitali hanno permesso di far incontrare domanda e offerta in modo rapido e conveniente, restituendo agli scambi economici una dimensione «umana» di condivisione. Con il peer-to-peer lending nemmeno l’industria finanziaria è rimasta immune a questo cambiamento.
Sullo stesso tema: Fintech e social lending: la tempesta perfetta sul vecchio sistema bancario; Accordo Google-Lending Club: accesso al mercato dei capitali low cost.
Area di attività dello Studio: Fintech e IMEL.
Domande frequenti
Che cos’è il peer-to-peer lending?
È il prestito tra privati organizzato tramite piattaforme online, che mettono in contatto chi ha bisogno di credito e chi è disposto a prestare, senza passare per il circuito bancario tradizionale.
Perché era stato fermato il primo operatore italiano?
Perché la Banca d’Italia ha ritenuto che svolgesse un’abusiva raccolta del risparmio tra il pubblico, riservata alle banche (artt. 10 e 11 TUB). Su sua richiesta, nel 2009 il Ministero dell’Economia lo ha cancellato dall’elenco degli intermediari finanziari.
Quale capitale minimo serve a un istituto di pagamento?
Tra 20.000 e 125.000 euro, a seconda dei servizi di pagamento che l’istituto intende prestare, oltre all’autorizzazione della Banca d’Italia.
Una questione simile da valutare oggi?
Il quadro normativo è cambiato dal 2016: possiamo aiutarti a capire quali regole valgono oggi per il tuo caso.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2016 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).