L’art. 33 del d.l. 22 giugno 2012, n. 83 (Decreto Sviluppo), convertito con modificazioni dalla legge 7 agosto 2012, n. 134, riscrive una parte importante della legge fallimentare. Le nuove regole si applicano ai procedimenti di concordato preventivo e di omologazione degli accordi di ristrutturazione introdotti dal trentesimo giorno successivo all’entrata in vigore della legge di conversione (art. 33, comma 3): cioè dall’11 settembre 2012.
La rubrica dell’articolo dice già tutto: «Revisione della legge fallimentare per favorire la continuità aziendale». Il legislatore sposta il baricentro del concordato dalla liquidazione del patrimonio alla conservazione dell’impresa. Vediamo come, partendo dalle norme.
Il concordato con riserva (art. 161, commi 6-9, l.fall.)
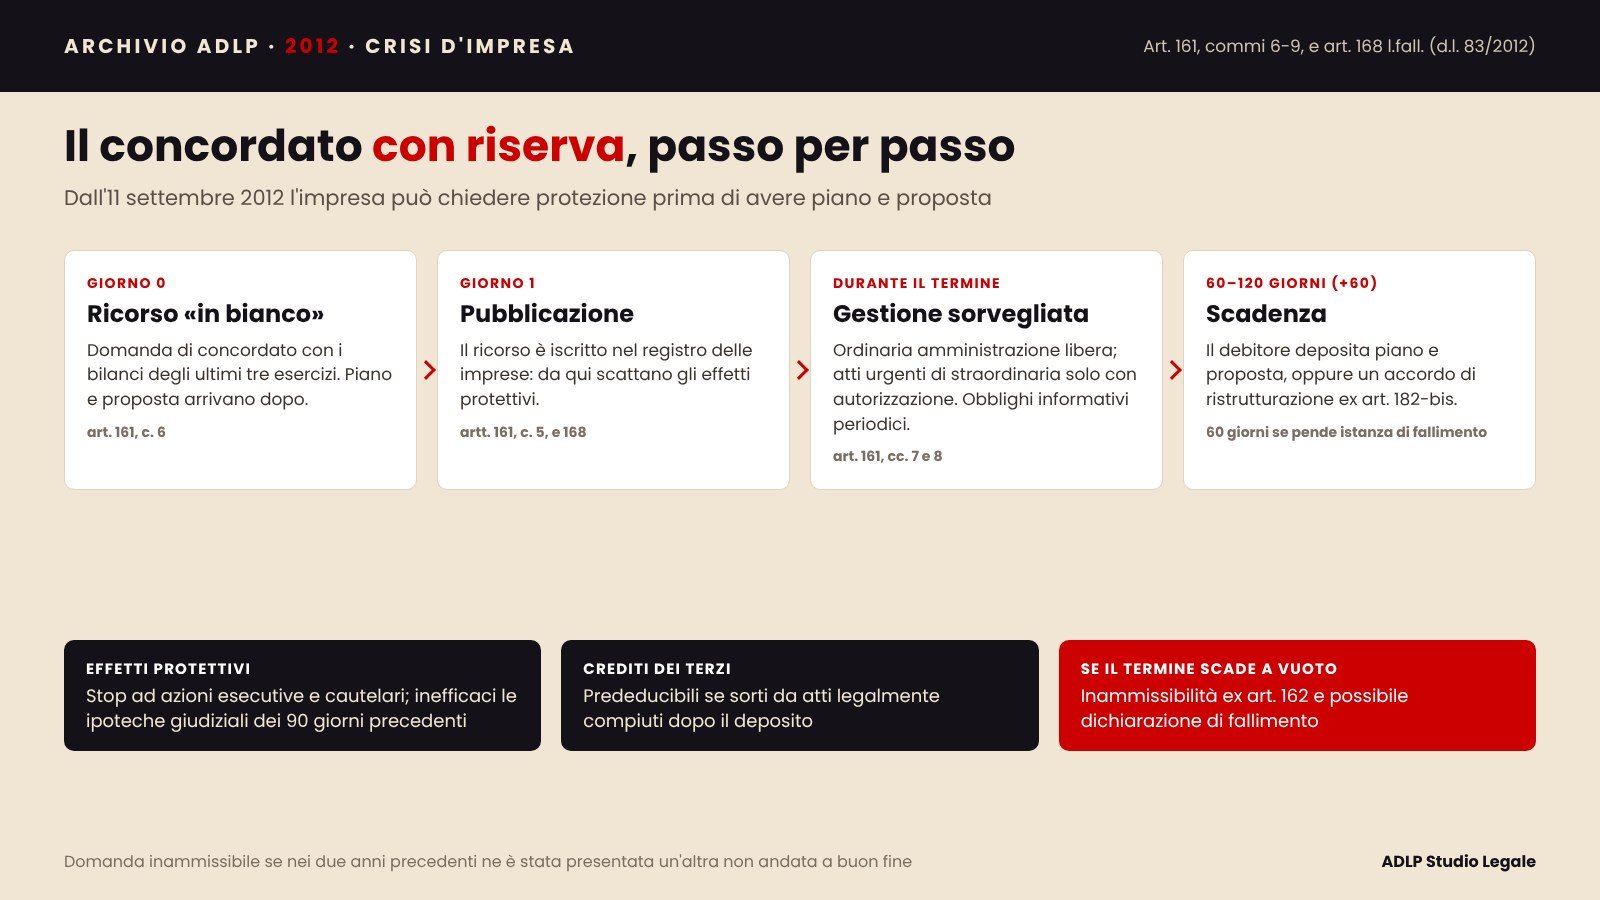
Il nuovo sesto comma dell’art. 161 consente all’imprenditore di depositare il ricorso per concordato «unitamente ai bilanci relativi agli ultimi tre esercizi, riservandosi di presentare la proposta, il piano e la documentazione» entro un termine fissato dal giudice, compreso fra sessanta e centoventi giorni e prorogabile, per giustificati motivi, di non oltre sessanta. Entro lo stesso termine il debitore può, in alternativa, depositare un accordo di ristrutturazione ai sensi dell’art. 182-bis, conservando gli effetti del ricorso. Se non deposita nulla, si applica l’art. 162, commi secondo e terzo.
Nel periodo di riserva il debitore conserva l’ordinaria amministrazione, ma può compiere atti urgenti di straordinaria amministrazione solo con l’autorizzazione del tribunale; i crediti sorti per effetto di atti legalmente compiuti sono prededucibili ai sensi dell’art. 111 (comma 7). Il tribunale fissa obblighi informativi periodici, anche sulla gestione finanziaria, la cui violazione porta alle stesse conseguenze del mancato deposito (comma 8). La domanda è inammissibile se nei due anni precedenti il debitore ne ha presentata un’altra non seguita da ammissione o omologazione (comma 9), e il termine scende a sessanta giorni se pende un procedimento per la dichiarazione di fallimento.
Il mio commento. È la novità più rilevante, e anche la più delicata. Consente di anticipare la protezione del patrimonio al momento in cui la crisi emerge, senza aspettare un piano già pronto: un vantaggio reale per l’impresa che vuole risanarsi. Ma lo stesso strumento può servire a un uso puramente dilatorio. La legge prova a bilanciare con gli obblighi informativi, il divieto di reiterazione e il termine ridotto in pendenza di istanza di fallimento. Il resto sarà affidato al controllo dei tribunali, soprattutto nella fissazione del termine e nelle autorizzazioni agli atti urgenti.
Gli effetti della pubblicazione del ricorso
Gli effetti protettivi decorrono ora dalla pubblicazione del ricorso nel registro delle imprese, che il cancelliere cura entro il giorno successivo al deposito (art. 161, comma 5). Da quella data:
- i creditori per titolo o causa anteriore non possono iniziare o proseguire azioni esecutive e cautelari sul patrimonio del debitore (art. 168, comma 1);
- sono inefficaci rispetto ai creditori anteriori le ipoteche giudiziali iscritte nei novanta giorni precedenti la pubblicazione (art. 168, comma 3);
- non sono soggetti a revocatoria gli atti, i pagamenti e le garanzie legalmente posti in essere dopo il deposito del ricorso (art. 67, comma 3, lett. e);
- se al concordato segue il fallimento, i termini per le azioni revocatorie si calcolano a ritroso dalla pubblicazione della domanda di concordato (art. 69-bis).
Il concordato con continuità aziendale (art. 186-bis l.fall.)
L’art. 186-bis disciplina il concordato il cui piano prevede la prosecuzione dell’attività da parte del debitore, la cessione dell’azienda in esercizio o il suo conferimento in una o più società, anche di nuova costituzione. In questi casi il piano deve contenere un’analitica indicazione dei costi e dei ricavi attesi dalla prosecuzione, delle risorse finanziarie necessarie e delle relative modalità di copertura; il professionista deve attestare che la prosecuzione è «funzionale al miglior soddisfacimento dei creditori»; il piano può prevedere una moratoria fino a un anno dall’omologazione per il pagamento dei creditori privilegiati, che in tal caso non votano.
I contratti in corso, anche con pubbliche amministrazioni, non si risolvono per effetto dell’apertura della procedura e i patti contrari sono inefficaci. L’impresa può anche partecipare a nuove gare, presentando l’attestazione di un professionista e la dichiarazione di un altro operatore pronto a subentrare. Se l’attività cessa o risulta manifestamente dannosa per i creditori, il tribunale provvede ai sensi dell’art. 173.
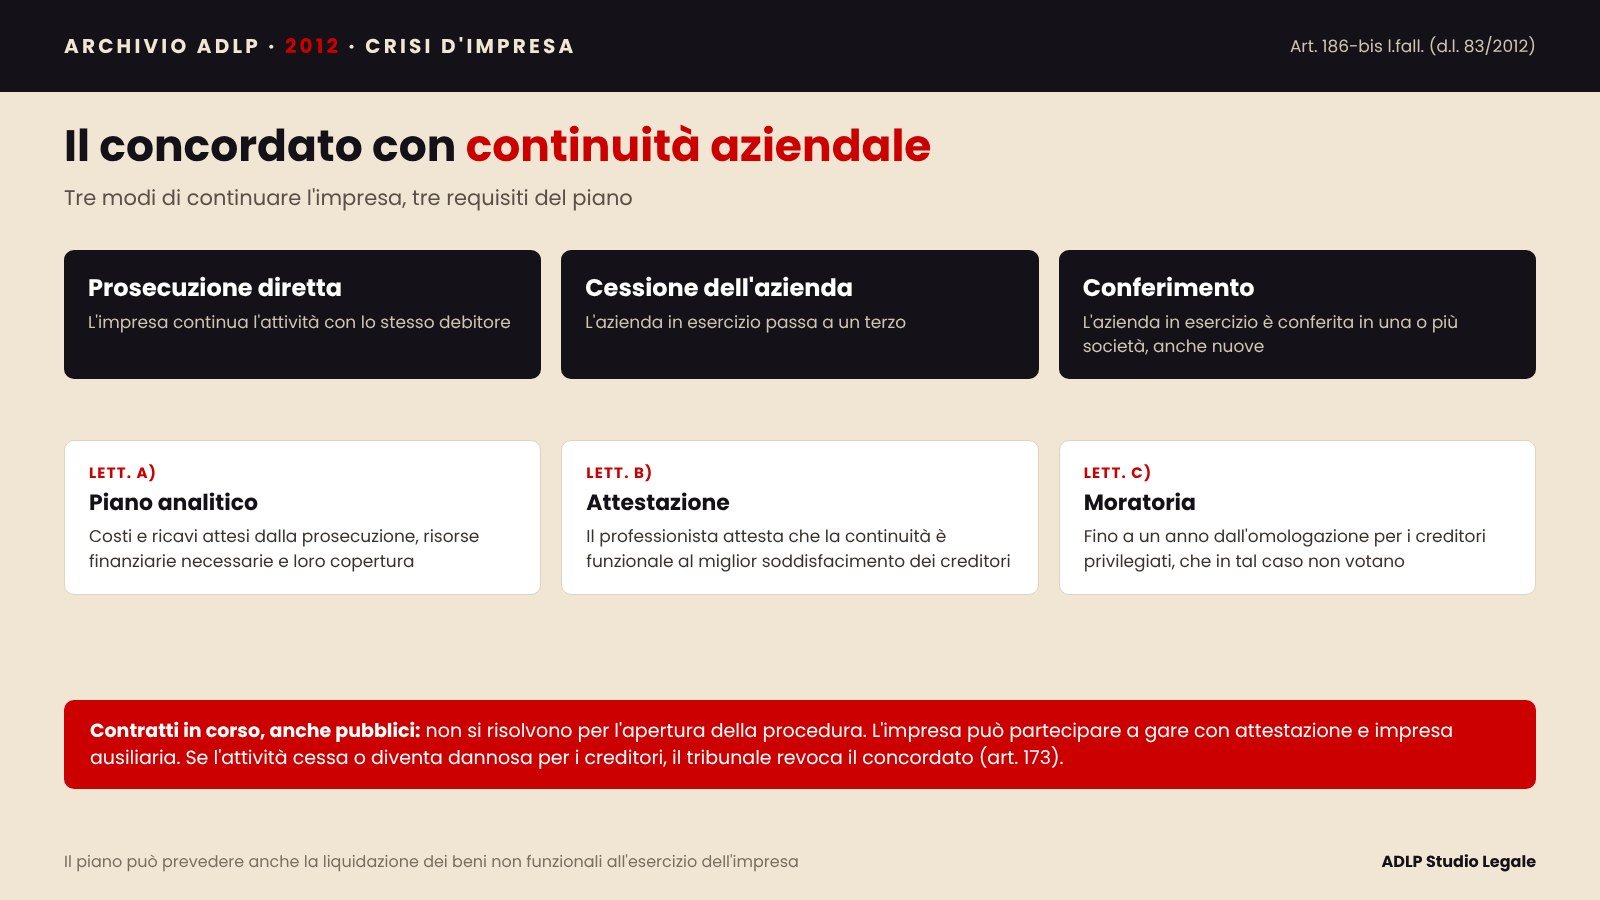
Il mio commento. Il cuore della norma è il giudizio di funzionalità: non basta che l’impresa possa continuare, occorre dimostrare che continuare è meglio, per i creditori, che liquidare. È un giudizio prognostico, affidato all’attestatore e poi al vaglio del tribunale e dei creditori. La moratoria annuale per i privilegiati e la tenuta dei contratti pubblici sono le leve concrete che rendono la continuità finanziariamente possibile.
Finanza, contratti e capitale
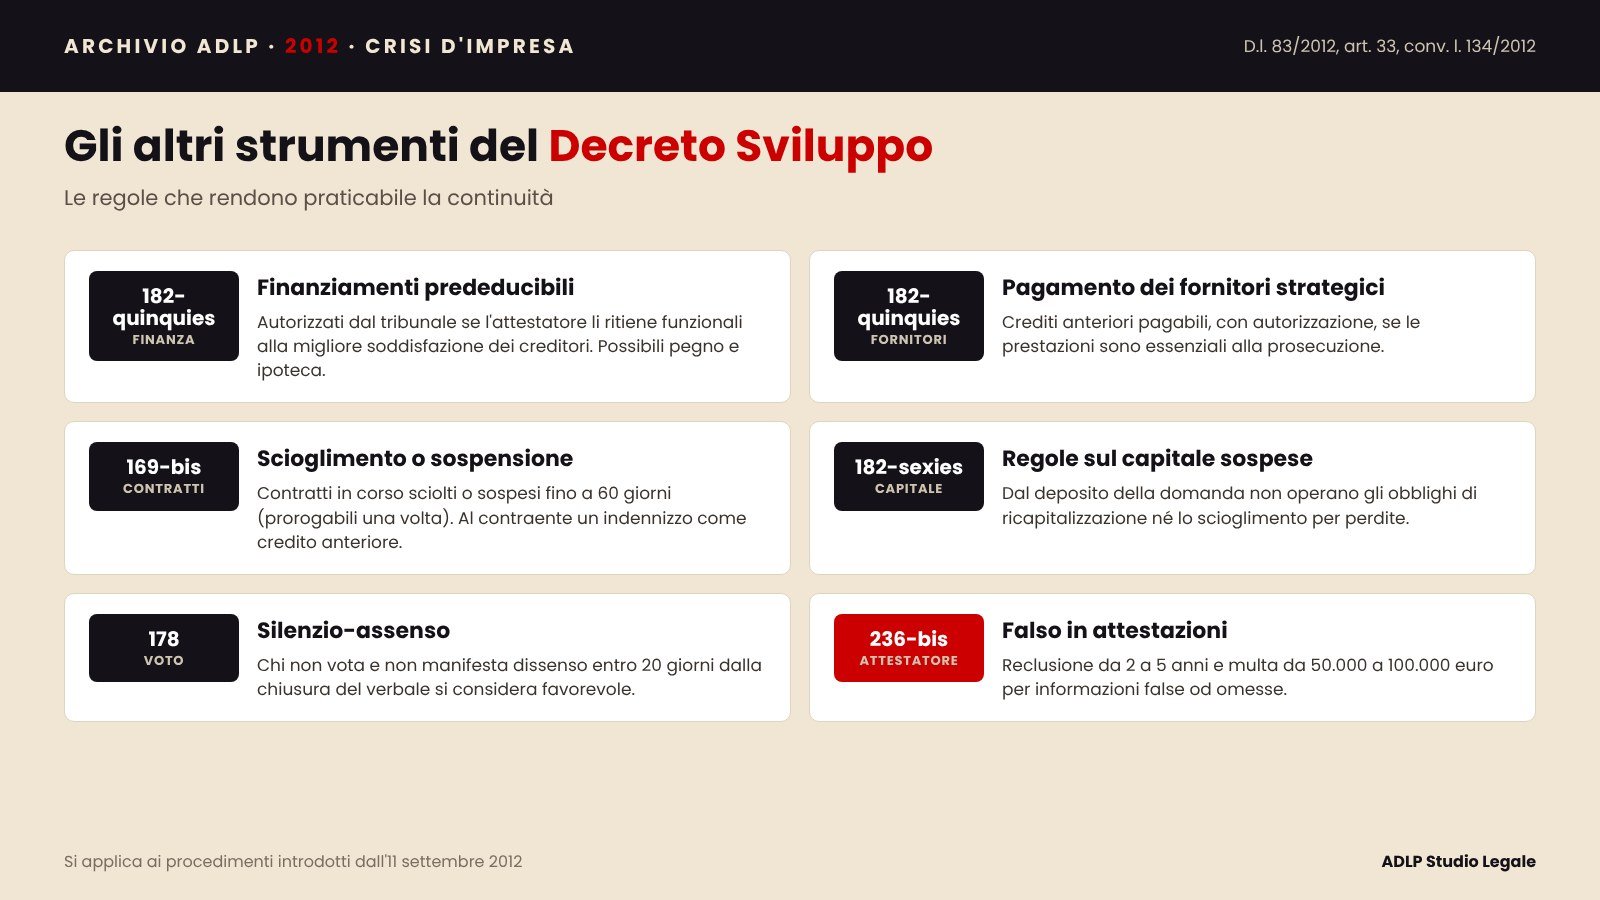
Il decreto completa il quadro con strumenti che rendono praticabile la continuità:
- Finanziamenti prededucibili (art. 182-quinquies, commi 1-3): il tribunale può autorizzare il debitore, anche nel concordato con riserva, a contrarre finanziamenti prededucibili, se un professionista attesta che sono funzionali alla migliore soddisfazione dei creditori; può autorizzare anche pegno e ipoteca a garanzia;
- Fornitori strategici (art. 182-quinquies, comma 4): nel concordato con continuità il debitore può essere autorizzato a pagare crediti anteriori per prestazioni di beni o servizi essenziali alla prosecuzione dell’attività;
- Contratti in corso (art. 169-bis): il debitore può chiedere di sciogliersi dai contratti in corso di esecuzione o di sospenderli per non più di sessanta giorni, prorogabili una volta; al contraente spetta un indennizzo, soddisfatto come credito anteriore. La norma non si applica ai rapporti di lavoro subordinato, ai preliminari di vendita trascritti dell’art. 72, ottavo comma, ai finanziamenti destinati a uno specifico affare (art. 72-ter) e alle locazioni in cui il debitore è locatore (art. 80, primo comma);
- Capitale sociale (art. 182-sexies): dal deposito della domanda e fino all’omologazione non si applicano gli obblighi di riduzione e ricapitalizzazione per perdite né la causa di scioglimento per riduzione del capitale.
Voto dei creditori e responsabilità dell’attestatore
Cambia anche il voto. Il nuovo quarto comma dell’art. 178 introduce il silenzio-assenso: i creditori che non hanno votato possono far pervenire il proprio dissenso nei venti giorni successivi alla chiusura del verbale; in mancanza, «si ritengono consenzienti» ai fini della maggioranza.
Cresce, infine, la responsabilità del professionista attestatore. L’art. 67, comma 3, lett. d), ne definisce l’indipendenza: iscrizione nel registro dei revisori legali, requisiti dell’art. 2399 c.c., nessun rapporto di lavoro o incarico con il debitore negli ultimi cinque anni. Il nuovo art. 236-bis punisce con la reclusione da due a cinque anni e con la multa da 50.000 a 100.000 euro il professionista che nelle relazioni o attestazioni espone informazioni false od omette informazioni rilevanti.
Una valutazione
La riforma del 2012 è coerente: anticipa l’emersione della crisi, protegge il patrimonio fin dal deposito della domanda, dà strumenti per finanziare la continuità e responsabilizza chi deve garantire la serietà del piano. Il rischio è che la protezione anticipata venga usata per guadagnare tempo più che per risanare. Molto dipenderà da tre fattori: la qualità delle attestazioni, il rigore dei tribunali nel concedere i termini e la tempestività con cui gli imprenditori sapranno usare gli strumenti nuovi. Per chi assiste un’impresa in difficoltà, il messaggio è chiaro: muoversi prima, con un piano credibile, conviene.
Sullo stesso tema: Codice della Crisi: cosa cambia con il Correttivo-Ter (D.Lgs. 136/2024) (2024). Area di attività dello Studio: Crisi e insolvenza d’impresa.
Domande frequenti
Che cos’è il concordato in bianco?
È il concordato con riserva dell’art. 161, comma 6, l.fall.: l’imprenditore deposita il ricorso con i bilanci degli ultimi tre esercizi e presenta proposta e piano entro un termine di 60-120 giorni, prorogabile di non oltre 60.
Da quando si applicano le nuove regole?
Ai procedimenti introdotti dall’11 settembre 2012, trentesimo giorno successivo all’entrata in vigore della legge di conversione n. 134/2012.
Che cosa deve attestare il professionista nel concordato con continuità?
Che la prosecuzione dell’attività d’impresa prevista dal piano è funzionale al miglior soddisfacimento dei creditori (art. 186-bis, comma 2, lett. b).
Una questione simile da valutare oggi?
Il quadro normativo è cambiato dal 2012: possiamo aiutarti a capire quali regole valgono oggi per il tuo caso.
Avv. Giulia Arangüena — settembre 2012. Fonte: d.l. 22 giugno 2012, n. 83, art. 33, convertito dalla l. 7 agosto 2012, n. 134.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2012 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).