Comprare un’auto usata da un privato pone sempre lo stesso problema: chi paga per primo? Il compratore teme di pagare un veicolo gravato da ipoteche o fermi, il venditore di consegnare l’auto senza incassare. Sermetra Net Service, società romana che lavora con gli operatori delle pratiche automobilistiche, stava realizzando con lo sviluppatore Easy Network il portale «Pratico.it», per gestire la compravendita a distanza con il passaggio di proprietà e il pagamento online. Per custodire il prezzo fino al trasferimento serviva un intermediario autorizzato: Mistral Pay, istituto di pagamento vigilato dalla MFSA e operante in Italia con una succursale a Roma. Tra il 2017 e l’inizio del 2018 ADLP Studio Legale, con l’Avv. Giulia Arangüena, ha assistito Mistral Pay nella costruzione del servizio.
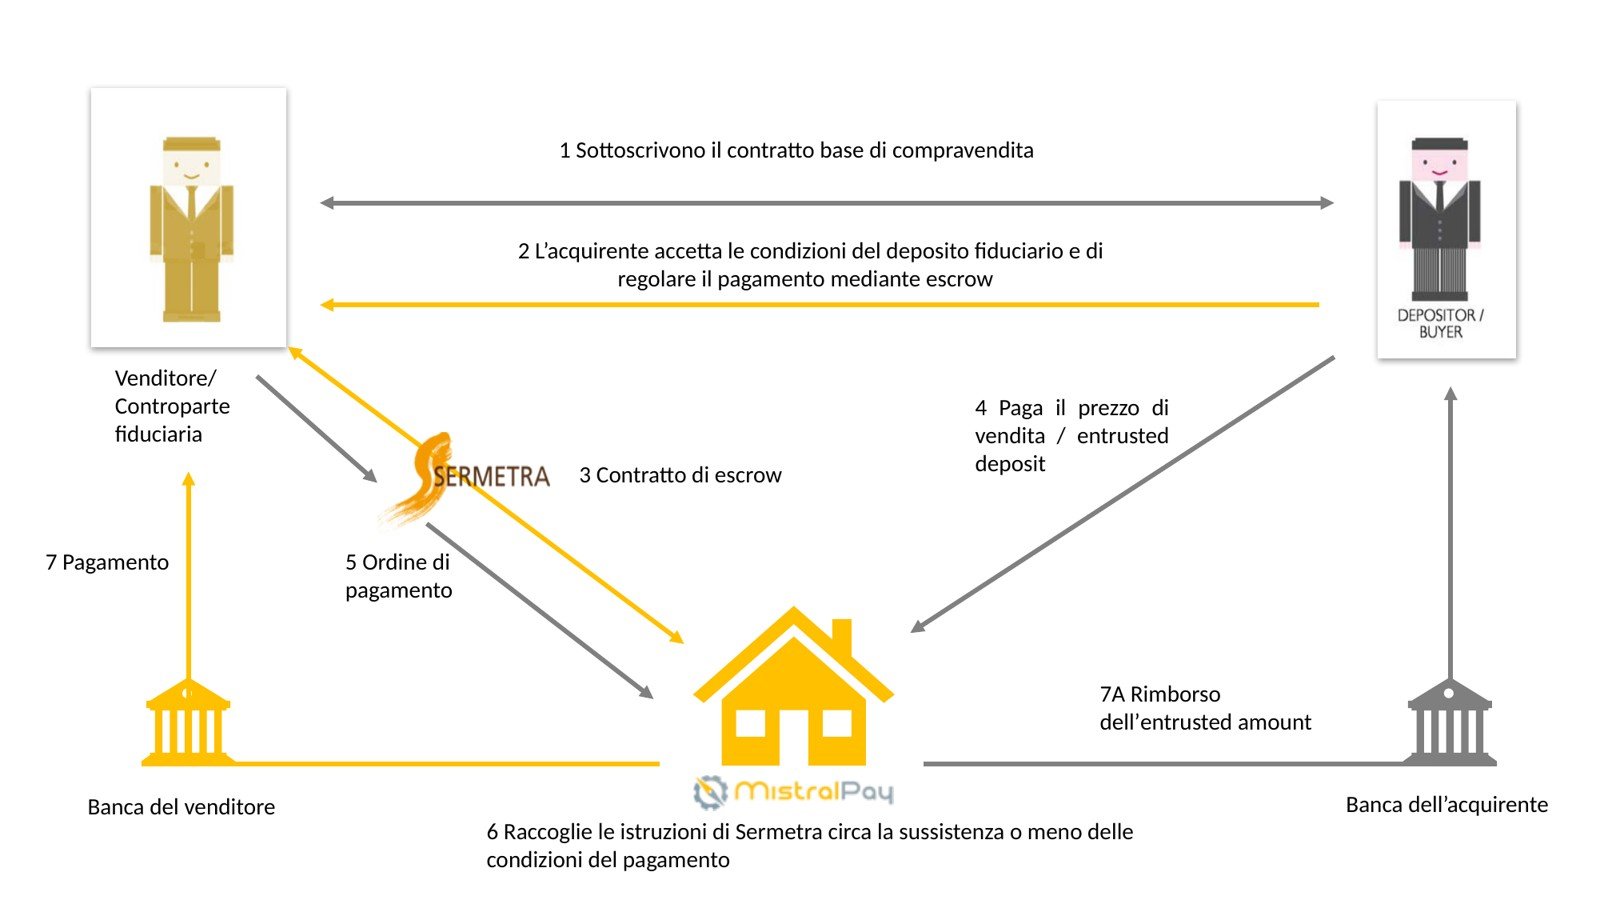
Come funziona l’escrow
Il compratore versa il prezzo su un conto di deposito in garanzia tenuto da Mistral Pay. Il portale verifica che il veicolo sia libero da pesi e gravami e cura la trascrizione al Pubblico Registro Automobilistico. Solo allora Mistral Pay, su istruzione di Sermetra, trasferisce le somme al venditore. Se la vendita non va a buon fine, il compratore viene rimborsato.
Tre contratti, tre livelli
- Il software. Sermetra e Easy Network hanno firmato prima un memorandum of understanding e poi un contratto di sviluppo. Il software crea gli account di venditore e acquirente, li collega a un conto di pagamento e muove il denaro dal compratore al conto di garanzia e da lì al venditore. Il software resta di proprietà esclusiva di Sermetra.
- L’accordo tra Sermetra e Mistral Pay. Mistral Pay fornisce i servizi di pagamento e il servizio di escrow da integrare nel portale, con un periodo di sperimentazione di tre mesi allineato a quello del sito. È compensata con una quota della commissione che Sermetra applica ai clienti, un canone mensile e un importo fisso per ogni cliente identificato ai fini antiriciclaggio.
- Il contratto di conto di deposito in garanzia. È il contratto che Mistral Pay propone ai clienti. Si aggiunge al contratto quadro PSD e al conto di pagamento, con foglio informativo e guida all’Arbitro Bancario Finanziario.
I nodi giuridici
Nel diritto italiano l’escrow non ha una disciplina propria: lo si ricostruisce con gli strumenti del deposito e del mandato. La scelta è stata costruirlo dentro i servizi di pagamento del D.Lgs. 11/2010: il conto di garanzia è un conto di pagamento vincolato, non un conto corrente. Per questo il contratto chiarisce alcuni punti:
- le somme non sono depositi di risparmio né moneta elettronica e non producono interessi;
- sono un patrimonio distinto da quello dell’istituto e degli altri clienti, custodito presso una banca depositaria;
- l’istituto agisce come agente di garanzia e libera i fondi solo quando si verificano le condizioni previste;
- l’istituto può rifiutare o restituire i fondi del cliente che non si sottopone all’adeguata verifica, o quando trattenerli sarebbe illecito.
Restava poi l’antiriciclaggio. Il portale fa incontrare privati che non si conoscono e muovono somme importanti, quindi l’identificazione di venditori e acquirenti è stata affidata a Mistral Pay, che la svolge come intermediario vigilato. Sullo sfondo, dal 13 gennaio 2018 si applica la PSD2, recepita in Italia con il D.Lgs. 218/2017.
Che cosa ci ha insegnato
La fiducia tra sconosciuti si costruisce con un terzo che custodisce il prezzo. Il servizio funziona solo se tre contratti si parlano tra loro: quello di chi sviluppa il software, quello di chi gestisce il portale e quello di chi custodisce il denaro. Le condizioni per liberare i fondi devono essere le stesse in tutti e tre.
Sullo stesso tema: Case study: ADLP per l’espansione in Italia dei servizi di pagamento di Mistral Pay; Case study: ADLP e l’antiriciclaggio in outsourcing tra Mistral Pay e The Rock Trading.
Domande frequenti
Che cos’è un servizio di escrow?
Un terzo custodisce il prezzo di una compravendita e lo trasferisce al venditore solo quando si verificano le condizioni concordate; altrimenti lo restituisce al compratore.
Un istituto di pagamento può fare da agente di escrow?
Sì, se costruisce il servizio come conto di pagamento vincolato: i fondi non sono depositi né moneta elettronica e restano separati dal patrimonio dell’istituto.
Chi identifica venditore e acquirente?
L’istituto di pagamento, che come intermediario vigilato svolge l’adeguata verifica prevista dalla normativa antiriciclaggio.
Devi integrare pagamenti in garanzia in una piattaforma?
Il quadro è cambiato dal 2018: possiamo aiutarti oggi con contratti, servizi di pagamento e antiriciclaggio.
Testo a cura della Redazione ADLP — febbraio 2018.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2018 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).