Pagamenti digitali e Bitcoin: rischi e opportunità al centro del seminario della Facoltà di Economia della Sapienza del dicembre 2014.
Il 10 dicembre scorso, l’Avv. Giulia Aranguena ha partecipato, presso la facoltà di Economia de La Sapienza di Roma, al seminario dedicato alle criptovalute ed ai nuovi pagamenti digitali affrontando il tema con una presentazione, intitolata “Bitcoin: la nuova moneta downloadable e nuovi pagamenti.

Le slides dell’intervento sono qui di seguito incorporate:
Dalla moneta bancaria al Bitcoin
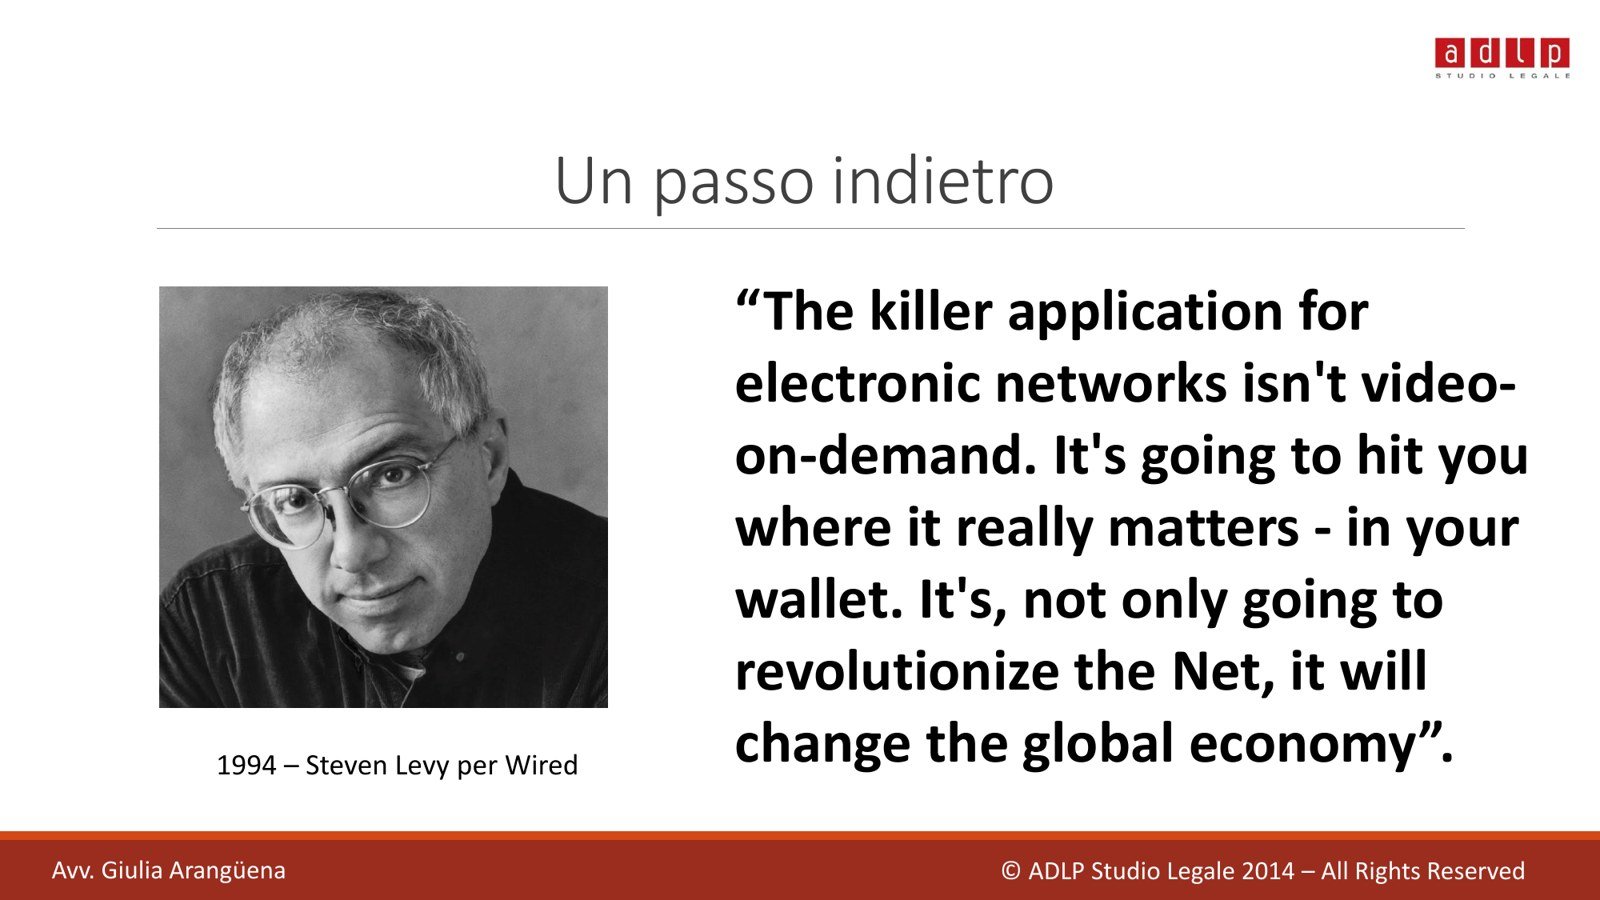
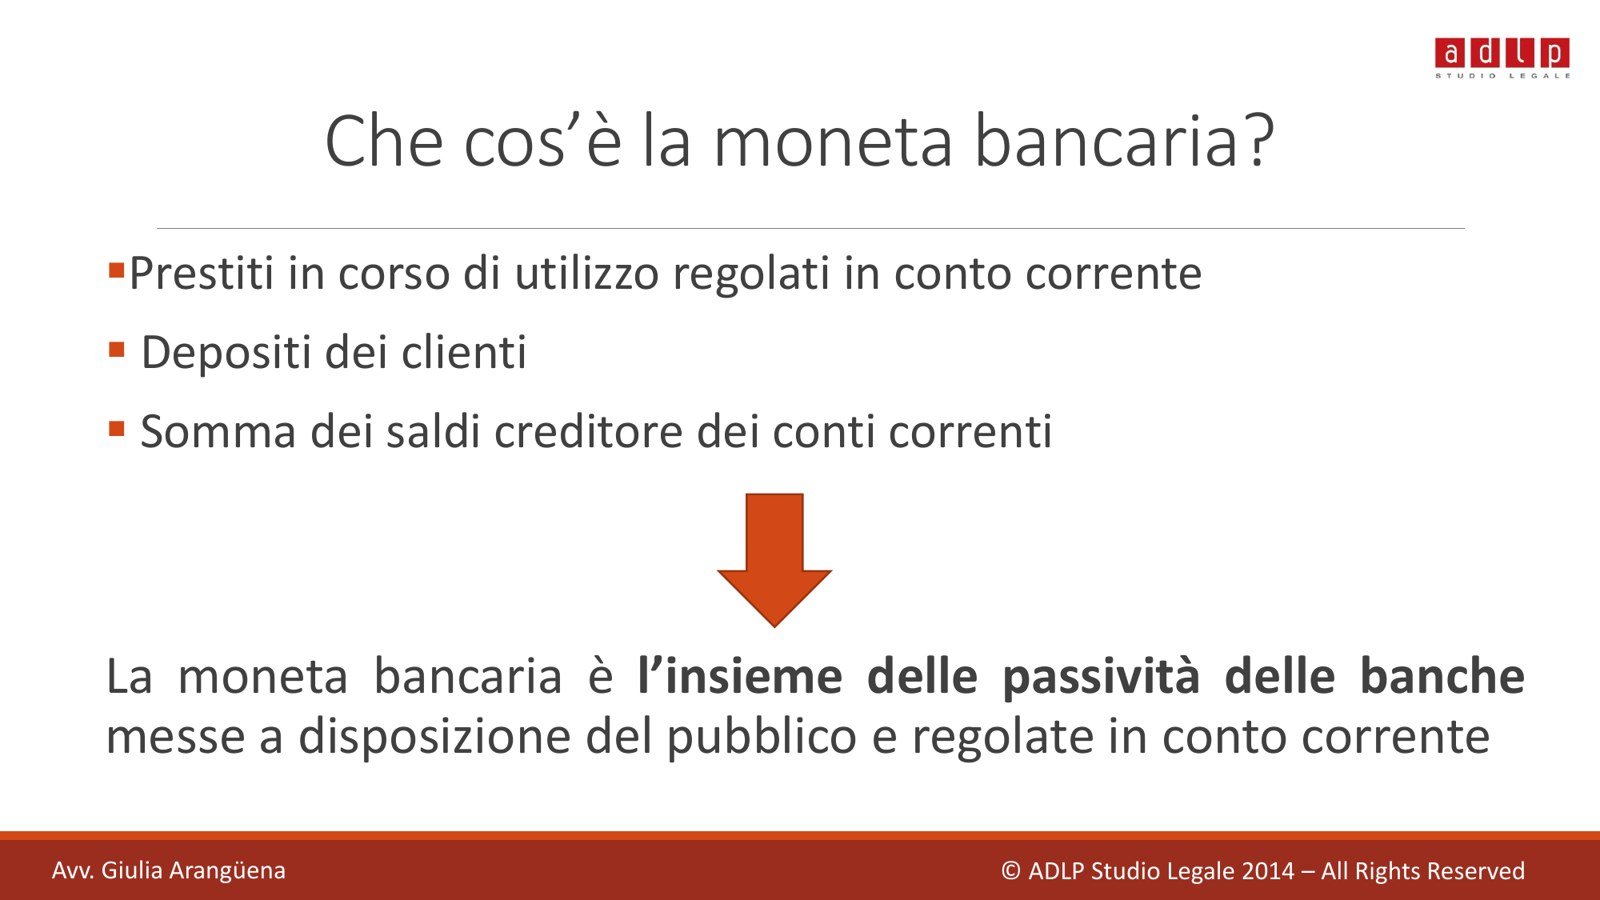
Il seminario partiva da una citazione del 1994: Steven Levy scriveva su Wired che la vera applicazione delle reti elettroniche non sarebbe stata il video on demand, ma il portafoglio. Seguivano gli antenati del Bitcoin, da DigiCash di David Chaum a e-gold e b-money. Il cuore dell’analisi era il sistema dei pagamenti: strumenti e servizi di pagamento poggiano oggi sulla moneta bancaria, cioè sulle passività delle banche messe a disposizione del pubblico e regolate in conto corrente, un surrogato della moneta legale esposto al rischio di conversione.
Perché il Bitcoin non è moneta elettronica
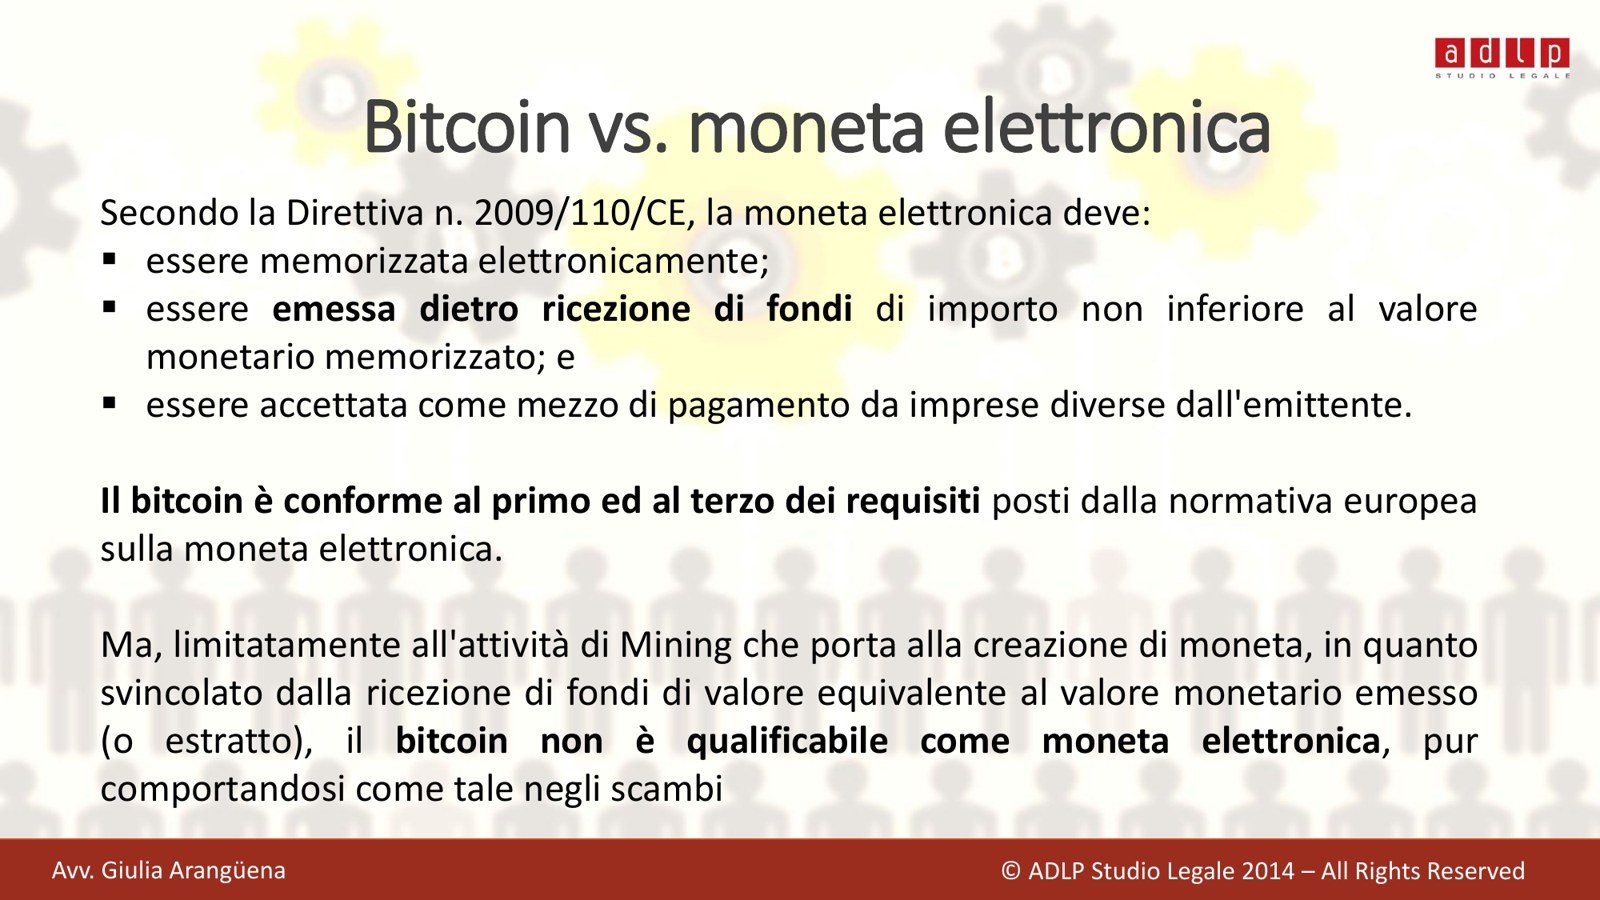
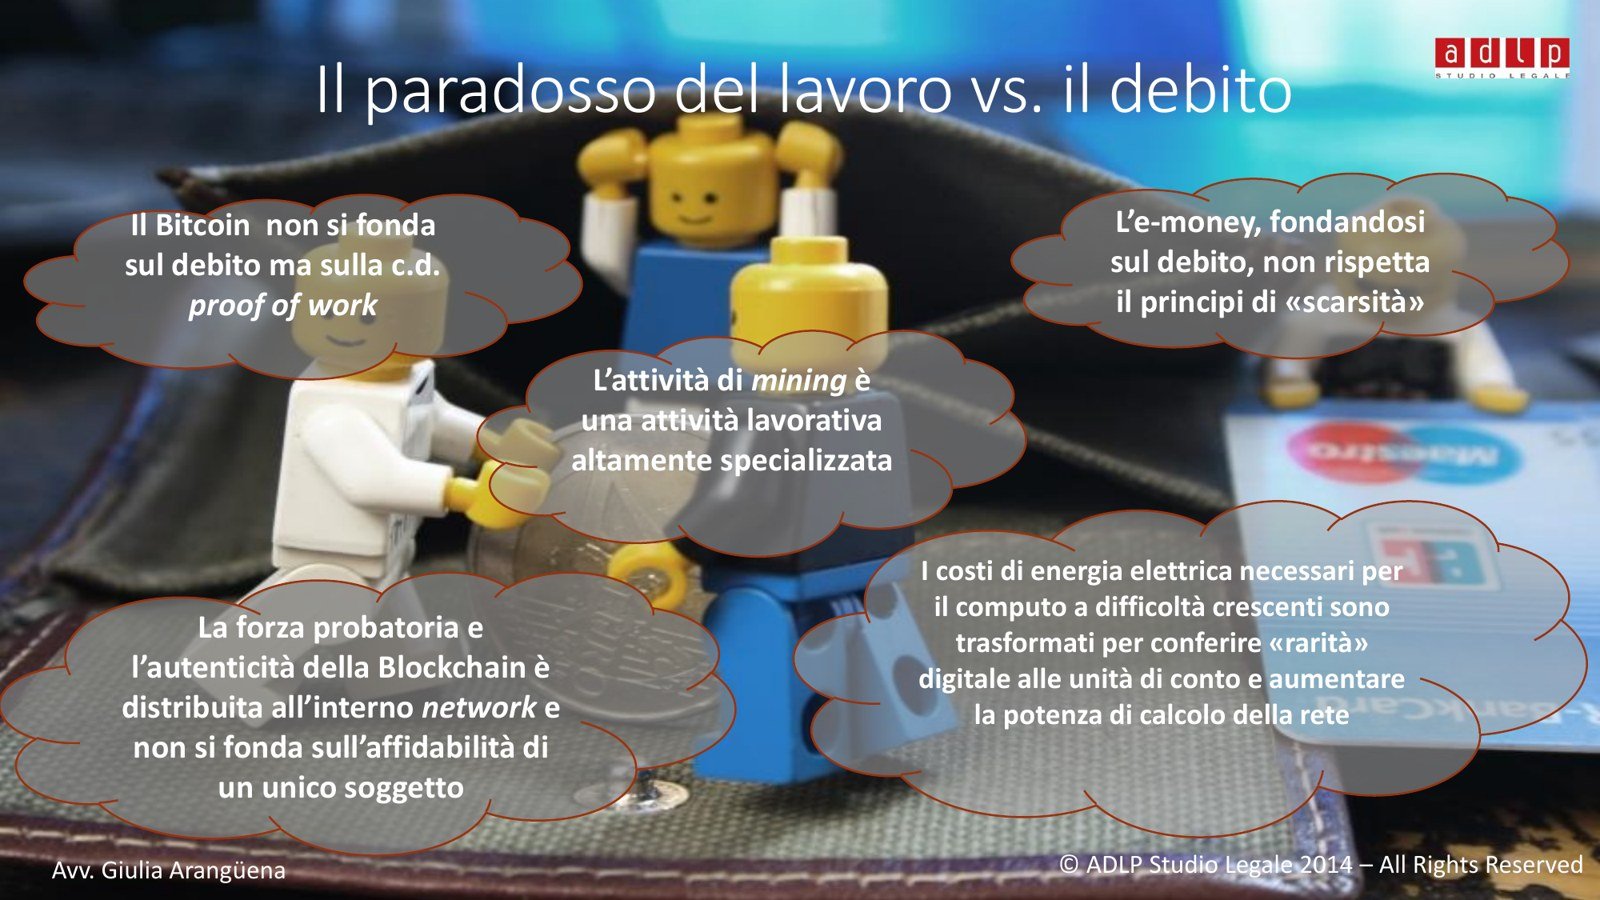
La direttiva 2009/110/CE richiede che la moneta elettronica sia memorizzata elettronicamente, emessa dietro ricezione di fondi di valore non inferiore a quello memorizzato e accettata da soggetti diversi dall’emittente. Il bitcoin soddisfa il primo e il terzo requisito, non il secondo: nasce dal mining, non da un versamento di fondi. Le slide lo chiamano «il paradosso del lavoro contro il debito»: la moneta elettronica si fonda su un debito dell’emittente, il bitcoin sulla prova del lavoro svolto dalla rete.
I vincoli giuridici nel 2014
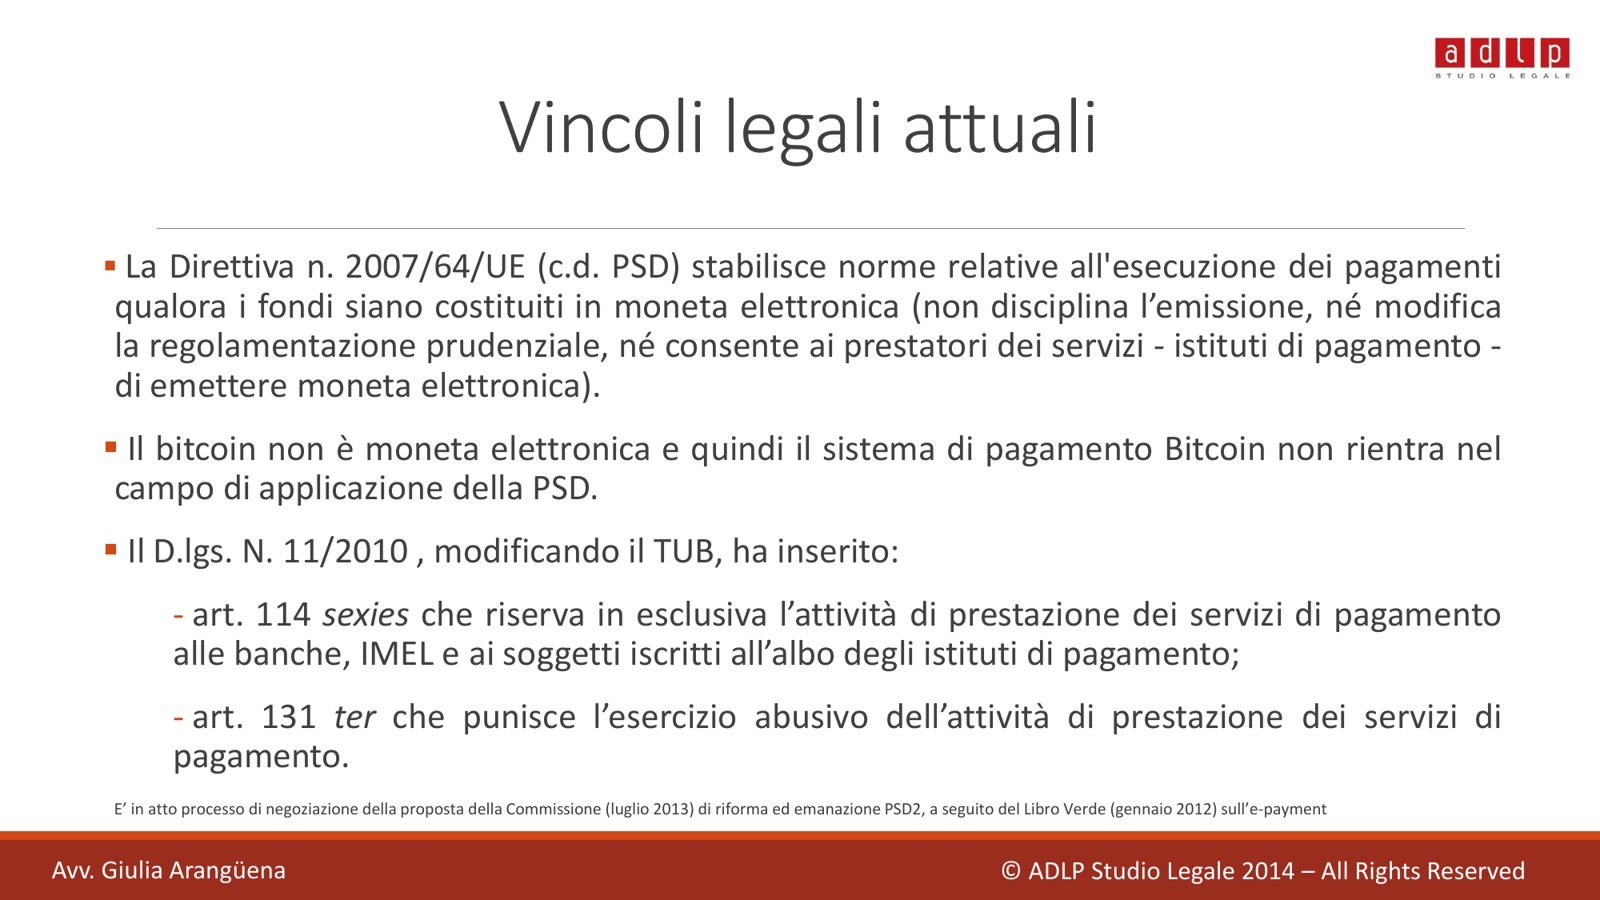
Non essendo moneta elettronica, il sistema Bitcoin restava fuori dalla direttiva 2007/64/CE sui servizi di pagamento. In Italia il d.lgs. 27 gennaio 2010, n. 11 aveva inserito nel Testo unico bancario l’art. 114-sexies, che riserva la prestazione dei servizi di pagamento a banche, IMEL e istituti di pagamento, e l’art. 131-ter, che punisce l’esercizio abusivo di questa attività. A Bruxelles era intanto in discussione la proposta di nuova direttiva sui servizi di pagamento presentata dalla Commissione nel luglio 2013, dopo il Libro verde del gennaio 2012 sui pagamenti con carta, via Internet e in mobilità.
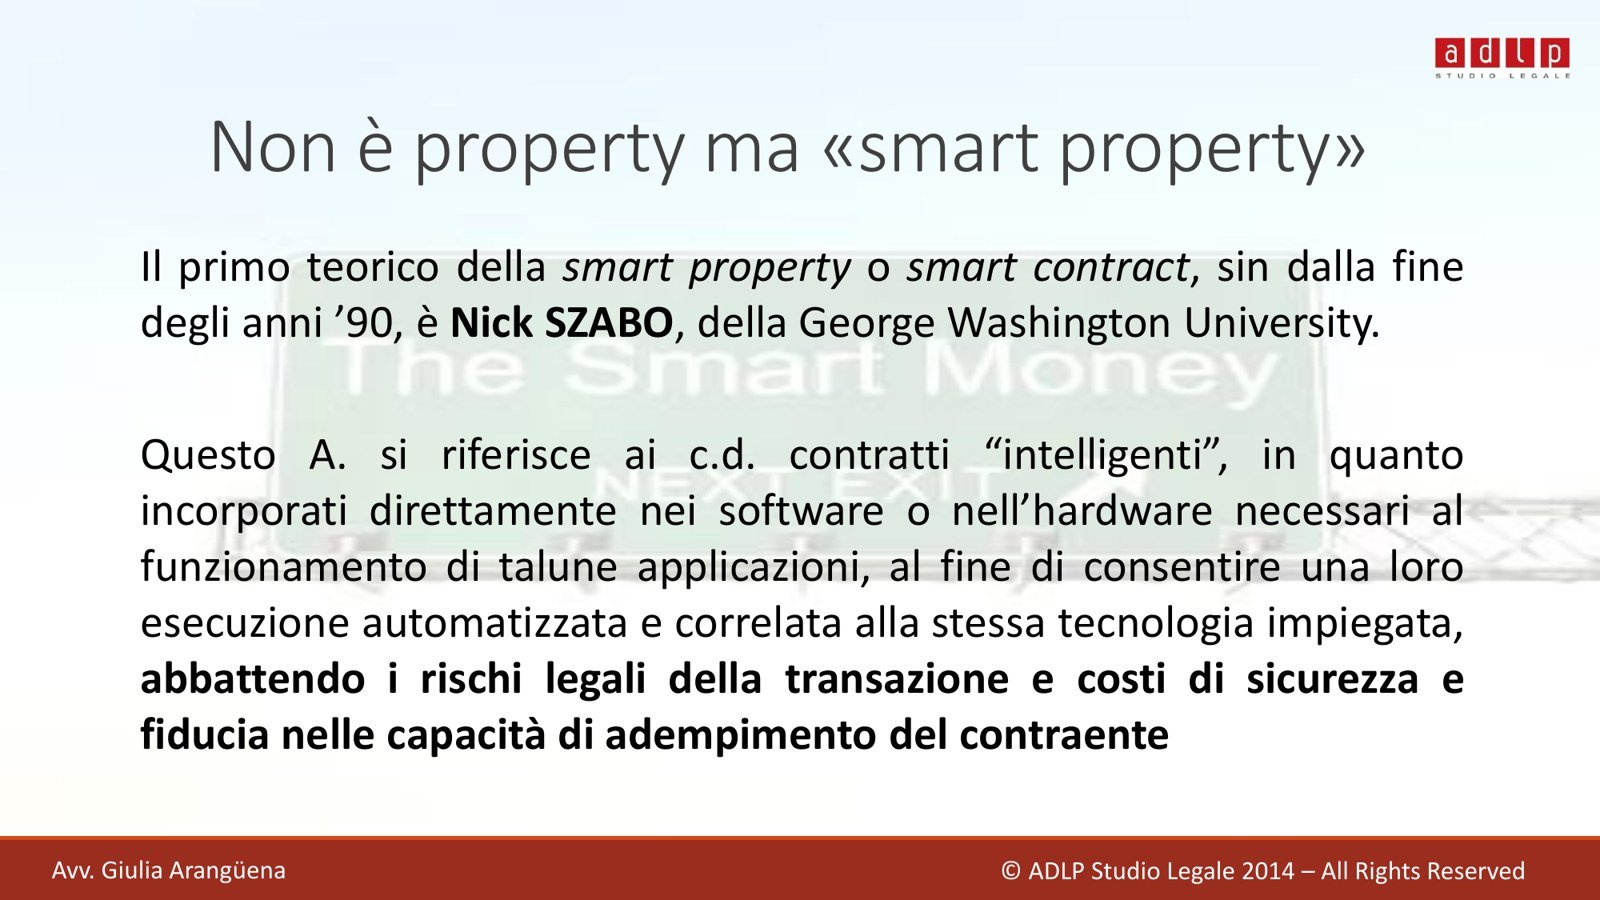
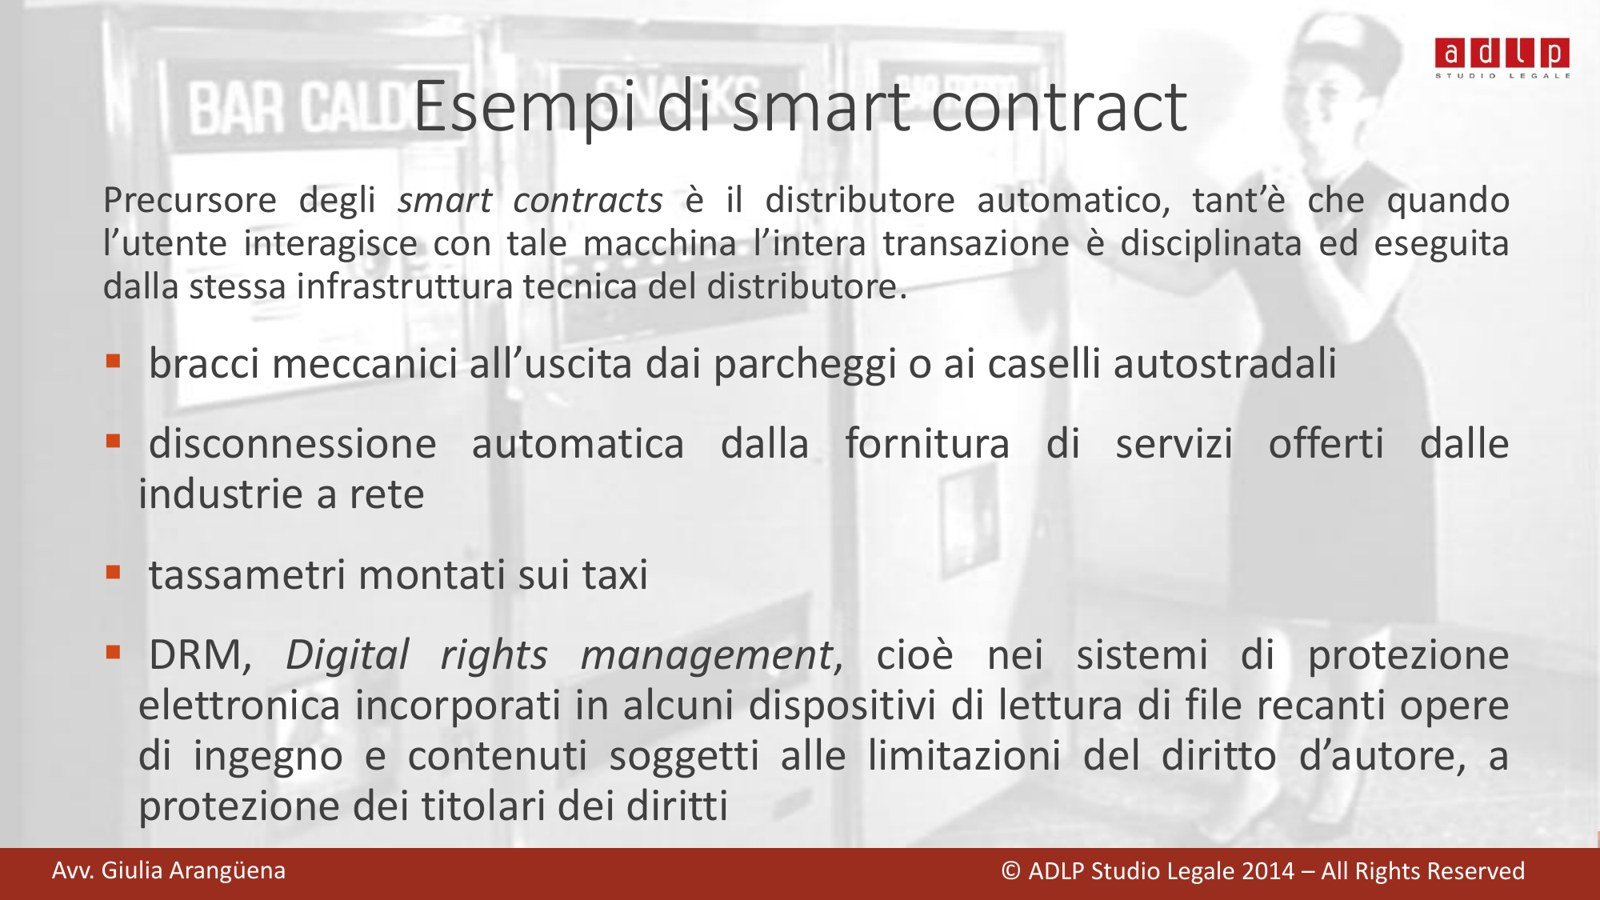
La conclusione riprendeva la tesi della lezione all’Università di Pisa del 1° dicembre: il bitcoin come «smart property», più vicino a un titolo digitale al portatore negoziabile che a un bene materiale. E indicava negli smart contract, già presenti nei distributori automatici, nei caselli autostradali o nei sistemi DRM, la vera novità per il diritto dei contratti.
Domande frequenti
Di che cosa ha parlato l’intervento alla Sapienza?
Del Bitcoin come nuova moneta digitale «downloadable» e dei nuovi pagamenti, con un’analisi Law and Economics presentata il 10 dicembre 2014 al seminario della Facoltà di Economia.
Il Bitcoin è moneta elettronica?
Secondo le slide, no: rispetta due dei tre requisiti della direttiva 2009/110/CE, ma non viene emesso dietro ricezione di fondi di valore equivalente, pur comportandosi negli scambi come moneta elettronica.
Come si inquadra giuridicamente il Bitcoin?
L’intervento lo descrive come rappresentazione informatica di dati iscritti sulla blockchain, resi trasferibili da una sequenza di firme digitali: una sorta di «digital bearer» negoziabile, più vicino alla smart property che alla proprietà in senso classico.
Vuoi accettare o offrire pagamenti in cripto-attività?
Possiamo aiutarti a valutare le regole e le autorizzazioni che oggi si applicano ai pagamenti digitali e alle cripto-attività.
Nota informativa. Contenuto a carattere informativo, aggiornato alla data di pubblicazione (12 dicembre 2014); non costituisce consulenza legale.
© 2014 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).