Mentre il mercato delle Initial Coin Offering continua a crescere, una parte dell’industria prova a darsi delle regole. Le best practices ICO più citate in queste settimane sono quelle contenute in A Securities Law Framework for Blockchain Tokens, un documento del 7 dicembre 2016 promosso da Coinbase, Coin Center, Union Square Ventures e ConsenSys, con un’analisi giuridica dello studio legale statunitense Debevoise & Plimpton LLP, firmata da Lee Schneider e Naeha Prakash, con il contributo di Marco Santori dello studio Cooley LLP (@msantoriESQ su X). L’ho segnalato su Medium il 10 agosto 2017: qui riprendo quella nota e ne sintetizzo i contenuti.
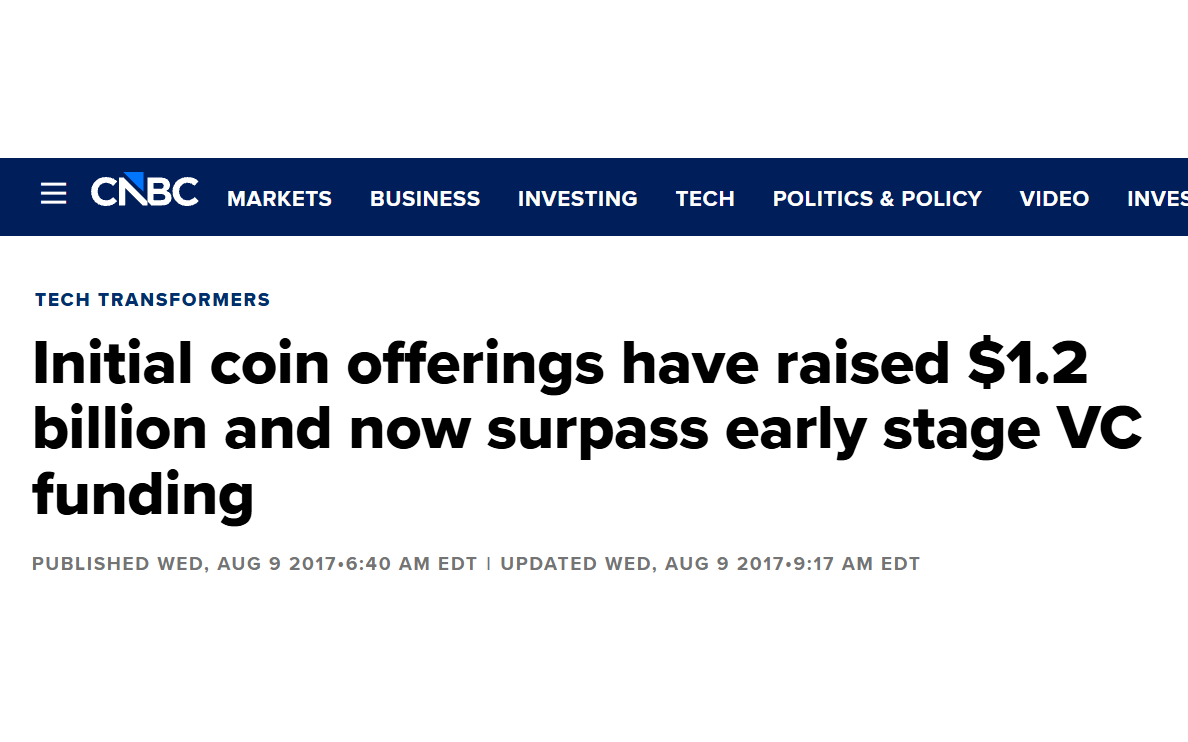
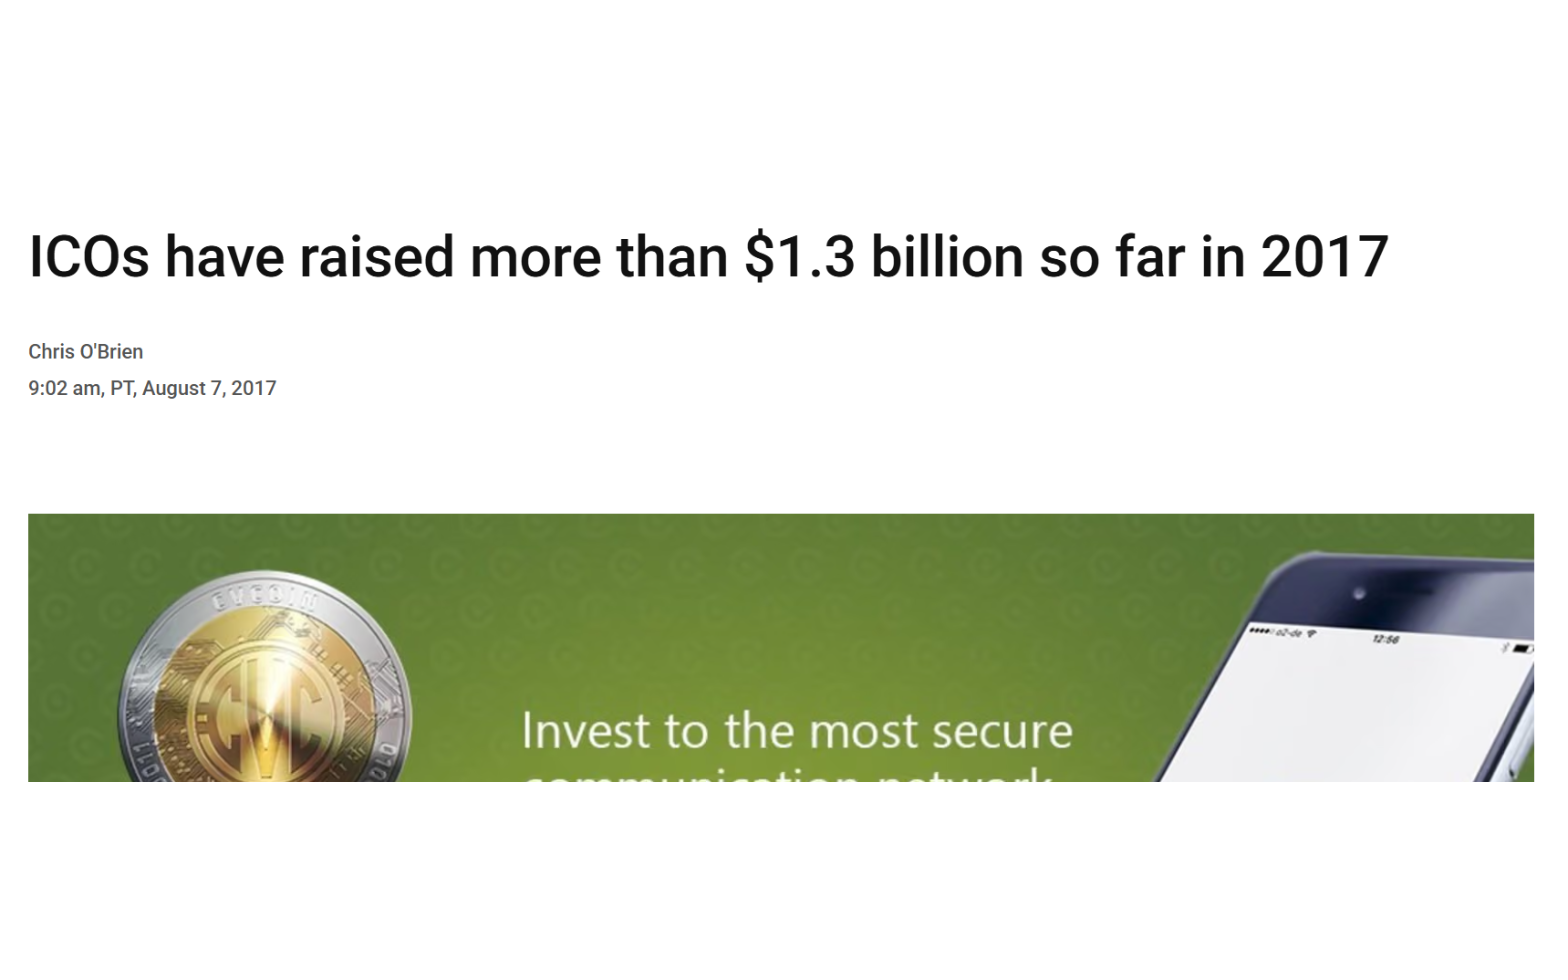
Le cifre spiegano perché il tema è diventato urgente. Secondo i dati ripresi dalla stampa specializzata in questi giorni, nel 2017 le ICO hanno già raccolto più di 1,2 miliardi di dollari e hanno superato i finanziamenti di venture capital nella fase iniziale delle startup internet.
Chi l’ha scritto e a chi si rivolge
Dietro il documento ci sono quattro soggetti molto diversi tra loro: un exchange, un centro studi, un fondo di investimento e uno sviluppatore. È pubblicato con licenza Creative Commons, quindi chiunque può usarlo e adattarlo. Coin Center lo ha presentato come il primo strumento pensato per gli sviluppatori, dopo il proprio framework del 2015, che si rivolgeva invece ai regolatori.
Il perimetro è dichiarato fin dall’inizio: il documento guarda solo al diritto federale statunitense dei valori mobiliari, perché lì vedono il rischio maggiore per chi vende token al pubblico. Gli autori ricordano però che, a seconda di ciò che il token fa, possono entrare in gioco anche l’antiriciclaggio, la tutela dei consumatori e le norme di settore, e che le leggi dei singoli Stati americani e quelle straniere restano fuori dall’analisi.
Quando un token diventa un titolo
Negli Stati Uniti la nozione di security è molto ampia. La Section 2(a)(1) del Securities Act del 1933 vi include, tra l’altro, l’investment contract, e chi offre un titolo al pubblico deve registrare l’offerta presso la SEC o rientrare in un’esenzione (Section 5). Che cosa sia un investment contract lo ha deciso la Corte Suprema nel 1946, nel caso SEC v. W.J. Howey Co.: una società della Florida vendeva appezzamenti di agrumeti insieme a un contratto con cui se ne occupava lei stessa, e gli acquirenti si limitavano ad aspettare i profitti.
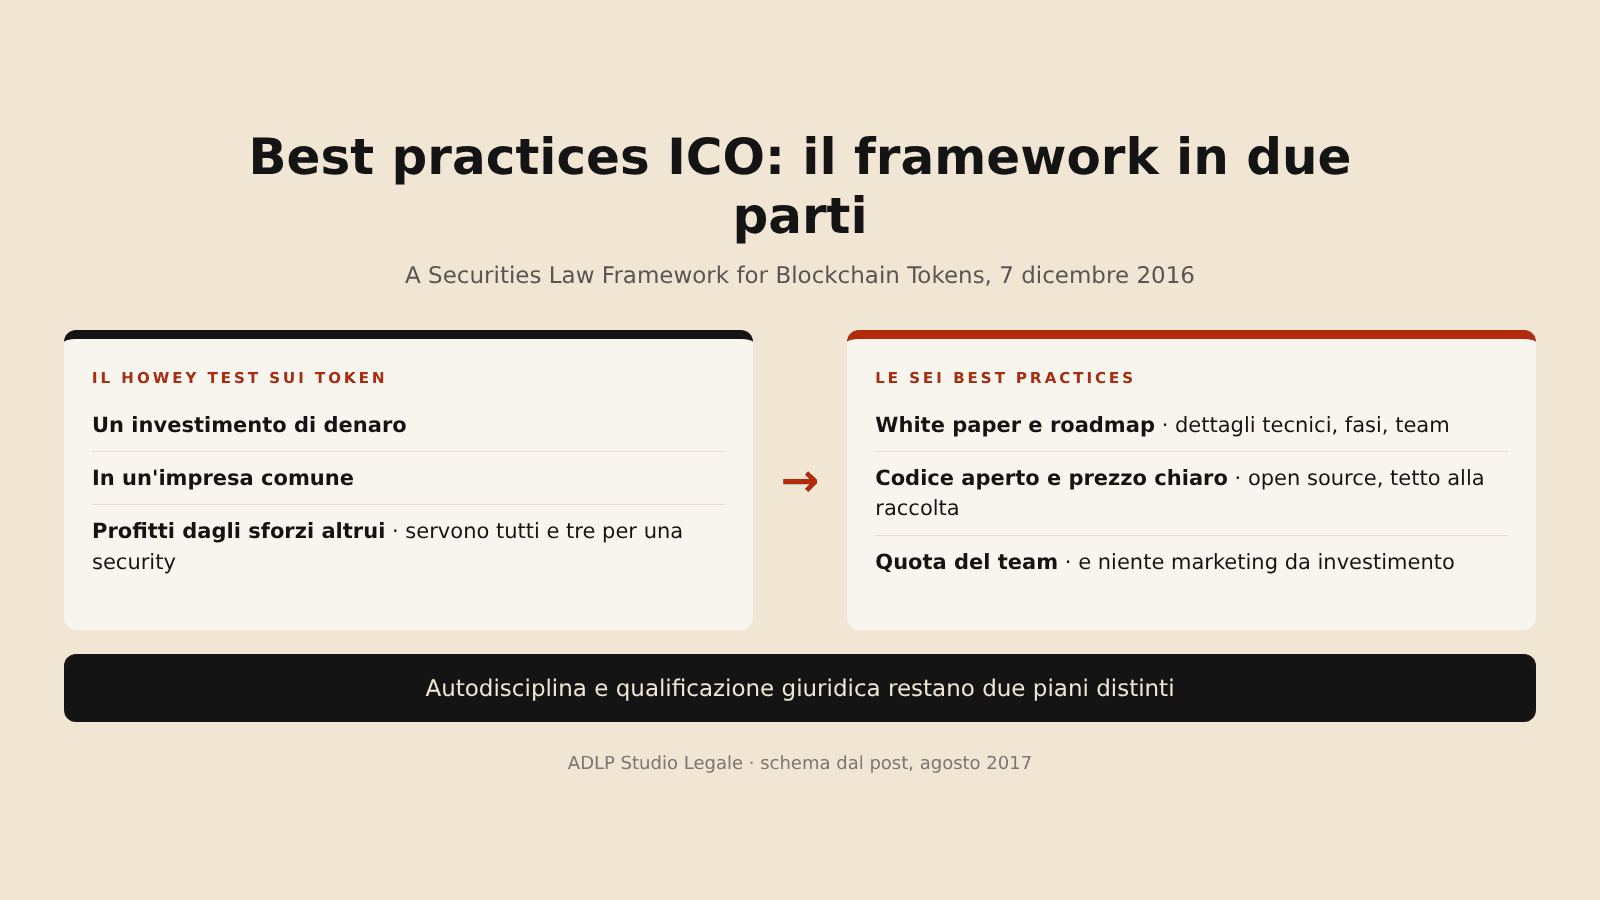
Da quella sentenza nasce il Howey test. Il framework lo riduce a tre elementi, accorpando gli ultimi due della formula tradizionale, e chiarisce che il token è un titolo solo se ricorrono tutti e tre.
| Elemento | La domanda | Che cosa pesa |
|---|---|---|
| 1. Investimento di denaro | Il token si acquista pagando? | Nelle token sale c’è quasi sempre: anche il pagamento in ETH o BTC conta |
| 2. Impresa comune | I fondi degli acquirenti finiscono in un unico progetto, con sorti legate? | Raccolta gestita dagli sviluppatori; peso di una rete aperta a molti partecipanti indipendenti |
| 3. Profitti dagli sforzi altrui | Chi compra si aspetta un guadagno che dipende soprattutto dal lavoro del team? | Token già usabile e con una funzione concreta, oppure promesse di rendimento e marketing da investimento |
Per ciascun elemento il documento propone una griglia di caratteristiche del token, ognuna con un punteggio positivo o negativo. Si sommano i punti elemento per elemento e il valore più basso dei tre diventa il «punteggio di rischio» complessivo. Gli autori sono onesti sul limite dello strumento: è una stima, non un parere, e ogni progetto ha bisogno di un consulente che guardi il caso concreto.
Sei regole per una vendita di token fatta bene
La seconda parte è quella che più mi interessa, perché parla a chi i token li progetta. Sono sei principi, presentati come linee guida e non come regole rigide, che servono soprattutto a informare e proteggere chi compra.
- Un white paper serio. Deve spiegare il protocollo e la rete, dire perché il token deve esistere, descrivere la tecnologia e chiarire quanti token ci saranno e come verranno distribuiti. Meglio ancora se lo rivede un esperto indipendente.
- Una roadmap credibile. Quando si vende prima che la rete funzioni, servono tempi e costi per ogni fase, fondi sbloccati solo al raggiungimento delle tappe, nomi e compensi del team e dei consulenti, aggiornamenti periodici a chi ha comprato e un budget per audit di sicurezza e bug bounty.
- Blockchain aperta e codice pubblico. Software open source, contratti standard come ERC20, niente catene private in cui lo sviluppatore è l’unico validatore, un audit indipendente prima del lancio.
- Un prezzo chiaro. Un numero massimo di token e un tetto alla raccolta, un prezzo che non sale col passare del tempo (per esempio un’asta olandese), una soglia minima con rimborso se non viene raggiunta, una sola valuta di riferimento.
- La quota del team. Una percentuale equa, rilasciata gradualmente e legata al lavoro che il team continua a fare sul progetto.
- Niente marketing da investimento. Il token va promosso per quello che fa, non come qualcosa destinato a rivalutarsi. Il documento suggerisce di evitare perfino la sigla «ICO» e di usare avvertenze brevi e pertinenti invece di lunghi disclaimer legali.
Buone pratiche e qualificazione giuridica non sono la stessa cosa
Il punto più importante, secondo me, è un’avvertenza che gli stessi autori fanno: quasi nessuna di queste pratiche cambia di per sé la risposta al Howey test. Le eccezioni sono due. Una rete aperta, con molti partecipanti indipendenti, può indebolire il secondo e il terzo elemento, perché chi compra dipende meno dagli sviluppatori. All’opposto, vendere il token come un investimento rende più probabile che sia qualificato come titolo. Il resto è buona organizzazione: riduce il rischio di frodi e rende il progetto più serio, ma non cambia la disciplina applicabile.
Il 25 luglio la SEC ha parlato
Che il tema non fosse teorico lo ha confermato la SEC con il rapporto di indagine su The DAO, il progetto di cui avevamo scritto l’anno scorso. Applicando proprio il Howey test, la Commissione ha concluso che i token DAO erano titoli e che l’investimento di «denaro» c’era anche se i token erano stati pagati in ether. Non ha sanzionato nessuno, ma il messaggio è arrivato chiaro.
Lo stesso giorno sono usciti un comunicato stampa, una dichiarazione delle divisioni Corporation Finance ed Enforcement e un avviso per i risparmiatori sulle ICO. La linea è una sola: ciò che conta è la sostanza dell’operazione, non l’etichetta né la tecnologia.
E da noi?
In Italia non c’è ancora una norma sui token. Il problema però si pone anche qui, perché il Testo unico della finanza conosce una nozione altrettanto ampia: all’art. 1, comma 1, lettera u), i «prodotti finanziari» sono «gli strumenti finanziari e ogni altra forma di investimento di natura finanziaria». E per riempire questa formula aperta la Consob usa da tempo un test che ricorda molto da vicino il Howey.
Lo si legge, per esempio, nella Comunicazione n. DTC/13038246 del 6 maggio 2013, scritta a proposito della vendita di diamanti tramite le banche. Per la Consob c’è un investimento di natura finanziaria quando ricorrono insieme tre elementi: (i) un impiego di capitale; (ii) un’aspettativa di rendimento di natura finanziaria; (iii) l’assunzione di un rischio direttamente connesso e correlato all’impiego di capitale. Nello stesso senso va la Cassazione che, con la sentenza n. 2736 del 5 febbraio 2013 (sez. II) su un’offerta di «diamanti in affidamento», ha ricordato che la nozione di prodotto finanziario è aperta e che conta la causa reale dell’operazione, non la forma del contratto.
| Stati Uniti · Howey test | Italia · prodotto finanziario (Consob) |
|---|---|
| Investimento di denaro | Impiego di capitale |
| Impresa comune | Nessun requisito equivalente espresso |
| Profitti attesi dagli sforzi altrui | Aspettativa di rendimento di natura finanziaria e rischio connesso all’impiego del capitale |
Il parallelo non è perfetto, ma la logica è la stessa: conta la sostanza dell’operazione. Per chi prepara una token sale il consiglio è quindi identico a quello che arriva dagli Stati Uniti: capire prima che cosa si sta vendendo, e scriverlo in modo che chi compra lo capisca davvero.
I documenti
Area di attività dello Studio: Crypto-Asset, MiCA e DLT.
Domande frequenti
Che cos’è il Howey test?
È il criterio fissato dalla Corte Suprema statunitense nel 1946 per riconoscere un investment contract: un investimento di denaro, in un’impresa comune, con l’aspettativa di profitti che dipendono dagli sforzi di altri.
Seguire le best practices basta a evitare che il token sia un titolo?
No. Gli stessi autori avvertono che quasi nessuna pratica incide sul Howey test: conta come il token è fatto e come viene venduto.
Che cosa ha deciso la SEC su The DAO?
Nel rapporto del 25 luglio 2017 ha concluso che i token DAO erano titoli, anche se pagati in ether, e ha avvertito che le leggi sui valori mobiliari si applicano anche alle offerte basate su blockchain.
Una questione simile da valutare oggi?
Il quadro normativo è cambiato dal 2017: possiamo aiutarti a capire quali regole valgono oggi per il tuo caso.
Giulia Arangüena — agosto 2017. Fonti: A Securities Law Framework for Blockchain Tokens; SEC, Report of Investigation (The DAO); SEC v. W.J. Howey Co..
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2017 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).