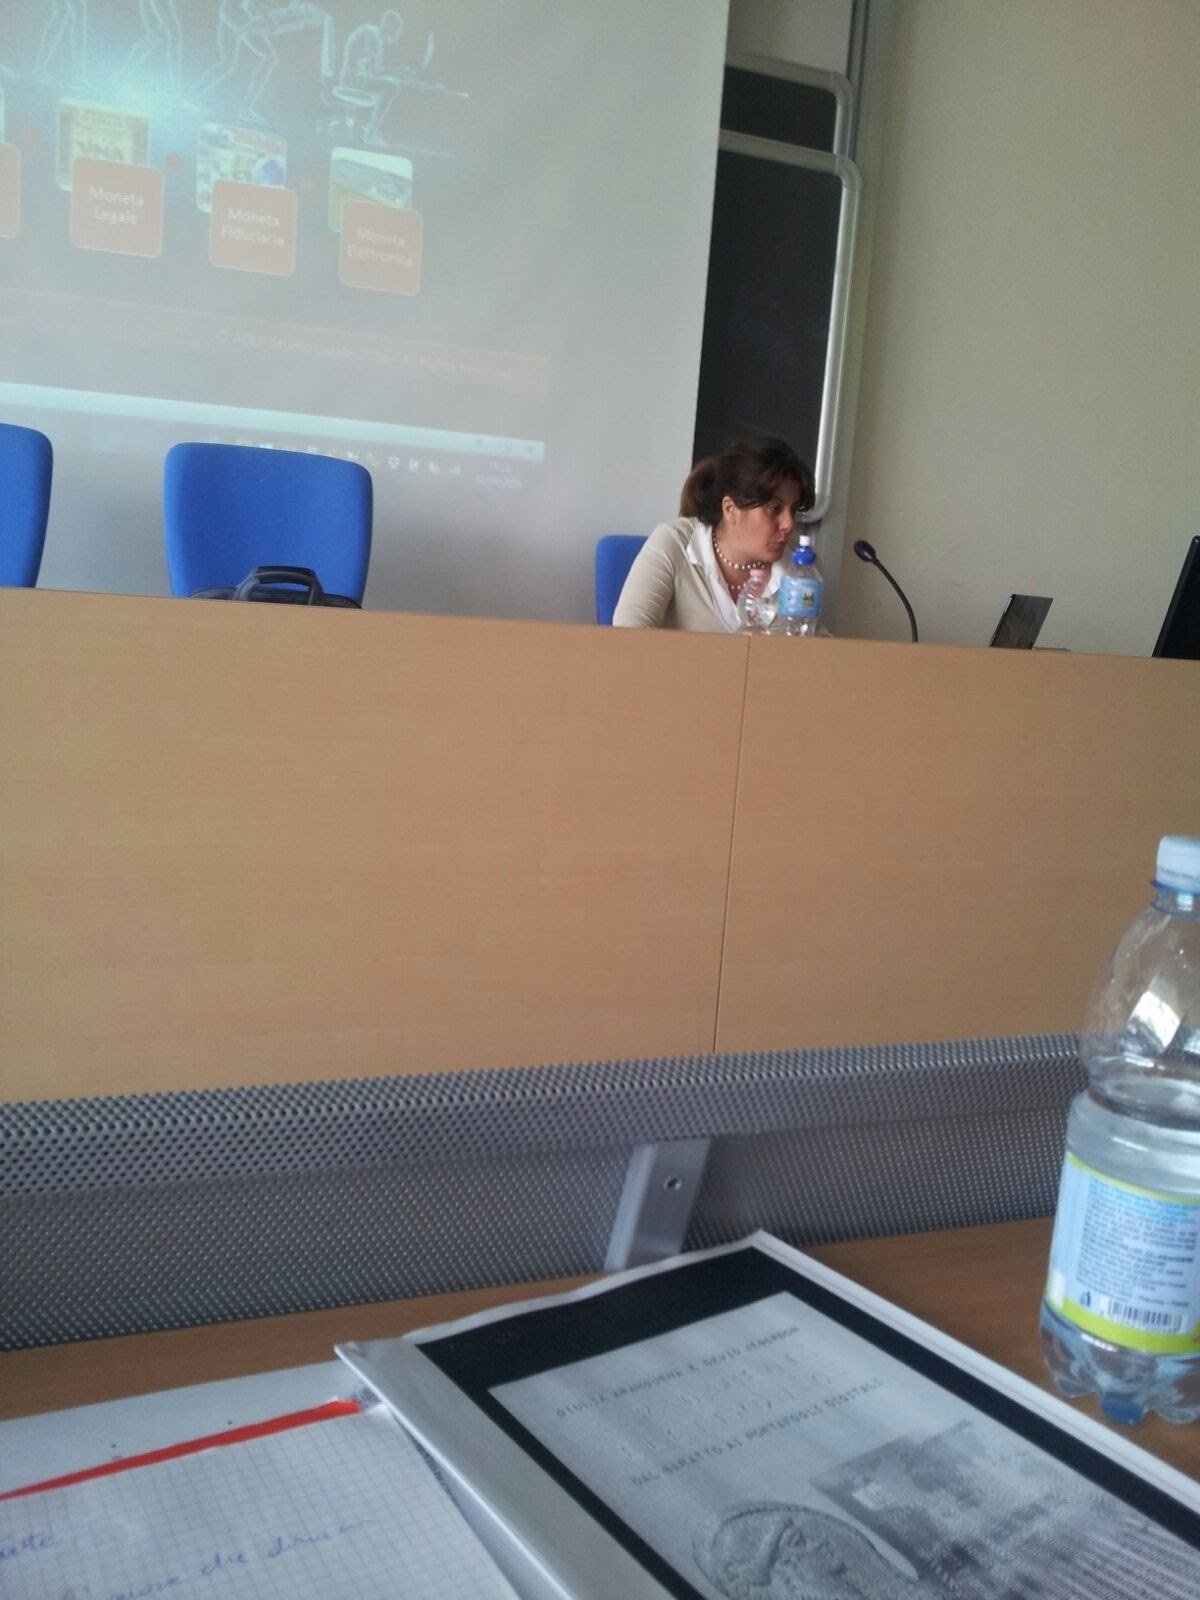
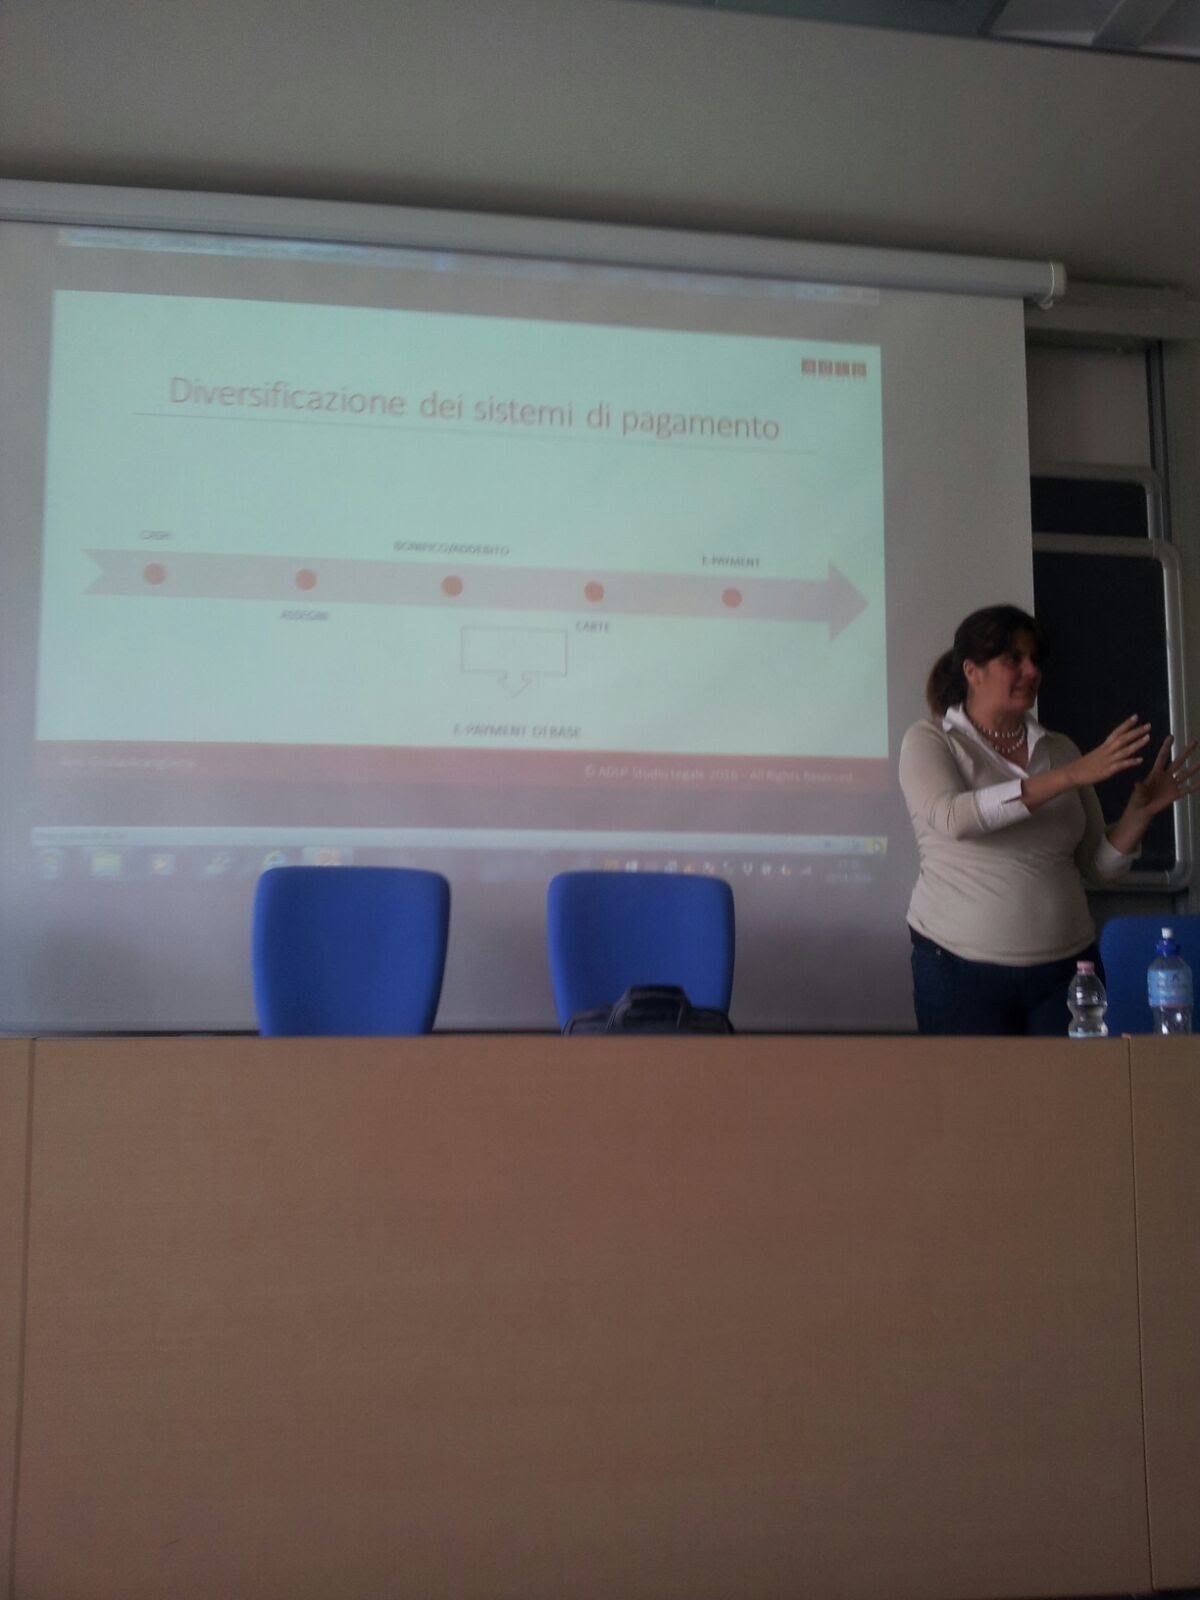
Il 22 aprile 2016 l’Avv. Giulia Arangüena ha tenuto all’Università di Pisa la lezione «Bitcoin: la moneta della rete e i nuovi pagamenti», nell’ambito del VII modulo (E-Finance) del Master in Internet Ecosystem, Governance e Diritti del Dipartimento di Giurisprudenza. Il filo conduttore è la natura giuridica del Bitcoin: che cosa sia, perché si stia diffondendo, come lo guardano i regolatori e quale spazio possa trovare nel nostro ordinamento.
Rispetto al seminario pisano del dicembre 2014, la lezione aggiorna il quadro regolatorio e mette a fuoco il rapporto tra Bitcoin, moneta elettronica e servizi di pagamento. Di seguito una sintesi dei temi trattati.
Un passo indietro: gli antenati del Bitcoin
Già nel 1994 Steven Levy scriveva su Wired che la vera «killer application» delle reti elettroniche non sarebbe stata il video on demand, ma il portafoglio: una rivoluzione destinata a cambiare non solo la Rete, ma l’economia globale. L’idea di una moneta online decentralizzata esiste da quando Internet è stata vista come una risorsa pubblica, e i tentativi non sono mancati: DigiCash di David Chaum, Web Money, E-Gold, B-Money.
Per orientarsi serve una terminologia precisa. La moneta legale (fiat money) trae valore dall’ordinamento statale. La moneta elettronica è il valore monetario memorizzato elettronicamente e rappresentato da un credito verso l’emittente (art. 1, comma 2, lett. h-ter, TUB). La moneta virtuale è un’unità di conto usata solo in formato digitale e non convertibile in beni reali, come i Linden Dollar. La moneta crittografica è invece una moneta virtuale decentralizzata, fondata sulla crittografia e su una rete peer-to-peer, bidirezionale rispetto all’economia reale: è il caso del Bitcoin e delle altre altcoin.
Che cos’è il Bitcoin: rarità digitale e proof of work
Il Bitcoin viene comunemente descritto come una moneta virtuale parzialmente anonima, decentralizzata, generata da un software open source, non sostenuta da alcun governo o banca centrale (not backed) e non rimborsabile in oro o in altri beni (not redeemable). Empiricamente, è la ricompensa che i «minatori» ricevono per il lavoro di validazione delle transazioni. Funzionalmente, è la rappresentazione informatica certificata di dati presenti nella blockchain, resi trasferibili in rete attraverso una sequenza di firme digitali.
Il bitcoin ha la stessa struttura economica della moneta, perché si basa sulla scarsità. Ma la sua «rarità» è digitale: non dipende da riserve di metalli preziosi, bensì da un algoritmo che pone difficoltà crescenti, da risolvere con una prova del lavoro svolto (proof of work) costosa da produrre ma facile da verificare. La blockchain è il registro condiviso e distribuito tra i nodi in cui ogni transazione viene annotata e verificata. Dal punto di vista economico il bitcoin svolge, sia pure in modo imperfetto, le tre funzioni della moneta (mezzo di scambio, unità di conto, riserva di valore): per questo è stato definito «quasi-money».
Bitcoin e moneta elettronica: perché non coincidono
Secondo la direttiva 2009/110/CE, la moneta elettronica deve essere memorizzata elettronicamente, emessa dietro ricezione di fondi di importo non inferiore al valore emesso e accettata come mezzo di pagamento da soggetti diversi dall’emittente. Il bitcoin soddisfa il primo e il terzo requisito, ma non il secondo: la sua creazione attraverso il mining è svincolata dalla ricezione di fondi. Per questo, come osservato dalla BCE nel rapporto dell’ottobre 2012, non è moneta elettronica, pur comportandosi come tale negli scambi.
C’è poi una differenza di fondo: la moneta elettronica si fonda sul debito dell’emittente, il Bitcoin sul lavoro. La forza probatoria della blockchain è distribuita nella rete e non dipende dall’affidabilità di un unico soggetto. Ne derivano i vantaggi più citati: costi di transazione ridotti, scambi senza intermediari, pseudonimato e infalsificabilità.
Diffusione ed ecosistema
La diffusione ha cause infrastrutturali (facile accesso alla tecnologia, comunicazione elettronica, social media), ma anche economiche, sociali e politiche. Intorno al protocollo è cresciuto un ecosistema articolato: piattaforme di exchange, servizi di pagamento ed escrow, pool di mining, block explorer, produttori di hardware e software, distributori automatici, servizi di custodia. Al 20 aprile 2016 la capitalizzazione complessiva si aggirava intorno ai 6,8 miliardi di dollari: un valore ancora di nicchia, ma sorprendente per capacità di tenuta e di crescita.
Il Bitcoin è legale? Il quadro regolatorio
Sì, anche se la situazione legale e fiscale varia da paese a paese, e tutto dipende dall’uso che se ne fa: vicende come Silk Road dimostrano che non ogni attività svolta con Bitcoin è lecita, ma l’utilizzo in sé non presenta profili di illegalità. Dei circa 75 paesi che hanno preso una qualche posizione, solo il 12% circa risulta ostile o ha un indirizzo non univoco (fonte: bitlegal.net).
L’Unione Europea non ha ancora adottato una disciplina di primo livello. Il tema è stato aperto nel Comitato pagamenti della Commissione (marzo 2012), seguito dal rapporto BCE dell’ottobre 2012, dall’avvertenza ai consumatori dell’EBA (dicembre 2013), dallo studio del Servizio Ricerche del Parlamento europeo (aprile 2014) e dal secondo rapporto BCE (febbraio 2015). Oggi è in discussione al Parlamento europeo una risoluzione per una regolazione «smart», mentre la Commissione, con il Piano d’azione contro il finanziamento del terrorismo del 2 febbraio 2016, ha annunciato di voler intervenire sulle piattaforme di cambio entro giugno. Fuori dall’Unione, la Germania riconosce il Bitcoin come unità di conto soggetta a vigilanza BaFin, mentre negli Stati Uniti FinCEN (marzo 2013) e IRS (marzo 2014) lo hanno ricondotto, rispettivamente, alle regole antiriciclaggio sui money service business e alla tassazione come «property».
La natura giuridica del Bitcoin nel nostro ordinamento
Non essendo moneta elettronica, il sistema Bitcoin resta fuori dal campo di applicazione della direttiva sui servizi di pagamento (PSD, 2007/64/CE). Restano però i vincoli del TUB introdotti dal d.lgs. 11/2010: l’art. 114-sexies, che riserva la prestazione dei servizi di pagamento a banche, IMEL e istituti di pagamento, e l’art. 131-ter, che ne punisce l’esercizio abusivo. Il quadro è in movimento: la nuova direttiva sui servizi di pagamento (PSD2, direttiva (UE) 2015/2366) è stata adottata a fine 2015 e andrà recepita entro gennaio 2018. In Italia la Banca d’Italia è intervenuta nel gennaio 2015 con avvertenze e raccomandazioni sulle valute virtuali.
Sul piano della qualificazione generale, la tesi proposta a lezione è che il Bitcoin, pur privo di materialità e di una disciplina specifica, sia un «bene giuridico» ai sensi dell’art. 810 c.c.: una res che attribuisce utilità grazie al suo valore di scambio e alla meritevolezza degli interessi che soddisfa. La natura giuridica del Bitcoin come bene incontra però limiti evidenti: la nozione di «property» di common law si scontra con la nostra tradizione, costruita su un’idea di cosa corporale; la tutela resterebbe affidata a un giudizio ex post, caso per caso, sulla meritevolezza degli scopi; e il problema della regolazione delle attività economiche svolte con il Bitcoin rimarrebbe aperto. La lezione si è chiusa proprio su questo punto, con uno sguardo alla nozione di «smart property» e alla natura della «smart money».
Le slide della lezione
La giornata si è articolata in due parti: la prima sui pagamenti in Internet (evoluzione della moneta, smaterializzazione e sistemi di pagamento, moneta elettronica), la seconda sul Bitcoin.
I pagamenti in Internet
Bitcoin: la moneta della rete e i nuovi pagamenti
Domande frequenti
Il Bitcoin è moneta elettronica?
No. La direttiva 2009/110/CE richiede che la moneta elettronica sia emessa dietro ricezione di fondi di pari valore; i bitcoin nascono invece dal mining, senza un emittente che riceva fondi. Lo ha rilevato anche la BCE nel rapporto dell’ottobre 2012.
In Italia è vietato usare Bitcoin?
No. Non esiste una disciplina specifica né un divieto. La Banca d’Italia, nel gennaio 2015, ha richiamato l’attenzione degli utenti sui rischi e ha raccomandato cautela agli intermediari vigilati. Restano ferme le norme generali, comprese le riserve di attività previste dal TUB per i servizi di pagamento.
Il Bitcoin può essere considerato un bene ai sensi dell’art. 810 c.c.?
È una tesi sostenibile: il Bitcoin ha valore di scambio e soddisfa interessi meritevoli di tutela. Ma la nozione codicistica di bene è costruita su cose materiali, e manca ancora una presa di posizione del legislatore o della giurisprudenza: la questione resta aperta.
Ti serve un inquadramento giuridico delle cripto-attività?
Il quadro è molto cambiato dal 2016: possiamo aiutarti a capire quali regole valgono oggi.
Testo a cura della Redazione ADLP — aprile 2016. Tratto dalle slide della lezione «Bitcoin: la moneta della rete e i nuovi pagamenti», tenuta il 22 aprile 2016 all’Università di Pisa (Master in Internet Ecosystem, Governance e Diritti, modulo E-Finance), a firma dell’Avv. Giulia Arangüena.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2016 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).