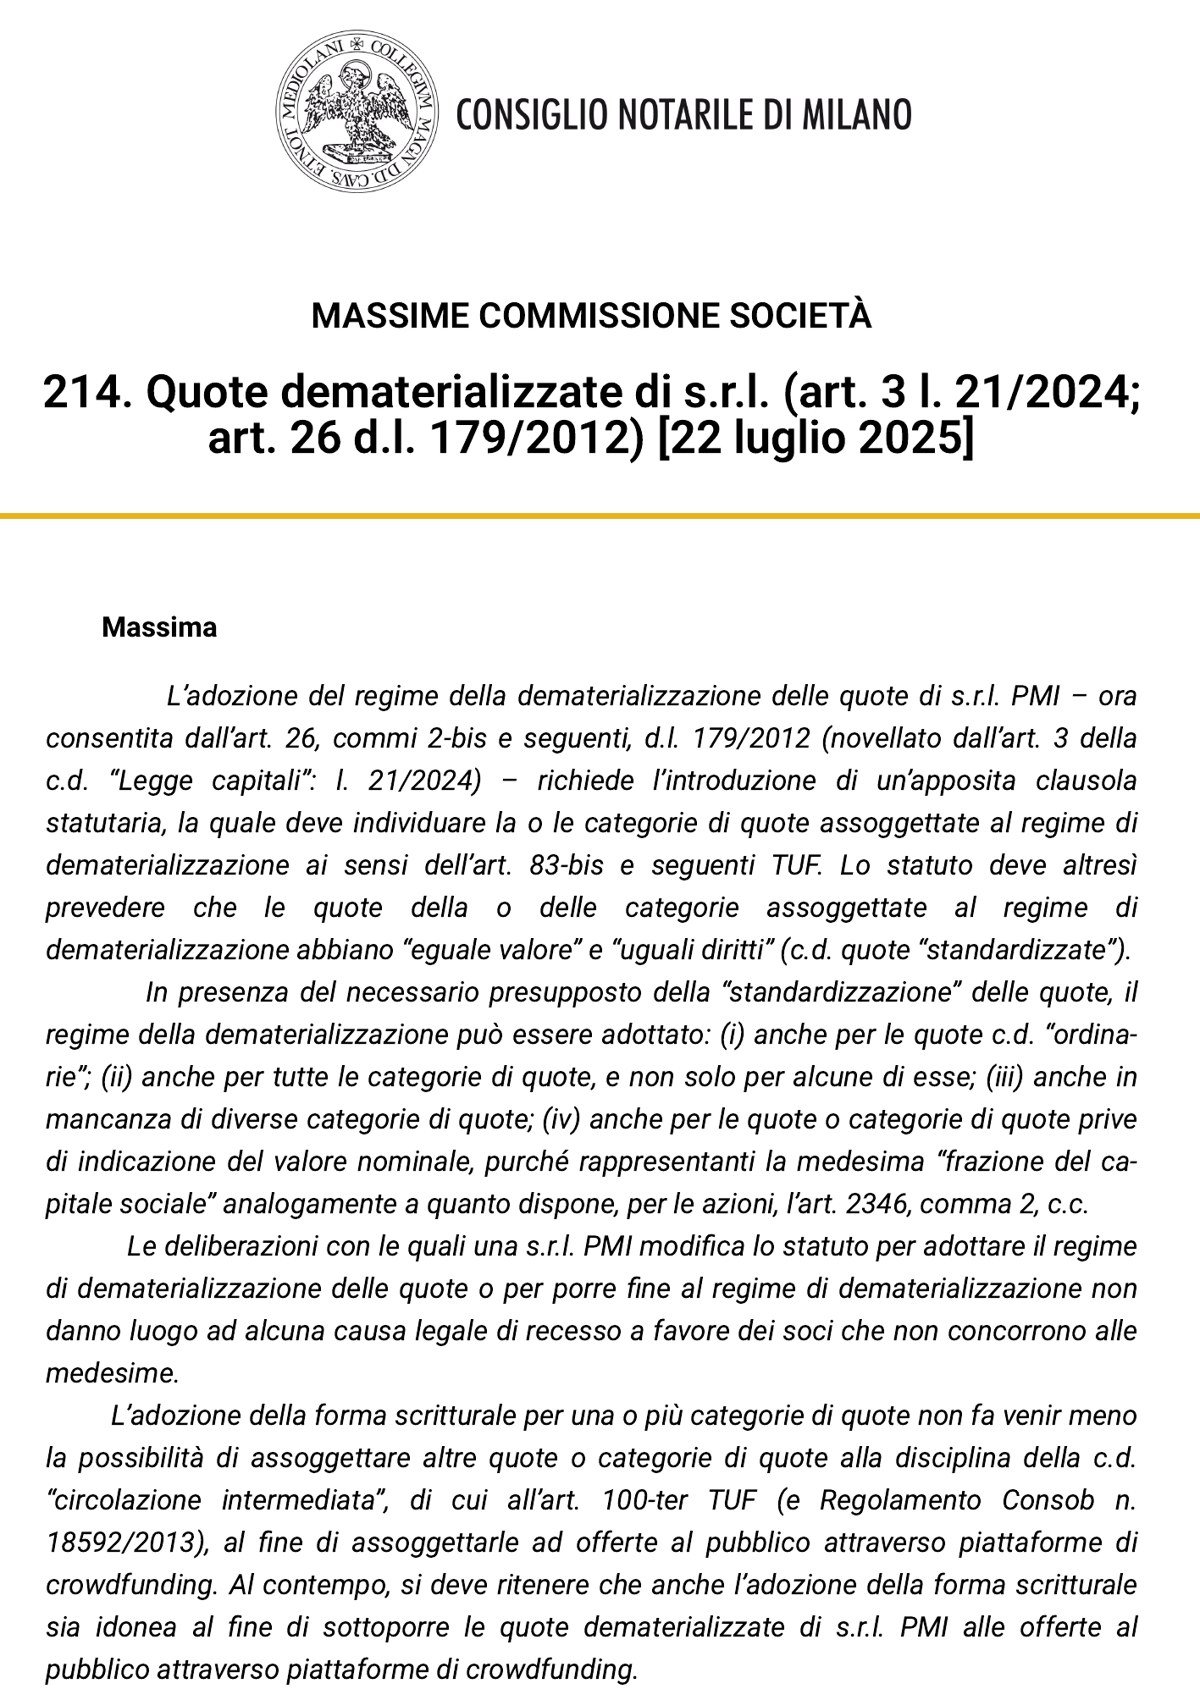
La Commissione Società del Consiglio Notarile di Milano ha pubblicato la massima n. 214 del 22 luglio 2025, dedicata alle quote dematerializzate di S.r.l. È il primo orientamento organico della prassi notarile sull’art. 3 della L. 5 marzo 2024, n. 21 (la Legge Capitali), che ha consentito alle S.r.l. PMI di emettere quote in forma scritturale.
La norma, come avevamo illustrato al momento della sua entrata in vigore, aveva lasciato aperte diverse questioni interpretative. La massima vi risponde con un’impostazione decisamente estensiva, che avvicina ulteriormente le quote standardizzate di S.r.l. alle azioni.
Il quadro normativo
L’art. 3 della Legge Capitali ha introdotto nell’art. 26 del D.L. 179/2012 i commi 2-bis, 2-ter e 2-quater. Le quote appartenenti alle categorie create dall’atto costitutivo della S.r.l. PMI, se hanno eguale valore e conferiscono eguali diritti, possono esistere in forma scritturale ai sensi dell’art. 83-bis TUF, con applicazione della disciplina della gestione accentrata e obbligo di tenuta del libro dei soci.
Secondo la motivazione della massima, sul piano sistematico la novità è di grande rilevanza: le quote standardizzate in forma scritturale finiscono per sovrapporsi alle azioni di S.p.A. dematerializzate. Resta preclusa alle quote soltanto la forma cartolare.
Cosa afferma la massima
1. Serve una clausola statutaria. L’adozione della dematerializzazione richiede una modifica dello statuto che individui la categoria o le categorie di quote assoggettate al regime degli artt. 83-bis e seguenti TUF. Non basta una decisione degli amministratori, né una delibera assembleare priva di rilievo statutario, né una delega statutaria all’organo amministrativo. Lo statuto deve inoltre prevedere che le quote interessate abbiano «eguale valore» e «uguali diritti», cioè che siano standardizzate. La massima argomenta per simmetria con l’art. 2346, comma 1, c.c. e con l’esigenza che i terzi conoscano, tramite il Registro delle imprese, la tecnica di circolazione delle partecipazioni.
2. L’ambito è ampio. In presenza di quote standardizzate, la dematerializzazione può essere adottata:
- anche per le quote cosiddette «ordinarie»;
- anche per tutte le categorie di quote, senza che debba restarne almeno una non dematerializzata;
- anche in mancanza di diverse categorie, cioè per l’intero capitale;
- anche per quote prive di valore nominale, purché rappresentino la medesima frazione del capitale, come prevede per le azioni l’art. 2346, comma 2, c.c.
3. Nessun diritto di recesso. Le delibere che introducono o eliminano il regime di dematerializzazione non attribuiscono il recesso ai soci che non vi concorrono: incidono sulla forma della partecipazione, cioè sulla tecnica di legittimazione e circolazione, e non sul suo contenuto né sui limiti alla circolazione.
4. Dematerializzazione e crowdfunding convivono. La forma scritturale per alcune categorie non esclude la «circolazione intermediata» dell’art. 100-ter TUF per altre categorie, né il regime ordinario dell’art. 2470 c.c. Inoltre, secondo la massima, anche le quote dematerializzate sono idonee alle offerte al pubblico tramite piattaforme di crowdfunding, in linea con l’art. 10 del Regolamento (UE) 2020/1503: la circolazione intermediata non è più l’unica via.
Una dottrina divisa
La lettura dei notai milanesi non è condivisa da tutti. La stessa nota bibliografica della massima dà conto delle posizioni contrarie, in particolare di chi, come lo Studio del Consiglio Nazionale del Notariato n. 42/2024/I, ritiene che le quote «ordinarie» non possano essere dematerializzate e che una S.r.l. debba conservare partecipazioni a circolazione non cartolare, a presidio della distinzione tra S.r.l. e S.p.A. fondata sull’art. 2468 c.c.
La massima prende posizione in senso opposto: affidare l’identità tipologica della S.r.l. alla permanenza di una singola quota non dematerializzata sarebbe, nelle sue parole, «illusorio e meramente “simbolico”», oltre che difficilmente gestibile quando la composizione delle categorie varia nel tempo.
Implicazioni operative
- La scelta passa dall’assemblea straordinaria. La dematerializzazione richiede una modifica statutaria, con le relative maggioranze e la pubblicità nel Registro delle imprese.
- La standardizzazione va costruita nello statuto. Eguale valore ed eguali diritti, almeno all’interno della categoria, sono il presupposto indispensabile.
- Il rischio di contenzioso sul recesso si riduce. Secondo l’orientamento milanese, i soci dissenzienti non possono recedere.
- Il crowdfunding ha due strade. Le S.r.l. PMI possono offrire sulle piattaforme sia quote a circolazione intermediata sia quote dematerializzate, anche nella stessa società.
Resta distinto il tema della circolazione su registro distribuito: il Decreto FinTech consente alla Consob di estendere alle quote di S.r.l. il regime degli strumenti finanziari digitali, ma si tratta di una delega diversa dalla dematerializzazione tradizionale di cui si occupa la massima.
Approfondisci: i nostri articoli sulla dematerializzazione delle quote nella Legge Capitali e sul regolamento Consob sui responsabili del registro, e il case study sulle quote di S.r.l. su blockchain.
Domande frequenti
Come si adotta la dematerializzazione delle quote di una S.r.l. PMI?
Secondo la massima n. 214 del Consiglio Notarile di Milano, con una modifica dello statuto che individui le quote o le categorie assoggettate alla forma scritturale e ne preveda la standardizzazione: eguale valore ed eguali diritti.
Si possono dematerializzare tutte le quote della società?
Per la massima sì, anche in assenza di categorie diverse e anche per le quote ordinarie. Una parte della dottrina, tra cui lo Studio CNN n. 42/2024/I, sostiene invece che debbano restare quote non dematerializzate.
Il socio che non approva la dematerializzazione può recedere?
Secondo la massima no: la modifica riguarda la forma della partecipazione e non il suo contenuto né i limiti alla circolazione, quindi non integra una causa legale di recesso.
Vuoi dematerializzare le quote della tua S.r.l.?
Possiamo affiancarti nella costruzione della clausola statutaria, nella standardizzazione delle categorie di quote e nella scelta tra dematerializzazione e crowdfunding.
Nota informativa. Contenuto a carattere informativo, aggiornato alla data di pubblicazione (14 ottobre 2025), nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense; non costituisce consulenza legale.
© 2025 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).