
Il secondo post tratto dallo scritto dell’Avv. Giulia Arangüena su blockchain e logistica, nato dal seminario del 6 dicembre al Polo universitario sistemi logistici di Livorno, entra nel cuore del tema: come la navigazione mercantile sta usando la tecnologia e perché la polizza di carico elettronica su blockchain può risolvere un problema giuridico rimasto aperto per decenni. Le premesse sono nel primo post della serie.
Un settore antico, complesso e ancora cartaceo
Si stima che il 90% delle merci del commercio internazionale viaggi per mare. Ma il settore è frammentato, competitivo e spesso legato a processi vecchi e non armonizzati tra le diverse nazioni marittime. In una semplice importazione possono intervenire venditore, esportatore, acquirente, importatore, vettore, spedizioniere, operatori logistici (3PL), società di handling, autorità portuali e dogane, assicuratori, banche e finanziatori. Una spedizione di merci refrigerate dall’Africa orientale all’Europa può coinvolgere quasi 30 soggetti e oltre 200 interazioni.
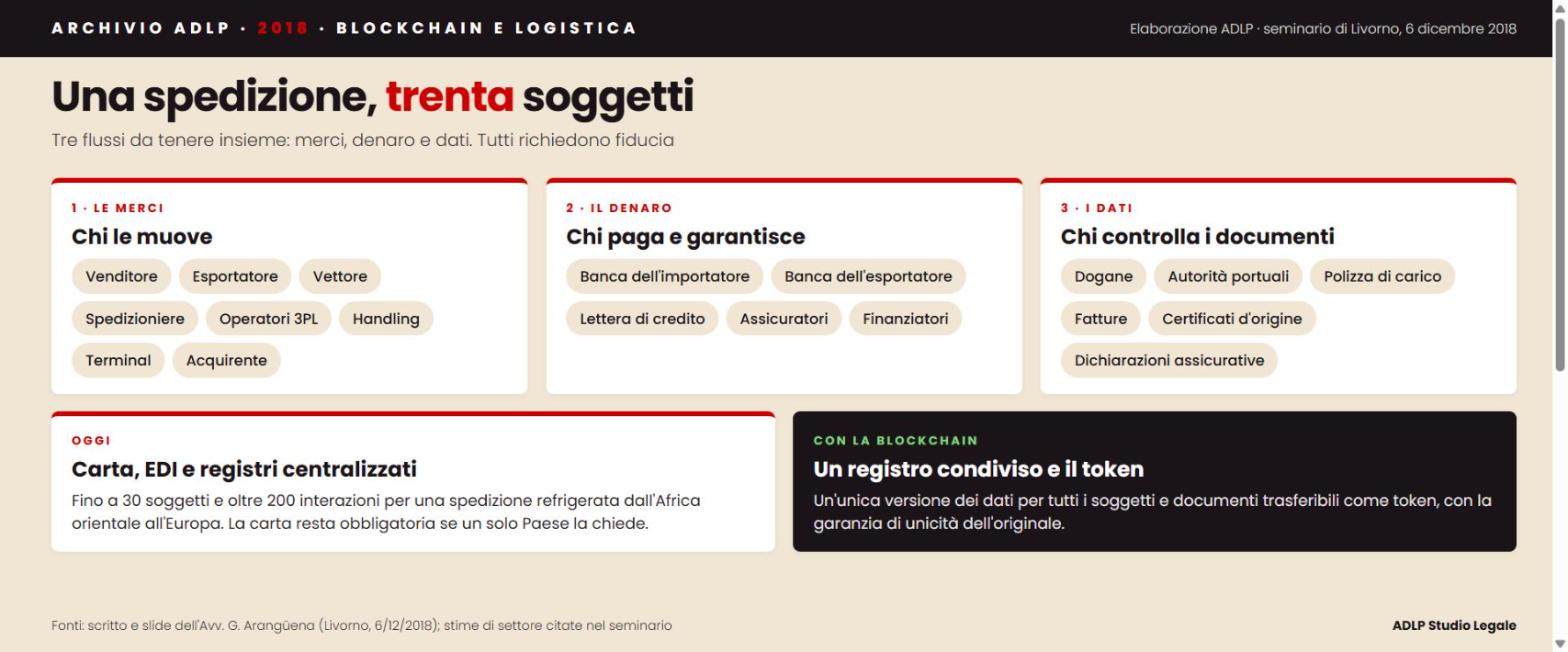
Il flusso documentale è altrettanto denso: ordini di acquisto, contratti di compravendita, fatture, certificati d’origine, polizze di carico, lettere di credito, documenti di trasporto, dichiarazioni assicurative. La carta resta spesso obbligatoria, perché basta che un solo Paese toccato dalla nave la richieda; e le lettere di credito, scrive l’Avv. Arangüena, sono strutturate e processate nello stesso modo da quattrocento anni. Le stime di settore indicano che il 10% delle fatture merci contiene dati inesatti.
I casi concreti
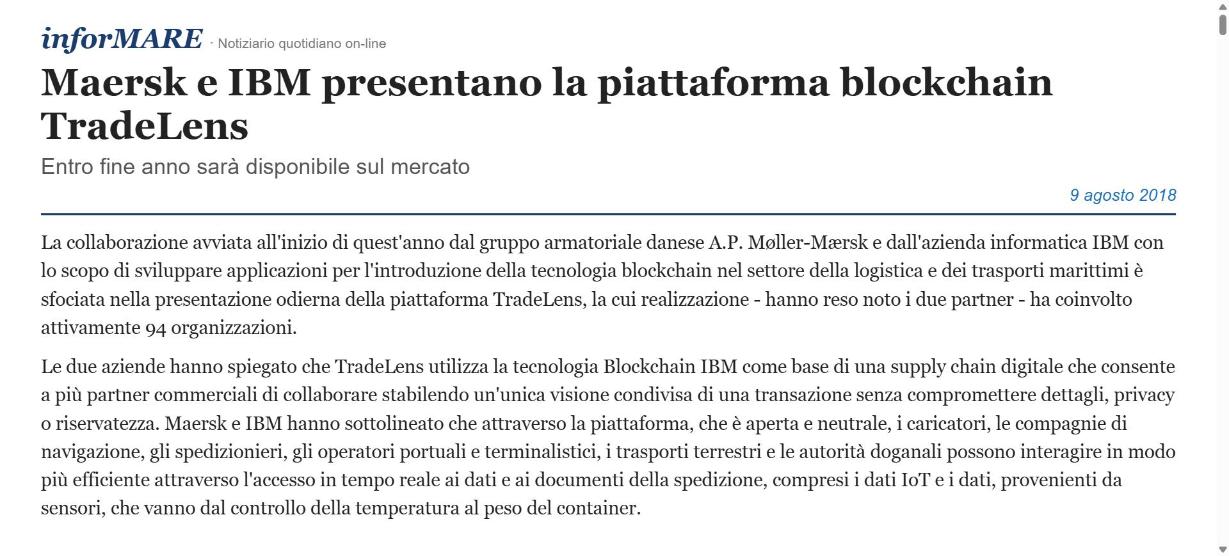
Nel 2017 IBM e Maersk hanno annunciato una joint venture per una piattaforma blockchain globale di tracciamento dei container, che ad agosto 2018 ha portato al rilascio di TradeLens. Nel programma per i primi utilizzatori sono entrati più di 20 operatori portuali e terminalistici, tra cui PSA Singapore e i porti di Rotterdam, Halifax e Bilbao, oltre alle dogane di Paesi Bassi, Arabia Saudita, Singapore, Australia e Perù. Iniziative simili sono partite in Corea del Sud, con un consorzio governativo nato nel 2017, in Giappone, a Singapore e in Australia; i porti di Rotterdam e Anversa sperimentano soluzioni proprie.
Lo scritto cita anche il Maritime Blockchain Labs di BLOC, finanziato da Lloyd’s, la piattaforma CargoX per le polizze di carico e, sul fronte della trade finance, il progetto Marco Polo di TradeIX ed R3, con oltre dodici banche tra cui Intesa Sanpaolo, e we.trade, sostenuta da un consorzio di banche tra cui UniCredit. Dall’analisi dei casi emergono quattro usi prevalenti: tracciabilità, smartizzazione della logistica portuale, pagamenti e gestione dei documenti contrattuali.
Il limite del modello a registro centralizzato
Dal 1965 il settore usa lo scambio elettronico di dati (EDI), ma in modo disomogeneo tra Paesi e su registri centralizzati. In questo modello il documento elettronico trasferibile (ETR) contiene solo un riferimento al registro in cui è indicato chi controlla il carico: trasferirlo cambia l’identità del soggetto che ha il controllo, ma non trasferisce i diritti possessori e contrattuali. Chi riceve il controllo di una polizza di carico elettronica non può quindi reclamare la consegna della merce né agire per la violazione del contratto di trasporto.
È un problema serio, perché la polizza di carico, come la ricevuta di magazzino, lega la titolarità al possesso del documento originale, e su questa negoziabilità si regge la trade finance. Un documento di questo tipo deve essere unico per tutto il suo ciclo di vita: è la cosiddetta garanzia di unicità, difficile da replicare in un ambiente digitale, dove un file può essere copiato senza differenze dall’originale.
La polizza di carico elettronica come token
La blockchain nasce proprio per impedire la doppia spesa, identificando ogni unità dalla sua emissione lungo tutti i trasferimenti. Con gli smart contract questa capacità si estende a qualunque documento, di cui si crea un gemello digitale unico e immutabile: il token. Un vettore può così emettere la polizza di carico elettronica come token che rappresenta il diritto di ottenere la consegna del carico, trasferibile al venditore e poi agli acquirenti successivi, con il titolare che coincide con il detentore del token.
| Tema | Modello a registro | Token model |
|---|---|---|
| Chi annota | Un ente centrale tiene il registro di chi ha il controllo | La blockchain registra ogni trasferimento del token |
| Che cosa passa | Il controllo del record, non i diritti sulla merce | Il token che incorpora il diritto alla consegna |
| Unicità | Affidata all’ente che tiene il registro | Garantita dal protocollo, che impedisce la doppia spesa |
| Base giuridica | Equiparazione del controllo al possesso: CMI Rules, Regole di Rotterdam, MLETR | Il titolare coincide con il detentore del token, come per l’originale cartaceo |
Il token model risolve anche un problema storico. Per dare effetto giuridico agli ETR, le regole uniformi hanno finora equiparato il controllo del record al possesso dell’originale: è la soluzione delle CMI Rules for Electronic Bills of Lading, delle Regole di Rotterdam e, più di recente, della legge modello UNCITRAL sui documenti elettronici trasferibili (MLETR). Mancava però una tecnologia capace di identificare il titolare nel documento stesso, senza ricorrere a una fictio iuris. La blockchain offre questa infrastruttura.
Merci, denaro, dati e fiducia
La catena di approvvigionamento internazionale, conclude l’Avv. Arangüena, è fatta di tre flussi: merci, denaro e dati. Tutti richiedono fiducia, che un tempo nasceva dai rapporti personali e oggi è affidata a intermediari, ciascuno con un costo. La blockchain, capace di creare «originali» elettronici di qualunque documento, promette la stessa affidabilità con meno garanti e costi molto inferiori. Il white paper sulla blockchain pubblicato ad aprile 2018 dal Centro delle Nazioni Unite per la facilitazione degli scambi (UN/CEFACT) conferma la direzione. La navigazione mercantile lo sta dimostrando: occorre prenderne atto.
I documenti
Area di attività dello Studio: Crypto-Asset, MiCA e DLT.
Domande frequenti
Che cos’è la garanzia di unicità di un documento trasferibile?
È la caratteristica per cui esiste un solo originale del documento, così che solo chi lo possiede possa pretendere l’adempimento dell’obbligazione incorporata, per esempio la consegna della merce indicata nella polizza di carico.
Che differenza c’è tra modello a registro e token model?
Nel modello a registro un ente centrale annota chi controlla il documento elettronico; nel token model il documento è un token su blockchain e il titolare dei diritti coincide con chi lo detiene, come avviene con l’originale cartaceo.
Esistono regole internazionali sui documenti elettronici trasferibili?
Sì: le CMI Rules for Electronic Bills of Lading, le Regole di Rotterdam e la legge modello UNCITRAL del 2017 (MLETR). Tutte equiparano, a certe condizioni, il controllo del documento elettronico al possesso dell’originale cartaceo.
Devi digitalizzare documenti di trasporto o di trade finance?
Lo Studio valuta con te la validità giuridica dei documenti elettronici trasferibili e dei token che li rappresentano.
Testo a cura della Redazione ADLP — dicembre 2018. Tratto dallo scritto inedito «La Blockchain e logistica: rotta verso la navigazione mercantile» (parti 3 e 4) dell’11 dicembre 2018, a firma Giulia Arangüena, e dal seminario del 6 dicembre 2018 al Polo universitario sistemi logistici di Livorno.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2018 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).



