
Tra la fine del 2017 e il 2018 The Rock Trading, uno dei primi exchange di valute virtuali in Europa, attivo dal 2011, ha lasciato Malta e ha portato tutta la sua attività in Italia, con una nuova società a Milano. Per il nuovo sito in italiano l’Avv. Giulia Arangüena, founder di ADLP Studio Legale, ha scritto l’intero pacchetto legale: condizioni d’uso, informativa sul rischio, privacy, politica antiriciclaggio e soprattutto il contratto di utilizzazione della piattaforma di scambio. In questo case study raccontiamo il lavoro e la scelta che lo ha caratterizzato: un exchange a pronti, senza trading a leva.
Da Malta a Milano
Il trasferimento è annunciato a fine dicembre 2017: legale, finanza, informatica e uffici passano in Italia, il dollaro esce dai mercati e l’exchange si concentra sull’euro e sui pagamenti SEPA. La società italiana, The Rock Trading S.r.l., è costituita a Milano a fine novembre 2017. Nello stesso annuncio l’exchange comunica lo stop al margin trading, motivato con il quadro regolamentare italiano; il direttore tecnico aggiunge di aver visto troppi clienti usare la leva senza consapevolezza di uno strumento potente e pericoloso.
Spostarsi in Italia significa cambiare ordinamento. Dal 4 luglio 2017 il D.Lgs. 90/2017 rende i prestatori di servizi di conversione di valute virtuali soggetti obbligati all’antiriciclaggio, come operatori non finanziari, e l’art. 17-bis del D.Lgs. 141/2010 li porta nella sezione speciale del registro dei cambiavalute tenuto dall’OAM. L’antiriciclaggio della piattaforma lo abbiamo già raccontato nel case study sull’outsourcing AML tra Mistral Pay e The Rock Trading. Qui ci occupiamo del resto: le regole del rapporto con gli utenti.
Il contratto di utilizzazione della piattaforma
Il lavoro più lungo, durato mesi, è stato il contratto di utilizzazione: le condizioni generali che regolano il trading sulla piattaforma. Il punto di partenza sono state le condizioni dei principali exchange internazionali, scritte per ordinamenti di common law, con arbitrati all’estero e clausole pensate per il margin trading. Non bastava tradurle: andavano riscritte per un exchange italiano che si rivolge anche ai consumatori. Il risultato è un contratto in italiano, che prevale sulle traduzioni, con alcune scelte di fondo.
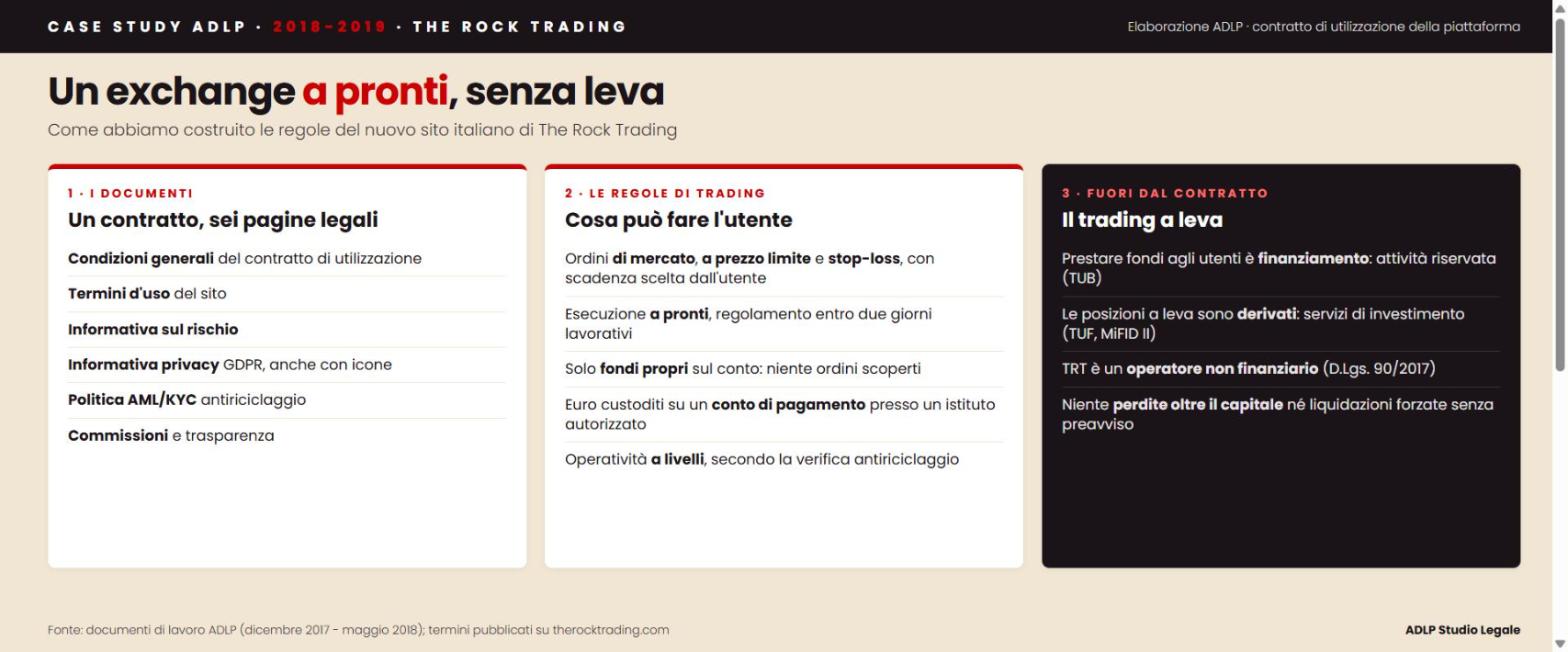
- Che cosa non è il servizio. La piattaforma è un software per l’esecuzione a distanza di ordini di acquisto, vendita e conversione di valute virtuali. Non è un servizio bancario, di pagamento, di investimento o di consulenza, e il contratto lo dice in modo esplicito.
- Trasparenza e consumatori. La pubblicazione delle condizioni vale come informativa precontrattuale ai sensi dell’art. 49 del Codice del consumo, con un’impostazione ispirata alle regole di trasparenza della Banca d’Italia. Il contratto si perfeziona con la registrazione, l’utente riceve copia su supporto durevole e può recedere entro quattordici giorni senza penali.
- Gli ordini. Il contratto descrive gli ordini di mercato, a prezzo limite e stop-loss, con la scadenza scelta dall’utente, e spiega i rischi di ciascuno: un ordine limite può restare ineseguito, uno stop-loss può essere eseguito a un prezzo diverso da quello indicato.
- Esecuzione a pronti. Gli scambi si regolano su base spot, entro due giorni lavorativi, e solo con i fondi presenti sul conto. Se i fondi non bastano, l’ordine non si esegue o si esegue in parte.
- I fondi in euro. Gli euro degli utenti non restano nella disponibilità dell’exchange: sono detenuti in nome e per conto dell’utente su un conto di pagamento presso un istituto di pagamento autorizzato, attraverso una banca italiana.
- Operatività a livelli. Senza verifica antiriciclaggio si può operare solo tra valute virtuali; l’uso dell’euro si apre per gradi, con i limiti di ciascun livello di verifica.
Perché niente trading a leva
Nei contratti degli exchange esteri che abbiamo studiato il margin trading occupa pagine intere: l’utente prende in prestito fondi dalla piattaforma o da altri utenti, la posizione è a garanzia del prestito, la piattaforma può chiederne l’integrazione in ogni momento, liquidare la posizione senza preavviso e chiedere all’utente anche le perdite oltre i fondi depositati. Nel contratto di The Rock Trading il trading a leva non c’è, per quattro ragioni.
| Profilo | Il problema in Italia |
|---|---|
| Il prestito | Finanziare l’acquisto degli utenti è concessione di finanziamenti, attività riservata a banche e intermediari autorizzati (artt. 10 e 106 TUB) e, verso i consumatori, credito ai consumatori |
| Lo strumento | Una posizione a leva regolata per differenza è un derivato: la sua offerta è un servizio di investimento riservato (TUF e MiFID II, in vigore dal 3 gennaio 2018) |
| Il soggetto | The Rock Trading è un operatore non finanziario iscritto come cambiavalute: la leva lo porterebbe fuori dal suo perimetro |
| Il consumatore | Perdite oltre il capitale e liquidazioni senza preavviso sono clausole a forte rischio di vessatorietà (art. 33 Codice del consumo) |
La direzione europea va nello stesso senso: nel 2018 l’ESMA ha limitato la vendita di CFD agli investitori al dettaglio, con una leva massima di 2 a 1 per i CFD su cripto-attività. Escludere il trading a leva non è stata una rinuncia commerciale: è stata la condizione per far nascere in Italia un exchange con regole chiare, coerenti con la natura del soggetto e difendibili davanti a un giudice italiano.
Privacy e informativa sul rischio
Il pacchetto si chiude con l’informativa privacy, aggiornata al GDPR, scritta in modo chiaro e accompagnata da icone, come suggerisce l’art. 12, par. 7, del Regolamento, con la nomina del fornitore dei servizi antiriciclaggio a responsabile del trattamento; e con l’informativa sul rischio, che spiega in parole semplici volatilità, rischi tecnologici, rischi di custodia e rischi legali delle valute virtuali.
Il risultato
Il sito in italiano di The Rock Trading pubblica oggi termini e condizioni, informativa sul rischio, informativa privacy e politica antiriciclaggio coerenti tra loro e con l’ordinamento in cui l’exchange opera. Per lo Studio è stato un lavoro di traduzione nel senso più pieno: prendere un modello nato altrove e ricostruirlo pezzo per pezzo sulle regole italiane ed europee, togliendo ciò che in Italia un exchange non può offrire.
I documenti
Area di attività dello Studio: Crypto-Asset, MiCA e DLT.
Domande frequenti
Un exchange di valute virtuali in Italia può offrire trading a leva?
Non come semplice cambiavalute: prestare fondi agli utenti è un’attività riservata dal Testo unico bancario e le posizioni a leva regolate per differenza sono derivati, la cui offerta è un servizio di investimento riservato.
Che cos’è il contratto di utilizzazione di un exchange?
È l’insieme delle condizioni generali che regolano il rapporto tra la piattaforma e l’utente: servizi, ordini, fondi, commissioni, rischi, responsabilità, recesso e controversie.
Dove sono custoditi gli euro degli utenti?
Nel modello scelto per The Rock Trading, su un conto di pagamento presso un istituto di pagamento autorizzato, in nome e per conto dell’utente, e non nella disponibilità dell’exchange.
Devi scrivere le condizioni di una piattaforma di scambio?
Lo Studio redige contratti d’uso, informative e politiche antiriciclaggio per exchange e servizi su cripto-attività.
Testo a cura della Redazione ADLP — luglio 2019. Case study tratto dai documenti di lavoro dell’Avv. Giulia Arangüena per il nuovo sito di The Rock Trading (dicembre 2017 – maggio 2018).
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2019 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).



