
Case study 2023 · Il caso risale a maggio-giugno 2023 ed è raccontato con il quadro normativo di allora. Che cosa è cambiato da allora è indicato nel paragrafo «In sintesi».
Un prestito obbligazionario convertibile di una società per azioni italiana, emesso con la possibilità di rappresentare ogni obbligazione con un token su blockchain, riservato a investitori qualificati italiani ed esteri e pensato fin dall’inizio per una futura quotazione su sedi di negoziazione che accettano strumenti su registro distribuito. A fine maggio 2023 l’assemblea straordinaria ha deliberato l’emissione e a giugno 2023 l’Avv. Giulia Arangüena, founder di ADLP Studio Legale e partner di GIM Legal, ha consegnato la versione finale dei documenti, che richiamano il nuovo Decreto FinTech. In questo case study raccontiamo come sono costruite queste obbligazioni tokenizzate e che cosa prevede il regolamento del prestito per una futura quotazione.
Il quadro normativo, a giugno 2023
Il 2023 ha cambiato le regole del gioco. Dal 23 marzo si applica il Regolamento (UE) 2022/858 sul regime pilota per le infrastrutture di mercato DLT: sistemi multilaterali di negoziazione, sistemi di regolamento e sistemi combinati possono operare su registri distribuiti, con deroghe mirate alle regole ordinarie. Tra gli strumenti ammessi ci sono le obbligazioni di emittenti privati con un’emissione inferiore a 1 miliardo di euro.
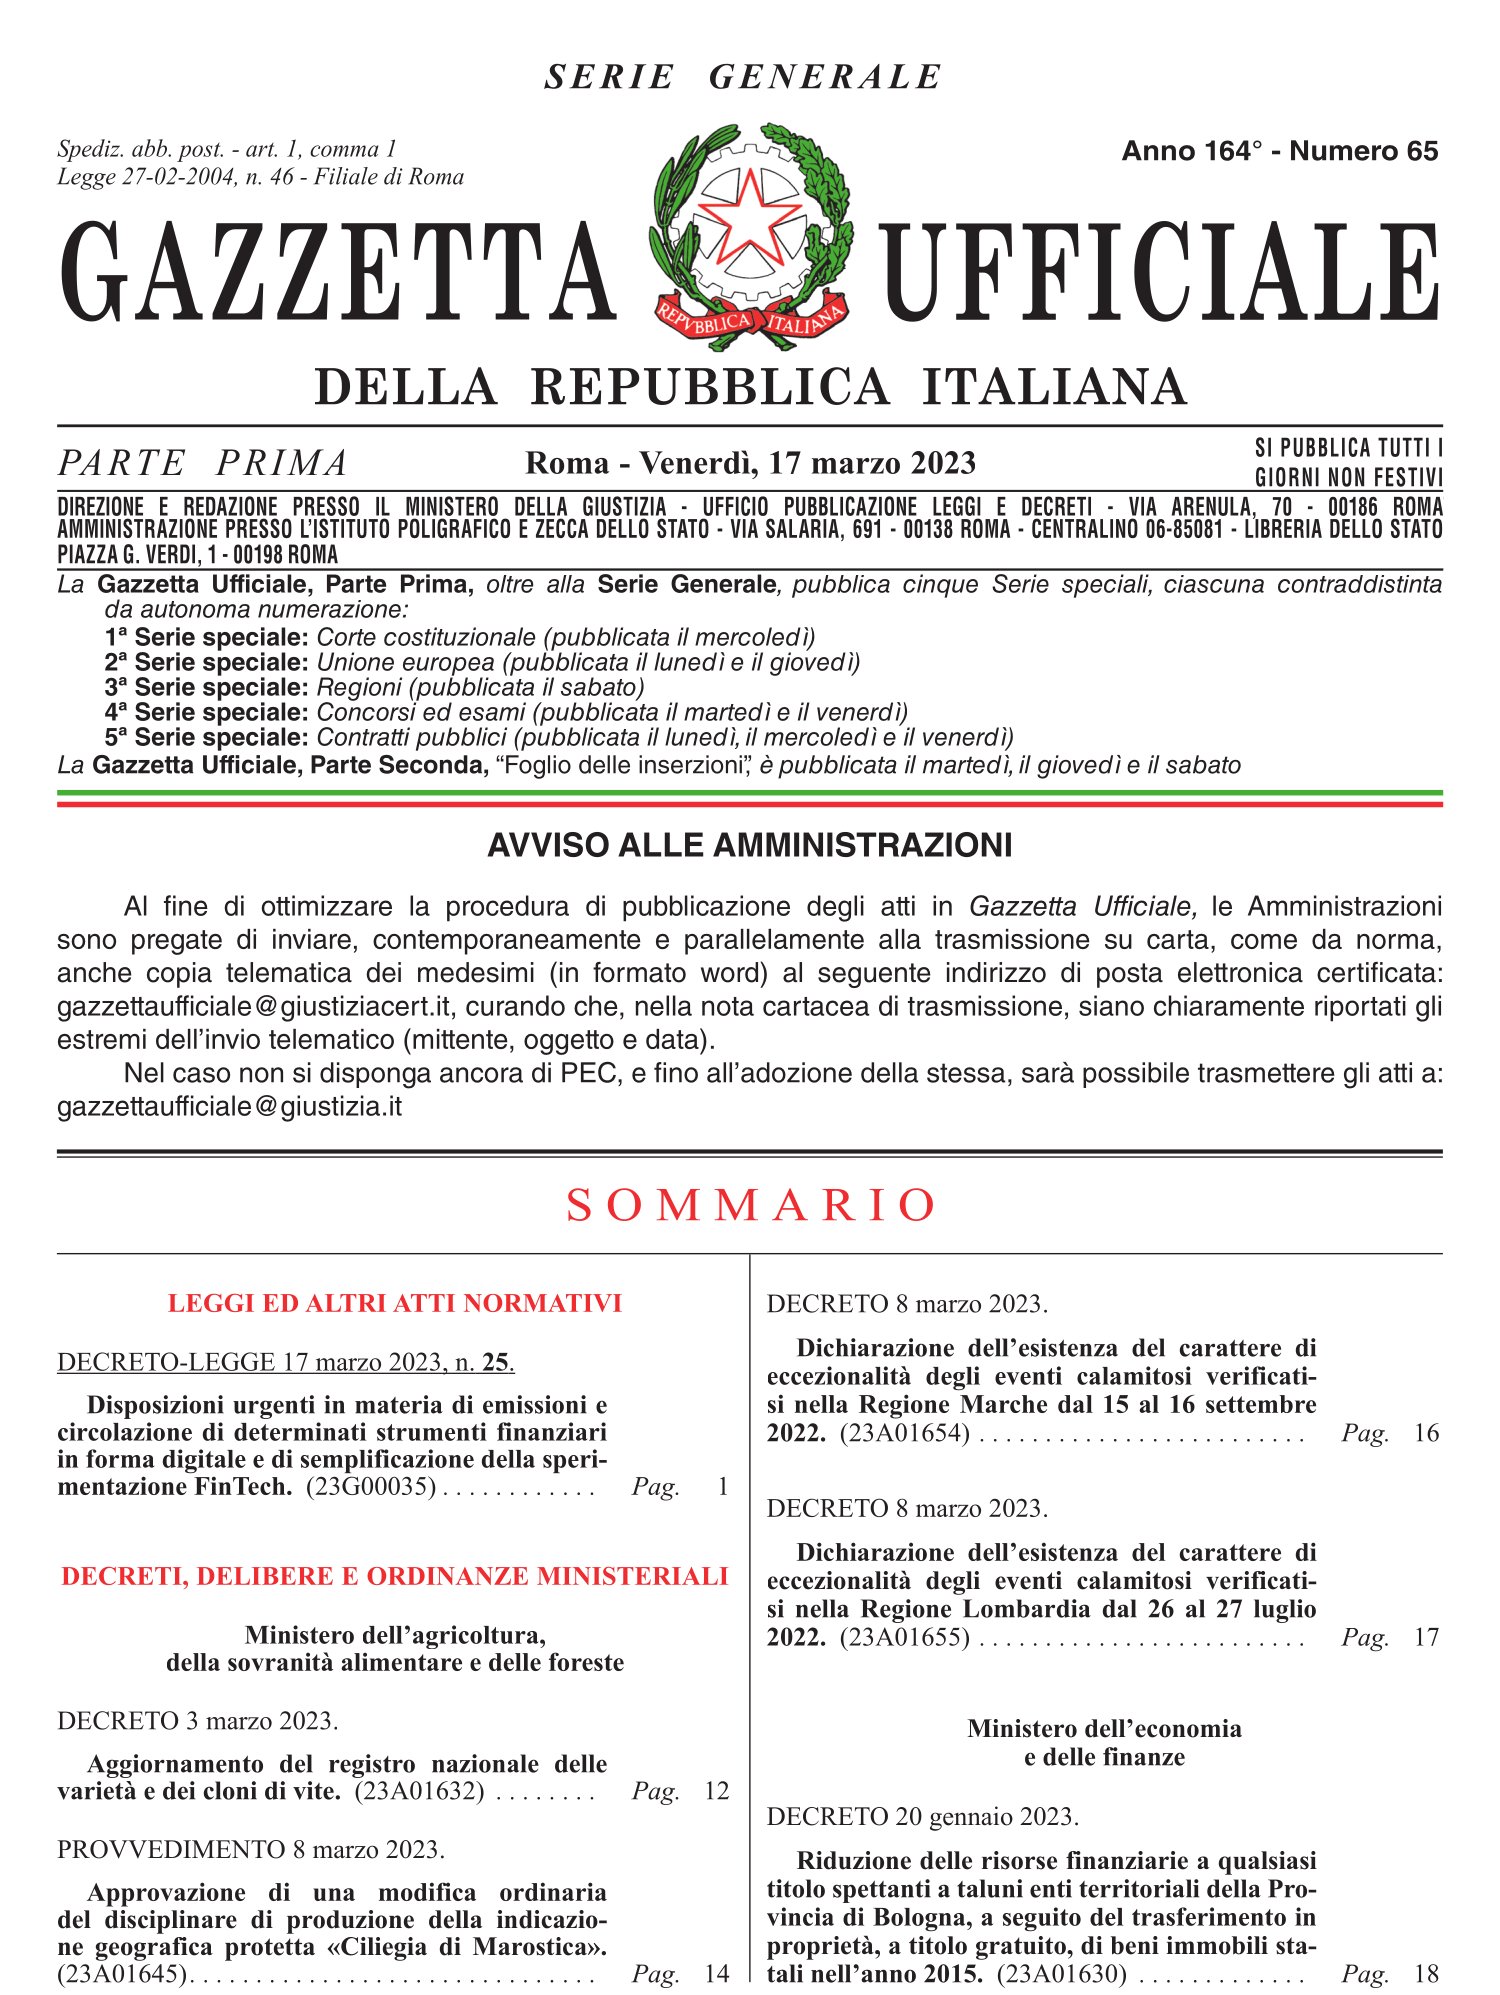
In Italia il D.L. 17 marzo 2023, n. 25, convertito dalla L. 10 maggio 2023, n. 52, ha introdotto gli strumenti finanziari digitali: azioni, obbligazioni e altri strumenti possono essere emessi e circolare su un registro per la circolazione digitale, tenuto da un responsabile del registro iscritto in un elenco della Consob. Il decreto consente anche all’emittente di ricoprire questo ruolo. Il regolamento attuativo della Consob, però, non è ancora stato adottato e l’elenco non è operativo.
Restano due punti fermi. L’offerta di obbligazioni, digitali o no, segue il Regolamento (UE) 2017/1129 sul prospetto. E il nuovo Regolamento (UE) 2023/1114 (MiCA), pubblicato il 9 giugno nella Gazzetta ufficiale dell’Unione, che entrerà in vigore il 29 giugno e si applicherà più avanti, esclude espressamente le cripto-attività che sono strumenti finanziari: un’obbligazione resta un’obbligazione anche quando è un token.
L’operazione: un convertibile con rappresentazione in DLT
Il prestito, suddiviso in due tranche, è a tasso fisso, a lunga durata, con rimborso progressivo secondo un piano di ammortamento, ed è convertibile in azioni dell’emittente in finestre predeterminate. A servizio della conversione, con la stessa delibera, è stato approvato un aumento di capitale con esclusione del diritto di opzione, ai sensi degli artt. 2420-bis e 2441 c.c.
Il kit documentale che abbiamo predisposto comprende:
- Il regolamento del prestito, in italiano e in inglese, con la disciplina dei token accanto a quella classica di interessi, rimborso e conversione.
- Il memorandum informativo dell’offerta riservata, con una sezione autonoma sui rischi della tokenizzazione.
- Il contratto di registrazione in blockchain, che regola emissione, intestazione, trasferimento, annullamento e recupero dei token.
- Le condizioni generali di sottoscrizione e i moduli di sottoscrizione e di conversione.
La forma digitale è una scelta dell’investitore. Chi la chiede nella domanda di sottoscrizione riceve, entro quattordici giorni, i certificati digitali sul proprio wallet; chi preferisce può avere il titolo tradizionale. Ogni token è emesso con uno smart contract su una blockchain pubblica compatibile con Ethereum, attraverso una soluzione di secondo livello, e contiene la denominazione del prestito, il codice ISIN, il valore nominale e tutti gli elementi che l’art. 2414 c.c. richiede per i titoli obbligazionari. Alla registrazione su blockchain il regolamento collega anche gli effetti della validazione temporale elettronica previsti dall’art. 8-ter del D.L. 135/2018.
Obbligazioni tokenizzate: due registri, una sola legittimazione
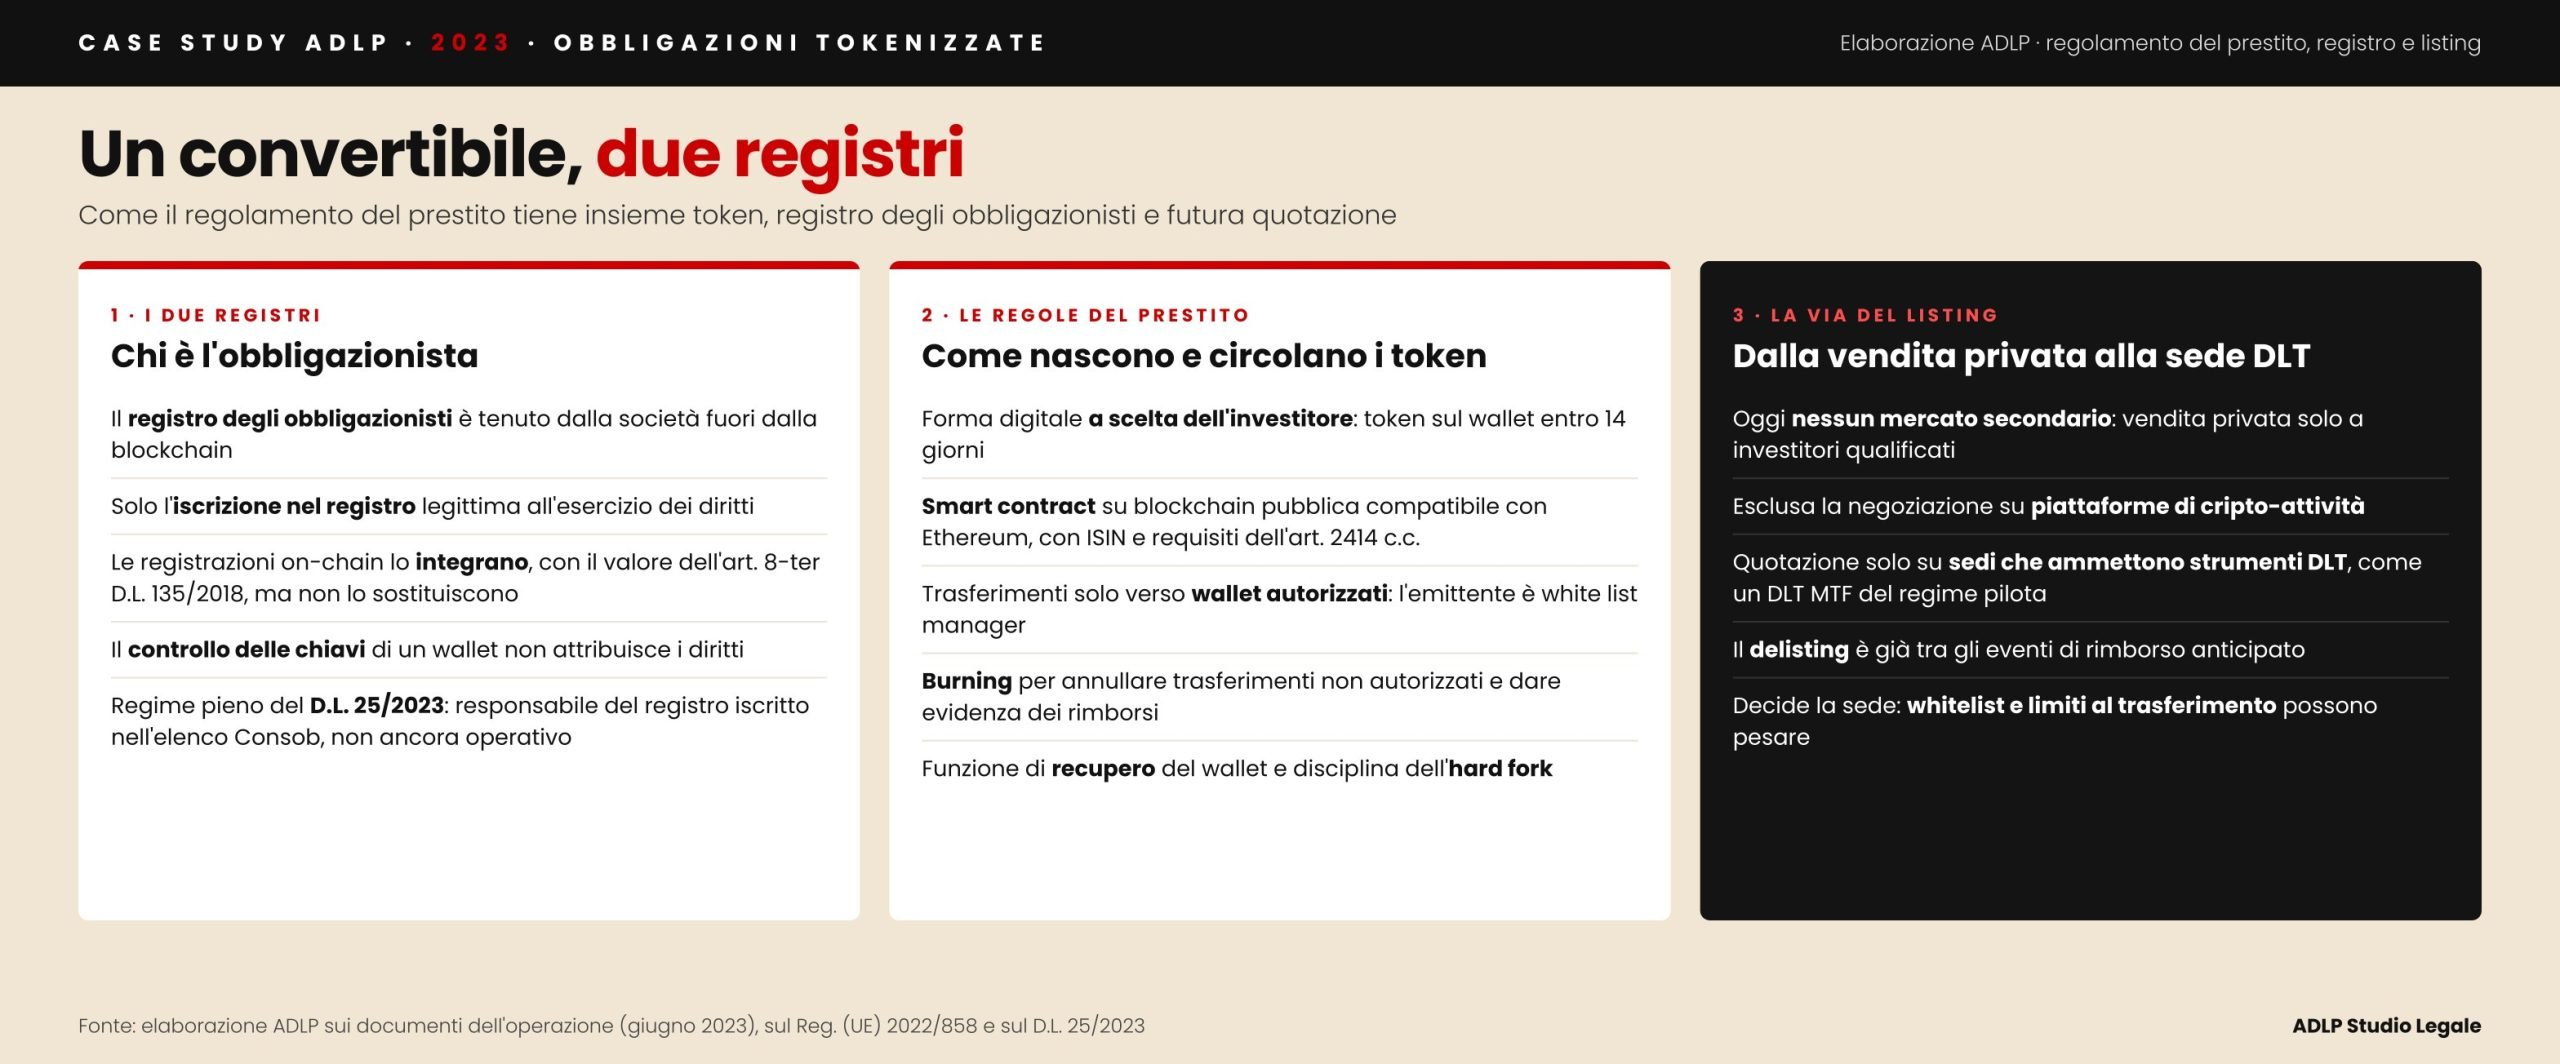
Il punto più delicato è il rapporto tra il registro dei token e il registro degli obbligazionisti. Il regolamento del prestito è netto: la società tiene il registro degli obbligazionisti fuori dalla blockchain, e solo l’iscrizione in quel registro legittima all’esercizio dei diritti. Le registrazioni on-chain possono integrarlo e hanno il valore legale dell’art. 8-ter, ma non lo sostituiscono. Sul piano generale, va ricordato che il regime pieno del D.L. 25/2023 presuppone un registro per la circolazione digitale tenuto da un responsabile iscritto nell’elenco Consob, che oggi non è ancora operativo.
Ne derivano alcune regole precise. Il semplice controllo delle chiavi di un wallet non attribuisce i diritti dell’obbligazionista. I token si trasferiscono solo verso wallet autorizzati, cioè associati a un investitore che ha superato l’identificazione antiriciclaggio e ha i requisiti soggettivi richiesti: l’emittente svolge il ruolo di white list manager. Un trasferimento verso un indirizzo non autorizzato può essere annullato, anche con il burning del token, che serve pure a dare evidenza on-chain dei rimborsi. Lo smart contract ha una funzione di recupero per chi perde l’accesso al wallet, e il contratto di registrazione disciplina il caso di un hard fork della blockchain.
Il collocamento privato e i suoi limiti
L’offerta è riservata a investitori qualificati, nell’esenzione dall’obbligo di prospetto prevista dall’art. 1, par. 4, lett. a), del Regolamento Prospetto, dall’art. 100 TUF e dall’art. 34-ter del Regolamento Emittenti Consob. Una prima tranche è destinata a un investitore istituzionale estero, con i limiti della Regulation S e della Rule 144A dello U.S. Securities Act; la seconda ad altri investitori professionali in Italia, nello Spazio economico europeo e nel Regno Unito. Gli investitori retail sono esclusi, anche nella successiva circolazione. Il periodo d’offerta resta aperto fino alla fine dell’anno.
Il memorandum lo dice con chiarezza: oggi non esiste un mercato secondario per i token. La vendita è possibile solo in via privata, a un altro investitore qualificato e attraverso la blockchain, e il contratto di registrazione esclude la negoziazione dei token su piattaforme di scambio di cripto-attività, centralizzate o decentralizzate.
| Tema | Oggi: collocamento privato | Domani: sede DLT |
|---|---|---|
| Investitori | Solo qualificati, retail esclusi | Secondo le regole della sede e del documento d’offerta |
| Documento | Memorandum informativo, non approvato dalla Consob | Prospetto o documento di ammissione richiesto dalla sede |
| Registro | Registro degli obbligazionisti dell’emittente, integrato dal registro dei token | Registro della sede o dell’infrastruttura DLT, se richiesto |
| Circolazione | Solo verso wallet autorizzati, vendita privata | Negoziazione su un sistema multilaterale |
| Nodo critico | Coordinamento con il D.L. 25/2023 in attesa del regolamento Consob | Compatibilità dei limiti al trasferimento con le regole della sede |
La via del listing su una sede DLT
Alla data dei documenti nessuna domanda di ammissione alla negoziazione è stata presentata: il memorandum lo dichiara espressamente, e il listing resta una prospettiva prevista dal regolamento. Il regolamento del prestito stabilisce che, se le obbligazioni saranno destinate alla quotazione, la società si rivolgerà a sedi di mercato che ammettono strumenti finanziari rappresentati su DLT. Il contratto di registrazione fa salva l’ipotesi di un listing autorizzato dall’emittente, e tra gli eventi che consentono agli obbligazionisti di chiedere il rimborso anticipato il regolamento include già il delisting. È prevista anche la possibilità di adeguare le clausole alle regole del mercato prescelto, purché a vantaggio degli obbligazionisti.
Il memorandum non indica una sede, e avverte gli investitori che la decisione sull’ammissione spetta solo alla piattaforma: alcune clausole, come i limiti al trasferimento e la whitelist, potrebbero portarla a rifiutare la domanda, e anche dopo l’ammissione gli scambi potrebbero non svilupparsi. Come contesto generale, in Italia oggi non c’è una sede che negozi strumenti su registro distribuito; nell’Unione il riferimento è il regime pilota, che consente ai sistemi multilaterali di chiedere l’autorizzazione come DLT MTF, mentre alcuni ordinamenti fuori dall’Unione, come la Svizzera, hanno una propria disciplina degli strumenti su registro distribuito.
Cosa resta aperto
Restano tre questioni. La prima riguarda il quadro italiano: la Consob deve ancora adottare il regolamento attuativo del D.L. 25/2023 e aprire l’elenco dei responsabili del registro; il regolamento del prestito, da parte sua, consente all’emittente di incaricare un agente di emissione e trasferimento anche dopo l’emissione. La seconda è l’eventuale scelta di una sede di negoziazione e del documento che questa richiederà, se l’ammissione aprirà la platea oltre gli investitori qualificati. La terza è tecnica: una blockchain pubblica dà trasparenza, ma espone a rischi informatici e di custodia delle chiavi, che il memorandum descrive in dettaglio e che l’investitore deve valutare prima di chiedere i token.
In sintesi
Un’obbligazione rappresentata da un token resta un’obbligazione: si applicano codice civile, TUF e Regolamento Prospetto, non MiCA. Nel caso, il registro degli obbligazionisti tenuto fuori dalla blockchain restava l’unico titolo di legittimazione, i token circolavano solo verso wallet autorizzati e il listing su una sede DLT era una prospettiva, non un impegno. Da allora il quadro italiano è cambiato: la Consob ha adottato il regolamento n. 22923/2023 sugli strumenti finanziari digitali e l’elenco dei responsabili del registro previsto dal D.L. 25/2023 è operativo; il Regolamento (UE) 2023/1114 (MiCA) si applica pienamente dal 30 dicembre 2024.
Fonti
Strumenti finanziari digitali e infrastrutture DLT sono seguiti nell’area Crypto-Asset, MiCA e DLT. Il D.L. 25/2023, il regolamento Consob e il regime pilota sono schedati nell’Osservatorio; per distinguere un token-strumento finanziario da una cripto-attività c’è il MiCA Token Classifier.
Domande frequenti
Un’obbligazione tokenizzata è una cripto-attività MiCA?
No. Se il token rappresenta un’obbligazione è uno strumento finanziario, e il Regolamento MiCA lo esclude dal proprio ambito. Si applicano le regole sugli strumenti finanziari: TUF, Regolamento Prospetto e, per la negoziazione, MiFID II o il regime pilota DLT.
Che cosa cambia con il D.L. 25/2023?
Il decreto consente di emettere e far circolare azioni e obbligazioni in forma digitale su un registro tenuto da un responsabile iscritto in un elenco Consob. Per renderlo operativo serve il regolamento attuativo della Consob, non ancora adottato.
Si può quotare un bond tokenizzato su una sede estera?
Sì, se la sede ammette strumenti rappresentati su DLT, come un DLT MTF autorizzato con il regime pilota. La decisione spetta alla sede, che valuta anche le clausole del regolamento del prestito, a partire dai limiti al trasferimento.
Un’emissione obbligazionaria in forma di token da strutturare?
Lo Studio affianca emittenti e investitori nella documentazione di prestiti obbligazionari digitali, dal collocamento privato al listing.
Testo a cura della Redazione ADLP (2026). Case study tratto dal regolamento del prestito, dal memorandum informativo e dal contratto di registrazione in blockchain predisposti dall’Avv. Giulia Arangüena, per GIM Legal, per un prestito obbligazionario convertibile con rappresentazione in DLT (giugno 2023); nomi della società e degli investitori omessi per riservatezza.
Nota informativa. I contenuti hanno finalità esclusivamente informative e non costituiscono parere legale né sollecitazione di clientela ai sensi degli artt. 17 e 17-bis del Codice Deontologico Forense. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2026 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).



