Nel weekend del 17 e 18 ottobre 2020, dedicato agli aspetti legali e fiscali, l’Avv. Giulia Arangüena è stata docente del Blockchain Month di PDC Academy, il corso presentato come «Blockchain Month Milano» e seguito anche in diretta streaming. In questa prima lezione ha messo a confronto criptovalute e moneta elettronica, partendo dalla lunga storia della moneta. Nella seconda, il giorno dopo, ha affrontato la tokenizzazione e la regolamentazione dei virtual asset.
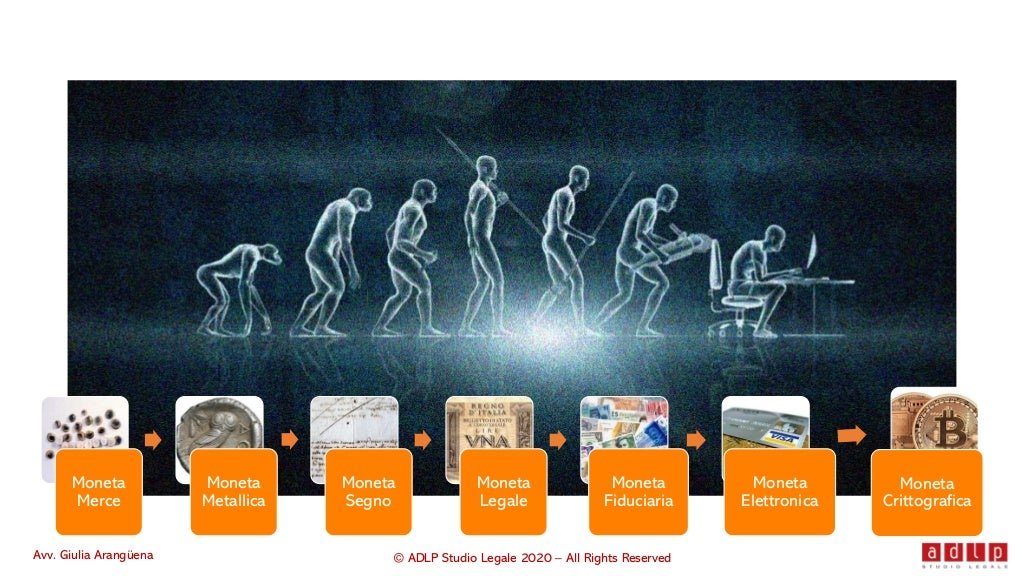
Dalla moneta merce alla moneta crittografica
La lezione ha ripercorso l’evoluzione dei sistemi monetari: dal baratto alla moneta merce, dotata di valore intrinseco; dalle note di banco alla moneta segno; dalla moneta legale a corso obbligatorio alla moneta fiduciaria, priva di qualsiasi copertura; e poi la moneta bancaria, la moneta elettronica e infine quella crittografica. Il filo conduttore è la ricerca di mezzi di pagamento sempre più efficienti, capaci di ridurre costi e rischi degli scambi.
È in questa storia che si colloca il rapporto tra criptovalute e moneta elettronica. Il diritto ha seguito la smaterializzazione. L’art. 1277 c.c. vuole che i debiti pecuniari si estinguano con moneta avente corso legale, ma le Sezioni Unite della Cassazione (sent. n. 26617/2007) ne hanno dato una lettura evolutiva: oggetto del pagamento non è più la moneta nella sua materialità, ma il suo valore. Con le direttive sui servizi di pagamento (2007/64/CE e, oggi, (UE) 2015/2366) la moneta scritturale ed elettronica è pienamente riconosciuta, e i prestatori di servizi di circolazione monetaria competono su un terreno quasi paritario: lo Stato, più che produttore di moneta, ne diventa il regolatore.
Criptovalute e moneta elettronica: perché non coincidono
La moneta elettronica è il valore monetario memorizzato elettronicamente e rappresentato da un credito nei confronti dell’emittente, emesso dietro ricevimento di fondi per effettuare operazioni di pagamento (art. 1, comma 2, lett. h-ter, TUB, che recepisce la direttiva 2009/110/CE). I requisiti sono tre: memorizzazione elettronica, emissione dietro ricezione di fondi di pari valore, accettazione come mezzo di pagamento da soggetti diversi dall’emittente.
Il bitcoin soddisfa il primo e il terzo requisito, ma non il secondo: nasce dal mining, senza alcun emittente che riceva fondi, e non rappresenta un credito. Per questo, come osservato dalla BCE già nell’ottobre 2012, criptovalute e moneta elettronica non coincidono, anche se negli scambi le prime si comportano come la seconda. La moneta elettronica si fonda sul debito dell’emittente; la criptovaluta sulla matematica crittografica e su una rete peer-to-peer.
Perché la distinzione conta per chi opera
Dalla qualificazione dipendono regole molto diverse. Emettere moneta elettronica è un’attività riservata agli istituti di moneta elettronica autorizzati dalla Banca d’Italia, oltre che alle banche. Chi offre servizi in criptovalute, invece, rientra oggi nella disciplina antiriciclaggio come prestatore di servizi relativi all’utilizzo di valuta virtuale (D.lgs. 231/2007, come modificato dal D.lgs. 125/2019), senza una riserva di attività. Capire da quale parte del confine si trova un progetto è il primo passo per impostarne la compliance.
Il video: criptovaluta o moneta elettronica?
Aggiornamento del 28 dicembre 2020. PDC Academy ha pubblicato un estratto video della lezione, dedicato proprio alla differenza tra criptovaluta e moneta elettronica.
Le slide su criptovalute e moneta elettronica
Sullo stesso tema: Antiriciclaggio e valute virtuali: la lezione al Blockchain Month di Mestre; ADLP al Blockchain Forum Italia 2020.
Domande frequenti
Che differenza c’è tra criptovalute e moneta elettronica?
La moneta elettronica è un credito verso un emittente che riceve fondi di pari valore; le criptovalute come il bitcoin nascono dal mining e non rappresentano alcun credito.
Chi può emettere moneta elettronica?
Le banche e gli istituti di moneta elettronica (IMEL) autorizzati: in Italia l’autorizzazione è rilasciata dalla Banca d’Italia ai sensi del Testo unico bancario.
Chi offre servizi in criptovalute ha obblighi di legge?
Sì, quelli antiriciclaggio: adeguata verifica, conservazione dei dati, segnalazione delle operazioni sospette, previsti dal D.lgs. 231/2007 per i prestatori di servizi relativi all’utilizzo di valuta virtuale.
Il tuo progetto è moneta elettronica o cripto-attività?
Il quadro normativo è cambiato dal 2020: possiamo aiutarti a capire quali regole valgono oggi per il tuo progetto.
Testo a cura della Redazione ADLP — ottobre 2020. Tratto dalle slide della lezione «Criptovalute ed evoluzione monetaria», tenuta al Blockchain Month di PDC Academy (weekend del 17-18 ottobre 2020), a firma dell’Avv. Giulia Arangüena.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2020 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).