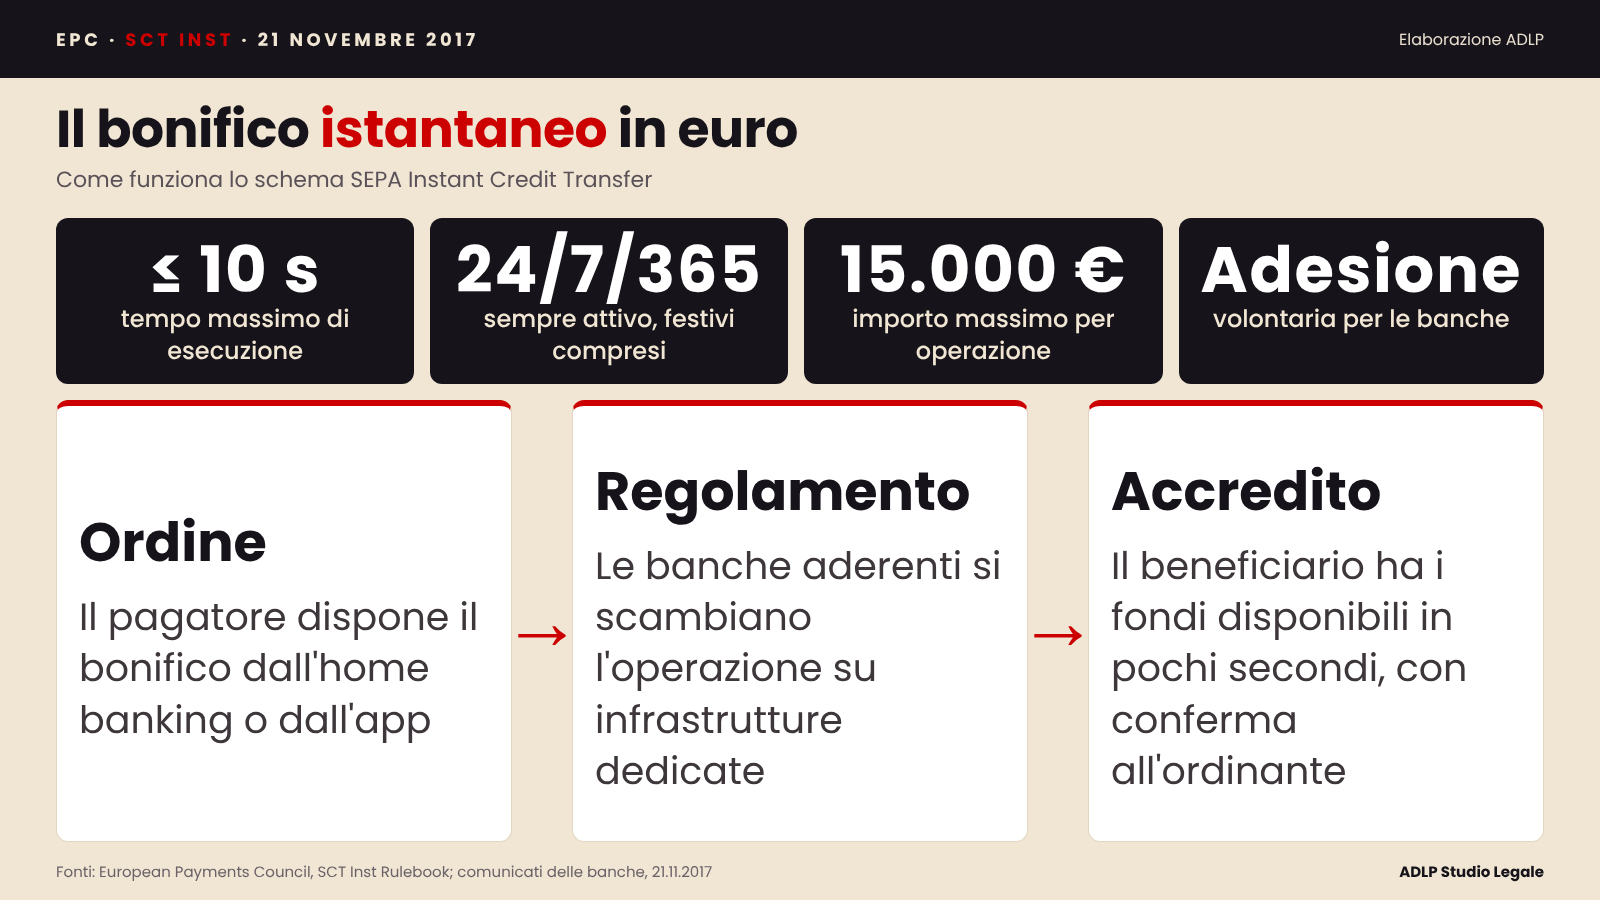
Da oggi un bonifico in euro può arrivare sul conto del beneficiario in pochi secondi, anche di sera, di domenica o a Ferragosto. Il 21 novembre 2017 è partito lo schema SEPA Instant Credit Transfer (SCT Inst) definito dall’European Payments Council: un bonifico che viene eseguito al massimo in dieci secondi, ventiquattro ore su ventiquattro, tutti i giorni dell’anno, per importi fino a 15.000 euro.
Al via hanno aderito circa seicento prestatori di servizi di pagamento in otto Paesi. In Italia le prime banche operative sono Banca Sella, Intesa Sanpaolo e UniCredit, che si appoggiano alla piattaforma RT1 di EBA Clearing. Per ora la ricezione è attiva fin da subito, mentre l’invio verrà aperto ai clienti in modo graduale, come spiega il comunicato di Intesa Sanpaolo.
Che cosa cambia rispetto al bonifico ordinario
Il bonifico SEPA tradizionale, reso obbligatorio per i pagamenti in euro dal regolamento (UE) 260/2012, segue i tempi fissati dalle regole sui servizi di pagamento: in Italia l’art. 20 del d.lgs. 11/2010 prevede l’accredito al beneficiario entro la fine della giornata operativa successiva all’ordine, e la giornata operativa è quella in cui le banche lavorano. Con lo schema SCT Inst la logica si rovescia: non esistono più giorni festivi né orari di chiusura e l’ordinante riceve subito la conferma che i fondi sono arrivati, oppure che l’operazione non è andata a buon fine.
| Aspetto | Bonifico SEPA (SCT) | Bonifico istantaneo (SCT Inst) |
|---|---|---|
| Tempi di accredito | Entro la giornata operativa successiva | Al massimo 10 secondi |
| Operatività | Giorni lavorativi bancari | 24 ore su 24, 365 giorni l’anno |
| Importo | Nessun limite fissato dallo schema | Fino a 15.000 euro per operazione |
| Adesione delle banche | Obbligatoria (reg. 260/2012) | Volontaria |
| Esito per l’ordinante | Nessuna conferma immediata | Conferma dell’accredito o del rifiuto in tempo reale |
Le questioni aperte
Lo schema è ad adesione volontaria: ogni banca decide se e quando offrirlo, con quali costi e con quali limiti, e il cliente deve trovarlo nel proprio contratto quadro. La velocità ha anche un rovescio. Un bonifico istantaneo non lascia margine per fermare un errore o una frode: quando il cliente si accorge del problema i soldi sono già sul conto del beneficiario. Per questo contano i presidi di sicurezza, le regole sulla responsabilità per le operazioni non autorizzate e la chiarezza delle informazioni date al cliente, temi su cui interverrà anche la nuova direttiva (UE) 2015/2366 (PSD2), applicabile dal 13 gennaio 2018.
C’è poi il tema delle infrastrutture. A giugno l’Eurosistema ha deciso di realizzare TIPS, il servizio per il regolamento dei pagamenti istantanei in moneta di banca centrale, con avvio previsto a novembre 2018. Per imprese, e-commerce e fintech è il momento di capire come usare il bonifico istantaneo nei propri processi di incasso, e con quali contratti.
I documenti
Area di attività dello Studio: Regolamentazione finanziaria.
Domande frequenti
Che cos’è il bonifico istantaneo SCT Inst?
È un bonifico in euro, definito dall’European Payments Council, che viene accreditato al beneficiario al massimo in dieci secondi, in qualsiasi giorno e a qualsiasi ora.
C’è un limite di importo?
Sì, lo schema prevede un massimo di 15.000 euro per singola operazione.
Tutte le banche lo offrono?
No, l’adesione è volontaria. Al via, in Italia, il servizio è partito con Banca Sella, Intesa Sanpaolo e UniCredit.
Una questione simile da valutare oggi?
Il quadro normativo è cambiato dal 2017: possiamo aiutarti a capire quali regole valgono oggi per il tuo caso.
Redazione ADLP — novembre 2017. Fonti: EPC, SCT Inst Rulebook; reg. (UE) 260/2012; d.lgs. 11/2010; BCE, comunicato del 22.6.2017.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale.
© 2017 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).