Agli inizi di dicembre è stato pubblicato un rapporto sui «50 Migliori Innovatori Fintech», frutto della collaborazione tra AWI, KPMG Australia e il Financial Services Council (FSC) australiano.
Il rapporto fornisce un’analisi dettagliata, specifica e completa del settore Fintech attraverso una vera e propria catalogazione delle 50 migliori aziende che utilizzano la tecnologia per offrire servizi finanziari e bancari a basso costo.
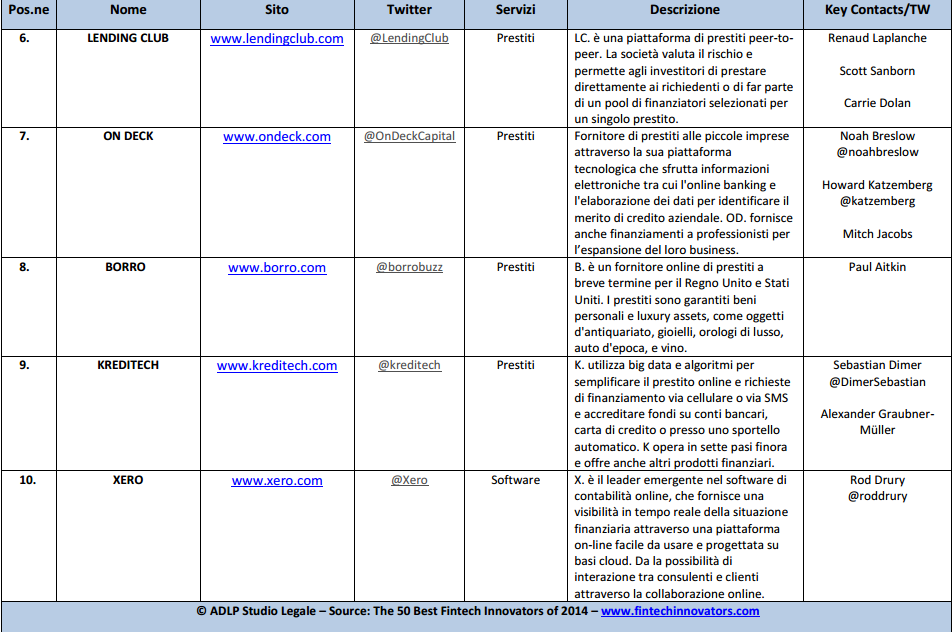
Ne abbiamo estratto la top ten, selezionando le prime dieci ed elaborando la tabella che segue, che include i dati di contatto che siamo riusciti a trovare su Twitter, con i relativi account.
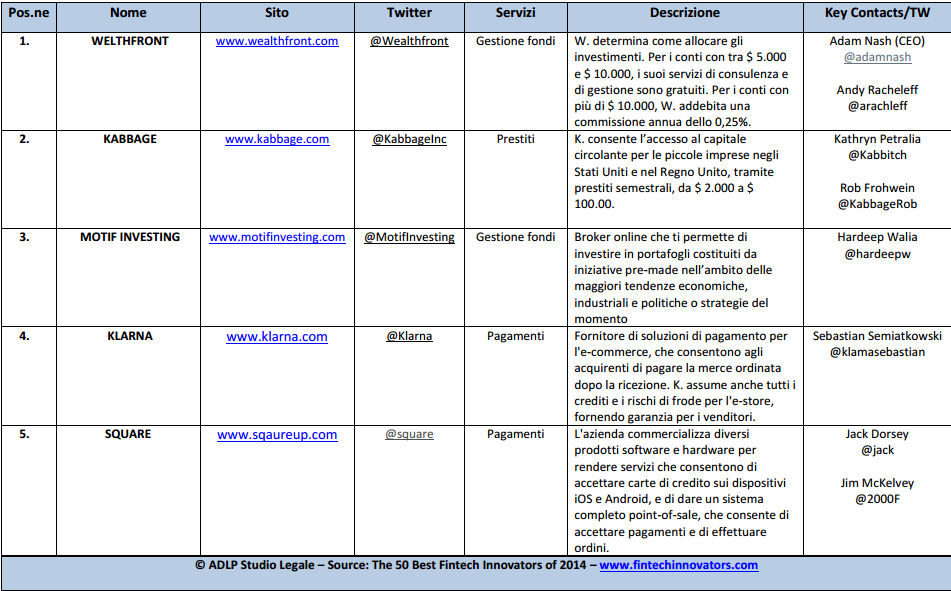
Per chi volesse approfondire, il rapporto è reperibile a questo link.
Chi sono i dieci innovatori Fintech
Le dieci aziende in testa alla classifica coprono quasi tutti i segmenti del settore: credito, pagamenti, investimenti e servizi alle imprese.
- Wealthfront (Stati Uniti): gestione automatizzata del risparmio con algoritmi, a commissioni ridotte.
- Kabbage (Stati Uniti): finanziamenti online alle piccole imprese, valutate anche sui dati delle vendite online.
- Motif Investing (Stati Uniti): investimento in panieri tematici di titoli.
- Klarna (Svezia): pagamento degli acquisti online, anche dopo la consegna.
- Square (Stati Uniti): un lettore di carte che trasforma lo smartphone in un terminale di pagamento.
- Lending Club (Stati Uniti): prestiti tra privati (peer-to-peer lending), quotata in borsa a dicembre 2014.
- On Deck (Stati Uniti): prestiti online alle piccole e medie imprese, anch’essa quotata a dicembre 2014.
- Borro (Regno Unito): prestiti garantiti da beni di lusso, come orologi, gioielli e opere d’arte.
- Kreditech (Germania): valutazione del merito di credito attraverso i big data.
- Xero (Nuova Zelanda): contabilità in cloud per le piccole imprese.
Perché gli innovatori Fintech interessano al giurista
Dietro ciascuno di questi modelli c’è un’attività che in Italia è riservata. Concedere finanziamenti al pubblico è consentito alle banche e agli intermediari finanziari (art. 106 del Testo unico bancario). I servizi di pagamento spettano a banche, istituti di moneta elettronica e istituti di pagamento (D.Lgs. 11/2010, che ha recepito la direttiva 2007/64/CE). La gestione del risparmio e la consulenza in materia di investimenti sono regolate dal Testo unico della finanza.
Chi vuole portare questi modelli in Italia deve quindi chiedersi per prima cosa quale autorizzazione serve, o se l’attività si può strutturare in modo da restarne fuori. Tra le poche aree con regole su misura c’è l’equity crowdfunding, disciplinato dal D.L. 179/2012 e dal regolamento Consob del 2013.
Domande frequenti
Da quale rapporto è tratta la top ten?
Dal rapporto «50 Best Fintech Innovators» del 2014, frutto della collaborazione tra AWI, KPMG Australia e il Financial Services Council australiano, che cataloga le 50 migliori aziende che usano la tecnologia per offrire servizi finanziari e bancari a basso costo.
Quali settori coprono le prime dieci aziende?
Quasi tutti i segmenti del fintech: credito alle imprese e tra privati, pagamenti, investimenti e gestione del risparmio, servizi alle imprese come la contabilità in cloud.
Si possono replicare questi modelli in Italia?
Prima occorre verificare quale autorizzazione serve: concedere finanziamenti al pubblico, prestare servizi di pagamento e gestire il risparmio sono attività riservate. Tra le poche aree con regole su misura c’è l’equity crowdfunding.
Vuoi portare un modello fintech in Italia?
Possiamo aiutarti a capire quale autorizzazione serve oggi al tuo modello di business e come strutturare l’attività.
Nota informativa. Pubblicato originariamente su IusLab (dicembre 2014) e su Medium il 5 gennaio 2015. Contenuto a carattere informativo, aggiornato alla data di pubblicazione.
© 2015 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).