C’è un’idea sbagliata molto diffusa: che dai debiti non si esca, che restino addosso per sempre. Non è così. L’ordinamento italiano prevede procedure pensate proprio per la persona comune — non solo per le aziende — che si trova in una situazione di sovraindebitamento, cioè in uno stato di crisi o di insolvenza. Si chiamano procedure di composizione della crisi da sovraindebitamento e sono disciplinate dal Codice della crisi d’impresa e dell’insolvenza (D.Lgs. 14/2019), in vigore dal 15 luglio 2022 e modificato, tra l’altro, dal cosiddetto Correttivo-ter (D.Lgs. 136/2024).
Sovraindebitamento: chi può usare le procedure
Sono rivolte ai debitori che non possono accedere alla liquidazione giudiziale né alla liquidazione coatta amministrativa o ad altre procedure liquidatorie previste dalla legge per i casi di crisi o insolvenza: il consumatore (quindi anche il lavoratore dipendente o il pensionato che si è indebitato per esigenze personali o familiari), il professionista, l’imprenditore minore, l’imprenditore agricolo e le start-up innovative.
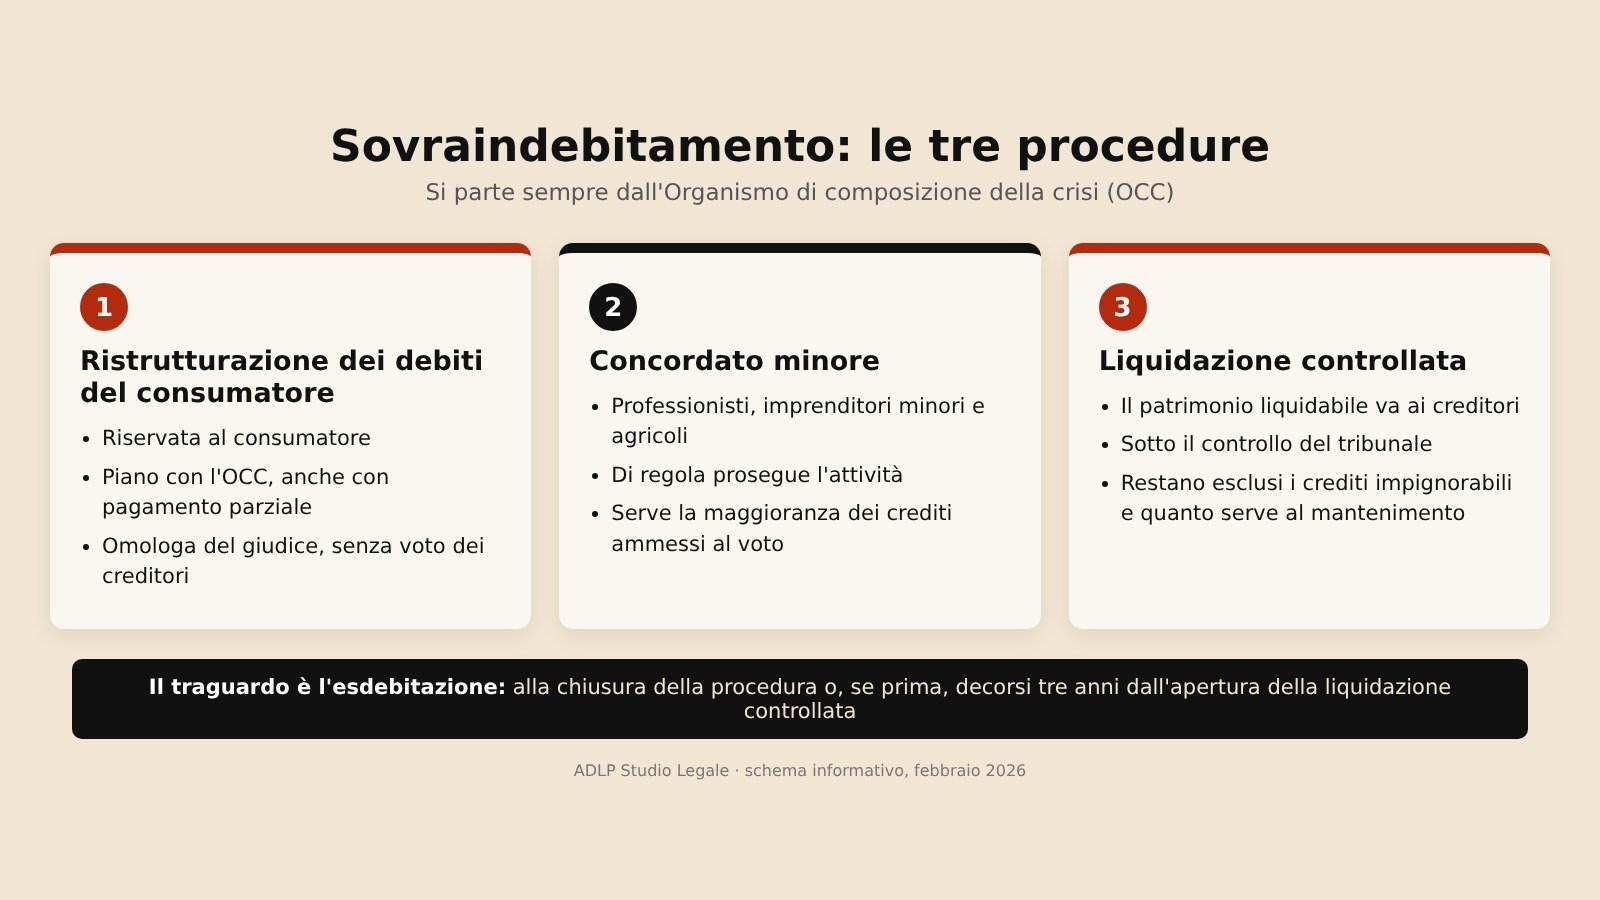
Le tre strade principali
1. La ristrutturazione dei debiti del consumatore. È riservata al consumatore, cioè a chi ha contratto debiti per scopi estranei a un’eventuale attività imprenditoriale o professionale (mutui, prestiti, carte). Con l’aiuto dell’Organismo di composizione della crisi (OCC) si propone un piano che indica tempi e modalità per superare la crisi e può prevedere il pagamento anche solo parziale dei debiti, in misura compatibile con le proprie reali possibilità. Il piano può comprendere anche i finanziamenti con cessione del quinto dello stipendio o della pensione. Non c’è un voto dei creditori: è il giudice a omologare il piano, anche se un creditore ne contesta la convenienza, quando ritiene che quel creditore riceva almeno quanto otterrebbe dalla liquidazione controllata.
2. Il concordato minore. È rivolto ai sovraindebitati diversi dal consumatore — professionisti, imprenditori minori, imprenditori agricoli — e consente di proporre ai creditori un pagamento anche parziale, di regola proseguendo l’attività. Fuori da questa ipotesi è ammesso solo se sono previste risorse esterne che aumentino in misura apprezzabile l’attivo. Il concordato minore deve essere approvato dai creditori che rappresentano la maggioranza dei crediti ammessi al voto.
3. La liquidazione controllata. Si mette a disposizione dei creditori il patrimonio liquidabile, sotto il controllo del tribunale. Restano esclusi, tra l’altro, i crediti impignorabili e la parte di stipendio, pensione o altri redditi che il giudice indica come necessaria al mantenimento del debitore e della sua famiglia. Quando la domanda è presentata dal debitore persona fisica, la procedura si apre se l’OCC attesta che è possibile acquisire attivo da distribuire ai creditori.
Il traguardo: l’esdebitazione
L’effetto a cui tendono le procedure è l’esdebitazione: la liberazione dai debiti, che rende inesigibili i crediti rimasti insoddisfatti al termine della liquidazione controllata. Opera con la chiusura della procedura o, se prima, decorsi tre anni dalla sua apertura, ed è dichiarata dal tribunale con decreto motivato. Non è però automatica né illimitata:
- richiede che il debitore non abbia causato il sovraindebitamento con colpa grave, malafede o frode, abbia collaborato con la procedura e non si trovi nelle altre condizioni ostative previste dalla legge;
- non è concessa a chi ne ha già beneficiato nei cinque anni precedenti o per due volte;
- non riguarda gli obblighi di mantenimento e alimentari, i debiti per risarcimento dei danni da fatto illecito extracontrattuale e le sanzioni penali e amministrative pecuniarie non accessorie a debiti estinti;
- non libera eventuali coobbligati e fideiussori.
Per i casi più gravi è prevista l’esdebitazione del debitore incapiente: la persona fisica meritevole che non è in grado di offrire ai creditori alcuna utilità, nemmeno in prospettiva futura, può ottenere comunque la liberazione dai debiti, una sola volta. Deve poi presentare, con le modalità e nei termini indicati nel decreto e a pena di revoca del beneficio, la dichiarazione annuale sulle eventuali utilità sopravvenute; se entro tre anni sopravvengono utilità che consentono di soddisfare utilmente i creditori, questi, previa autorizzazione del giudice, possono agire su di esse. Il giudice la concede dopo aver valutato la meritevolezza del debitore, verificando l’assenza di atti in frode e di dolo o colpa grave nella formazione dei debiti.
Come si parte
Il punto di accesso è l’Organismo di composizione della crisi (OCC) del circondario del tribunale competente: ricostruisce la posizione debitoria, redige la relazione che accompagna la domanda — con le cause dell’indebitamento e la diligenza impiegata dal debitore — e, nella ristrutturazione dei debiti e nel concordato minore, deve anche indicare se il finanziatore abbia valutato il merito creditizio del debitore. La legge non impone l’assistenza di un avvocato per presentare la domanda di ristrutturazione dei debiti o di liquidazione controllata; un professionista che assiste il debitore può però aiutarlo a scegliere la procedura adatta, a costruire un piano sostenibile e a gestire il confronto con i creditori e con il tribunale.
Nel frattempo: stop alle azioni dei creditori
Un aspetto pratico importante: nella ristrutturazione dei debiti del consumatore e nel concordato minore il giudice, su istanza del debitore, può disporre la sospensione delle esecuzioni in corso o il divieto di azioni esecutive e cautelari, dando respiro mentre la procedura è in corso. Con l’apertura della liquidazione controllata le azioni esecutive individuali sui beni compresi nella procedura non possono essere iniziate o proseguite. È uno dei motivi per cui muoversi per tempo — e non quando il pignoramento ha già prodotto i suoi effetti — può fare una differenza importante.
Approfondimenti nell’area Clienti privati.
Quando conviene rivolgersi a un avvocato
- I debiti superano quello che puoi ragionevolmente pagare e la situazione peggiora.
- Hai già subìto o temi pignoramenti dello stipendio, della pensione o della casa.
- Non sai quale procedura faccia al caso tuo o se hai i requisiti.
- Vuoi capire se puoi accedere all’esdebitazione del debitore incapiente.
Domande frequenti
Serve per forza un avvocato per accedere alle procedure di sovraindebitamento?
Per presentare la domanda di ristrutturazione dei debiti del consumatore la legge prevede espressamente che non è necessaria l’assistenza di un difensore, e la domanda di liquidazione controllata può essere presentata dal debitore personalmente, con l’assistenza dell’OCC. Per il concordato minore la legge non contiene un’analoga previsione espressa. In tutti i casi è indispensabile passare dall’OCC.
L’esdebitazione cancella tutti i debiti?
No. Restano esclusi gli obblighi di mantenimento e alimentari, i debiti per risarcimento dei danni da fatto illecito extracontrattuale e le sanzioni penali e amministrative pecuniarie non accessorie a debiti estinti. Inoltre i creditori conservano i loro diritti verso coobbligati e fideiussori.
Chi non ha nulla da offrire ai creditori può liberarsi dei debiti?
Sì, con l’esdebitazione del debitore incapiente, se è una persona fisica meritevole. È concessa una sola volta; per i tre anni successivi, se sopravvengono utilità che permettono di soddisfare utilmente i creditori, questi possono agire su di esse previa autorizzazione del giudice.
Vuoi capire se puoi uscire dai debiti?
Analizziamo la tua posizione e verifichiamo se e quale procedura di sovraindebitamento è percorribile nel tuo caso, anche per gestire le azioni dei creditori. Il primo passo è capire le tue reali possibilità.
Testo a cura della Redazione ADLP — aggiornato a febbraio 2026.
Nota informativa. I contenuti hanno finalità esclusivamente informative, nel rispetto degli artt. 17 e 17-bis del Codice Deontologico Forense, e non costituiscono parere legale. Per ogni valutazione sul caso concreto è necessario un confronto professionale. Ogni situazione debitoria va analizzata nel concreto.
© 2026 ADLP Studio Legale. Testi, immagini, grafiche e documenti di questo sito sono protetti dalla legge 22 aprile 1941, n. 633; la riproduzione è riservata (art. 65). Sono consentite citazioni e riprese, anche da parte di motori di ricerca e sistemi di IA, purché indichino l’autore, ADLP Studio Legale e il link all’articolo. Sono vietati copia e riuso senza attribuzione, nonché l’estrazione di testo e dati per addestrare modelli di IA (art. 70-quater).